




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Công ty quản lý nợ xấu lớn nhất Trung Quốc: Lỗ gần 16 tỷ USD, đòn bẩy nợ 1.333 lần


Huarong Asset Management, công ty quản lý nợ xấu lớn nhất Trung Quốc, báo cáo con số thua lỗ kỷ lục và tỷ lệ sử dụng đòn bẩy nợ lên tới hàng nghìn lần...
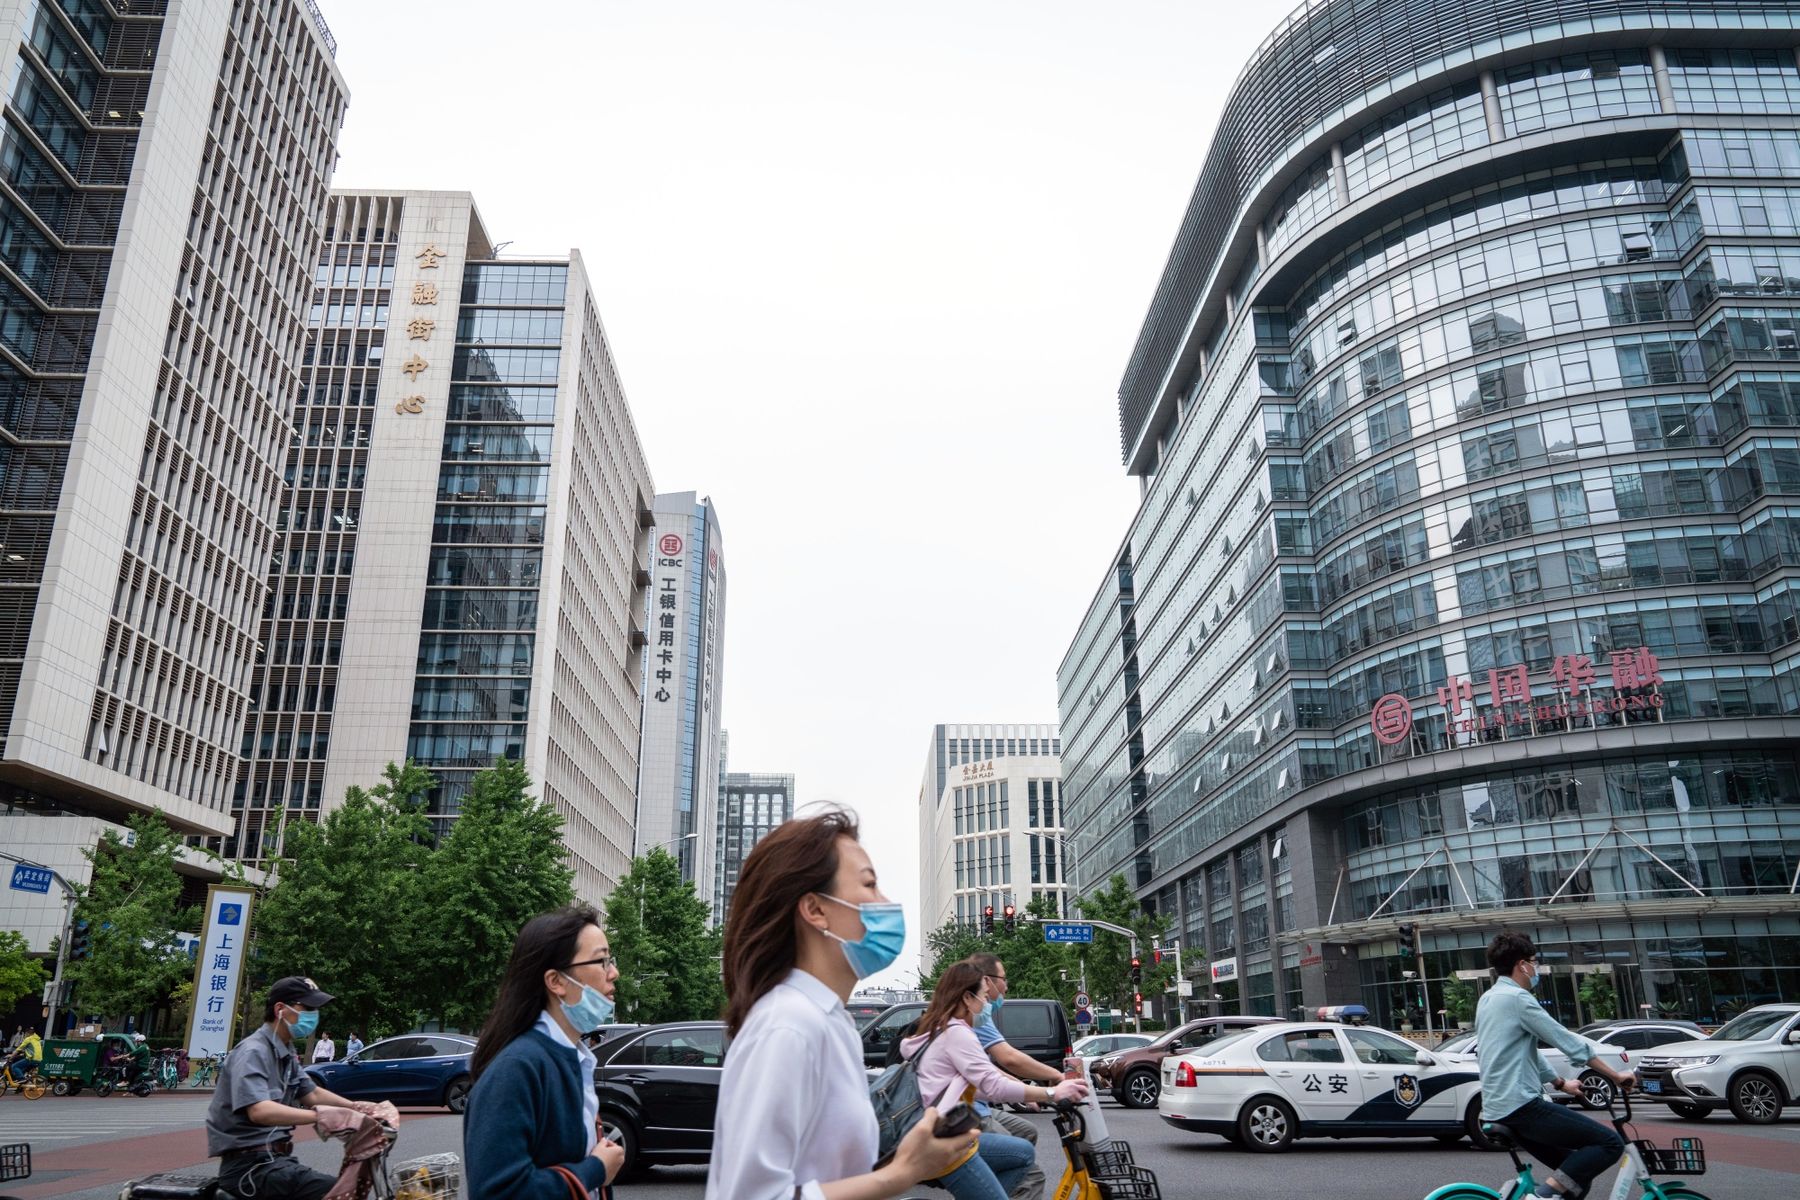
Báo cáo tài chính năm 2020 bị trì hoãn bấy lâu của Huarong được đưa ra vào ngày 29/8, chỉ hơn 1 tuần sau khi công ty này nhận được một kế hoạch giải cứu do Chính phủ Trung Quốc hậu thuẫn để tránh bờ vực sụp đổ.
Theo tin từ Bloomberg, niêm yết thông tin của Huarong tại thị trường chứng khoán Hồng Kông cho biết công ty lỗ 102,9 tỷ Nhân dân tệ, tương đương 15,9 tỷ USD trong năm 2020, khiến vốn cổ phần của cổ đông bị cắt giảm gần 85%. Giá trị tài sản của Huarong bị cắt giảm 107,8 tỷ Nhân dân tệ, và công ty thua lỗ 12,5 tỷ Nhân dân tệ từ tài sản tài chính. Trong nửa đầu năm, công ty này lãi 158 triệu Nhân dân tệ, nhưng mức vốn chủ chốt ở thời điểm cuối tháng 6 thấp hơn nhiều so với quy định.
SỐ PHẬN HUARONG, BÀI KIỂM TRA ĐỐI VỚI BẮC KINH
Báo cáo tài chính 2020 lẽ ra phải được Huarong công bố vào tháng 3/2020 nhưng đã bị trì hoãn cho tới nay. 5 tháng qua là khoảng thời gian đầy biến động của công ty này, cho tới khi Huarong mới đây nhận được gói giải cứu từ nhóm công ty tài chính lớn nhất Trung Quốc. Những rắc rối của Huarong đã trở thành “bài kiểm tra” lớn nhất trong nhiều thập kỷ về việc liệu Bắc Kinh có còn sẵn sàng bảo vệ các doanh nghiệp quốc doanh khỏi các lực lượng thị trường, trong bối cảnh Trung Quốc đẩy mạnh nỗ lực kiềm chế tăng trưởng nợ khi tình trạng vỡ nợ doanh nghiệp ở nước này lên tới mức kỷ lục.
Một đợt rà soát tài sản và đánh giá rủi ro vào năm ngoái “đã có ảnh hưởng lớn đến kết quả kinh doanh và là một bài học lớn trong lịch sử phát triển của công ty”, Chủ tịch Wang Zhanfeng của Huarong nói trong báo cáo. “Việc đã qua đã qua, nhưng gì đến sẽ đến. Chúng tôi sẽ học được bài học này và xem đó như một kinh nghiệm đắt giá và khao khát tiến lên phía trước”.
Huarong cho biết công ty có kế hoạch bán bớt những chi nhánh thuộc lĩnh vực kinh doanh không chủ chốt trong “tương lai gần” để tăng dòng vốn tạo ra từ nội bộ và để gia tăng mức vốn. Báo cáo không cung cấp thêm chi tiết nào về kế hoạch giải cứu, mà chỉ nói rằng bằng cách thực thi những biện pháp gồm bán tài sản và tăng vốn, công ty có thể đảm bảo hoạt động trong 12 tháng tới.
Hôm 18/8, các công ty quốc doanh gồm Citic Group, Công ty Đầu tư bảo hiểm Trung Quốc (CII) và Công ty Quản lý tài sản nhân thọ Trung Quốc (CLAM) nhất trí bơm vốn mới vào Huarong. Theo đó, Huarong sẽ nhận được 7,7 tỷ USD như một phần trong kế hoạch giải cứu, và quyền kiểm soát Huarong sẽ chuyển từ Bộ Tài chính Trung Quốc sang tay Citic. Nguồn thạo tin nói rằng kế hoạch còn đang được thảo luận và có thể thay đổi.
Huarong hiện gánh 238 tỷ USD nghĩa vụ nợ, bao gồm 20 tỷ USD trái phiếu quốc tế, và đã thu hút sự quan tâm đặc biệt của cộng đồng nhà đầu tư toàn cầu thời gian qua. Tổng nợ của công ty này ở thời điểm ngày 30/6 là 782 tỷ Nhân dân tệ, trong đó số nợ đáo hạn trong vòng 1 năm là 578 tỷ Nhân dân tệ. Huarong cảnh báo rằng sự suy giảm mạnh mẽ về kết quả kinh doanh và điều kiện tài chính có thể dẫn tới việc công ty phải thanh toán ngay số nợ khoảng 17,9 tỷ Nhân dân tệ.
Tỷ lệ đủ vốn (CAR) của Huarong vào thời điểm 30/6 là 6,32%, giảm từ mức 13,2% cùng kỳ năm ngoái. Quy định của Trung Quốc yêu cầu tỷ lệ đủ vốn tối thiểu 12,5% đối với các công ty quản lý nợ xấu, và vốn cấp 1 ít nhất 9%.
CÁI KẾT “ĐẮNG” CỦA VAY NỢ, ĐẦU TƯ TRÀN LAN
Tuần trước, tổ chức đánh giá tín nhiệm Moody’s cắt giảm định hạng tín nhiệm của Huarong và cảnh báo có thể tiếp tục hạ tín nhiệm công ty này trên cơ sở tình trạng xấu đi về vốn và khả năng lợi nhuận. Cổ phiếu Huarong hiện vẫn đang bị tạm ngừng giao dịch và đã giảm 67% so với khi chào sàn. Khi lên sàn chứng khoán vào năm 2015, Huarong nhận được sự hậu thuẫn của những nhà đầu tư nước ngoài lớn gồm Warburg Pincus và Goldman Sachs.
Huarong đã không thể huy động vốn từ thị trường trái phiếu kể từ quý 2 năm nay, cho dù công ty này vẫn trả nợ đúng hạn và đạt thoả thuận với các ngân hàng quốc doanh để đảm bảo rằng công ty có thể thực hiện đúng các nghĩa vụ cho tới ít nhất cuối tháng 8. Tháng 8 này, Huarong trấn an nhà đầu tư rằng công ty không có kế hoạch tái cơ cấu nợ và đã chuẩn bị cho các đợt thanh toán trái phiếu sắp tới.
Trong những năm gần đây, công ty quốc doanh vỡ nợ đã trở thành một hiện tượng ngày càng phổ biến ở Trung Quốc. Tuy nhiên, không có công ty nào trong số đó có tầm quan trọng hệ thống lớn như Huarong. Ngoài mối qua hệ gần gũi với Chính phủ Trung Quốc và mạng lưới mối quan hệ phức tạp với các định chế tài chính khác, Huarong còn là một trong những nhà phát hành trái phiếu quốc tế lớn nhất Trung Quốc và trái phiếu của công ty có trong danh mục đầu tư từ khắp Hồng Kông tới London và New York.
Theo một báo cáo hôm 17/8 của Bank of America (BAO), nếu Huarong mất định hạng khuyến nghị đầu tư, 56% số nhà quản lý quỹ đang nắm trái phiếu USD của Huarong sẽ buộc phải bán ra.
Huarong - cùng với China Cinda Asset Management Co., China Great Wall Asset Management Co. and China Orient Asset Management Co. - được lập nên để mua nợ xấu từ các ngân hàng Trung Quốc sau cuộc khủng hoảng tài chính châu Á. Ở thời điểm đó, sau nhiều thập kỷ ồ ạt cho vay đối với các công ty quốc doanh theo chỉ đạo của Chính phủ, các ngân hàng quốc doanh lớn nhất Trung Quốc phải gánh lượng nợ xấu khổng lồ.
Theo thời gian, các công ty quản lý nợ xấu mở rộng hoạt động khỏi nhiệm vụ ban đầu, tạo ra một “mê cung” các chi nhánh để tham gia vào các hoạt động tài chính khác nhau và vay nợ hàng tỷ USD từ thị trường trái phiếu. Dưới thời Chủ tịch cũ là ông Lai Xiaomin, Huarong có hoạt động rộng nhất trong số 4 công ty quản lý nợ xấu của Trung Quốc. Ông Lai bị cách chức vào năm 2018 và bị tử hình vào tháng 1/2021 vì nhiều tội danh gồm tham nhũng và hối lộ.
Đọc bài theo từ khoá

Khủng hoảng khí hậu đe dọa kinh tế thế giới: Cảnh báo từ 20 năm trước chưa được lắng nghe
Báo cáo Stern công bố cách đây 20 năm đã chỉ ra rằng chi phí không hành động trước biến đổi khí hậu lớn hơn chi phí ứng phó, đồng thời khẳng định tăng trưởng kinh tế có thể song hành với cắt giảm phát thải. Tuy nhiên, những mô hình kinh tế truyền thống vẫn đang khiến nhiều chính phủ, doanh nghiệp đánh giá thấp rủi ro khí hậu và chậm chuyển đổi…
Bản đồ tỷ lệ thất nghiệp trên thế giới năm 2026, Việt Nam thuộc nhóm thấp nhất
Tỷ lệ thất nghiệp dự báo năm 2026 có sự chênh lệch rõ rệt giữa các nền kinh tế, phản ánh bức tranh thị trường lao động rất khác nhau trên thế giới. Trong đó, Việt Nam thuộc nhóm nền kinh tế có tỷ lệ thất nghiệp thấp nhất...
Reuters: Mỹ đã chi 47 tỷ USD cho cuộc chiến với Iran
Thông tin về gánh nặng chi phí ngày càng tăng của Mỹ trong cuộc chiến ở Vùng Vịnh xuất hiện trong bối cảnh nước này chuẩn bị bước vào cuộc bầu cử giữa nhiệm kỳ...
Thị trường tài chính Indonesia đương đầu sức ép bán tháo vì cảnh báo của MSCI
Thị trường tài chính Indonesia tiếp tục chịu sức ép lớn khi nhà đầu tư đồng loạt bán ra cổ phiếu, trái phiếu chính phủ và đồng rupiah, trong bối cảnh lo ngại công ty cung cấp chỉ số MSCI có thể hạ hạng thị trường chứng khoán nước này...
Rủi ro tín dụng doanh nghiệp Nhật Bản tăng mạnh nhất kể từ 2022
Trong tháng 10, rủi ro tín dụng của doanh nghiệp Nhật Bản tăng mạnh nhất kể từ tháng 9/2022, gia tăng sức ép lên thị trường trái phiếu vốn đang phải hấp thụ lượng phát hành kỷ lục...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...