




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đã có 433 doanh nghiệp công bố lợi nhuận tăng 38,7% vượt mục tiêu 9 tháng, nhóm Phân bón và Lữ hành vượt trội


Tính chung 9 tháng năm 2024, lợi nhuận sau thuế của các doanh nghiệp này đạt mức tăng 38,7% cao hơn mục tiêu cả năm tăng 16,2%.

Tính đến ngày 22/10/2024 đã có 433 doanh nghiệp niêm yết đại diện 19,2% vốn hóa toàn thị trường công bố kết quả kinh doanh quý 3, bao gồm 5/27 Ngân hàng, 28/35 công ty chứng khoán và 395/1483 doanh nghiệp Phi tài chính, theo thống kê từ FiinTrade.
Tổng lợi nhuận sau thuế Q3/2024 của 433 doanh nghiệp tăng 28,3% so với cùng kỳ, thấp hơn mức tăng trong quý 2 trước đó tăng 42,2% chủ yếu do nền so sánh đã cao hơn.
Tính chung 9 tháng năm 2024, lợi nhuận sau thuế của các doanh nghiệp này đạt mức tăng 38,7% cao hơn mục tiêu cả năm tăng 16,2%.
Với Ngân hàng, 5/27 Ngân hàng bao gồm TCB, SSB, LPB, PGB, và KLB cùng báo cáo lợi nhuận tăng trưởng cao so với cùng kỳ, đạt mức tăng chung là 37,8%. Tuy nhiên, so với quý 2 trước đó, lợi nhuận sau thuế giảm 10% chủ yếu do thu nhập từ lãi và ngoài lãi kém đi (TCB), chi phí hoạt động tăng lên (LPB). Một điểm đáng chú ý là tỷ lệ Lãi & phí phải thu so với Thu nhập lãi trong xu hướng tăng ở cả TCB và LPB.
Với Chứng khoán, Qúy 3 là quý đáng thất vọng đối với ngành Chứng khoán khi lợi nhuận sau thuế của 29/35 công ty chứng khoán giảm 18,3% so với cùng kỳ và giảm 18,8% so với quý trước đó, tuy nhiên kết quả này không quá bất ngờ trong bối cảnh thị trường lình xình với thanh khoản thấp trong giai đoạn này.

Với Phi tài chính, nhóm có tăng trưởng vượt trội so với cùng kỳ là Phân bón (DHV, DDV, NFC), Chăn nuôi (DBC), Vật liệu xây dựng (BMP, VLB, VIT, HT1), Thép (HPG, TNS), Lữ hành (SAS, HGT), Cao su (TRC, DPR), Ô tô & Phụ tùng (HAX, CSM), Vận tải thủy (PDV).
Ngược lại, lợi nhuận của nhóm Than (CST, MDC), Nước (VCW), Dược phẩm (DHG, DMC) giảm so với cùng kỳ trong quý 3 (đảo chiều từ mức tăng trưởng cao trong quý 2). Với Công nghệ Thông tin (bị chi phối bởi FPT), tăng trưởng lợi nhuận duy trì ổn định ở mức 22,7%.

"Cá mập" Pyn Elite Fund báo lỗ nặng từ đầu năm do nắm giữ nhiều FPT, STB
Tính từ đầu năm đến hết tháng 10/2026, quỹ PYN Elite ghi nhận hiệu suất âm 14,68%, đánh dấu một năm kém tích cực sau hai năm liên tiếp đạt mức sinh lời cao trong năm 2024 và 2025.
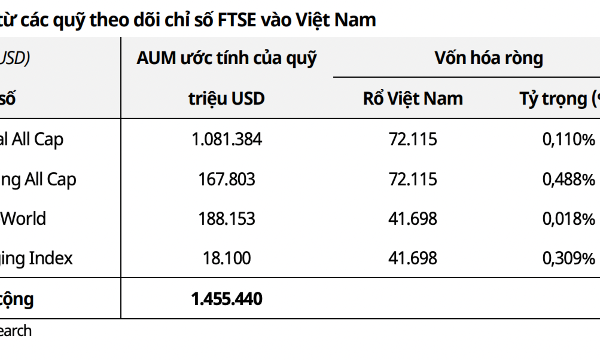
Nên theo dõi kỳ rà soát của FTSE Russell vào tháng 3/2027
Đây là kỳ rà soát bán niên đầu tiên sau khi Việt Nam được đưa vào chỉ số, qua đó xác định danh mục 27 cổ phiếu có được điều chỉnh hay không.
Dự báo lãi suất huy động tiếp tục giảm 0,3% từ nay tới cuối năm 2026
MBS dự báo lãi suất huy động có thể tiếp tục điều chỉnh giảm thêm 20–30 điểm cơ bản từ nay đến cuối năm 2026.
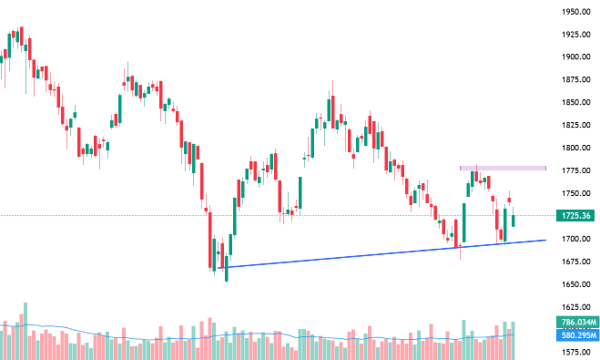
Xu thế dòng tiền: VN-Index có cơ hội tạo mô hình 2 đáy phục hồi?
Thị trường trải qua một tuần biến động mạnh thất thường khi tâm lý bị ảnh hưởng đáng kể từ các yếu tố ngoại biên. Điểm tích cực là VN-Index sau nhiều lần thử thách vẫn giữ vững được vùng hỗ trợ quanh 1700 điểm và cao hơn vùng đáy ngắn hạn tháng 10.
Quỹ ngoại: Tâm lý thận trọng nhà đầu tư trong nước đang tạo ra cơ hội tích lũy đặc biệt hấp dẫn
Khoảng cách giữa các yếu tố nền tảng kinh tế vững chắc, tăng trưởng tích cực và tâm lý thận trọng của nhà đầu tư đang tạo ra cơ hội tích lũy đặc biệt hấp dẫn.



Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







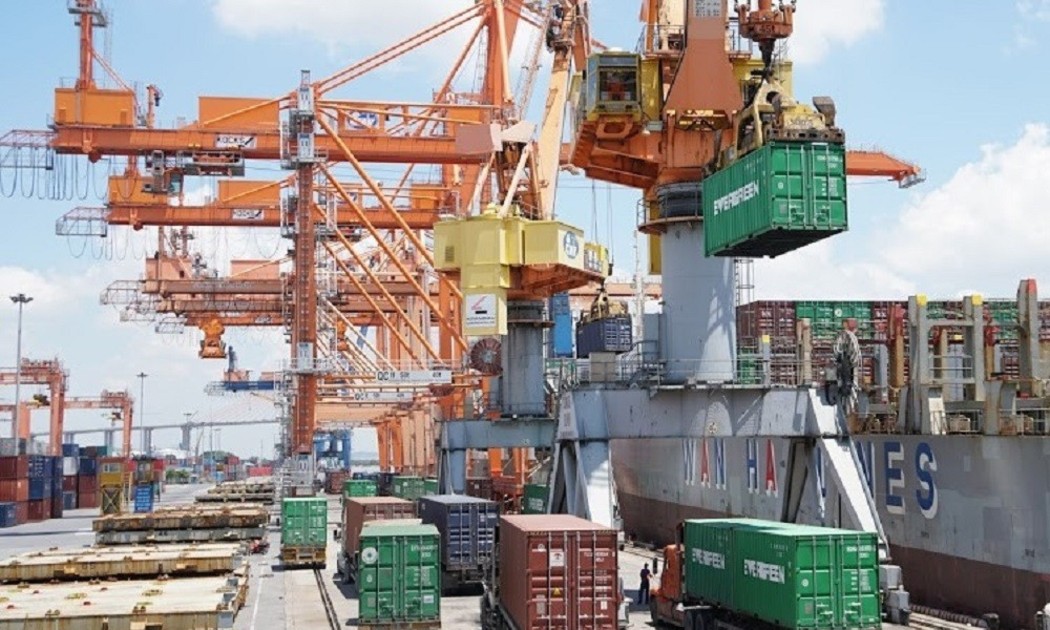
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

