




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


DGC triệu tập đại hội cổ đông bất thường 2026


Căn cứ theo quy định của Luật doanh nghiệp, 02 thành viên Hội đồng quản trị còn lại quyêt định hiệu tập Đại hội đồng cổ đông bất thường năm 2026 với thời gian họp vào ngày 8/5.
Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (mã DGC-HOSE) thông báo về việc triệu tập ĐHĐCĐ bất thường năm 2026.
Cụ thể: căn cứ Thông báo của Cơ quan Cảnh sát điều tra Bộ Công an về việc khởi tố vụ án “Gây ô nhiễm môi trường; Vi phạm quy định về nghiên cứu, thăm dò, khai thác tài nguyên; Vi phạm quy định về kế toán gây hậu quả nghiêm trọng”, xảy ra tại Công ty cổ phần Tập đoàn Hóa chất Đức Giang và các đơn vị liên quan.
Theo đó 03 thành viên Hội đồng quản trị của công ty là ông Đào Hữu Huyền - Chủ tịch HĐQT, ông Đào Hữu Duy Anh - Phó Chủ tịch HĐQT và ông Phạm Văn Hùng - Thành viên HĐQT đã bị khởi tố và bắt tạm giam. Như vậy, số lượng thành viên HĐQT còn lại ít hơn số lượng thành viên tối thiểu theo quy định của pháp luật.
Căn cứ theo quy định của Luật doanh nghiệp, 02 thành viên Hội đồng quản trị còn lại quyết định hiệu tập Đại hội đồng cổ đông bất thường năm 2026 với thời gian họp vào ngày 8/5.
Địa điểm họp sẽ được công ty theo thông báo trong giấy mời họp nhằm bầu bổ sung 03 thành viên Hội đồng quản trị và nội dung khác thuộc thẩm quyền của Đại hội đồng cổ đông (nếu có).
Trong báo cáo mới đây nhất của SHS Research, SHS Research cập nhật khuyến nghị "chưa khuyến nghị" với cổ phiếu DGC, trước thông tin Khởi tố vụ án xảy ra tại Tập đoàn Hóa chất Đức Giang và các đơn vị liên quan từ Bộ Công an: Ngày 14/3/2026, Cục Cảnh sát điều tra tội phạm về tham nhũng, kinh tế, buôn lậu đã khởi tố vụ án “Gây ô nhiễm môi trường; Vi phạm quy định về nghiên cứu, thăm dò, khai thác tài nguyên; Vi phạm quy định về kế toán gây hậu quả nghiêm trọng”, xảy ra tại Tập đoàn Hóa chất Đức Giang và các đơn vị liên quan; đồng thời, khởi tố đối với 14 bị can: Chủ tịch HĐQT Đào Hữu Huyền, Phó Chủ tịch HĐQT Đào Hữu Duy Anh cùng hàng loạt Giám đốc, Kế toán trưởng.
Theo SHS Research thì đây là thông tin tiêu cực với doanh nghiệp, có khả năng gây ảnh hưởng đến quá trình gia hạn giấy phép khai thác khai trường 25 vào cuối năm 2026. Đáng chú ý, nếu giấy phép không được gia hạn, DGC sẽ phải chuyển sang mua từ bên ngoài và nhập khẩu gần như toàn bộ quặng apatit thay vì tự chủ trên 80% nguồn quặng đầu vào như trước đây. Điều này sẽ gây áp lực lên giá vốn và tỷ suất lợi nhuận của doanh nghiệp.
Về dài hạn, việc có thể đánh mất lợi thế tự chủ nguyên vật liệu đầu vào sẽ khiến DGC bị chiết khấu định giá mạnh hơn và triển vọng tăng trưởng trong tương lai không rõ ràng. Diễn biến này còn có thể tạo tiền lệ cho xu hướng siết chặt quản lý trên toàn ngành hóa chất - khai khoáng.
Đồng thời, thông tin này cũng gây áp lực đáng kể lên giá cổ phiếu và không loại trừ khả năng công ty đối mặt với rủi ro về các chi phí pháp lý, môi trường phát sinh hoặc truy thu trong thời gian tới.
Theo SHS Research thì yếu tố theo dõi đối với DGC: Một là, tái cấu trúc sở hữu với khả năng diễn ra các thương vụ M&A hoặc thay đổi cổ đông chiến lược trong bối cảnh cấu trúc thượng tầng biến động;
Hai là, tính ổn định vận hành: Hiện tại, do tính chất phức tạp của vụ việc và thông tin còn đang được cập nhật, chúng tôi chưa đủ cơ sở để đánh giá đầy đủ khả năng duy trì hoạt động ổn định của doanh nghiệp.
Trước đó, SHS có khuyến nghị "khả quan" đối với DGC dựa trên các yếu tố cơ bản và đã có phần miễn trừ/cảnh báo rủi ro pháp lý & môi trường. Tuy nhiên, trước biến cố khởi tố nhân sự cấp cao này, SHS tạm thời đưa cổ phiếu DGC ra khỏi danh sách khuyến nghị và sẽ theo dõi đánh giá lại khi có đầy đủ thông tin hơn.
Năm 2025, Hóa chất Đức Giang ghi nhận doanh thu thuần hợp nhất đạt 11.262 tỷ đồng, tăng 14% so với năm trước (9.865 tỷ); Lợi nhuận sau thuế đạt 3.189 tỷ đồng, tăng nhẹ 3% so với năm 2024 (3.107 tỷ) và lãi cơ bản trên mỗi cổ phiếu (EPS) đạt 7.487 đồng, nhích nhẹ so với năm 2024 (7.392 đồng).
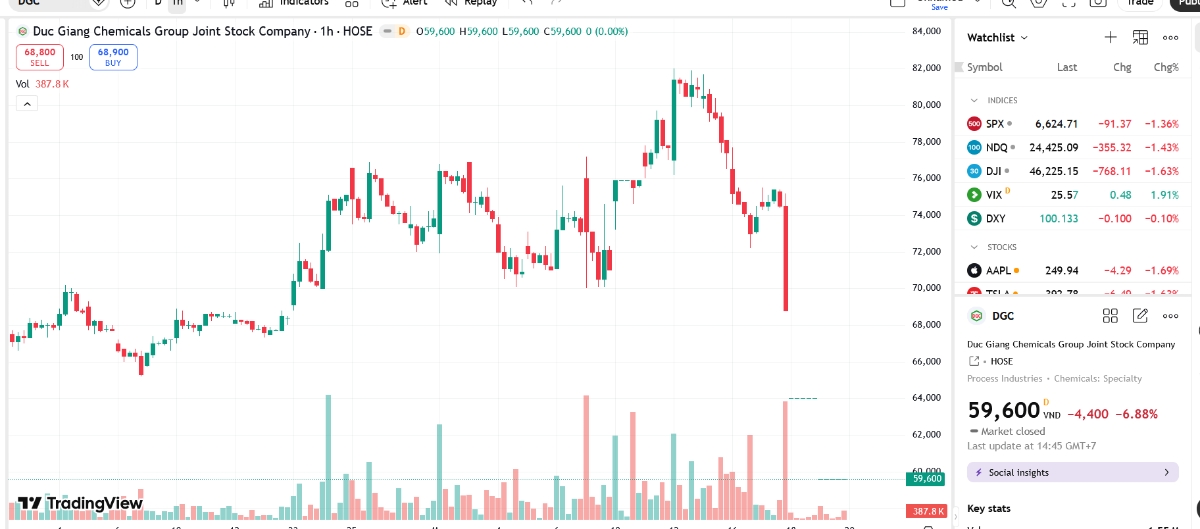
Chốt phiên giao dịch ngày 19/3, giá cổ phiếu này giảm thêm 6,88% xuống chỉ còn 59.600 đồng/cổ phiếu.
Bài liên quan
Đọc bài theo từ khoá


Phiên đấu giá hơn 79 triệu cổ phiếu SEA do SCIC sở hữu tiếp tục thất bại
Hết thời hạn đăng ký và đặt cọc (15h30 ngày 26/10/2026) không có nhà đầu tư đăng ký tham gia đấu giá mua lô cổ phần của công ty.
Em gái Chủ tịch NVL mua 30 triệu cổ phiếu, các thành viên ban điều hành đăng ký bán 25,8 triệu cổ
Công ty Cổ phần Tập đoàn Đầu tư Địa ốc No Va (mã NVL-HOSE) vừa thông báo một loạt giao dịch của bà Bùi Cao Ngọc Quỳnh, ông Dương Văn Bắc; ông Cao Trần Duy Nam và bà Trần Thị Thanh Vân.
9 tháng, MWG lãi hơn 9.600 tỷ, vượt 5% kế hoạch năm
9 tháng đầu năm, doanh thu thuần của MWG đạt 147.827 tỷ đồng và lợi nhuận sau thuế đạt 9.634 tỷ đồng, lần lượt tăng 30% và 93% so với cùng kỳ 2025.
FPT chốt danh sách cổ đông tạm ứng cổ tức đợt 1/2026
Ngày chốt danh sách cổ đông là ngày 30/11 và ngày thực hiện chi trả là 10/12/2026.
GVR chi 1.600 tỷ trả cổ tức năm 2025 bằng tiền
GVR sẽ trả cổ tức cho cổ đông bằng tiền mặt với tỷ lệ 4%, tương ứng cổ đông sở hữu 1 cổ phiếu sẽ được nhận 400 đồng. Ngày đăng ký cuối cùng thực hiện quyền là 11/11/2026.




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...