




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


HAG trả cổ tức bằng cổ phiếu HNG: Vỗ béo rồi… vắt sữa?


Ai thiệt, ai lợi trong kế hoạch chưa từng có tiền lệ trong lịch sử chứng khoán Việt?
Thị trường đang xôn xao chuyện Công ty Cổ phần Hoàng Anh Gia Lai (HAG - HOSE) sẽ sử dụng cổ phiếu của công ty con là Công ty Cổ phần Nông nghiệp Quốc tế Hoàng Anh Gia Lai (HNG - HOSE) để trả cổ tức cho cổ đông.
Câu chuyện pháp lý, lợi bên nào, thiệt bên nào, tính khả thi của kế hoạch, thậm chí là một tiền lệ chưa từng có được tạo ra, thì liệu sẽ còn đơn vị nào nối gót HAG để thực hiện kế hoạch “vắt sữa” công ty con?
Một điều khá lý thú nữa, là chỉ từ một câu chuyện “cỏn con” là trả cổ tức, tại sao doanh nghiệp lại phải lựa chọn kế hoạch phức tạp đến mức như vậy, phải thuê tư vấn để làm cái điều mà lâu nay tưởng như rất bình thường?
Chưa từng có
Nghị quyết Hội đồng Quản trị HAG ngày 30/11 vừa qua đã thống nhất chủ trương giao Ban Tổng giám đốc HAG làm việc với các tổ chức tư vấn, để có phương án trả cổ tức hoặc cổ phiếu thưởng cho cổ đông hiện hữu HAG bằng cổ phiếu của công ty con HNG, sao cho có lợi nhất cho cổ đông và đúng các quy định pháp luật hiện hành.
Đầu tiên, câu chuyện pháp lý của vấn đề này có đúng các quy định hiện hành hay không?
Do lâu nay việc trả cổ tức là vấn đề không có gì phức tạp, nên chỉ có những cách thức thông thường là trả cổ tức bằng tiền hoặc bằng cổ phiếu, thậm chí có thể là hiện vật.
“Tuy nhiên ở bất kỳ hình thức nào, nguyên tắc trả cổ tức đều phải căn cứ vào lợi nhuận sau thuế của công ty thực hiện trả”, ông Nguyễn Hoàng Hải, Tổng thư ký Hiệp hội Các nhà đầu tư tài chính (VAFI) cho biết.
Theo ông Hải, việc sử dụng cổ phiếu của công ty con để trả cổ tức cho cổ đông của công ty mẹ là điều chưa từng có tiền lệ, mặc dù trên thế giới vẫn có trong các trường hợp thâu tóm hay mua bán sáp nhập.
“Tôi cũng chưa biết cách thức HAG tiến hành như thế nào, vì điều này quá phức tạp, chưa có khung pháp lý, thậm chí theo tôi là không thể thực hiện được. Điều băn khoăn là tại sao HAG lại chọn một lối đi khó khăn như vậy cho một vấn đề đơn giản?”, ông Hải đặt câu hỏi.
Theo thông tin từ Công ty Cổ phần Chứng khoán Bản Việt (VCSC), thay vì trả cổ tức bằng cổ phiếu tỷ lệ 15% (theo mệnh giá), HAG sẽ trả cổ tức bằng cổ phiếu tỷ lệ 37% theo giá trị, vì cổ phiếu HNG hiện đang giao dịch tại mức 2,4 lần giá trị của HAG.
Việc căn cứ vào tỷ lệ nắm giữ của một cổ phiếu có thị giá thấp để phân phối khối lượng một cổ phiếu có thị giá cao hơn nhiều lần, trên lý thuyết thì cổ đông nắm giữ cổ phiếu thị giá thấp sẽ hưởng lợi. Đó là lý do tại sao khi thông tin được đưa ra, giá cổ phiếu HAG lại tăng, trong khi giá HNG lại giảm.
Tuy nhiên tính hai mặt của vấn đề đưa đến hậu quả đương nhiên, là lợi của người này sẽ gây thiệt cho người khác. Do HNG đã niêm yết, đã là công ty đại chúng chứ không phải là công ty con đơn thuần một vài thành viên hay HAG sở hữu toàn bộ, cổ đông của HNG sẽ chịu thiệt.
Trong trường hợp HNG phải phát hành thêm cổ phiếu để trả cổ tức cho cổ đông của HAG, HNG sẽ không nhận được tiền mặt như hình thức phát hành thông thường. Số lượng cổ phiếu lưu hành tăng lên, trong khi giá trị công ty không đổi, đồng nghĩa công ty bị giảm giá trị, giá cổ phiếu sẽ giảm.
Khi đó cổ đông của HNG sẽ chịu thiệt. Vấn đề đặt ra là liệu đại hội cổ đông HNG có đồng ý chịu thiệt như vậy hay không?
Đương nhiên với tỷ lệ sở hữu lớn của HAG, nếu vấn đề này được đưa ra đại hội cổ đông HNG thì kế hoạch sẽ được thông qua. Nhưng câu chuyện quyền lợi của cổ đông thiểu số sẽ như thế nào?
Nghị quyết Hội đồng Quản trị HAG như đã dẫn ở trên có yêu cầu lên kế hoạch trả cổ tức sao cho “có lợi nhất cho cổ đông”. Cổ đông ở đây là cổ đông của công ty nào? Làm sao một cổ đông sau một đêm thấy tỷ lệ sở hữu của mình giảm xuống, chưa kể giá cũng giảm, lại là có lợi được?
Rủi ro với ngay HAG
Đối với cổ đông HAG, kế hoạch này là có lợi - vì nghị quyết Hội đồng Quản trị yêu cầu như vậy. Tuy nhiên cũng không phải hoàn toàn là phi rủi ro.
Thứ nhất có thể là rủi ro thanh khoản. Không dễ dàng chuyển đổi cổ phiếu cổ tức thành tiền mặt vì HNG giao dịch ít.
Thứ hai, nhà đầu tư HAG có thể không thích cổ phiếu HNG, hoặc việc phân bổ tỷ trọng đầu tư của danh mục không được phép đầu tư HNG, họ lại phải nhận cổ phiếu này.
Vấn đề nữa mang tính kỹ thuật, là tỷ lệ quy đổi sẽ như thế nào để có được một tỷ lệ cổ tức “chéo” như vậy? Hiện chưa có bất kỳ thông tin chính thức nào, nhưng với việc giá cổ phiếu HNG biến động theo giá thị trường, việc ấn định một tỷ lệ quy đổi sẽ không mang tính chắc chắn.
Thông lệ quốc tế cho phép các công ty lỗ vẫn có thể trả cổ tức bằng nguồn vay mượn, nhưng ở Việt Nam lại là chuyện khác. Các thao tác kế toán xử lý vấn đề này thế nào đối với cả công ty mẹ lẫn công ty con? Thậm chí việc điều chỉnh giá tại ngày không hưởng quyền sẽ được tính như thế nào?
Điều lo ngại hơn là một tiền lệ khi đã xảy ra, liệu có tình trạng hàng loạt công ty mẹ khác “vắt sữa” các công ty con hay không?
Điều gì sẽ phân định trường hợp này được phép “vắt”, còn trường hợp khác thì không?

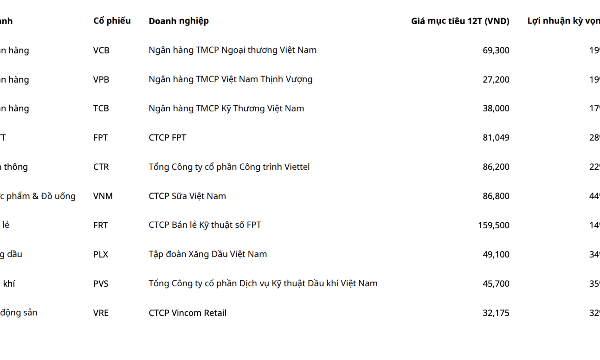
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
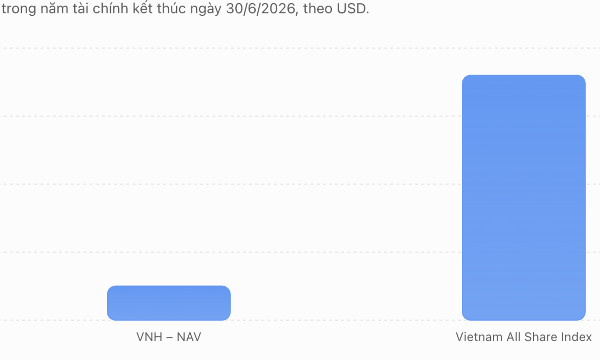
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
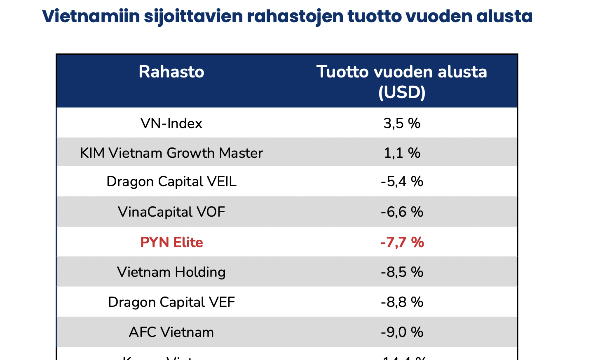
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
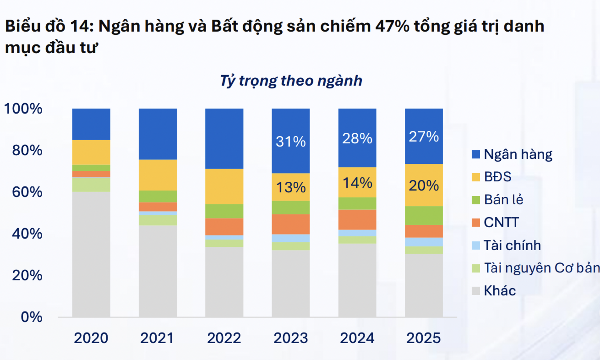
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.





Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






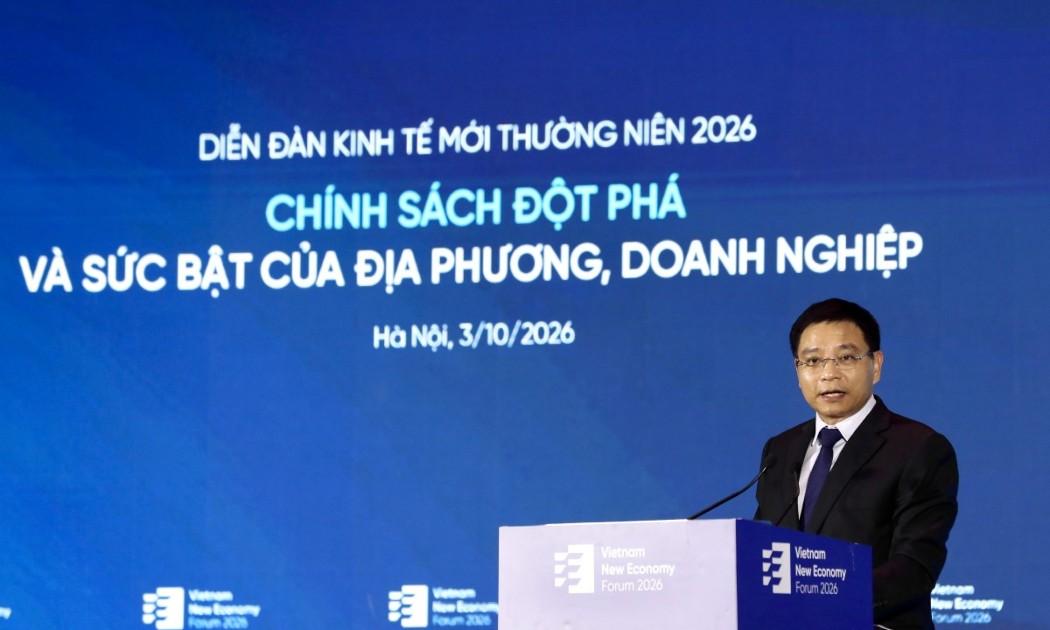
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...