Kiến nghị làm rõ quy định về thuế giá trị gia tăng đối với nhà cung cấp nước ngoài
PPhương Linh
Chọn cỡ chữ
VCCI đề xuất cần làm rõ quy định rõ về trường hợp thuế giá trị gia tăng của nhà cung cấp nước ngoài do những sự không đồng nhất giữa quy định tại Nghị định 70/2025/NĐ-CP và Dự thảo Thông tư quy định chi tiết một số điều của Luật Thuế giá trị gia tăng...
Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) vừa có công văn gửi Bộ Tài chính góp ý Dự thảo Thông tư quy định chi tiết một số điều của Luật Thuế giá trị gia tăng và hướng dẫn thực hiện Nghị định quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
CHƯA THỐNG NHẤT GIỮA CÁC VĂN BẢN PHÁP LUẬT
Tại Điều 5, Dự thảo quy định Tổ chức tại Việt Nam nộp thay nghĩa vụ thuế phải nộp của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam, nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam phải có chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài để khấu trừ thuế giá trị gia tăng đầu vào.
VCCI đề nghị cơ quan soạn thảo cân nhắc 2 nội dung sau:
Thứ nhất, nhà cung cấp xuất hoá đơn theo thông lệ quốc tế và tự tính thuế thu nhập doanh nghiệp, thuế giá trị gia tăng theo phương pháp trực tiếp để khai nộp cho cơ quan thuế Việt Nam. Đồng thời, nhà cung cấp cũng thể hiện khoản thuế giá trị gia tăng đã khai nộp cho cơ quan thuế trên hoá đơn và yêu cầu phía Việt Nam trả lại khoản thuế giá trị gia tăng này cho nhà cung cấp. Điều này đồng nghĩa, bên Việt Nam không trực tiếp đi nộp thuế giá trị gia tăng cho cơ quan thuế.
Theo VCCI, quy định tại Nghị định 70/2025/NĐ-CP tạo điều kiện cho các doanh nghiệp Việt Nam có thể dựa vào hoá đơn điện tử được nhà cung cấp nước ngoài đăng ký sử dụng ở Việt Nam để khấu trừ thuế giá trị gia tăng đầu vào. Tuy nhiên, quy định tại Dự thảo yêu cầu doanh nghiệp trong nước phải có “chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài” có thể dẫn đến cách hiểu là phía Việt Nam là bên kê khai nộp thuế thay cho nhà cung cấp nước ngoài. Điều này cũng tạo ra mâu thuẫn với cơ chế tự khai tự nộp theo quy định tại Nghị định 70.
Do đó, VCCI đánh giá, quy định này không phù hợp đối với trường hợp là nhà cung cấp nước ngoài đã đăng ký nộp thuế trực tiếp trên e-portal (công thông tin điện tử) của cơ quan thuế tại Việt Nam.
Thứ hai, theo khoản 1 Điều 11 Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020/NĐ-CP, nếu nhà cung cấp nước ngoài đăng ký tự nguyện sử dụng hoá đơn điện tử thì đăng ký sử dụng hoá đơn điện tử thông qua Cổng thông tin điện tử dành cho nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam của Tổng cục Thuế.
Do đó, nhằm đảm bảo tính thống nhất và minh bạch trong thủ tục, VCCI đề nghị cơ quan soạn thảo quy định rõ về trường hợp thuế giá trị gia tăng của nhà cung cấp nước ngoài.
MỘT SỐ QUY ĐỊNH KHÔNG PHÙ HỢP CẦN ĐIỀU CHỈNH
Điều 6.1.c Dự thảo quy định tổ chức, cá nhân nước ngoài thực hiện một phần hoặc toàn bộ hoạt động phân phối hàng hóa, cung cấp dịch vụ tại Việt Nam nhưng vẫn là chủ sở hữu đối với hàng hóa giao cho tổ chức Việt Nam; hoặc chịu trách nhiệm về chi phí phân phối, cũng như chất lượng hàng hóa và dịch vụ giao cho tổ chức Việt Nam là đối tượng áp dụng thuế giá trị gia tăng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam. VCCI cho biết doanh nghiệp phản ánh quy định này là không phù hợp.
“Cơ quan soạn thảo suy đoán rằng quy định trên đảm bảo nhà thầu nước ngoài từ các doanh nghiệp nước ngoài phân phối hàng hoá tại Việt Nam mà không cần hiện diện thương mại tại Việt Nam vẫn chịu thuế. Tuy nhiên, có trường hợp tổ chức nước ngoài chỉ giao hàng tại cửa khẩu nước ngoài và không sử dụng kèm dịch vụ nào từ doanh nghiệp nhận giao tại Việt Nam. Sau đó, tổ chức nước ngoài lại mua dịch vụ từ một doanh nghiệp khác.Vậy trong trường hợp này, dịch vụ mua bổ sung sau có nằm trong diện áp dụng thuế giá trị gia tăng không? Do đó, đề nghị cơ quan soạn thảo làm rõ quy định này”, công văn của VCCI nêu.
Ngoài ra, quy định về hàng hoá, dịch vụ chịu thuế giá trị gia tăng áp dụng cho tổ chức, cá nhân nước ngoài trong Dự thảo cũng không đồng nhất.
Cụ thể, Điều 6.3.b Dự thảo nêu rõ, áp dụng thuế giá trị gia tăng đối với hàng hoá được cung cấp theo hợp đồng dưới hình thức điểm giao nhận hàng hoá nằm trong lãnh thổ Việt Nam. Trong khi đó, Điều 6.2 Dự thảo quy định không áp dụng thuế giá trị gia tăng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam giao hàng tại cửa khẩu Việt Nam hoặc tại cửa khẩu nước ngoài. Trước tình hình này, VCCI kiến nghị cơ quan soạn thảo cân nhắc bỏ “điểm nhận” tại Điều 6.3.b.
Cuối cùng, Điều 6.2.c Dự thảo quy định tổ chức, cá nhân nước ngoài có thu nhập từ dịch vụ được cung cấp và tiêu dùng ngoài Việt Nam không áp dụng thuế giá trị gia tăng. Đồng thời, không áp dụng thuế giá trị gia tăng cho dịch vụ đào tạo của các tổ chức, cá nhân nước ngoài cung cấp cho tổ chức Việt Nam nhưng dịch vụ được thực hiện ở nước ngoài quy định tại Điều 6.2.b5 Dự thảo này.
“Địa điểm cung cấp dịch vụ không quyết định phạm vi đánh thuế giá trị gia tăng và đã được phản ánh rõ tại quy định của Luật Thuế giá trị gia tăng. Trong khi đó, Dự thảo không nêu rõ “dịch vụ đào tạo” bao gồm những dịch vụ nào”, VCCI giải thích
Do đó, VCCI cho rằng cơ quan bỏ cụm từ “cung cấp” trong Điều 6.2.c và làm rõ về khái niệm “dịch vụ đào tạo” tại Điều 6.2.b5 để đảm bảo tính hợp lý.
Sau hơn nửa tháng Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất huy động và cho vay, mặt bằng lãi suất đã bắt đầu điều chỉnh. Tuy nhiên, mức giảm của lãi suất cho vay thực tế mới đạt 0,2–0,5%, thấp hơn mức giảm 1,5–2% đối với các khoản vay phục vụ sản xuất, kinh doanh và lĩnh vực ưu tiên…
Trong tuần này, ngày 6/11/2026, Ngân hàng TMCP Quân đội (MB) sẽ tổ chức Diễn đàn Kinh tế thường niên lần thứ 12 – MB Economic Insights 2026 với chủ đề "Khơi thông nguồn vốn, thích ứng nhanh trước biến động" tại TP. HCM.
Sau nhiều năm đẩy mạnh số hóa quy trình, nghiệp vụ, các ngân hàng đang mở rộng ứng dụng trí tuệ nhân tạo (AI), hướng tới mô hình AI có thể tự thực hiện một số nhiệm vụ dưới sự giám sát của con người. Tuy nhiên, quá trình này đối mặt với 4 thách thức lớn: dữ liệu phân mảnh, quy trình rời rạc, năng lực kiểm soát hành động của AI và bảo đảm chủ quyền dữ liệu...
Trước áp lực CPI bình quân 10 tháng tăng 4,57%, cao hơn mục tiêu cả năm, Bộ Tài chính xác định 5 nhóm giải pháp trọng tâm để kiểm soát lạm phát những tháng cuối năm. Việc giảm thuế xăng và giá điện được kỳ vọng góp phần hạ CPI, giảm chi phí cho doanh nghiệp và người dân.
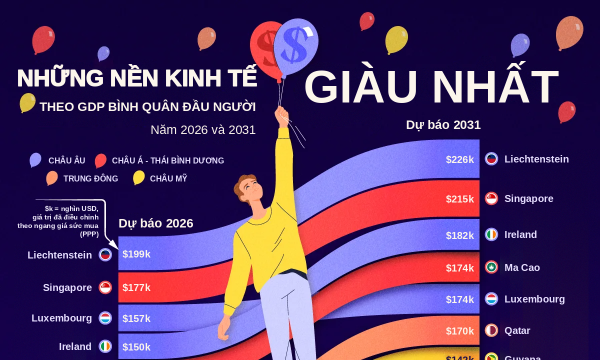
Từ nay tới năm 2031, GDP bình quân đầu người của những nền kinh tế giàu nhất thế giới được dự báo tiếp tục tăng lên. Tuy nhiên, mức tăng vượt trội tại các nước giàu tài nguyên năng lượng có thể làm thay đổi trật tự trên bảng xếp hạng...
Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.
Trưa ngày 4/11, tại Họp báo Chính phủ thường kỳ, việc điều chỉnh thuế TTĐB đối với xăng về 0% và giảm giá bán lẻ điện 2% tác động như thế nào tới CPI; kịch bản điều hành giá để kiểm soát CPI theo mục tiêu hai tháng cuối năm... được Lãnh đạo Bộ Tài chính làm rõ.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...