


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Người mua nhà lo lắng khi khả năng tiếp cận vốn ngày càng hạn chế


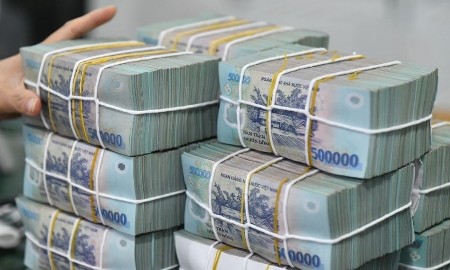
Theo chuyên gia, các ngân hàng thương mại đã sử dụng gần hết hạn mức tăng trưởng tín dụng trong năm 2022. Vì vậy, khả năng tăng lãi suất cho vay để giữ đà tăng trưởng lợi nhuận là điều khó tránh. Điều này cũng khiến việc tiếp cận nguồn vốn tín dụng để mua nhà của người dân càng hạn chế…
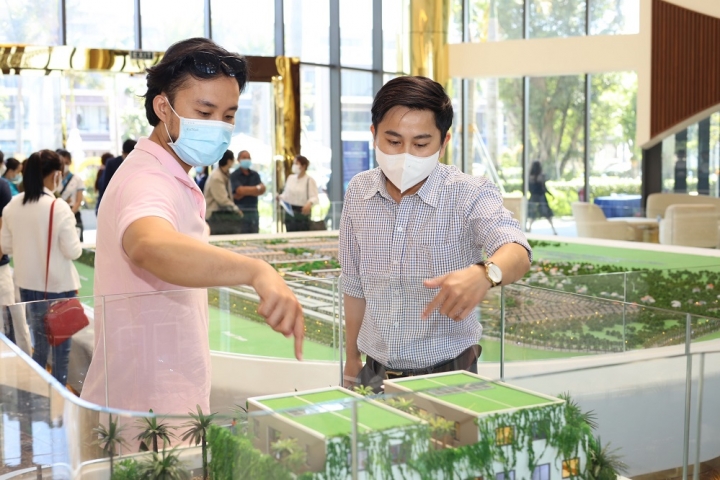
Hiện nay, nhiều ngân hàng bắt đầu điều chỉnh tăng lãi suất huy động tiền gửi cho các kỳ hạn.
DỰ BÁO LÃI SUẤT VAY SẼ SỚM ĐIỀU CHỈNH
Thông báo mới nhất của Vietcombank cho biết hình thức gửi tại quầy các kỳ hạn 1-3 tháng được ngân hàng tăng 1 điểm phần trăm lên 4,1-4,4%/năm; kỳ hạn 12 tháng tăng 0,8 điểm phần trăm lên 6,4%/năm và các kỳ hạn 24 tháng trở lên được điều chỉnh tăng 1 điểm phần trăm, hiện cùng ở mức 6,4%/năm. Với gửi tiết kiệm online, mức tăng của Vietcombank còn lớn hơn. Kỳ hạn 1 tháng là 4,6%/năm; kỳ hạn 3 tháng là 4,9%/năm, cao hơn 1,2-1,3 điểm phần trăm so với biểu lãi suất cũ. Với kỳ hạn 12 tháng, 24 tháng hình thức gửi online, ngân hàng này áp dụng mức lãi suất cao nhất là 6,8%/năm, tăng 1 điểm phần trăm so trước đó.
Tại VietinBank, lãi suất kỳ hạn 1 tháng – dưới 3 tháng tăng thêm 1 điểm phần trăm, lên 4,1%/năm, lãi suất từ 3 tháng – dưới 6 tháng tăng lên 4,4%/năm. Kỳ từ 12 tháng trở lên, ngân hàng này áp dụng mức lãi suất mới 6,4%/năm, cao hơn 0,8 điểm phần trăm so với trước.
Tương tự, tại Agribank, kỳ hạn 1-2 tháng được niêm yết mức 4,1%/năm; kỳ hạn 3-5 tháng 4,4%/năm. Với kỳ hạn từ 12 tháng trở lên, Agribank cũng nâng mạnh lãi suất lên mức 6,4%/năm, cùng tăng 0,8 điểm phần trăm.
Bên cạnh lãi suất huy động, qua tìm hiểu, hiện mức lãi suất vay mua nhà tại các ngân hàng đang dao động từ 4,99 - 9%/năm. Như MSB áp dụng mức thấp nhất 4,99%/năm, PVcomBank có lãi suất vay ưu đãi cố định là 5%/năm trong 6 tháng đầu tiên, kể từ những tháng tiếp theo, khách hàng sẽ phải trả mức lãi suất 12%. TPBank cho vay lãi suất từ 5,9%/năm với thời gian tối đa là 30 năm, SCB từ 7,9%/năm với thời hạn lên đến 25 năm…
Trước tình hình này, Giám đốc Khối kinh doanh của batdongsan.com Lê Đình Hảo phân tích, động thái tăng lãi suất huy động dự báo sẽ kéo theo lãi suất vay tăng vào thời gian tới. Mặc dù Ngân hàng nhà nước mở thêm room tín dụng cho các ngân hàng thương mại từ 0,7-4%, nhưng rất nhiều ngân hàng đã dùng hết hoặc gần hết room, nên kéo theo hạn mức tín dụng cho vay còn lại trong năm 2022 rất ít, dẫn đến những áp lực về lãi vay.
Mặt khác, hiện tình hình địa chính trị thế giới tiếp tục diễn biến phức tạp, nhiều quốc gia chìm trong khủng hoảng vì lạm phát lập kỷ lục, phá đỉnh hàng chục năm. Khi lạm phát tăng, lãi suất không thể không tăng, bởi bản chất của việc tăng lãi suất là giảm lượng tiền lưu thông trong thị trường nhằm kiềm chế lạm phát, ổn định nền kinh tế. Mới đây nhất FED đã tăng lãi suất lần thứ 5, cùng với tỷ lệ lạm phát tại Việt Nam 3 quý của năm 2022 có dấu hiệu tăng lên, khiến Ngân hàng Nhà nước Việt Nam không thể không tăng lãi suất điều hành.
Từ các yếu tố đó, việc tăng lãi suất cho vay điều khó tránh khỏi. Do vậy thời gian tới, người mua bất động sản sẽ phải lo lắng khi khả năng tiếp cận dòng vốn ngày càng hạn chế.
Qua báo cáo của các đơn vị khảo sát thị trường, mức độ quan tâm đến bất động sản trên cả nước đã giảm, kể từ thời điểm tháng 3/2022. So với quý 2/2022, trong quý 3/2022, nhu cầu tìm mua bất động sản tại Hải Phòng ước giảm 19%, Đà Nẵng giảm 12%, Cần Thơ giảm 14%. Còn ở Hà Nội, ước tính mức độ quan tâm đến bất động sản bán giảm 3% so với quý 1/2022...
NÊN TÍNH TOÁN SAO CHO PHÙ HỢP
Là người vay vốn ngân hàng mua nhà, chị Hồng Minh, quận Cầu Giấy chia sẻ rằng gia đình chị vay ngân hàng gần 2 tỷ đồng để mua căn hộ trên phố Trần Thái Tông. Thời điểm đó, chị vay với lãi suất 8,29% cho năm đầu tiên, theo tính toán, mức lãi suất sau thời hạn ưu đãi sẽ dao động khoảng tầm 9,69-10,29%. Tuy nhiên khi sắp hết thời gian ưu đãi, lãi suất lại có dấu hiệu tăng lên khiến chị đứng ngồi không yên.
Cũng do dự bởi các ngân hàng đồng loạt tăng lãi suất huy động, chị Vân Anh, quận Hoàn Kiếm cho hay, “Gia đình tôi đang tìm hiểu một căn chung cư mới xây gồm 2 phòng ngủ, giá khoảng 3,9 tỷ đồng mà chưa đủ tiền nên tôi muốn vay ngân hàng 1,5 tỷ đồng, nhưng căn cứ thực tế hiện nay, tôi cần tính toán lại”.
Trước sự băn khoăn của người muốn vay mua nhà, Phó tổng giám đốc batdongsan.com Nguyễn Quốc Anh nêu, lãi suất thời gian qua nhận được rất nhiều sự quan tâm. Đây là yếu tố quan trọng quyết định tới việc có mua, hoặc mua được nhà hay không. Giữa bối cảnh khó khăn phải cân nhắc sao cho phù hợp vì thực tế vẫn còn giải pháp khả quan như đi thuê nhà. Hơn nữa thị trường đang có nhiều yếu tố bất định, việc tiếp cận khoản vay không dễ dàng, hoặc chi phí lãi vay cao, việc người ta thay vì mua thì tạm thuê cũng đáng suy nghĩ.
“Nói như thế không có nghĩa, việc người dân có nhà không quan trọng, nhưng cần sắp xếp thứ tự sao cho phù hợp từng giai đoạn của nền kinh tế”, vị chuyên gia này bày tỏ.
Đưa ra ý kiến, PGS.TS. Đinh Trọng Thịnh, Giảng viên cao cấp Học viện Tài chính nhấn mạnh rằng nhu cầu vay vốn mua nhà vẫn rất lớn trong bối cảnh thu nhập người lao động còn hạn chế. Tuy nhiên, nền kinh tế cả nước đang vào giai đoạn phục hồi, nhu cầu về vốn tăng mạnh khiến các ngân hàng buộc phải tăng lãi suất huy động để hút dòng tiền và kéo theo là tăng lãi suất cho vay.
“Nếu vay mua nhà, người đi vay nên cân nhắc khả năng chi trả cả lãi lẫn gốc ngân hàng. Ngoài ra không nên chi quá 30% thu nhập cho khoản vay, cần ước tính giá trị căn nhà dự định mua dựa trên mức thu nhập cùng tiền mặt có sẵn. Bên cạnh đó, tùy vào hoàn cảnh, điều kiện mỗi gia đình mà chỉ vay trong khả năng trả nợ”, ông Thịnh nói.
Liên quan vấn đề này, Giám đốc cấp cao Savills Việt Nam Sử Ngọc Khương đánh giá, hiện nay thị trường bất động sản đang chịu tác động bởi một loạt yếu tố như áp lực tăng giá, lạm phát tăng, nguồn vốn bị siết chặt. Trong đó, việc siết chặt tín dụng bất động sản có thể khiến thị trường gặp khó khăn một thời gian nhất định và ảnh hưởng đến tính thanh khoản của tài sản. “Theo góc nhìn của tôi, việc cùng lúc siết chặt các nguồn vốn đổ vào bất động sản nên được cân nhắc, bởi điều này không chỉ tác động tới doanh nghiệp mà còn cả với phía người mua bất động sản với mục đích không phải đầu cơ”, ông Khương nói.
Đọc bài theo từ khoá


Giữ nguyên phương án HĐND cấp tỉnh ban hành, sửa đổi bảng giá đất, hệ số điều chỉnh
Đối với hệ số điều chỉnh giá đất, Phó Thủ tướng Hồ Quốc Dũng nhấn mạnh giữ nguyên phương án HĐND cấp tỉnh ban hành, sửa đổi bảng giá đất và cả hệ số điều chỉnh giá đất...
Hà Nội đẩy nhanh tiến độ hai khu đô thị đa mục tiêu
Thành phố Hà Nội đang tập trung đẩy nhanh tiến độ dự án Khu đô thị đa mục tiêu Bắc Thăng Long Urban City và Khu đô thị đa mục tiêu tại các xã Thư Lâm, Đông Anh, với trọng tâm là hoàn thành giải phóng mặt bằng, đầu tư hạ tầng kỹ thuật và bảo đảm quỹ nhà tái định cư cho người dân...
Kinh tế 10 tháng năm 2026: Động lực tăng trưởng và bài toán nâng cao năng lực nội sinh
Đằng sau những con số tăng trưởng ấn tượng của kinh tế 10 tháng còn nhiều vấn đề cần được nhìn nhận thấu đáo. Đà tăng trưởng sản xuất đang đối mặt với trở ngại về đơn hàng xuất khẩu và nguồn cung nguyên vật liệu; vốn FDI đăng ký tăng mạnh nhưng mức độ lan tỏa đến khu vực kinh tế trong nước còn hạn chế; xuất khẩu tiếp tục phụ thuộc lớn vào khu vực FDI; nhập khẩu tăng nhanh hơn xuất khẩu; sức mua trong nước chưa tạo được động lực tương xứng với quy mô nền kinh tế. Trong khi đó, áp lực chi phí đầu vào và mặt bằng giá cả vẫn hiện hữu.
Beachtro Tower kiến tạo cuộc sống đậm chất điện ảnh giữa phố biển Blanca City
Có những khung cảnh tưởng chỉ hiện diện trên màn ảnh rộng: Biển xanh trải dài trong nắng, những phút giây thảnh thơi bên mặt nước, hay đêm phố biển lung linh ánh sáng và âm nhạc… đều sẽ trở thành một phần trong cuộc sống thường nhật tại Beachtro Tower - tổ hợp căn hộ biển sở hữu lâu dài thuộc Blanca City.
New Tashkent: Bài học quy hoạch từ một đô thị mới của Uzbekistan
Uzbekistan đang xây dựng New Tashkent, thành phố mới có quy mô gần 20.000 ha, hướng tới đáp ứng nhu cầu sinh sống của 2 triệu người. Không chỉ là dự án mở rộng thủ đô, công trình này còn cho thấy cách một quốc gia tổ chức lại không gian đô thị, kết hợp quy hoạch bất động sản với hạ tầng, giao thông, dịch vụ và thu hút đầu tư tư nhân…






Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







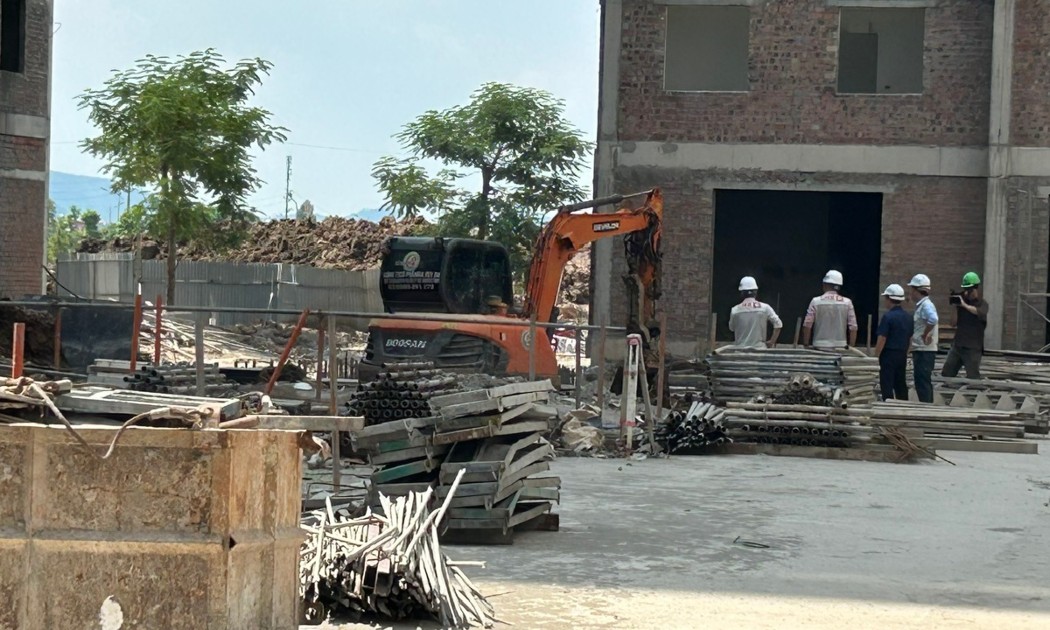
 Lãnh đạo Bộ Xây dựng thông tin về quy định mua nhà ở xã hội
Về phát triển nhà ở xã hội, cả nước đang triển khai xây dựng 293 dự án với quy mô 363.065 căn. Dự kiến hết năm nay, cả nước sẽ hoàn thành 87.601 căn.
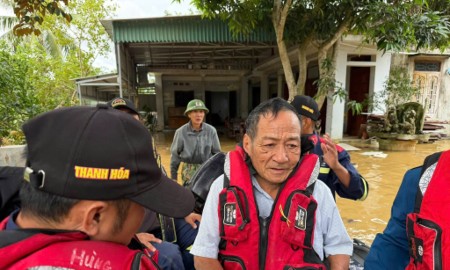

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...