


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhóm quỹ ngoại Dragon Capital rời ghế cổ đông lớn tại FPT Retail


Nhóm quỹ ngoại Dragon Capital vừa báo cáo về sở hữu liên quan đến cổ đông lớn Công ty Cổ phần Bán lẻ Kỹ thuật số FPT (mã FRT-HOSE).
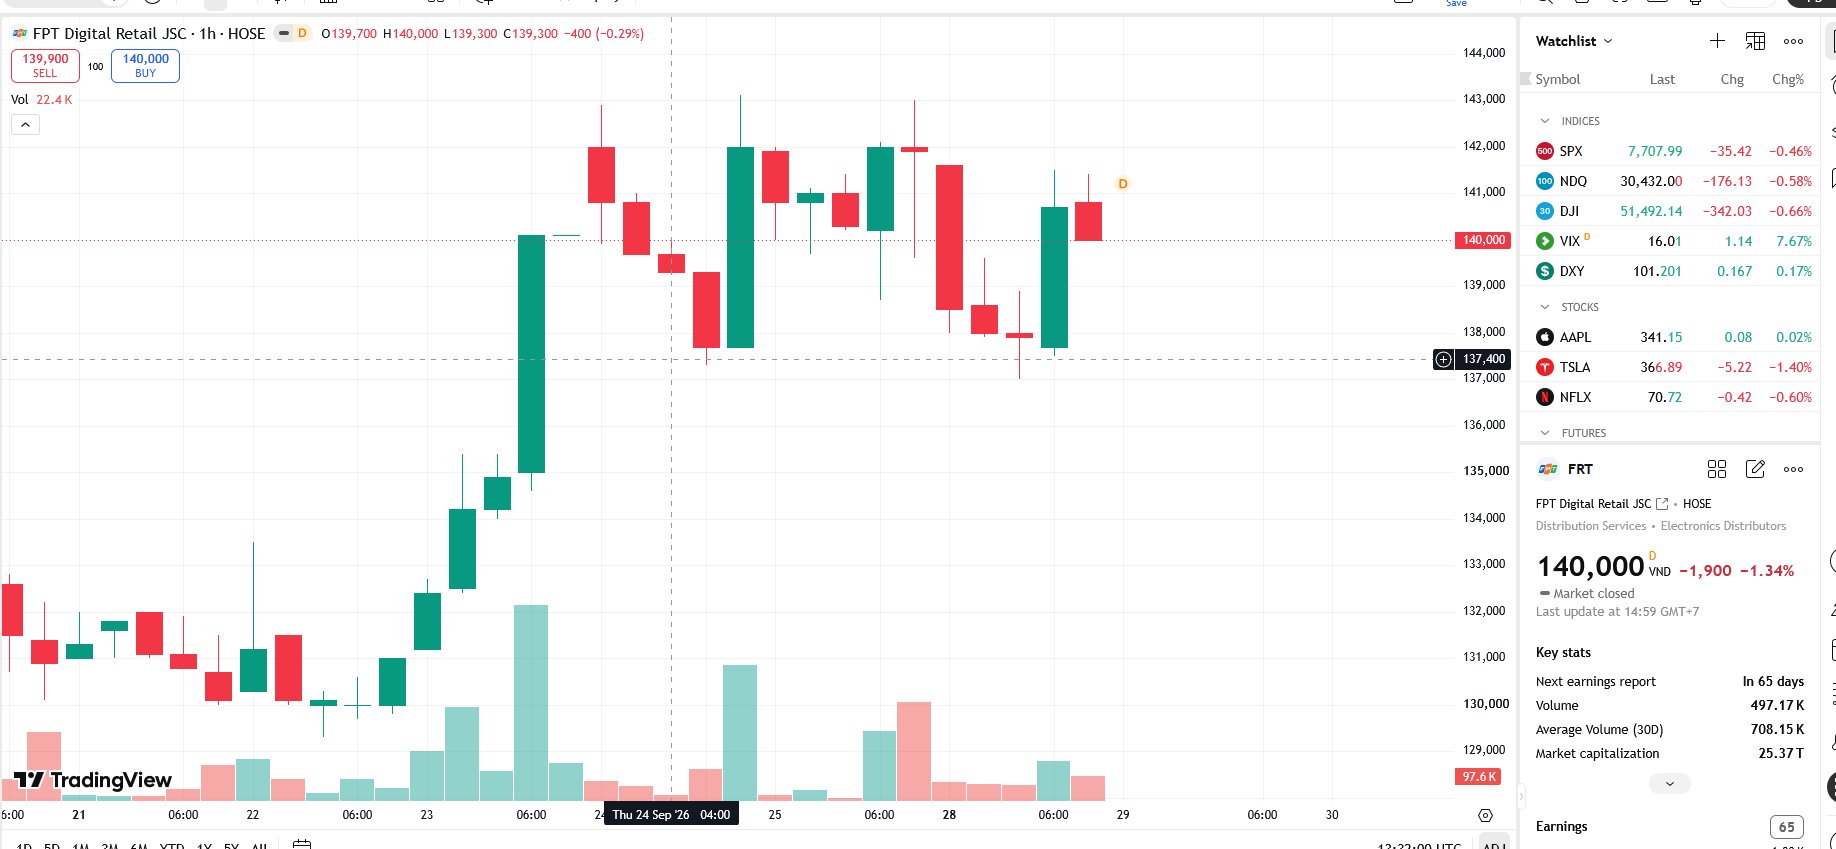
Theo đó, trong phiên giao dịch ngày 23/9/2026, nhóm quỹ thuộc Dragon Capital là Samsung Vietnam Securities Master Investment Trust [Equity] đã mua vào 55.000 cổ phiếu FRT.
Ở chiều ngược lại, cùng ngày 23/9/2026, quỹ thành viên Hanoi Investments Holdings Limited đã bán ra 250.000 cổ phiếu.
Sau các giao dịch nêu trên, nhóm quỹ ngoại Dragon Capital đã giảm sở hữu từ gần 9,05 triệu cổ phiếu, chiếm 5,061% xuống còn hơn 8,85 triệu cổ phiếu, chiếm 4,9518% vốn và rời ghế cổ đông lớn tại FPT Retail.
Được biết, Chứng khoán Vietcap (VCSC) điều chỉnh tăng 6% giá mục tiêu cho CTCP Bán lẻ Kỹ thuật số FPT (FRT) lên mức 181.400 đồng/cổ phiếu và duy trì khuyến nghị "mua".
Quan điểm tích cực của VCSC đối với FRT được hỗ trợ bởi tăng trưởng lợi nhuận tích cực của chuỗi Long Châu (LC), trong khi VCSC kỳ vọng FPT Shop sẽ tiếp tục ghi nhận lãi ròng đến năm 2031. VCSC cho rằng LC sẽ tập trung hơn vào việc cải thiện biên lợi nhuận của mảng nhà thuốc sau năm 2026, sau giai đoạn mở rộng nhanh mạng lưới cửa hàng. Trong dài hạn, các mảng kinh doanh chăm sóc sức khỏe khác, bao gồm dịch vụ tiêm chủng (dự kiến bắt đầu đóng góp lợi nhuận từ năm 2027) và dịch vụ xét nghiệm (được thử nghiệm từ tháng 8/2026 và hiện chưa được đưa vào mô hình dự báo), sẽ trở thành các động lực tăng trưởng bổ sung.
Giá mục tiêu cao hơn của VCSC phản ánh mức tăng 7% trong định giá của Long Châu, bù đắp cho mức giảm 7% trong định giá của FPT Shop. Định giá cao hơn của Long Châu phản ánh mức tăng 4% trong tổng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026–2030 và chi phí vốn bình quân gia quyền (WACC) giảm 4,2 điểm phần trăm (xem trang 4 và 5), dù bị bù đắp một phần bởi giả định vốn lưu động cao hơn do VCSC điều chỉnh tăng dự báo số lượng cửa hàng mở mới. Trong khi đó, định giá thấp hơn của FPT Shop phản ánh WACC tăng 1,5 điểm phần trăm, lấn át mức tăng 7% trong tổng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026-2030 nhờ tăng trưởng doanh thu trên cùng cửa hàng (SSSG) cao hơn.
VCSC dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2026 của FRT tăng 74% YoY, chủ yếu nhờ mức tăng trưởng 83% so với cùng kỳ năm trước của Long Châu, trong khi dự phóng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của FPT Shop giảm 8% YoY.
Bên cạnh đó, VCSC nhận thấy mức định giá của FRT hấp dẫn khi cổ phiếu hiện đang giao dịch ở mức P/E dự phóng năm 2026/2027 lần lượt là 16,9 lần/12,6 lần (so với mức P/E dự phóng trung bình 4 năm là 22,0 lần) và PEG 5 năm ở mức 0,6 lần (dựa trên tốc độ tăng trưởng kép (CAGR) lợi nhuận sau thuế sau lợi ích cổ đông thiểu số dự kiến đạt 30% trong giai đoạn 2025-2030).
VCSC cho biết yếu tố hỗ trợ đối với FRT là tốc độ mở mới cửa hàng Long Châu nhanh hơn dự kiến; biên lợi nhuận của Long Châu & FPT Shop cao hơn kỳ vọng; đóng góp từ mảng dịch vụ xét nghiệm (hiện chưa được đưa vào mô hình dự báo của VCSC). Tuy nhiên rủi ro đi kèm là số lượng cửa hàng mở mới và biên lợi nhuận của Long Châu thấp hơn dự kiến; biên lợi nhuận của FPT Shop thấp hơn kỳ vọng.
Chốt phiên giao dịch ngày 28/9, giá cổ phiếu FRT giảm 1,34% xuống 140.000 đồng/cổ phiếu.
Đọc bài theo từ khoá


ABS báo lợi nhuận sau thuế tăng gấp gần 4 lần trong 9 tháng năm 2026
Lũy kế 9 tháng đầu năm 2026, Chứng khoán An Bình ghi nhận doanh thu hoạt động 941 tỷ đồng, lợi nhuận trước thuế đạt 602 tỷ đồng, tăng 361%.
PC1 chốt ngày phát hành hơn 61,69 triệu cổ phiếu trả cổ tức
Sau phát hành, vốn điều lệ của PC1 dự kiến tăng từ gần 4.113 tỷ đồng lên gần 4.730 tỷ đồng.
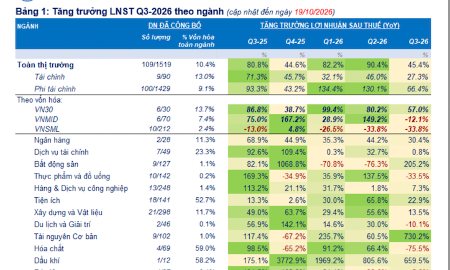
Hơn 100 doanh nghiệp công bố lợi nhuận quý 3, Dầu khí, Ngân hàng tăng mạnh
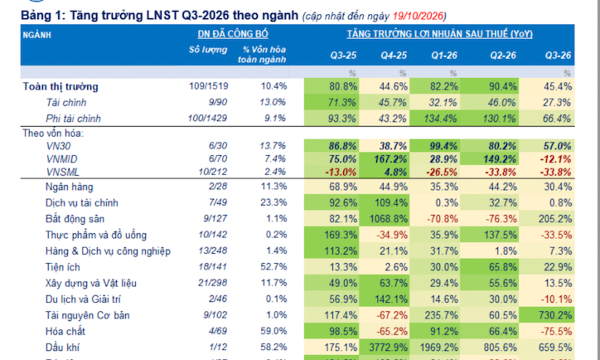
Lợi nhuận sau thuế của nhóm doanh nghiệp đã công bố tăng 45,4% so với cùng kỳ năm trước, trong đó nhóm phi tài chính tăng 66,4%, cao hơn đáng kể so với nhóm tài chính (+27,3%).
Nhiệt điện Hải Phòng thua kiện, phải trả hơn 114,8 tỷ đồng
CTCP Nhiệt điện Hải Phòng (mã HND-UPCoM) vừa công bố thông tin bất thường liên quan đến vụ tranh chấp đòi tiền phát sinh từ hợp đồng mua bán hàng hóa giữa nguyên đơn là Khoáng sản Đan Ka và bị đơn là Nhiệt điện Hải Phòng.
NVL điều chỉnh thời gian nộp tiền mua cổ phiếu phát hành thêm
Hội đồng quản trị CTCP Tập đoàn Đầu tư Địa ốc No Va - Novaland (mã NVL-HOSE) vừa công bố nghị quyết HĐQT về việc điều chỉnh thời gian chuyển nhượng quyền mua, thời gian đăng ký và nộp tiền mua cổ phiếu trong đợt phát hành thêm cổ phiếu ra công chúng cho cổ đông hiện hữu.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

