




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Những ngân hàng nào sẽ được cấp hạn mức tín dụng cao vượt trội trong năm 2025?


Các ngân hàng tham gia tái cơ cấu ngân hàng yếu kém có khả năng tiếp tục nhận được hạn mức tín dụng cao hơn mức bình quân ngành trong năm 2025...
Cập nhật triển vọng cổ phiếu ngân hàng trong năm 2025, Chứng khoán Yuanta cho rằng nhóm này vẫn hấp dẫn dựa trên triển vọng ngành và cả định giá.
Tăng trưởng tín dụng đạt 12,5% tính đến ngày 07/12/2024 và có khả năng đạt 15,0% vào cuối năm 2024. Năm 2025, Yuanta dự báo tăng trưởng tín dụng sẽ đạt 15%, dựa trên kỳ vọng về sự hồi phục của thị trường bất động sản trong nửa cuối năm 2025.
Tâm lý tiêu dùng nội địa dự kiến cũng sẽ cải thiện theo đà phục hồi của thị trường bất động sản. Các khoản vay mua nhà đã tăng 5,2% trong 9T2024, đây không phải là mức tăng trưởng ấn tượng, tuy nhiên cao hơn nhiều so với mức tăng trưởng khiêm tốn 1,0% trong cả năm 2023.
Các ngân hàng tham gia tái cơ cấu ngân hàng yếu kém như HDB, MBB, VCB, và VPB có khả năng tiếp tục nhận được hạn mức tín dụng cao hơn mức bình quân ngành trong năm 2025.
Ngoài ra, ACB và TCB có thể được ưu tiên cấp thêm hạn mức tín dụng cao nhờ vốn mạnh và chất lượng tài sản được kiểm soát. Đáng chú ý, tăng trưởng tín dụng của STB sẽ tăng tốc từ năm 2025 sau khi giai đoạn tái cơ cấu kết thúc.
Yuanta dự báo chi phí vốn (COF) tăng khoảng 10-50 điểm cơ bản trong năm 2025, do áp lực tỷ giá USD/VNĐ. Chi phí vốn cũng sẽ tăng do các ngân hàng phát hành trái phiếu nhằm huy động vốn dài hạn và cải thiện vốn cấp 2. Việc phát hành trái phiếu dài hạn giúp các ngân hàng đáp ứng quy định mức trần tỉ lệ vốn ngắn hạn cho vay trung và dài hạn (SMLR) 30% của Ngân hàng Nhà nước, đặc biệt đối với những ngân hàng tập trung vào cho vay dài hạn hoặc có tỷ lệ SMLR gần mức trần. Tuy nhiên, việc phát hành trái phiếu sẽ làm tăng chi phí vốn cho các ngân hàng.
Trong bối cảnh đó, các ngân hàng có tỷ lệ CASA cao sẽ có lợi thế hơn trong việc quản lý chi phí vốn. Các ngân hàng có tỷ lệ CASA cao tính đến Q3/2024 là TCB (36,5%), MBB (36,5%) và VCB (34,8%) dựa trên số liệu từ báo cáo tài chính của các Ngân hàng.
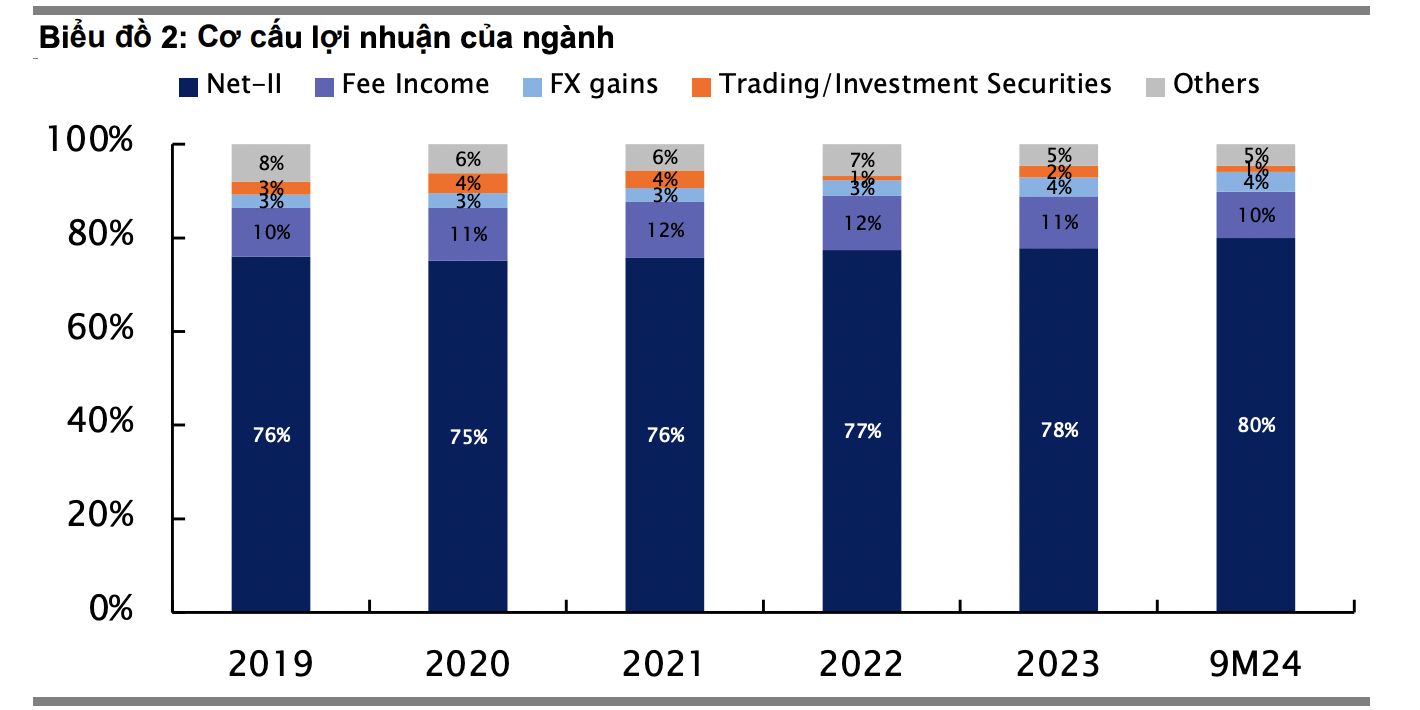
Tuy nhiên, Yuanta cũng kỳ vọng lợi suất cho vay sẽ tăng trong năm 2025. Mặc dù các ngân hàng sẽ tuân theo chỉ đạo của NHNN trong việc hỗ trợ khách hàng vay, lợi suất cho vay bình quân năm 2025 sẽ cao hơn năm 2024. Điều này phần lớn được thúc đẩy bởi kỳ vọng phục hồi của thị trường bất động sản trong năm 2025. Các khoản vay cho phân khúc này thường dài hạn và có lợi suất cao hơn, giúp bù đắp sự gia tăng chi phí vốn. Nhìn chung, NIM sẽ đi ngang hoặc cải thiện nhẹ khoảng 5-10 điểm cơ bản trong năm 2025.
Chất lượng tài sản toàn ngành vẫn trong tầm kiểm soát. Do đó, áp lực trích lập dự phòng sẽ giảm đối với các ngân hàng có tỷ lệ LLR cao như VCB (205%), CTG (153%), và BID (116%). Ngược lại, các ngân hàng có tỷ lệ LLR thấp có thể cần tăng trích lập dự phòng trong năm 2025.
Tỷ lệ lãi dự thu trên tổng tài sản (trung vị) toàn ngành là 1,2% tính đến Q3/2024 tăng 8 điểm cơ bản từ đầu năm. Tuy nhiên, một số ngân hàng có tỷ lệ lãi dự thu trên tổng tài sản cao hơn nhiều so với mức trung vị. Các ngân hàng này bao gồm VAB (7,3% tổng tài sản, tăng 20 điểm cơ bản từ đầu năm), NVB (3,7%, 3 điểm cơ bản so với quý trước), SHB (3,0%, 70 điểm cơ bản so với quý trước), BAB (2,3%, -6 điểm cơ bản), VBB (1,9%, đi ngang so với đầu năm), BVB (1,8%, 20 điểm cơ bản từ đầu năm), MSB (1,8%, -12 điểm cơ bản từ đầu năm), và KLB (1,7%, 7 điểm cơ bản so với quý trước).
Dựa trên kỳ vọng chất lượng tài sản cải thiện trong năm 2025, Yuanta kỳ vọng tỷ lệ lãi dự thu trên tổng tài sản của ngành sẽ dao động ở mức 1,1-1,2%. Tuy nhiên, nhà đầu tư nên lưu ý đến các ngân hàng có lãi dự thu cao và tăng, vì điều đó sẽ ảnh hưởng đến chất lượng lợi nhuận trong tương lai.
Về mặt định giá, cổ phiếu ngân hàng vẫn ở mức hấp dẫn. Các ngân hàng niêm yết hiện đang giao dịch ở mức trung vị P/BV 2024E là 1,3x và P/BV 2025E là 1,1x. Định giá ngành ngân hàng vẫn hấp dẫn với ROE đạt 18% năm 2024-2025, theo Bloomberg Consensus.
Tỷ lệ P/BV hiện tại của ngành vẫn thấp hơn -1 độ lệch chuẩn so với mức bình quân 10 năm, cho thấy một cơ hội hấp dẫn cho các nhà đầu tư dài hạn. Nguyên nhân chính cho mức định giá P/BV khá thấp này là do tác động của thị trường bất động sản trong nước.
Tuy nhiên, thị trường bất động sản sẽ bước vào chu kỳ phục hồi trong 2H2025, điều này sẽ là động lực chính để định giá lại các ngân hàng cùng với sự phục hồi niềm tin đối với chất lượng tài sản của ngành ngân hàng.

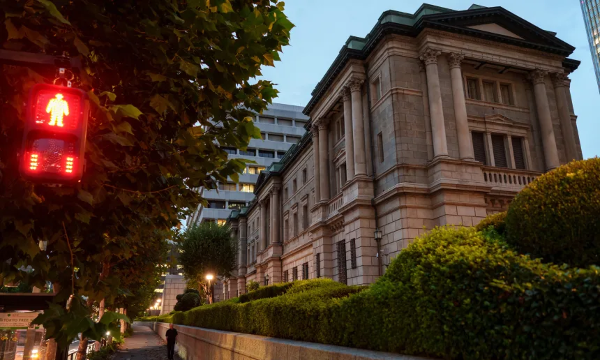
Vì sao biến động thị trường tài chính Nhật Bản có thể gây ảnh hưởng toàn cầu?
Thị trường tài chính Nhật Bản đã trải qua những biến động lớn trong thời gian gần đây, từ lợi suất trái phiếu chính phủ tăng mạnh lên mức cao nhất 3 thập kỷ đến động thái can thiệp phối hợp với Mỹ nhằm hỗ trợ tỷ giá đồng yên...
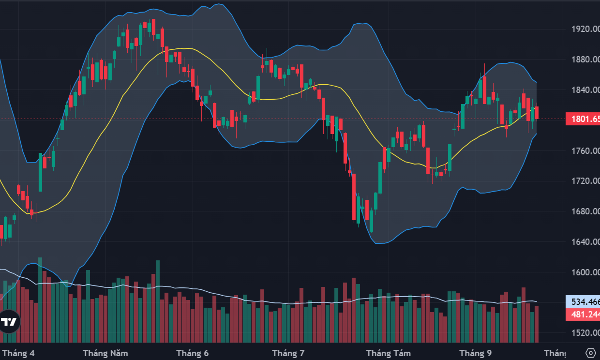
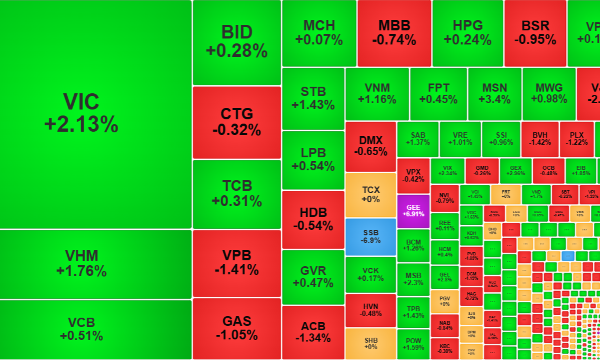
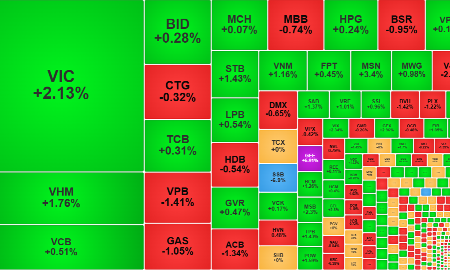
Blue-chips đảo chiều cả loạt, VN-Index “chật vật” quanh mốc 1800 điểm
Loạt cổ phiếu vốn hóa lớn sụt giảm chiều nay đã tạo áp lực đáng kể lên điểm số. Nhóm VN30 yếu đi rõ rệt kéo theo nhiều cổ phiếu vừa và nhỏ cũng đảo chiều. Thanh khoản sàn HoSE phiên chiều không tăng được, xác nhận áp lực bán hạ giá mạnh lên trong khi cầu suy yếu.
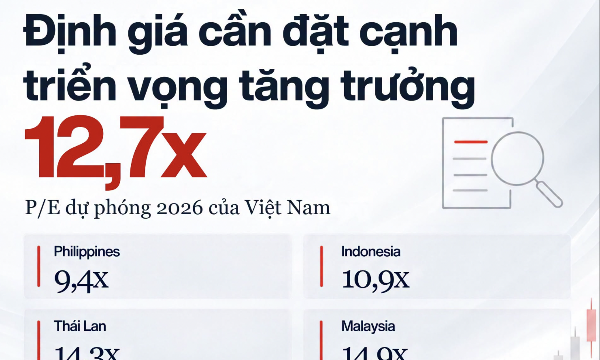
VinaCapital: Định giá chứng khoán Việt Nam đang ở mức hấp dẫn so với nhóm ASEAN
P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), đồng thời cao hơn Indonesia và Philippines.
Ông Lê Chí Phúc: Biến số lớn nhất là lãi suất, cơ hội trên thị trường có thể xuất hiện vào cuối năm
SGI Capital cho rằng lãi suất là biến số quan trọng nhất từ thời điểm này đến cuối năm. Những yếu tố chi phối lãi suất tiếp tục là lạm phát và giá dầu. Đây là những biến số tác động trực tiếp đến quyết định lãi suất sẽ tiếp tục được nâng đến mức độ nào.
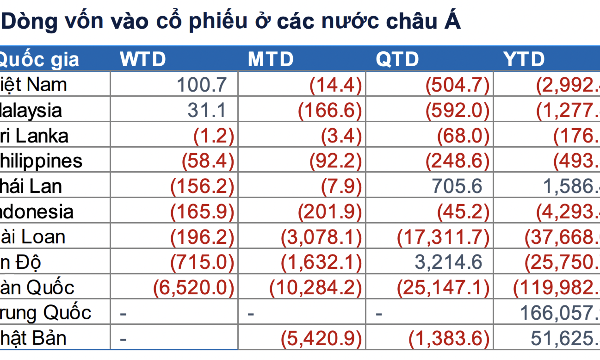
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.




Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





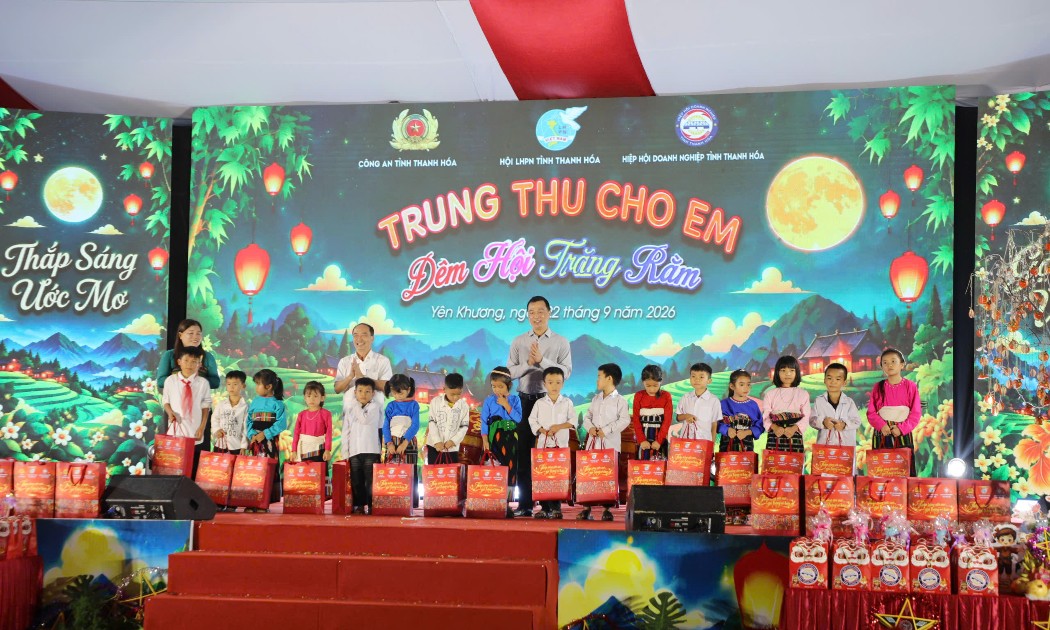
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...