


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quy định tính tiền sử dụng đất khi chuyển mục đích từ đất vườn, đất nông nghiệp sang đất ở


Chính phủ vừa ban hành Nghị định số 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết số 254/2025/QH15 ngày 11/12/2025 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai về tiền sử dụng đất, tiền thuê đất…
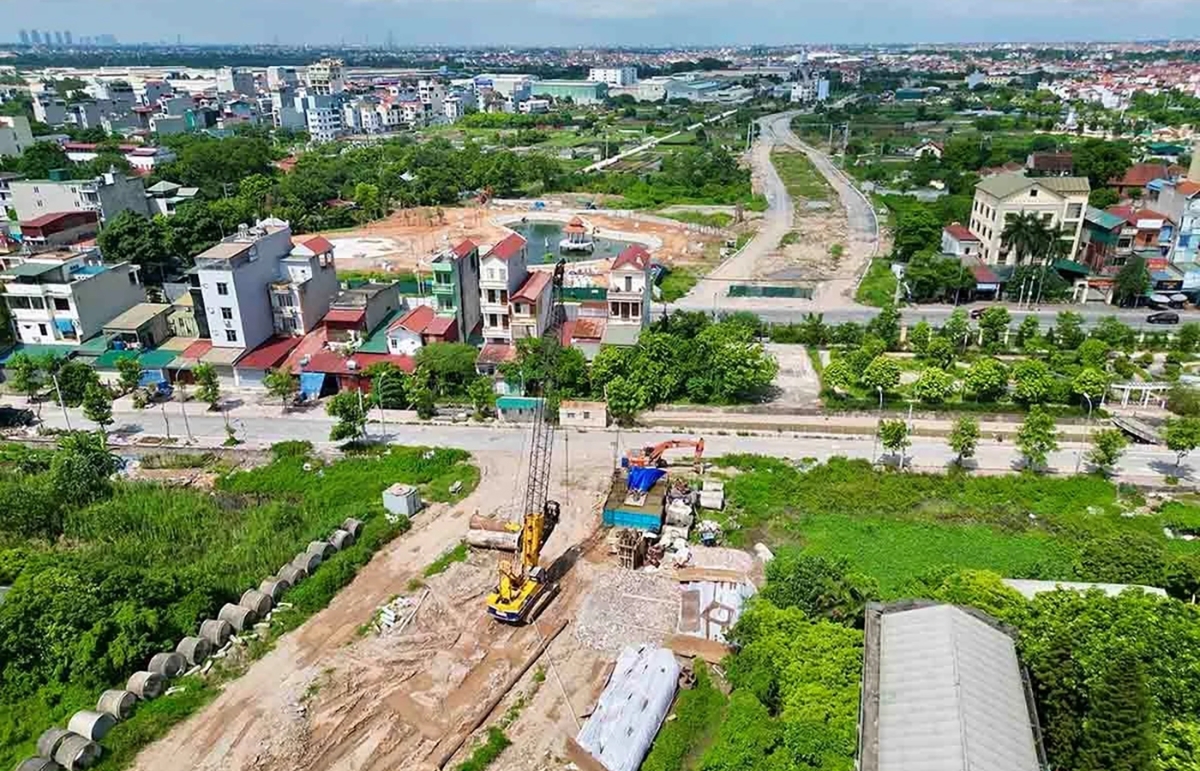
Trong đó, Nghị định số 50/2026/NĐ-CP quy định về tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp sang đất ở quy định tại điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15.
Cụ thể, việc tính tiền sử dụng đất được áp dụng một lần cho một hộ gia đình, cá nhân và được tính trên 01 thửa đất do hộ gia đình, cá nhân lựa chọn. Trường hợp tiếp tục chuyển mục đích sử dụng đối với chính thửa đất đó, hoặc chuyển mục đích của thửa đất khác thì tính tiền sử dụng đất bằng 100% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất của cơ quan nhà nước có thẩm quyền.
Đối với hộ gia đình, cá nhân có nhiều thửa đất (kể cả nhiều thửa đất trong phạm vi nhiều tỉnh, thành phố trực thuộc trung ương) được phép chuyển mục đích sử dụng đất theo quy định tại Nghị định này, thì hộ gia đình, cá nhân đó được lựa chọn 01 thửa đất để áp dụng tính tiền sử dụng đất theo quy định tại Nghị định này. Hộ gia đình, cá nhân phải cam kết và chịu trách nhiệm về cam kết của mình, thể hiện tại đơn đề nghị chuyển mục đích sử dụng đất.
Nếu cơ quan, người có thẩm quyền phát hiện hộ gia đình, cá nhân đã được áp dụng việc tính tiền sử dụng đất theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15, nhưng vẫn đề nghị lựa chọn thửa đất để tiếp tục được hưởng chính sách, thì chuyển thông tin đến cơ quan thuế để cơ quan thuế tính lại tiền sử dụng đất bằng mức 100% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định chuyển mục đích sử dụng đất.
Số tiền sử dụng đất hộ gia đình, cá nhân đã nộp (nếu có) được trừ vào số tiền sử dụng đất tính lại; đồng thời, hộ gia đình, cá nhân phải nộp khoản tiền tương đương với mức chậm nộp tiền sử dụng đất được tính từ thời điểm có quyết định chuyển mục đích sử dụng đất đến thời điểm cơ quan, người có thẩm quyền có văn bản chuyển vi phạm đến cơ quan thuế theo pháp luật về quản lý thuế.
Ngoài ra, việc tính số lần chuyển mục đích sử dụng đất, xác định hạn mức giao đất ở, lựa chọn thửa đất chuyển mục đích sử dụng đất để áp dụng theo quy định nêu trên được tính từ ngày 1/8/2024.
Về căn cứ giá đất ở và giá đất nông nghiệp để tính tiền sử dụng đất ở, tiền sử dụng đất nông nghiệp là giá đất trên bảng giá đất theo quy định tại Điều 8 Nghị định của Chính phủ quy định chi tiết và hướng dẫn một số điều của Nghị quyết số 254/2025/QH15 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai tại thời điểm có quyết định của cơ quan nhà nước cho thẩm quyền cho phép chuyển mục đích sử dụng đất.
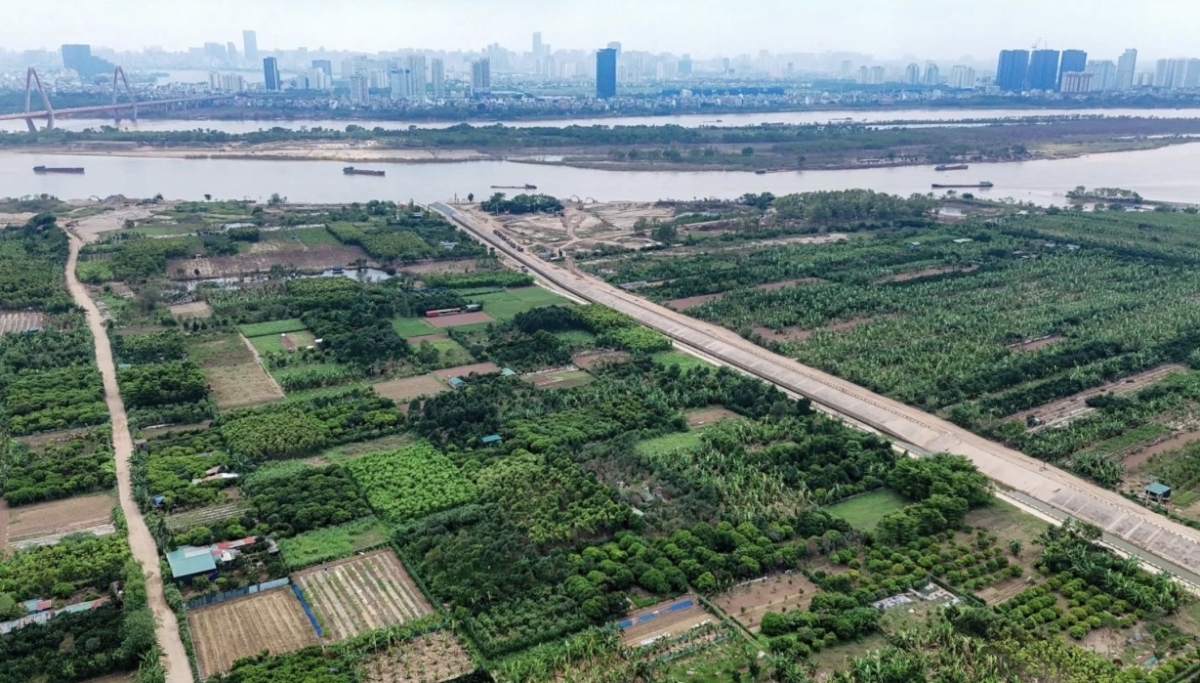
Nghị định 50/2026/NĐ-CP cũng quy định tính tiền sử dụng đất, tiền thuê đất đã được miễn, giảm quy định tại khoản 7 Điều 7 Nghị quyết số 254/2025/QH15.
Theo quy định, tổ chức trong nước được Nhà nước giao đất có thu tiền sử dụng đất, cho thuê đất thu tiền thuê đất một lần cho cả thời gian thuê để thực hiện dự án đầu tư có mục đích kinh doanh, đã được miễn, giảm tiền sử dụng đất, tiền thuê đất, mà nay chuyển nhượng, góp vốn bằng quyền sử dụng đất theo quy định tại điểm b khoản 3 Điều 33 Luật Đất đai năm 2024, thì phải nộp cho Nhà nước khoản tiền tương ứng với số tiền sử dụng đất, tiền thuê đất đã được miễn, giảm (trừ trường hợp pháp luật có liên quan có quy định khác).
Khoản này được xác định theo chính sách tại thời điểm cơ quan nhà nước có thẩm quyền ban hành quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất (như trường hợp không được miễn, giảm tiền sử dụng đất, tiền thuê đất); riêng giá đất để tính là giá đất trong bảng giá đất, hệ số điều chỉnh giá đất (nếu có) tại thời điểm cơ quan nhà nước có thẩm quyền ban hành quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất.
Ngoài ra, khoản tiền bổ sung tính trên khoản tiền phải nộp nêu trên đối với thời gian kể từ ngày được miễn, giảm tiền sử dụng đất, tiền thuê đất đến ngày chuyển nhượng, góp vốn bằng quyền sử dụng đất, theo mức quy định tại điểm d khoản 2 Điều 257 Luật Đất đai năm 2024, khoản 2 Điều 50, khoản 9 Điều 51 Nghị định số 103/2024/NĐ-CP (được sửa đổi, bổ sung tại Nghị định số 291/2025/NĐ-CP).
Bài liên quan


Đọc bài theo từ khoá


Flamenco và Ảo thuật: Lễ hội châu Âu thu nhỏ tại Nha Trang
Điệu Flamenco rực rỡ, những màn ảo thuật bất ngờ, thử tài bắn cung, lễ hội âm nhạc rộn ràng và loạt trò chơi sôi động, Libera Nha Trang đang có rất nhiều gợi ý hấp dẫn để làm mới lịch trình cuối tuần cho du khách và người dân Khánh Hòa chiều 10/10 tới.
Tiêu chí công nhận khu kinh tế đặc biệt và khu thương mại tự do
Nhằm tạo hành lang pháp lý đồng bộ cho các mô hình kinh tế trọng điểm, Nghị định số 378/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Phát triển đô thị vừa ban hành, đã nêu cụ thể điều kiện về hạ tầng, quy mô dân số, diện tích, cũng như phương án bảo đảm an ninh, dữ liệu số đối với khu kinh tế đặc biệt và khu thương mại tự do...
Cất nóc sau hơn 1 năm thi công, Solaria Rise hướng tới mục tiêu bàn giao nhà từ quý 4/2027
Ngày 7/10/2026, Solaria Rise - khu căn hộ cao tầng thuộc đại đô thị tích hợp Waterpoint - chính thức cất nóc, đánh dấu cột mốc hoàn thành phần kết cấu và chuyển sang giai đoạn hoàn thiện, sẵn sàng bàn giao nhà từ quý 4/2027…
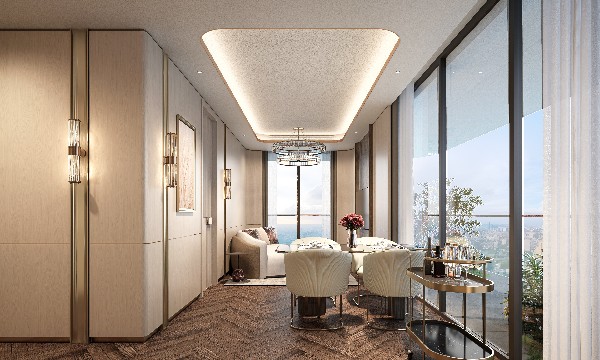
Rivea Residences và bài toán căn hộ cao cấp cho thuê tại trung tâm Hà Nội
Tại Hà Nội, sức hút của căn hộ cao cấp cho thuê tiếp tục “tăng nhiệt” và được định hình từ vị trí, không gian sống và chất lượng vận hành. Khi khách thuê sẵn sàng chi trả cho sự thuận tiện và trải nghiệm xứng tầm, những dự án đáp ứng tốt nhu cầu hằng ngày có thêm lợi thế để duy trì sức hấp dẫn trong dài hạn.
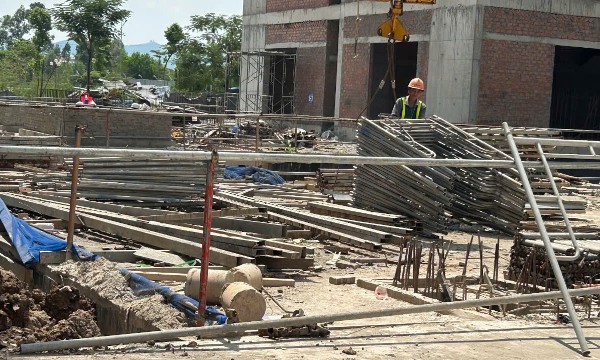
Điều phối nguồn vật liệu xây dựng giữa các tỉnh, thành phố trước ngày 15/10
Văn phòng Chính phủ vừa truyền đạt ý kiến chỉ đạo của Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc về việc điều phối nguồn vật liệu xây dựng thông thường phục vụ các công trình, dự án trọng điểm, quan trọng quốc gia....





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.





 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...