




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


"Sao đổi ngôi” trong top 5 thị phần bảo hiểm phi nhân thọ


Ở lĩnh vực bảo hiểm phi nhân thọ, bảng xếp hạng top 5 thị phần đã có sự xáo trộn khi “anh cả” Bảo Việt nhường vị trí quán quân cho PVI. Đồng thời, một doanh nghiệp nhiều năm có mặt trong top 5 cũng đã rời vị trí…
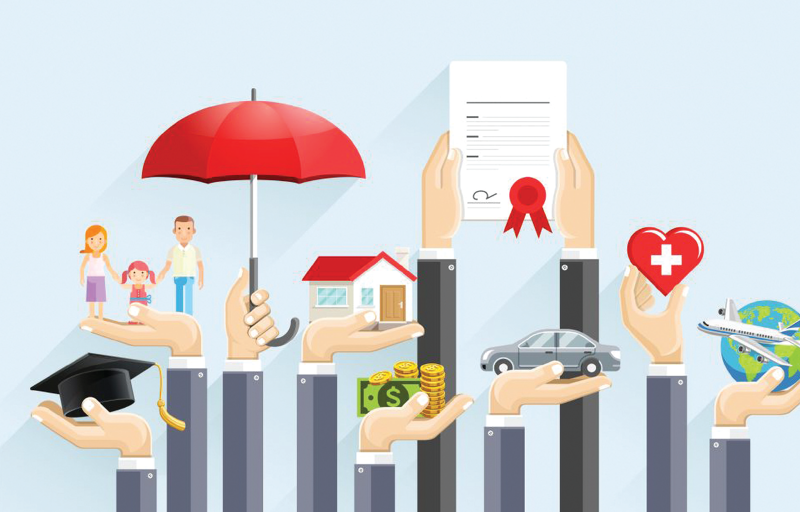
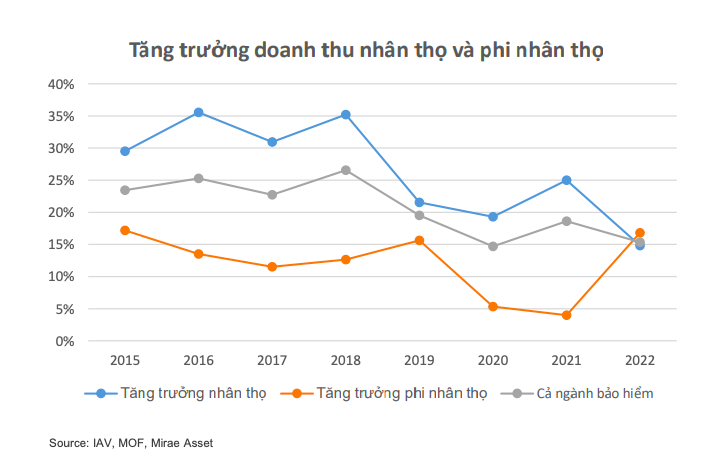
Theo nhóm nghiên cứu của công ty chứng khoán Mirae Asset Việt Nam (MASVN), giai đoạn 2015- 2022, thị phần doanh thu của Top 5 doanh nghiệp bảo hiểm nhân thọ duy trì khá ổn định bao gồm Bảo Việt Nhân thọ, Dai-ichi, Prudential, Manulife, AIA và nhóm này giữ khoảng cách xa so với phần còn lại.
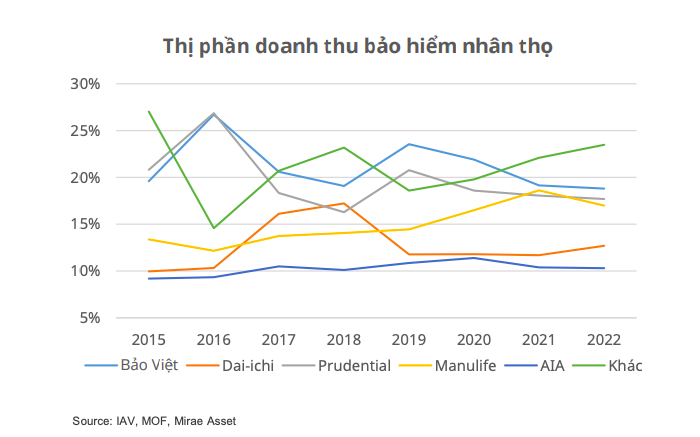
Tuy nhiên, Top 5 thị phần mảng phi nhân thọ gồm Bảo Việt, PVI, Bảo Minh, PTI, Pjico đã có sự thay đổi lớn trong năm 2022. Trong đó, Pjico bị loại khỏi Top 5, nhường chỗ khi MIG. Bên cạnh đó, PVI cũng có sự tăng tốc mạnh mẽ khi vươn lên vị trí dẫn đầu thị phần bảo hiểm phi nhân thọ năm 2022 đạt mức 14,8%, vượt “anh cả” Bảo Việt.
Thị trường bảo hiểm là nơi siêu cạnh tranh với biên lợi nhuận cực nhỏ, tăng trưởng chậm và chi phí vận hành cao. Để tăng cường sự thích ứng và đáp ứng nhu cầu mới, các công ty bảo hiểm đã liên tục đổi mới, nâng cao chất lượng, tìm cách đa dạng hoá và gia tăng kênh phân phối.
Theo Vietnam Report, đến cuối năm 2022, 90% doanh nghiệp bảo hiểm đều đang triển khai chuyển đổi số. Bên cạnh hợp tác với ngân hàng để phân phối bảo hiểm (bancassurance), những thương vụ hợp tác giữa công ty bảo hiểm với các công ty thương mại điện tử, công ty công nghệ tài chính fintech hay công ty công nghệ bảo hiểm (Insurtech) trở nên phổ biến hơn.
Insurtech còn nhằm tăng cường khả năng phân tích dữ liệu lớn, giúp các công ty bảo hiểm đa dạng hoá sản phẩm và kênh phân phối trong tương lai.
Phần lớn sản phẩm của các công ty khá giống nhau nên có 2 yếu tố chính để doanh nghiệp bảo hiểm trở nên vượt trội. Trước hết là về quy mô, những công ty có tiềm lực mạnh sẽ có khả năng thanh toán bồi thường nhanh chóng, có nhiều ưu đãi và phí hợp lý. Yếu tố thứ 2 tạo sự khác biệt và tăng sức cạnh tranh cho các công ty bảo hiểm là khả năng am hiểu thị trường và khách hàng để thiết kế những sản phẩm phù hợp nhất, cũng như để tạo những trải nghiệm tốt nhất. Vấn đề này có liên quan nhiều đến chất lượng tư vấn viên và khâu giải quyết bồi thường.
Theo các chuyên gia, tiềm năng của thị trường này còn rất lớn trong dài hạn khi tỷ lệ tham gia bảo hiểm ở Việt Nam tương đối thấp, tầng lớp trung lưu gia tăng, các doanh nghiệp bảo hiểm nhân thọ đầu tư chuyển đổi số, cải thiện chất lượng dịch vụ và gia tăng sản phẩm mới đáp ứng nhu cầu của khách hàng.
Số lượng doanh nghiệp bảo hiểm chỉ tăng từ 61 doanh nghiệp cuối năm 2015, lên mức 78 doanh nghiệp cuối năm 2022.
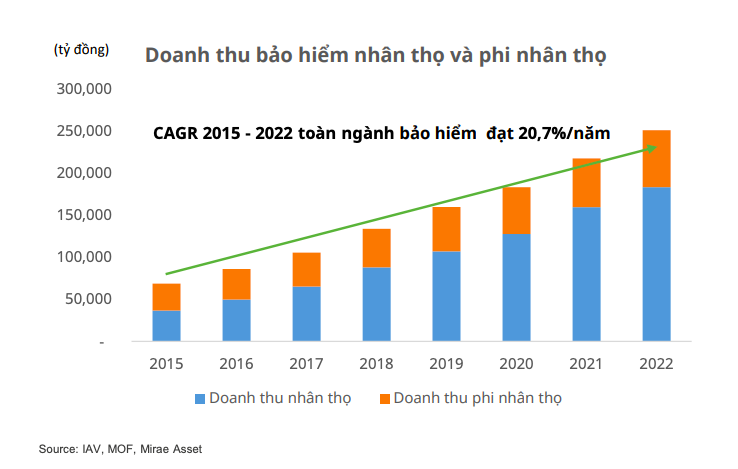
Tuy nhiên, theo thống kê của MASVN, quy mô thị trường bảo hiểm phát triển nhanh khi tỷ lệ tăng trưởng doanh thu hàng năm kép (CAGR) của toàn ngành bảo hiểm đạt mức trung bình 20,7%/năm giai đoạn 2015 – 2022.
Đáng chú ý, doanh thu CAGR phi nhân thọ chỉ tăng trưởng 11,98%/năm, trong khi doanh thu CAGR nhân thọ lên đến 26,0%/năm trong giai đoạn này. Thu nhập người dân tăng nhanh là môi trường thuận lợi cho việc phát triển mảng bảo hiểm nhân thọ.
Bộ Tài chính đặt mục tiêu tăng trưởng toàn ngành bảo hiểm giai đoạn 2021 – 2025 đạt mức tăng trưởng bình quân 15%/năm và giai đoạn 2026 – 2030 đạt mức 10%/năm. Mục tiêu đến năm 2030, có 18% người dân tham gia bảo hiểm nhân thọ. Mục tiêu này là phù hợp theo đà tăng của thu nhập người dân kỳ vọng đạt 7.500 USD/năm thời điểm năm 2030.
Mảng bảo hiểm nhân thọ vẫn kỳ vọng sẽ là động lực duy trì sức tăng trưởng chính cho ngành. Chính phủ đặt mục tiêu 15% dân số sẽ tham gia mua bảo hiểm nhân thọ vào năm 2025, so với mức 11% của năm 2021. Đặc biệt, tỷ lệ thâm nhập của tổng doanh thu phí bảo hiểm nhân thọ và phi nhân thọ được kỳ vọng sẽ đạt 3,5% GDP vào năm 2025 so với mức 3,3% năm 2021.
Tuy nhiên, theo giới phân tích, thị trường bảo hiểm Việt Nam còn tồn tại nhiều vấn đề bất cập, đã được các cơ quan quản lý chỉ ra. Trong đó, nổi cộm nhất là chất lượng tư vấn bảo hiểm và đạo đức của nhân viên tư vấn.
Đây là bài toán mà các doanh nghiệp bảo hiểm cần sớm tìm lời giải để củng cố lòng tin với khách hàng và phát triển bền vững.
Đọc bài theo từ khoá

SACOMBANK giảm lãi suất cho vay cá nhân từ 1,5-2% hỗ trợ kinh doanh
Việc liên tiếp giảm lãi suất huy động, triển khai các gói tín dụng ưu đãi và giảm lãi suất cho dư nợ hiện hữu thể hiện nỗ lực của SACOMBANK trong việc bám sát định hướng điều hành của Chính phủ và Ngân hàng Nhà nước, đưa nguồn vốn với chi phí hợp lý vào nền kinh tế…
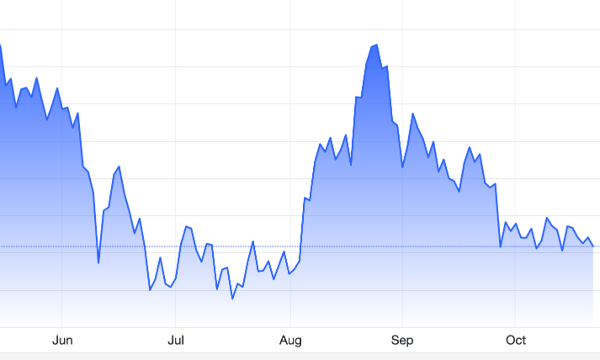
Giá vàng trồi sụt trên ngưỡng 4.100 USD/oz, SPDR Gold Trust bán ròng
Trước cuộc họp tuần tới của Fed, giá các tài sản dường như đang biến động chậm lại, phản ánh tâm lý thận trọng hơn của nhà đầu tư...
Giá vàng miếng SJC và vàng nhẫn “4 số 9” giảm 4 phiên liên tiếp
Trong 4 phiên giảm liên tiếp (17-21/10), giá vàng miếng SJC tại các hệ thống kinh doanh sụt tổng cộng 1,6 triệu đồng/lượng. Đối với vàng nhẫn 9999, tổng mức giảm dao động từ 1,6 triệu – 3 triệu đồng/lượng, tuỳ doanh nghiệp…
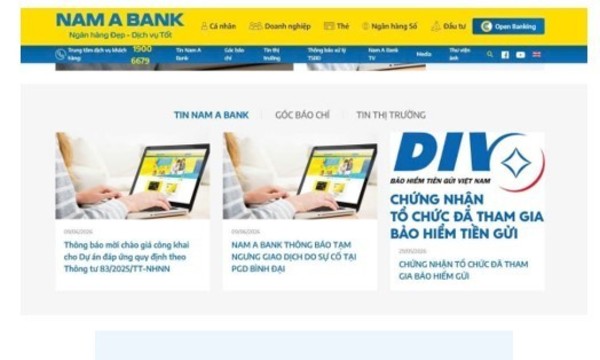
Các dấu hiệu để nhận diện tổ chức tham gia bảo hiểm tiền gửi
Khi lựa chọn nơi gửi tiền, người dân thường quan tâm đến lãi suất, kỳ hạn, chất lượng dịch vụ và sự thuận tiện trong giao dịch. Tuy nhiên, bên cạnh những yếu tố đó, một thông tin cũng cần được tim hiểu là tổ chức nhận tiền gửi có tham gia Bảo hiểm Tiền gửi hay không? Việc nhận biết tổ chức tín dụng có tham gia Bảo hiểm Tiền gửi không chỉ là quyền lợi, mà còn là một kỹ năng tài chính thiết yếu trong thời đại hiện nay.
Giới đầu tư ồ ạt mua hợp đồng bảo hiểm rủi ro vỡ nợ trái phiếu AI
Giới đầu tư đang mua mạnh hợp đồng hoán đổi rủi ro tín dụng (CDS) để bảo vệ danh mục trong trường hợp cơn sốt trí tuệ nhân tạo (AI) đột ngột hạ nhiệt...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







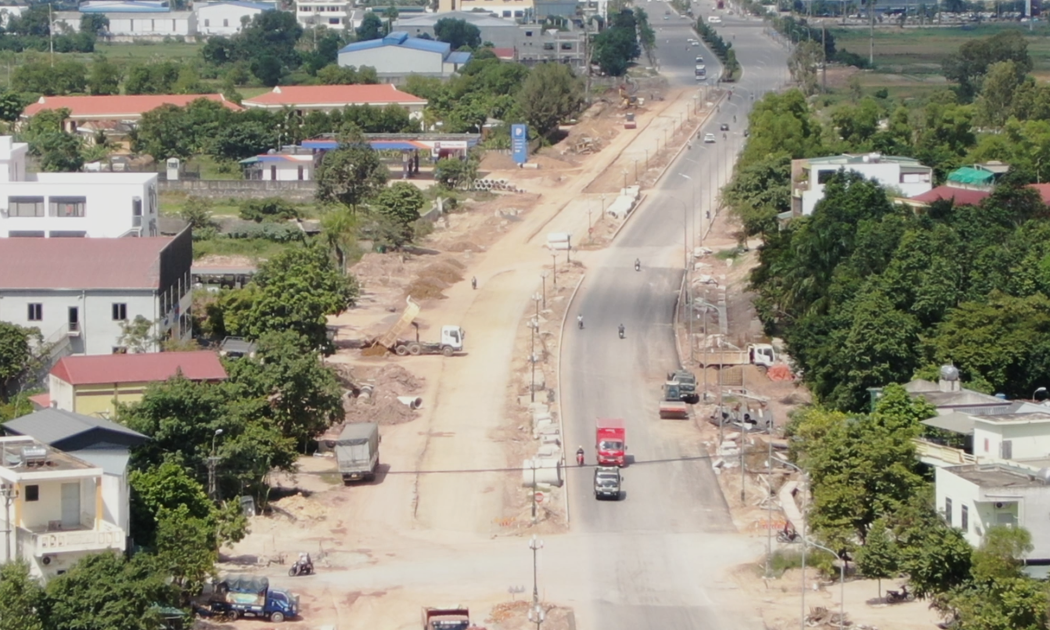
 Tất bật trên công trường thi công tuyến đường gần 1.500 tỷ đồng
Với mục tiêu hoàn thành trong tháng 11 hoặc chậm nhất vào cuối tháng 12/2026, các nhà thầu thi công tuyến đường gần 1.500 tỷ đồng tại Thanh Hóa đang tăng cường nhân lực, máy móc, tổ chức nhiều mũi thi công đồng thời để đẩy nhanh tiến độ dự án.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...