




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tăng tín dụng: Quanh đi quẩn lại vẫn là bất động sản?


Mong muốn đẩy mạnh tín dụng vào 5 lĩnh vực căn cơ của Ngân hàng Nhà nước không phải muốn là được
Hết tháng 1/2014, tăng trưởng tín dụng vẫn âm 0,5% so với 31/12/2013. Chính phủ phải hối thúc chỉ đạo
Ngân hàng Nhà nước
: “Thực hiện có hiệu quả các giải pháp thúc đẩy tín dụng và kiểm soát tốc độ tăng trưởng tổng phương tiện thanh toán theo định hướng cả năm”.
Tại hội nghị Chính phủ thường kỳ tháng 1/2014, Thống đốc Nguyễn Văn Bình báo cáo với Chính phủ, trong dịp Tết, Ngân hàng Nhà nước đã mua được trên 2 tỷ USD, đưa trạng thái dự trữ ngoại hối ròng ở mức 28 tỷ USD, còn nếu tính tổng thể thì lên tới trên 30 tỷ USD.
Điểm nghẽn
Tuy nhiên, qua trao đổi, ông Nguyễn Viết Mạnh, Vụ trưởng Vụ Tín dụng (Ngân hàng Nhà nước) cho biết, tính đến hết tháng 1/2014, tăng trưởng tín dụng toàn hệ thống ngân hàng ước đạt âm 0,5% so với cuối năm 2013, và đây được xem là điều bình thường vào dịp này.
Ông Mạnh giải thích thêm, do thời điểm cuối năm, nhu cầu thanh toán chi trả tăng cao nên người dân và doanh nghiệp tập trung rút tiền để thanh toán chi trả, không vay để đầu tư nên tín dụng tăng thấp.
Xung quanh vấn đề tăng trưởng tín dụng, Chính phủ coi đây là mối lo rất lớn và không thể nhìn nhận mang tính mùa vụ vì chí ít thì cũng đã 2 năm qua, sự tăng trưởng èo uột của tín dụng đã làm giảm tốc độ tăng trưởng CPI, kéo theo đó là chỉ số thất nghiệp tăng và tác động xấu tới an sinh xã hội.
Bởi vậy, vừa qua Tết Giáp Ngọ, Chính phủ đã có văn bản chỉ đạo: “Ngân hàng Nhà nước chỉ đạo thực hiện có hiệu quả các giải pháp thúc đẩy tín dụng và kiểm soát tốc độ tăng tổng phương tiện thanh toán theo định hướng cả năm, góp phần tháo gỡ khó khăn, thúc đẩy sản xuất, kinh doanh; tiếp tục thực hiện các giải pháp đồng bộ xử lý nợ xấu; kiểm soát chặt chẽ chất lượng hoạt động của các tổ chức tín dụng”.
Một chuyên gia phân tích, có ba vấn đề lớn trong chỉ đạo của Chính phủ mà đầu tiên là “tăng trưởng tín dụng theo định hướng cả năm”. Điều này được hiểu là trên thực tế, tín dụng năm 2013 trong tình trạng “no dồn đói góp”.
Cụ thể, tính đến ngày 12/12/2013, tăng trưởng tín dụng mới chỉ 8,8% nhưng chỉ ít ngày sau, một lãnh đạo Ngân hàng Nhà nước đã cho biết mức phấn đấu cả năm 2013 là 10% và đến hết tháng 12/2013, con số này đã là 12%.
Như vậy, Chính phủ mong muốn là tăng trưởng tín dụng phải được rải đều ra các tháng trong năm thay vì dồn dập vào dịp Tết, có thể tác động xấu bất lợi cho quá trình kiểm soát CPI vào thời điểm cuối năm.
Thứ hai, để tăng trưởng tín dụng bền vững, Chính phủ cũng yêu cầu Ngân hàng Nhà nước phải có giải pháp đồng bộ xử lý nợ xấu, bởi đây chính là vật cản gây nghẽn tín dụng suốt hai năm qua.
Thứ ba, kiểm soát chặt chẽ chất lượng hoạt động của các tổ chức tín dụng. Trên thực tế, đây là mối lo không nhỏ vì khi tín dụng không đi vào sản xuất kinh doanh mà chảy vào các lĩnh vực rủi ro, cũng như được giải ngân cho các công ty sân sau của các ông chủ ngân hàng, sẽ tái diễn tình trạng tín dụng không đạt chuẩn.
Mâu thuẫn tăng tín dụng
Thông điệp từ chính sách tín dụng của Ngân hàng Nhà nước so với nhiều năm trước là đẩy vốn vào 5 lĩnh vực ưu tiên: “tam nông”, doanh nghiệp vừa và nhỏ, công nghiệp hỗ trợ, xuất khẩu, công nghiệp chế biến. Để làm được điều này, Ngân hàng Nhà nước xác định chủ trương: đẩy mạnh tín dụng ở các địa phương ngay từ đầu năm.
Tại hội nghị xúc tiến đầu tư vào Nghệ An diễn ra ngày 15/2/2014, Thống đốc nói: “Năm nay, Ngân hàng Nhà nước sẽ riết nóng chỉ đạo các Ngân hàng Nhà nước địa phương phối hợp chặt chẽ với lãnh đạo tỉnh, doanh nghiệp và các tổ chức tín dụng trên địa bàn, đẩy mạnh tăng trưởng tín dụng một cách có hiệu quả”.
Với Nghệ An, ông Bình cho rằng, lĩnh vực phù hợp nhất vẫn là cho vay công nghiệp hỗ trợ, cho vay sản xuất nông nghiệp theo hướng quy mô lớn và áp dụng công nghiệp cao vào các huyện miền Tây như các dự án rau sạch, chăn nuôi bò sữa.
Nhưng trên thực tế, đây là một thách thức lớn, bởi lẽ, nhìn vào tốc độ tăng trưởng tín dụng trong lĩnh vực bất động sản, đã cho thấy, các ngân hàng vẫn rất “thèm thuồng” lĩnh vực này dù thị trường bất động sản vẫn chưa ra khỏi đáy.
Cụ thể, theo số liệu mà Thứ trưởng Bộ Xây dựng Nguyễn Trần Nam cho biết thì nếu như 2012, dư nợ tín dụng của bất động sản xuống đến mức đáy 190 nghìn tỷ đồng thì đến 31/12/2013, con số này vọt lên 260 nghìn tỷ đồng, tăng 70 nghìn tỷ đồng, tương ứng tăng 36,8%! Một tốc độ tăng phi mã mà không một lĩnh vực cho vay nào có thể sánh kịp, dù thị trường bất động sản chưa thoát đáy.
Điều này cũng cho thấy, mong muốn đẩy mạnh tín dụng vào 5 lĩnh vực căn cơ của Ngân hàng Nhà nước không phải muốn là được.
Ngay cả với mong muốn của Chính phủ là hướng gói tín dụng 30 nghìn tỷ đồng cho phân khúc nhà ở, người có thu nhập thấp thì sau gần một năm triển khai cũng mới chỉ giải ngân được 900 tỷ đồng, chưa đầy 3%.
Có thể thấy Ngân hàng Nhà nước vẫn lúng túng với bài toán tăng trưởng tín dụng vì không thể dứt khỏi mâu thuẫn: vừa muốn tín dụng đi vào các lĩnh vực bền vững, đảm bảo an toàn nhưng đối tượng vay đáp ứng chuẩn lại không chịu vay, tổng cầu vẫn chưa ra khỏi thế suy giảm; trong khi đó, các ngân hàng lại quá lo ngại nợ xấu nên gia tăng điều kiện kỹ thuật ngặt nghèo.
Có vẻ như, giữa những hồi “kẻng” đang khua lên và đời sống tín dụng hiện nay, vẫn chưa tìm thấy sự ăn nhập cần thiết, và đó là một thách thức lớn của Ngân hàng Nhà nước trong năm nay.

Cảnh báo rủi ro không phải căn cứ để giữ toàn bộ tiền hoàn thuế
Một cảnh báo rủi ro trên hệ thống thuế không đồng nghĩa giao dịch không có thật hay hóa đơn không hợp pháp. Cục Thuế yêu cầu việc xử lý hồ sơ hoàn thuế giá trị gia tăng phải bám sát mức độ rủi ro, tách phần cần kiểm tra khỏi phần đủ điều kiện, thay vì để một mắt xích trong chuỗi cung ứng làm chậm toàn bộ khoản hoàn thuế…

Ngân hàng tìm cách “giải phóng” tín dụng khỏi tài sản bảo đảm
Không chỉ doanh nghiệp nhỏ và vừa (SME) muốn giảm áp lực thế chấp, các ngân hàng cũng đang tìm cách bớt lệ thuộc vào tài sản bảo đảm để mở rộng tín dụng cho khu vực này. Quá trình này nhanh hay chậm còn tùy thuộc vào phạm vi, chất lượng và độ tin cậy của dữ liệu mà ngân hàng có thể sử dụng để đánh giá khả năng trả nợ của doanh nghiệp…
Giá vàng hồi phục dù áp lực giảm còn lớn
Giá vàng giao ngay đã giảm trong phần lớn thời gian của phiên giao dịch, có lúc không giữ được mốc 4.300 USD/oz. Tuy nhiên, nhịp hồi về cuối phiên đã giúp giá vàng kết thúc phiên trong trạng thái tăng...
Ưu đãi thuế thu nhập doanh nghiệp cho giáo dục cần rõ tiêu chí
Dự thảo sửa đổi Luật Thuế thu nhập doanh nghiệp đề xuất mở rộng diện miễn thuế đối với các cơ sở giáo dục, trong đó có cơ sở giáo dục tư thục hoạt động không vì lợi nhuận. Đề xuất này được kỳ vọng tạo thêm nguồn lực cho giáo dục, song cũng đặt ra yêu cầu xác định rõ tiêu chí để ưu đãi thuế không bị lợi dụng và bảo đảm nguồn lực được sử dụng đúng mục tiêu…
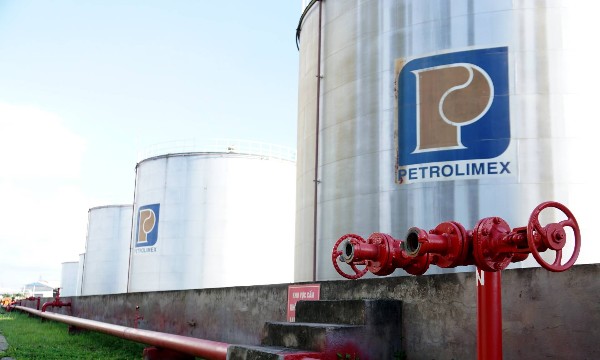
Hơn 1.000 tỷ đồng bổ sung vào Quỹ Bình ổn giá xăng dầu trong quý II
Trong quý II/2026, các doanh nghiệp đầu mối trích lập hơn 1.886 tỷ đồng vào Quỹ Bình ổn giá xăng dầu, trong khi chi sử dụng hơn 873 tỷ đồng, tăng hơn 1.000 tỷ đồng so với đầu quý…




Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





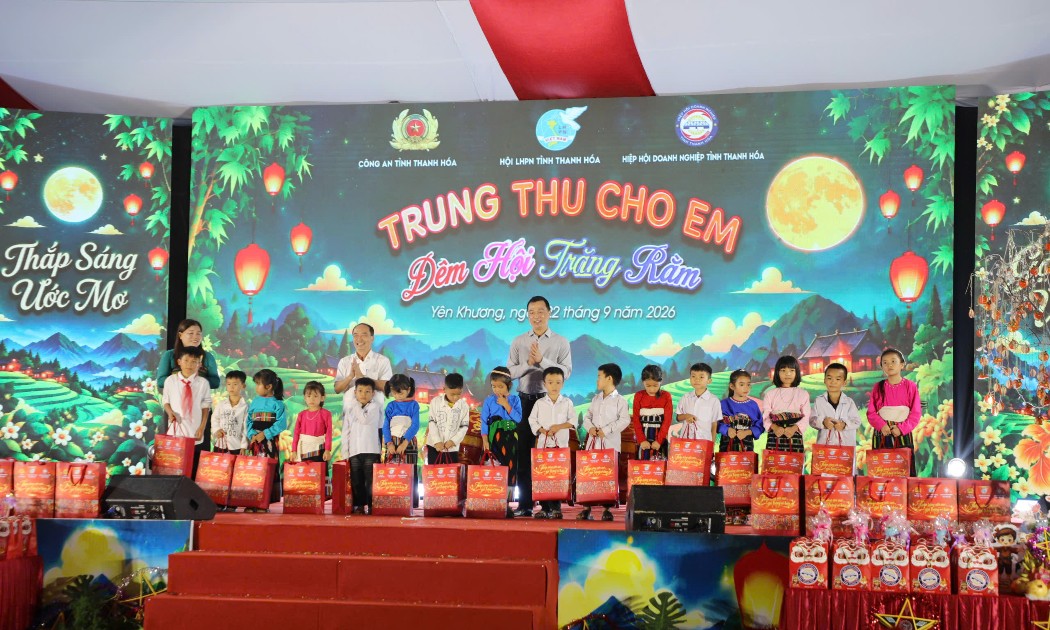
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...