




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thẻ VIB - Từ dẫn đầu xu thế đến chiếc thẻ phát triển cùng khách hàng


Hơn một triệu thẻ tín dụng, top 3 toàn thị trường về chi tiêu và quy mô giao dịch vượt 5 tỷ USD tiếp tục khẳng định vị thế top đầu của VIB trên thị trường thẻ Việt Nam.
Đằng sau những con số là hành trình tăng trưởng nhanh đi cùng những đổi mới liên tục, từ mở rộng giá trị trên từng nhu cầu chi tiêu, số hóa trải nghiệm đến trao quyền lựa chọn và phát triển một chiếc thẻ có thể thích ứng cùng khách hàng.
TOP ĐẦU THỊ TRƯỜNG TỪ QUY MÔ ĐẾN MỨC ĐỘ SỬ DỤNG
Năm 2018, VIB có khoảng 92.000 thẻ tín dụng. Đến cuối năm 2025, con số này đã vượt 1,1 triệu thẻ, đưa quy mô thẻ tăng hơn 10 lần trong bảy năm. Bước sang nửa đầu năm 2026, VIB tiến gần mốc 1,5 triệu thẻ tín dụng lưu hành. Tăng trưởng về chi tiêu diễn ra với tốc độ còn cao hơn: từ khoảng 360 triệu USD năm 2018, tổng chi tiêu thẻ VIB đạt 1 tỷ USD năm 2020, 3 tỷ USD năm 2022 và vượt 5 tỷ USD năm 2025, tương đương mức tăng 17 lần trong bảy năm, đưa VIB lên Top 3 toàn thị trường về chi tiêu thẻ.
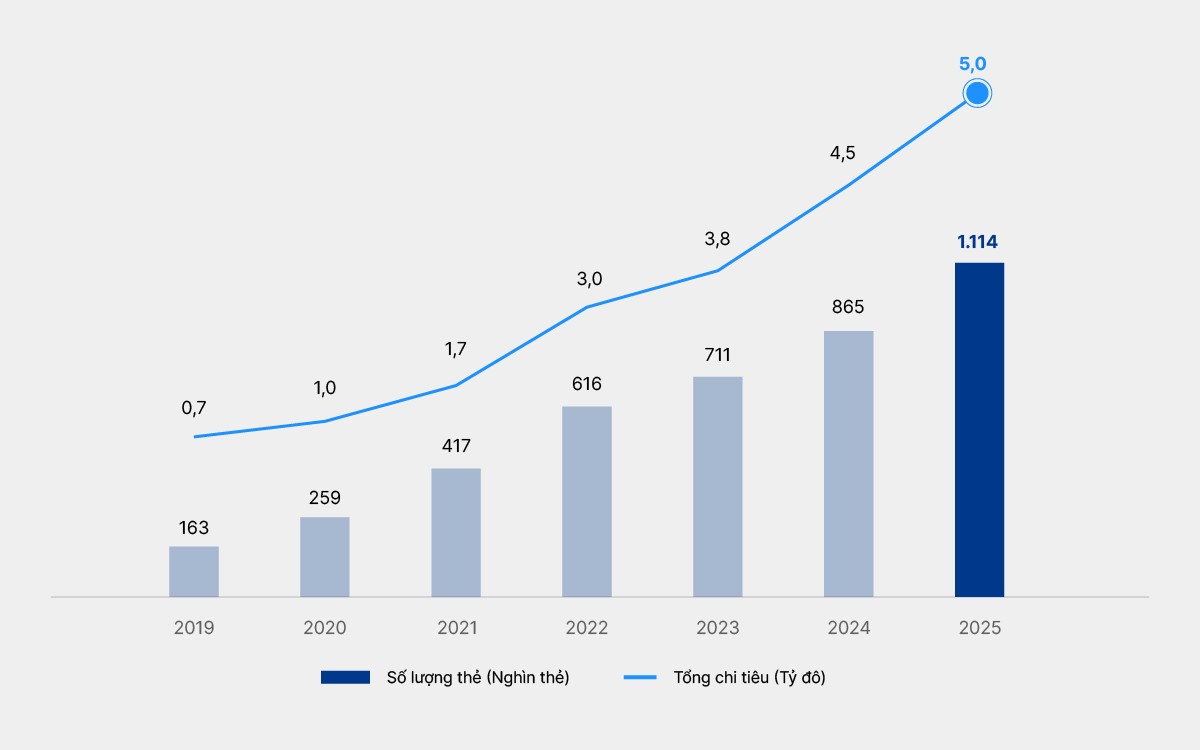
Tốc độ tăng chi tiêu vượt xa tốc độ mở rộng số lượng thẻ cho thấy tăng trưởng không chỉ đến từ một nền khách hàng ngày càng lớn, mà còn từ mức độ sử dụng ngày càng cao của mỗi chủ thẻ. Theo số liệu đến cuối năm 2025, chi tiêu bình quân trên mỗi thẻ VIB đạt khoảng 12,4 triệu đồng mỗi tháng, cao gần gấp đôi so với mức bình quân toàn thị trường.
Các số liệu này cho thấy ba chiều tăng trưởng cùng hiện diện: quy mô lớn, tổng giá trị giao dịch cao và mức độ sử dụng thường xuyên trên từng chủ thẻ. Đến cuối năm 2025, VIB đứng top 5 về số lượng thẻ tín dụng quốc tế đang lưu hành và top 3 về chi tiêu thẻ toàn thị trường.
Năm 2025, VIB cũng ghi nhận mức tăng trưởng 100% về doanh số chi tiêu qua thẻ và được ghi nhận với danh hiệu Payment Volume Growth từ Visa. Trong sáu tháng đầu năm 2026, trên 1,5 triệu thẻ VIB tiếp tục tạo ra hơn 2,6 tỷ USD chi tiêu.
Từ tăng 10 lần về số lượng đến khoảng 17 lần về chi tiêu, sự phát triển song song về quy mô và mức độ sử dụng tạo nền tảng cho vị thế của VIB trên thị trường thẻ. Nhưng phía sau những con số tăng trưởng là một chuyển dịch quan trọng hơn: chiếc thẻ VIB đã liên tục được thay đổi về cách tiếp cận, thiết kế sản phẩm và tối ưu trải nghiệm cho khách hàng.
TỪ NHỮNG DẤU ẤN ĐẦU TIÊN ĐẾN VAI TRÒ ĐỊNH HÌNH XU THẾ THẺ
Từ 2018 - 2019, khi các dòng thẻ hầu như được biết đến qua hạng thẻ, VIB đã mở ra giai đoạn phát triển danh mục thẻ chuyên biệt theo nhu cầu và hành vi chi tiêu, từ mua sắm trực tuyến, du lịch, ô tô đến hoàn tiền, tích điểm.
Thay cho một cấu trúc quyền lợi chung theo phân hạng, mỗi dòng thẻ được VIB thiết kế xoay quanh một nhóm nhu cầu cụ thể, đưa giá trị của thẻ đi sâu hơn vào những khoản chi thường xuyên, mang đến giá trị vượt trội cho từng chi tiêu của khách hàng.
Cách tiếp cận này đã thúc đẩy một chuyển dịch quan trọng trên thị trường: từ tập trung vào phát hành và những ưu đãi ban đầu sang tạo giá trị trong suốt vòng đời sử dụng. Khách hàng có thêm động lực đưa thẻ vào đời sống chi tiêu; cạnh tranh trên thị trường cũng mở rộng sang khả năng liên tục tạo thêm giá trị sau khi chiếc thẻ được phát hành.
Song song đó, công nghệ đồng thời trở thành một trục đổi mới xuyên suốt tại VIB: giúp ngân hàng ghi đậm dấu ấn dẫn đầu về trải nghiệm và cá nhân hoá thẻ.
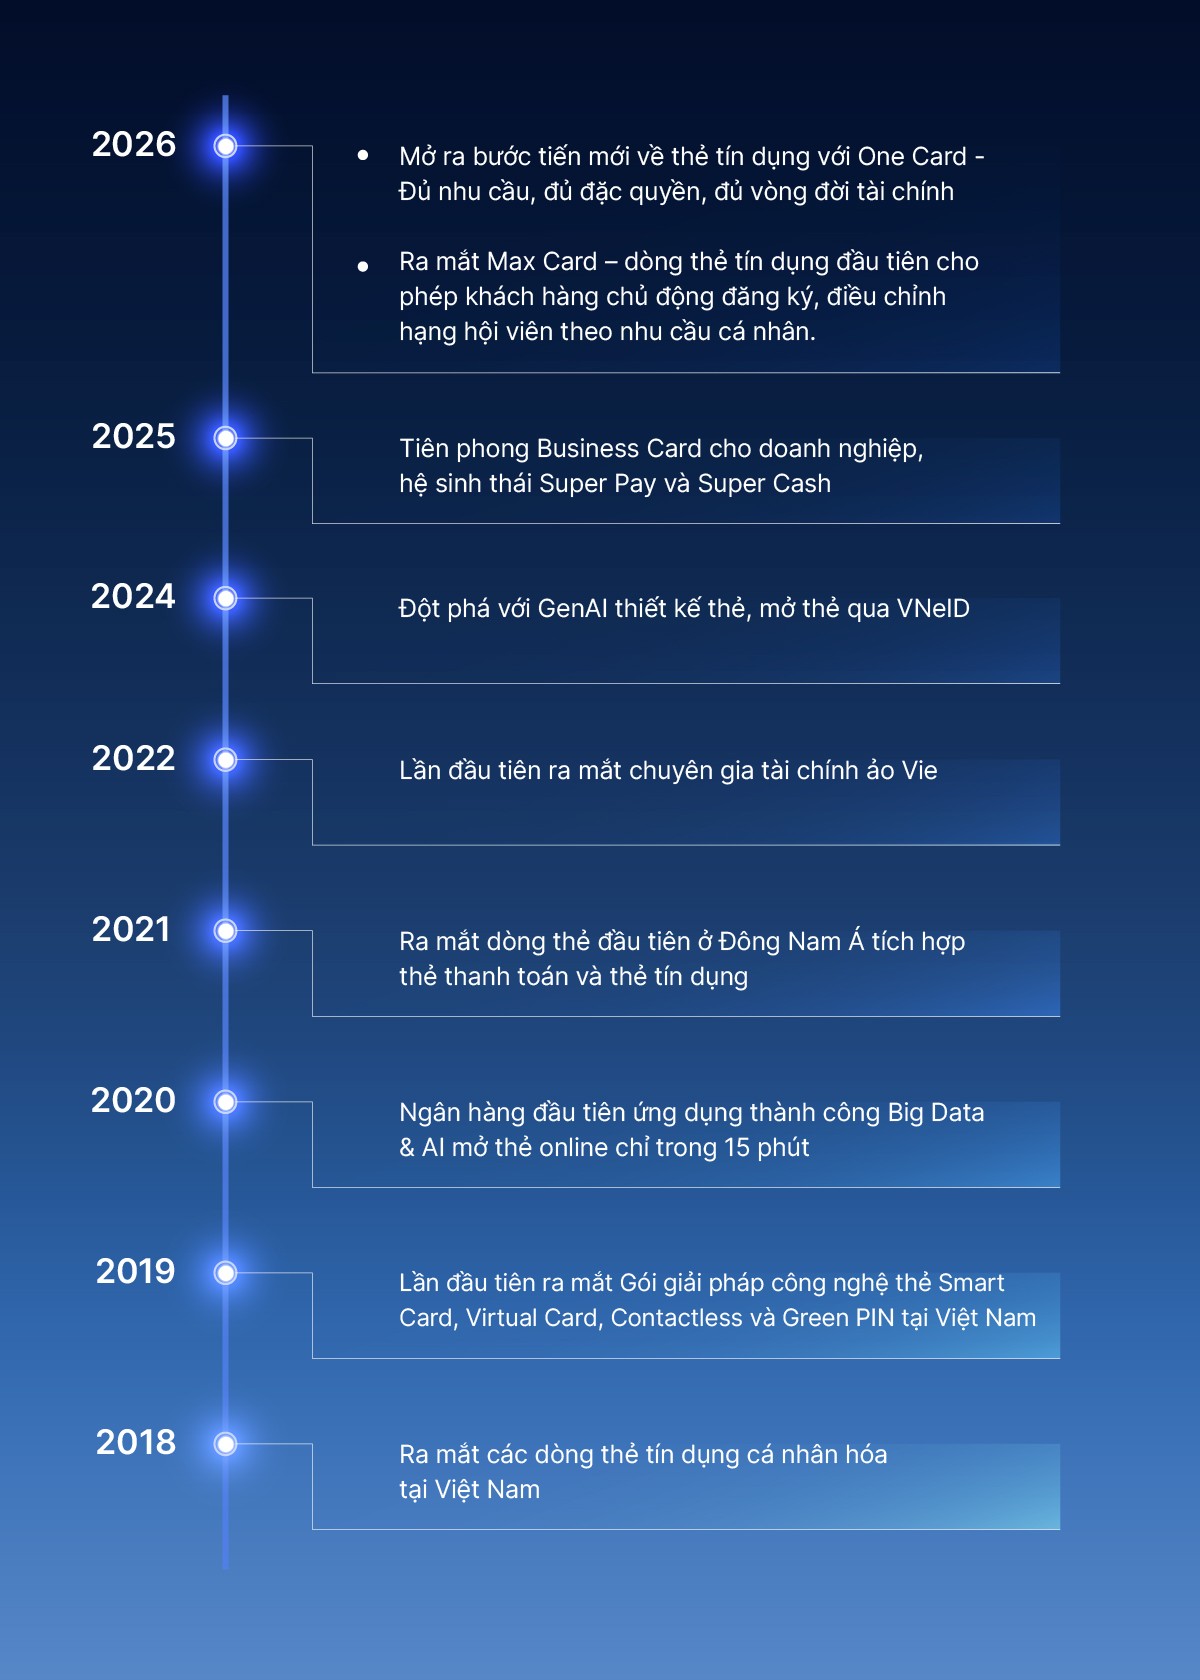
Từ chuyên biệt hóa quyền lợi, số hóa hành trình đến tùy chọn tính năng, tự thiết kế diện mạo và chủ động lựa chọn nguồn tiền, các lớp đổi mới nối tiếp nhau liên tục mở rộng trải nghiệm và cách thức sử dụng thẻ tín dụng, tạo nên một hành trình mà những dấu ấn đầu tiên từng bước phát triển thành vai trò định hình những xu hướng mới trên thị trường thẻ. Và khi khách hàng đã có thể chủ động lựa chọn ngày càng nhiều giá trị bên trong chiếc thẻ, một câu hỏi mới xuất hiện: liệu chính hệ quyền lợi và chiếc thẻ có thể tiếp tục thay đổi khi nhu cầu và hành trình tài chính của khách hàng thay đổi?
MAX CARD: MỞ RA CÁCH TIẾP CẬN MỚI VỀ PHÂN HẠNG THẺ
Hạng thẻ tín dụng vốn thường gắn với những tiêu chí do ngân hàng xác định; hạn mức, hồ sơ tài chính và các điều kiện tương ứng quyết định khách hàng thuộc phân hạng nào và được tiếp cận hệ quyền lợi nào. Trong khi đó, hành trình tài chính của mỗi người ngày càng đa dạng, đặc biệt với thế hệ trẻ khi cách làm việc, tạo thu nhập và ưu tiên chi tiêu ngày càng linh hoạt: một người có thể mới bắt đầu sự nghiệp nhưng đã có những nhu cầu và lựa chọn rất riêng cho trải nghiệm sống.
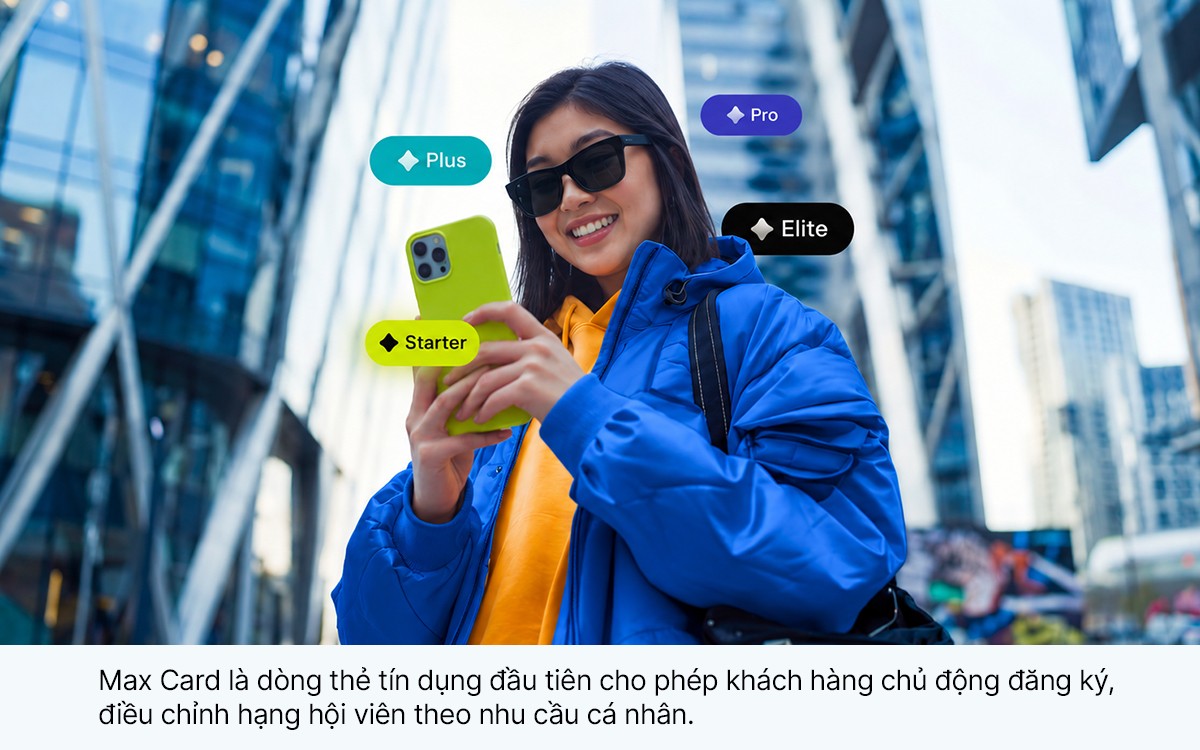
Với Max Card, VIB đã mở ra một cách tiếp cận mới khi khách hàng có thể chủ động nâng hạng quyền lợi theo nhu cầu, thay vì phụ thuộc vào những tiêu chí, quy định từ phía ngân hàng. Với các gói hội viên, khách hàng có thể chủ động nâng hạng hệ quyền lợi phù hợp ở từng thời điểm mà không cần đổi thẻ hay mở thêm sản phẩm mới.
VIB ONE CARD: KHI CHIẾC THẺ PHÁT TRIỂN CÙNG KHÁCH HÀNG
Một chiếc thẻ cho hoàn tiền, một chiếc cho du lịch, một chiếc cho chi tiêu quốc tế và những chiếc khác nhau cho những hệ quyền lợi hay giai đoạn tài chính khác nhau. Càng muốn tối ưu giá trị từ chi tiêu, người dùng càng dễ sở hữu nhiều thẻ, đồng nghĩa với nhiều sản phẩm phải lựa chọn và quản lý hơn.
VIB One Card đưa cá nhân hóa vượt khỏi lựa chọn tại một thời điểm. Nhu cầu có thể thay đổi, năng lực tài chính có thể tiến lên, đặc quyền có thể mở rộng nhưng khách hàng vẫn tiếp tục trên cùng một chiếc thẻ. Cá nhân hóa vì thế được mở rộng mà không kéo theo thêm sản phẩm hay thêm những lựa chọn phải quản lý.
Khả năng thích ứng của VIB One Card được phát triển trên ba chiều: Đủ nhu cầu – Đủ đặc quyền – Đủ vòng đời tài chính. Ba lớp giá trị hướng tới một mục tiêu chung: để một chiếc thẻ có thể đáp ứng nhiều hơn ở hiện tại và tiếp tục phù hợp khi chính khách hàng thay đổi trong tương lai. Chỉ sau 20 ngày ra mắt, 15.000 thẻ VIB One Card đã được mở.
Từ những dòng thẻ chuyên biệt theo nhu cầu đến quyền tùy chọn tính năng, diện mạo, nguồn tiền và hạng quyền lợi, hành trình phát triển thẻ VIB cho thấy một chuyển dịch xuyên suốt: ngày càng nhiều quyền lựa chọn được trao về phía khách hàng. Với One Card, hành trình ấy tiến thêm một bước – từ chiếc thẻ khách hàng có thể lựa chọn, đến chiếc thẻ có thể tiếp tục thay đổi cùng chính họ.
Đó cũng là hướng phát triển VIB theo đuổi cho bước tiếp theo của thị trường thẻ: Cá nhân hóa sâu hơn, giá trị lớn hơn nhưng trải nghiệm ngày càng đơn giản hơn.
Đọc bài theo từ khoá

Giá mua, bán vàng nhẫn “4 số 9” giảm đột ngột 2,5 triệu đồng/lượng
Trong phiên sáng 23/10, giá mua, bán vàng miếng SJC giảm phổ biến 300 nghìn đồng/lượng mỗi chiều. Đối với vàng nhẫn, mức giảm cao hơn, dao động từ 400 nghìn – 2,5 triệu đồng/lượng, tuỳ doanh nghiệp…
SCEX hoàn tất thẩm định An toàn hệ thống thông tin cấp độ 4, tiến gần hơn đến giai đoạn vận hành chính thức
Việc SCEX được Cục An ninh mạng (A05), Bộ Công an thẩm định An toàn hệ thống thông tin và đồng ý với đề xuất cấp độ 4 là mảnh ghép quan trọng giúp sàn giao dịch tài sản mã hóa tiến gần hơn vào giai đoạn vận hành chính thức…
Giá vàng “bốc hơi” hơn 100 USD/oz vì mối lo lạm phát cao dai dẳng
Cùng với đó, quỹ vàng khổng lồ SPDR Gold Trust có một phiên bán ròng mạnh hiếm thấy...
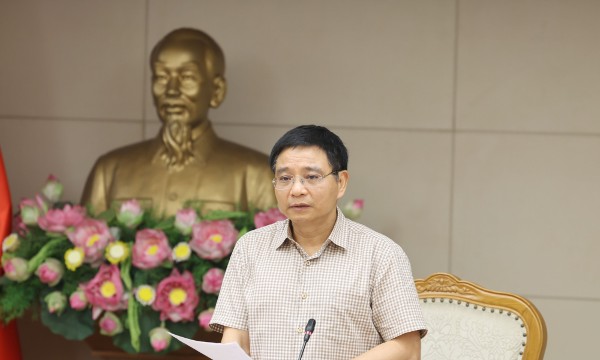
Phó Thủ tướng yêu cầu Trung tâm Tài chính quốc tế phấn đấu có giao dịch thực tế trong tháng tới
Ngày 22/10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu hai cơ quan điều hành Trung tâm Tài chính quốc tế tại Thành phố Hồ Chí Minh và Đà Nẵng hoàn thiện các điều kiện vận hành trong tháng 10/2026, phấn đấu phát sinh giao dịch thực chất từ tháng 11, đồng thời bảo đảm an toàn tài chính và tháo gỡ kịp thời các vướng mắc thể chế.
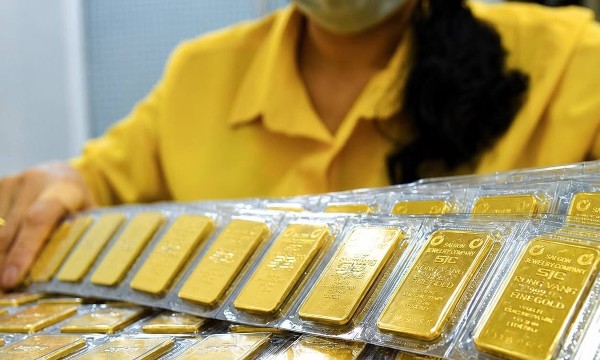
Giá vàng trong nước đứng im trong khi vàng thế giới sụt mạnh
Trong phiên sáng 22/10, hầu hết các hệ thống kinh doanh lớn vẫn duy trì ổn định giá mua, bán vàng miếng SJC so với phiên hôm qua (21/10) ở mức 139,3 triệu – 142,3 triệu đồng/lượng dù giá vàng thế giới nằm trong xu thế giảm. Duy chỉ có hai doanh nghiệp điều chỉnh giảm tới 500 nghìn đồng/lượng đối với giá vàng miếng…



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

