




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tiền lãi nợ công của các nước G7 có thể tăng thêm hàng chục tỷ USD vì lợi suất trái phiếu leo thang


Kể từ khi cuộc chiến tranh giữa Mỹ và Iran bắt đầu vào cuối tháng 2, lợi suất trái phiếu chính phủ trên toàn cầu đã tăng mạnh, kéo theo chi phí vay nợ của các nền kinh tế phát triển lớn nhất thế giới tăng thêm hàng chục tỷ USD...
Theo một nghiên cứu của tờ báo Financial Times, các quốc gia thuộc nhóm 7 nước công nghiệp phát triển (G7) đã phải gánh thêm 16 tỷ USD tiền lãi nợ công do sự gia tăng lợi suất trái phiếu từ khi cuộc chiến ở Vùng Vịnh bắt đầu. Nếu xu hướng tăng của lợi suất tiếp tục, các quốc gia này có thể phải trả thêm 34 tỷ USD tiền lãi nợ công trong thời gian từ nay đến cuối quý 1/2027.
Hầu hết các đợt phát hành trái phiếu chính phủ ở mọi kỳ hạn của tất cả các quốc gia G7 hiện đều đang có mức lãi suất cao hơn so với thời điểm tháng 2, đồng nghĩa số tiền lãi mà các chính phủ phải trả cho các lô nợ mới này tăng lên.
Mỹ, nền kinh tế lớn nhất trong nhóm G7 và là thị trường trái phiếu chính phủ lớn nhất thế giới, đang gánh phần lớn số tiền lãi nợ công tăng thêm từ cuối tháng 2, ước tính 10,6 tỷ USD. Nếu lợi suất trái phiếu kho bạc Mỹ tiếp tục tăng cho đến cuối quý 1/2027, Mỹ có thể phải trả thêm 21,7 tỷ USD tiền lãi nợ công.
Lợi suất trái phiếu kho bạc Mỹ đã tăng mạnh trong những tuần gần đây khi các nhà đầu tư lo ngại về gánh nặng nợ công ngày càng tăng của nước này và khả năng các nhà hoạch định chính sách có thể kiểm soát được áp lực lạm phát liên quan tới cuộc chiến tranh ở Trung Đông. Mặc dù Bộ trưởng Tài chính Mỹ Scott Bessent đã cố gắng kiềm chế lợi suất trái phiếu kho bạc Mỹ bằng cách tăng cường mua vào các trái phiếu dài hạn, nhưng lợi suất vẫn tiếp tục tăng.
Các quốc gia như Anh, Italy, Đức và Nhật Bản, vốn là những nước nhập khẩu năng lượng lớn, cũng bị ảnh hưởng bởi kỳ vọng lạm phát gia tăng do sự gián đoạn nguồn cung năng lượng từ Vùng Vịnh liên quan tới việc đóng cửa eo biển Hormuz.
Theo tính toán của Financial Times, các quốc gia G7 khác ngoài Mỹ đã gánh 1/3 tổng số tiền lãi nợ công tăng thêm kể từ khi chiến tranh Mỹ - Iran bắt đầu.
Con số 16 tỷ USD tiền lãi nợ công tăng thêm từ cuối tháng 2 tới nay được tính toán bằng cách so sánh chi phí vay thực tế với lãi suất trước chiến tranh. Con số dự báo tiền lãi nợ công tăng thêm 34 tỷ USD trong thời gian từ nay đến cuối quý 1/2027 được đưa ra dựa trên các kế hoạch phát hành nợ do mỗi quốc gia công bố.
Mặc dù các mức tăng này tương đối nhỏ so với tổng cam kết chi tiêu công của các nước G7, nhưng có thể gây thêm áp lực lên các bảng cân đối ngân sách vốn đã căng thẳng của các chính phủ.
Ông Mohit Kumar, nhà kinh tế trưởng châu Âu tại ngân hàng đầu tư Jefferies, cảnh báo rằng: "Lãi suất tăng là một trong những rủi ro lớn nhất đối với thị trường cổ phiếu và trái phiếu. Chúng ta đang bước vào giai đoạn mà việc lãi suất tiếp tục tăng sẽ có tác động tiêu cực đến cả thị trường cổ phiếu và trái phiếu”.
Nếu lợi suất tiếp tục tăng, với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt mức 5%, thì "chúng ta sẽ thấy phản ứng tiêu cực từ thị trường cổ phiếu", ông Kumar nói thêm, vì lợi suất trái phiếu cao hơn sẽ làm giảm sức hấp dẫn tương đối của cổ phiếu, cộng thêm việc chi phí vay cao hơn sẽ làm giảm lợi nhuận của các công ty niêm yết.
"Thâm hụt ngân sách đang tăng trên toàn cầu do chính sách tài khóa mở rộng của các chính phủ... Ngoài ra, các chính sách dân túy có thể được triển khai rộng hơn trước thềm các cuộc bầu cử giữa nhiệm kỳ ở Mỹ và một số cuộc bầu cử nghị viện ở châu Âu”, ông Kumar nhận xét, đồng thời nói thêm rằng việc cắt giảm thâm hụt ngân sách sẽ "càng khó khăn hơn" trong môi trường lãi suất cao.
Các nhà kinh tế cảnh báo một số yếu tố có thể khiến lợi suất trái phiếu chính phủ tăng lên mức cao hơn.
"Ngoài rủi ro lạm phát, còn có một vài rủi ro đối với ổn định chính trị ở Mỹ, Pháp, Nhật Bản, thậm chí là Anh, và có thể là Đức. Thêm vào đó, vấn đề địa chính trị cũng là một rủi ro”, ông Adam Posen, Chủ tịch Viện Peterson, phát biểu.
Ông Posen bổ sung: "Chi tiêu quốc phòng tăng, nhu cầu chi tiêu để ứng phó với vấn đề nhân khẩu học tăng, chi tiêu cho cơ sở hạ tầng tăng và chi tiêu xanh ngoài Mỹ tăng đều gây áp lực tăng lên lãi suất thực”.
Làn sóng đầu tư phát triển trí tuệ nhân tạo (AI) cũng có thể đang làm giảm dòng vốn đầu tư vào nợ công, gây áp lực tăng lên lợi suất trái phiếu chính phủ. Chưa kể, lợi suất trái phiếu chính phủ cao hơn cũng có thể phản ánh kỳ vọng của nhà đầu tư về tăng trưởng kinh tế cao hơn.
Ông James Knightley, nhà kinh tế trưởng toàn cầu tại ngân hàng ING, nhận định chi phí vay nợ tăng không chỉ là vấn đề đối với tính bền vững tài khóa, mà ở Mỹ, lợi suất trái phiếu tăng đã và đang đóng vai trò như một lực cản đối với hoạt động kinh tế thông qua việc đẩy chi phí vay của hộ gia đình và doanh nghiệp lên cao hơn.
"Thị trường nhà ở Mỹ đã rơi vào trệ và đường cong lợi suất trái phiếu kho bạc Mỹ dốc lên có nghĩa là chúng ta nên chuẩn bị tinh thần cho lãi suất vay thế chấp nhà ở Mỹ vượt quá 7%”, ông nói.
Ông Knightley bổ sung rằng triển vọng tăng trưởng kinh tế vững chắc đang hỗ trợ định giá các tài sản có độ rủi ro cao hơn như cổ phiếu, giảm nhu cầu đối với các tài sản an toàn như trái phiếu chính phủ, cùng lúc khi trái phiếu chính phủ chịu áp lực từ các mối lo về tài khóa và hoạt động phát hành nợ ồ ạt của doanh nghiệp lớn, đặc biệt là các công ty công nghệ lớn.
Ông Michel Martinez, nhà kinh tế trưởng châu Âu tại ngân hàng Societe Generale, cho biết xu hướng tăng của lợi suất trái phiếu chính phủ phản ánh "sự định giá lại trong một thế giới mà trong đó lượng vốn không còn dồi dào như trước”.
"Hoạt động vay nợ của các chính phủ ngày càng phải cạnh tranh mạnh hơn để thu hút tiền tiết kiệm, trong bối cảnh bùng nổ đầu tư AI và các nhu cầu chi tiêu mang tính cấu trúc khác, bao gồm quốc phòng, chuyển đổi năng lượng và tái công nghiệp hóa”, ông nói.
Tuy nhiên, ông Martinez cho rằng lợi suất trái phiếu chính phủ hiện không phải là cao nếu so với tăng trưởng GDP danh nghĩa ở Mỹ, Đức và Nhật Bản.
Ông Gianluca Salford, trưởng bộ phận chiến lược lãi suất châu Âu tại ngân hàng Morgan Stanley, cho biết xu hướng tăng của lợi suất trái phiếu chính phủ đang đưa mọi thứ "đến gần hơn với thế giới mà chúng ta đã quen" trước khi hình thành môi trường tăng trưởng thấp, lạm phát thấp và lãi suất thấp của những năm 2010.
"Đúng là có một số thách thức nhưng tôi không cho rằng đây là một hiện tượng mang tính cấu trúc. Đây cũng không phải là một hiện tương không thể xử lý... Đôi khi, cần một chút khủng hoảng. Nhưng thường thì các quốc gia sẽ làm điều đúng đắn để giữ con đường đúng đắn, vì về cơ bản không có lựa chọn thay thế khả thi nào khác”, ông nói với Financial Times.
Bài liên quan
Đọc bài theo từ khoá

Phòng vệ thương mại: Kiến tạo cạnh tranh công bằng, thúc đẩy năng lực sản xuất quốc gia

Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Techcombank ra mắt Techcom Wealth - Kiến tạo chuẩn mực mới về quản trị gia sản tại Việt Nam
Chuyển đổi số và thương mại xanh nâng tầm liên kết giao thương miền Bắc
Dấu ấn kinh tế thế giới tuần 13-19/9/2026: Quyết định lãi suất của 4 ngân hàng trung ương lớn, nguồn cung dầu vẫn gián đoạn
Tuần này, kinh tế thế giới chịu tác động đồng thời từ xu hướng thắt chặt tiền tệ, căng thẳng địa chính trị và chính sách thuế quan của Mỹ. Các ngân hàng trung ương tại Mỹ, Anh và Nhật đồng loạt đưa ra quyết định lãi suất…
Chứng khoán Mỹ đương đầu áp lực giảm khi lợi suất trái phiếu leo thang trở lại, giá dầu đi xuống
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Sáu (18/9), hoàn tất một tuần giao dịch nhiều biến động khi lợi suất trái phiếu kho bạc Mỹ tăng cao, giá dầu duy trì ở mức cao và Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất...
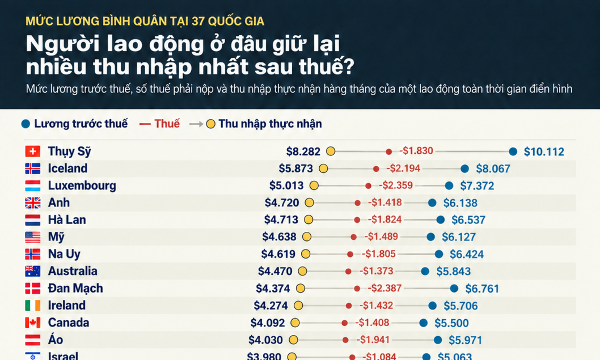
Thu nhập hàng tháng sau khi trừ thuế của người lao động ở các nước giàu
Thu nhập thực nhận hàng tháng của người lao động chênh lệch đáng kể giữa các quốc gia OECD, trong đó Thụy Sỹ dẫn đầu, bỏ xa Iceland và Luxembourg...
Tổng thống Trump ký ban hành đạo luật trừng phạt Nga
Ngày thứ Sáu (18/9), Tổng thống Mỹ Donald Trump đã ký ban hành một đạo luật trừng phạt Nga, trao cho Nhà Trắng quyền áp thuế bổ sung tới 100% đối với 5 quốc gia mua nhiều dầu khí Nga nhất...
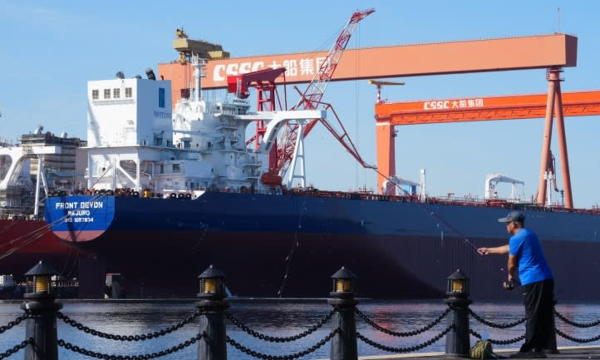
Đơn hàng tại các hãng đóng tàu Trung Quốc tăng gần gấp ba nhờ chiến tranh Mỹ - Iran
Cuộc chiến Mỹ - Iran và tình trạng gián đoạn tại eo biển Hormuz đang tạo ra làn sóng đặt mua tàu chở dầu, qua đó thúc đẩy ngành đóng tàu Trung Quốc tăng trưởng mạnh…





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





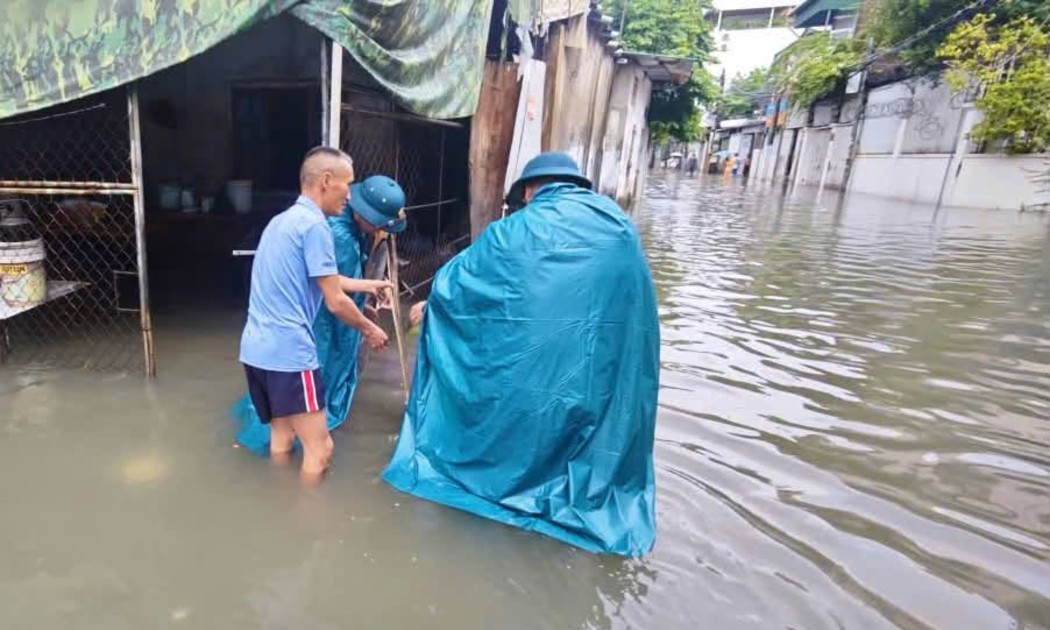
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...