




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VNM và MCH có nhiều cơ hội để tăng trưởng, nhưng khó đột biến với hai chữ số


VDSC cho rằng các ông lớn ngành hàng thiết yếu đang ở một vị thế thuận lợi để duy trì đà tăng trưởng trong H2-2024. Cụ thể hơn, tiêu dùng chung nội địa sẽ cải thiện nhờ chính sách cải cách tiền lương, tác động trễ của chính sách tiền tệ, sự khôi phục tốt từ hoạt động sản xuất, xuất nhập khẩu trong H1-2024, tăng thu nhập và niềm tin tiêu dùng cho H2-2024.
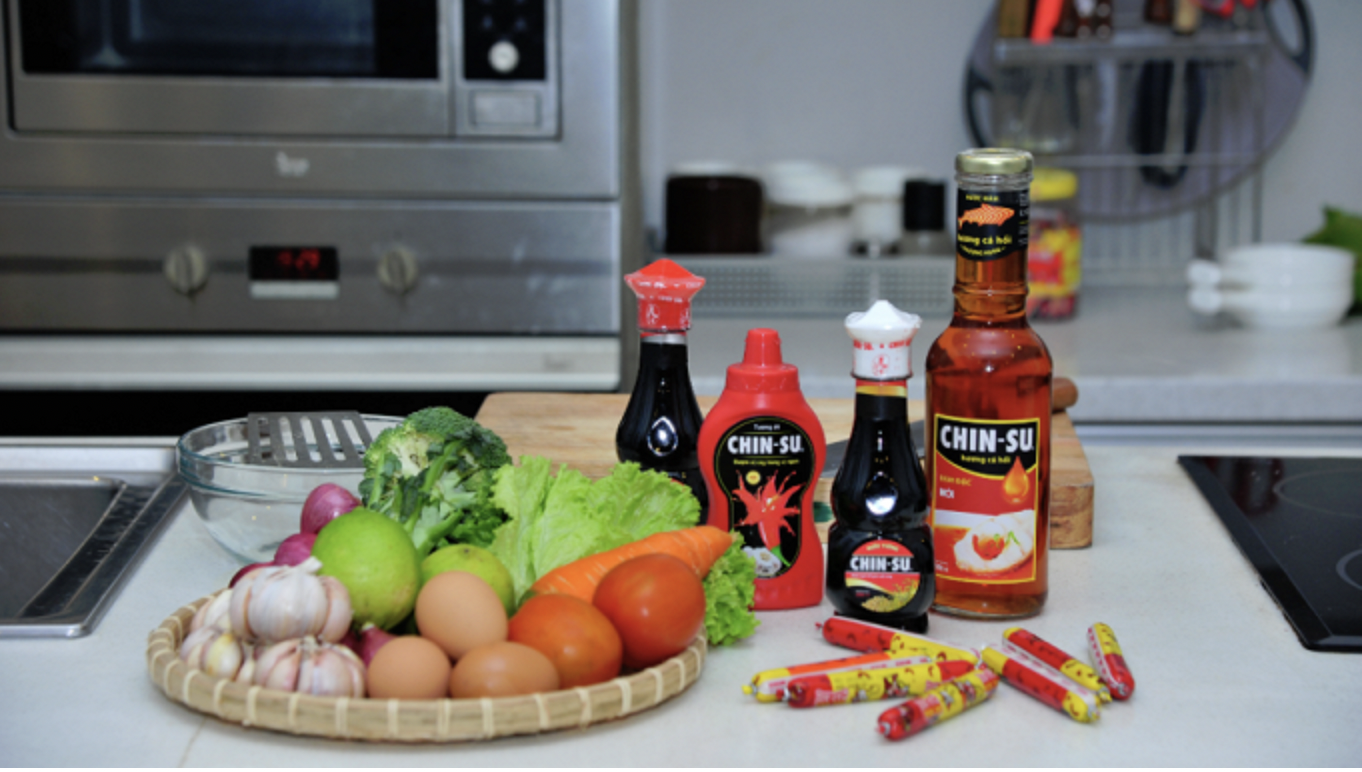
Trong nửa đầu năm 2024, giá trị ngành hàng tiêu dùng thiết yếu ở hầu hết các mảng chính gồm sữa, thức ăn, đồ uống đều sụt giảm so với cùng kỳ năm ngoái cho thấy sức tiêu thụ người dân vẫn ảm đạm. Tuy nhiên, bước vào nửa cuối 2024, Chứng khoán Rồng Việt (VDSC) cho rằng các ông lớn ngành hàng này có vị thế tốt để tiếp tục duy trì đà tăng trưởng đã có trước đó nhờ vào pha phục hồi tiêu dùng chung của nền kinh tế đi kèm thị phần cao hơn đã xây dựng được từ nửa đầu năm 2024.
Trước đó, theo Kantar Worldpannel, trong 6 tháng đầu năm 2024, giá trị ở hầu hết các mảng chính trong ngành tiêu dùng thiết yếu đều tăng trưởng âm do tâm lý người tiêu dùng vẫn trì trệ.
Tuy nhiên, các ông lớn ngành này ghi nhận tăng trưởng doanh thu ngược dòng với thị trường chung, cụ thể VNM tăng 5,7%, MCH tăng 11,6% nhờ vào hiệu quả các chiến lược quảng cáo, đẩy mạnh khuyến mãi ở các đại lý, tăng phạm vi phủ sóng, qua đó hỗ trợ tăng thị phần ở cả nội địa và ngoài nước. Ngoài ra, bức tranh tiêu dùng chung yếu, người dân nhạy cảm hơn về giá cũng giúp các mặt hàng VNM vốn đặc tính giá rẻ được ưa chuộng hơn.
Về VNM, chiến lược “thay mới bao bì” & “thực hiện nhiều chiến dịch quảng cáo” từ cuối năm 2023 của VNM đã phát huy hiệu quả cho nửa đầu năm 2024. VNM cũng đẩy mạnh khuyến mãi tại các điểm lẻ, đại lý thời gian qua nhằm tăng tính cạnh tranh đóng góp tăng thị phần.
Về MCH, Công ty đã thành công trong việc thu hút thêm nhiều khách hàng, tương đương với tỷ lệ thâm nhập trong dân cao hơn liên quan đến việc sử dụng sản phẩm Masan, nhờ vào phạm vi phủ sóng rộng hơn của hệ thống Winmart và một số chính sách bán hàng tích cực (nhiều ngân sách tiếp thị/khuyến mãi hơn) mà MSN thực hiện để kích thích việc nhập hàng tại từng điểm bán hàng.
Luận điểm ở trên được thể hiện qua tỷ lệ chi phí bán hàng và quản lý doanh nghiệp/Doanh thu thuần của hai Công ty này đều đã ghi nhận tăng trong vài quý trở lại đây.
VDSC cho rằng các ông lớn ngành hàng thiết yếu đang ở một vị thế thuận lợi để duy trì đà tăng trưởng trong H2-2024. Cụ thể hơn, tiêu dùng chung nội địa sẽ cải thiện nhờ chính sách cải cách tiền lương, tác động trễ của chính sách tiền tệ, sự khôi phục tốt từ hoạt động sản xuất, xuất nhập khẩu trong H1-2024, tăng thu nhập và niềm tin tiêu dùng cho H2-2024.
Đối với chính sách cải cách tiền lương, theo Nghị quyết Kỳ họp thứ 7, Quốc hội chính thức phê chuẩn việc điều chỉnh mức lương cơ sở từ 1,8 triệu đồng/tháng lên 2,34 triệu đồng/tháng (tăng 30%) từ ngày 1/7/2024. Quy mô ngân sách dành cho chương trình cải cách tiền lương năm 2024 ước tính khoảng 1,2% tổng doanh số bán lẻ hàng hoá và dịch vụ và 0,7% quy mô GDP hiện hành năm 2023.
Với chính sách tiền tệ, mặc dù mặt bằng lãi suất huy động đã nhích tăng trở lại, lãi suất cho vay bình quân vẫn sẽ thấp hơn so với cùng kỳ năm trước trong nửa cuối năm 2024. Do đó, tiêu dùng và tín dụng tiêu dùng vẫn có thể hưởng lợi phần nào từ yếu tố này.
VDSC bày tỏ kỳ vọng các ông lớn này sẽ giữ vững thị phần cao, đã xây dựng được trong nửa đầu năm 2024 nhờ duy trì các chính sách khuyến mãi ở điểm bán và hiệu quả từ các chiến dịch quảng cáo, tiếp thị trước đó. Mặc dù vậy, cũng chỉ kỳ vọng mức cải thiện khoảng 0,5-1,0% trong năm 2024 do mức thị phần của các ông lớn này đã ở ngưỡng giới hạn trong nước.
Lưu ý rằng tiêu dùng chung ở nửa cuối năm 2024 nhìn chung vẫn vấp phải các điễm nghẽn khiến tăng trưởng khó ở mức cao, chẳng hạn sức mua tại các thị trường lớn Mỹ, châu Âu còn kém, ảnh hưởng trực tiếp tới sản xuất công nghiệp của các doanh nghiệp FDI, qua đó tạo ít việc làm, thu nhập người dân Việt Nam, thị trường Bất động sản vẫn trì trệ.
"Tăng trưởng doanh thu nội địa của các ông lớn này nhìn chung khó đạt mức đột biến – 2 chữ số", VDSC nhấn mạnh.

Blog chứng khoán: Tâm lý đầu cơ vẫn mạnh
Một đợt chốt lời diện rộng ở nhóm cổ phiếu vừa và nhỏ đã xuất hiện hôm nay, nhưng dòng tiền đầu cơ vẫn hoạt động tốt, đỡ giá và kéo phục hồi về cuối. Cả trăm cổ phiếu đảo chiều tăng mạnh hơn 1%, trong đó chỉ vài mã blue-chips, cho thấy khả năng chấp nhận rủi ro vẫn còn.
Rung lắc mạnh ở cổ phiếu vừa và nhỏ, xu hướng đầu cơ chưa kết thúc
Nhịp giảm buổi sáng ở nhóm cổ phiếu vừa và nhỏ bất ngờ kết thúc chiều nay khi lại có một đợt mua mới mạnh mẽ. Thay đổi ở độ rộng là bằng chứng rõ nhất khi số cổ phiếu đảo chiều vượt trội số giảm, chưa kể gần 100 cổ phiếu đảo chiều tăng mạnh.
Chứng khoán An Bình được vinh danh “Doanh nghiệp xuất sắc châu Á” tại APEA 2026
Công ty Cổ phần Chứng khoán An Bình (ABS) được vinh danh ở hạng mục “Doanh nghiệp xuất sắc châu Á” - Corporate Excellence Award tại Asia Pacific Enterprise Awards (APEA) 2026.
Quỹ hưu trí quốc gia Hàn Quốc lỗ 137 tỷ USD vì cổ phiếu Samsung, SK Hynix lao dốc
Quỹ Hưu trí Quốc gia Hàn Quốc (NPS) vừa chứng kiến giá trị danh mục cổ phiếu sụt giảm 182 nghìn tỷ won, tương đương 137 tỷ USD, do cổ phiếu Samsung Electronics và SK Hynix lao dốc. Đây là bước đảo chiều mạnh sau nửa đầu năm quỹ sinh lời kỷ lục…
Rủi ro từ mô hình kho tiền điện tử khiến giới chức Mỹ và châu Âu lo ngại
Một phương thức cho vay tiền số mới đang thu hút lượng tài sản trị giá hàng tỷ USD chảy vào một phân khúc đầy rủi ro của thị trường tiền điện tử...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...