




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vốn ngoại rút ròng: Tầm nhìn toàn cầu thì Việt Nam cũng chỉ như một cổ phiếu trong danh mục


Luỹ kế 11 tháng đầu năm 2021, tổng lượng bán ròng của khối ngoại là 57,7 nghìn tỷ đồng, cao hơn nhiều so với mức bán ròng hơn 16 nghìn tỷ cùng kỳ năm ngoái...
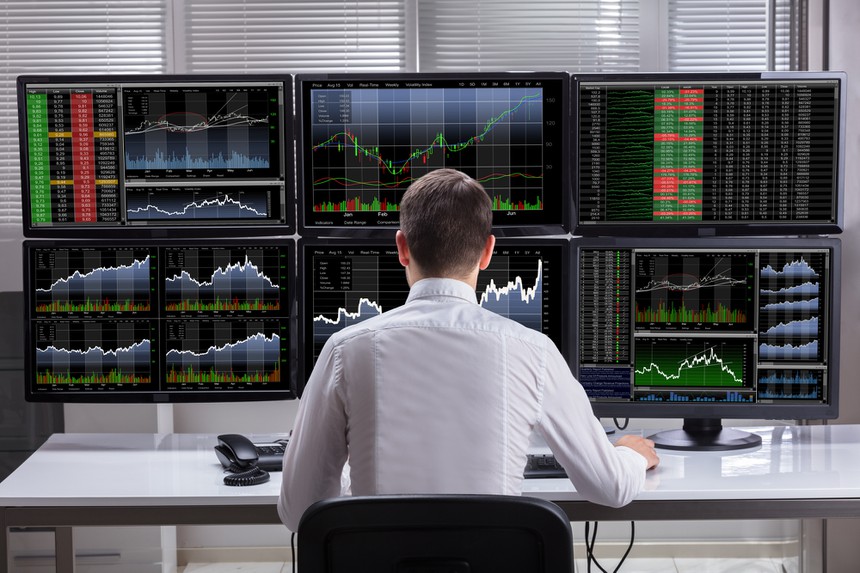
Theo số liệu từ Công ty chứng khoán SSI, tại thị trường Việt Nam, trong 3 tuần đầu tiên của tháng 11, nhóm quỹ ETF đã mua ròng khoảng 370 tỷ đồng, trong đó có sự đóng góp lớn từ nhóm quỹ nội như VFM VNDiamond và SSIAM VNFIN Lead.
Tuy nhiên, sang 2 tuần cuối cùng của tháng 11, trước diễn biến không mấy tích cực của thị trường thế giới, dòng vốn ETF đã quay lại rút ròng -626 tỷ đồng, nâng tổng rút ròng trong tháng vào khoảng 255 tỷ đồng.
Cụ thể, VFM VNDiamond ( 536 tỷ đồng), SSIAM VNFIN Lead ( 221 tỷ đồng) và Premia Vietnam ( 55 tỷ đồng) là các quỹ có giao dịch mua ròng tích cực trong tháng. Trái lại, Fubon (-432 tỷ đồng); VFM VN30 (-396 tỷ đồng, riêng KIM Kindex -224.5 tỷ đồng) là các quỹ ghi nhận mức rút ròng cao nhất.
Dòng tiền từ các quỹ chủ động cũng có diễn biến tương tự, khi vào ròng khoảng 125 tỷ đồng trong 4 tuần đầu và rút ròng 188 tỷ đồng trong tuần cuối tháng.
Tính chung tháng 11, các quỹ chủ động đã rút ròng 63 tỷ đồng, mức rút ròng thấp nhất kể từ đầu năm đến nay.
Khối ngoại tiếp tục bán ròng trên thị trường chứng khoán tháng thứ 4 liên tiếp, với giá trị tăng dần theo tháng. Cụ thể, trong tháng 11, khối ngoại bán ròng với tổng giá trị là 8.908 tỷ đồng, cao hơn gần 500 tỷ so với tháng 10.
Luỹ kế 11 tháng đầu năm 2021, tổng lượng bán ròng của khối ngoại là 57,7 nghìn tỷ đồng, cao hơn nhiều so với mức bán ròng hơn 16 nghìn tỷ cùng kỳ năm ngoái.
Chia sẻ về diễn biến trên tại đối thoại chuyến đề: “Thị trường chứng khoán với gói kích thích kinh tế: Cú hích tăng trưởng và rủi ro bong bóng” được VnEconomy tổ chức, TS. Quách Mạnh Hào, Giảng viên Đại học Lincoln, Vương quốc Anh, người sáng lập QMV Group cho rằng, bản chất của thị trường chứng khoán Việt là dòng tiền đầu cơ dựa trên cơ sở là kỳ vọng vào lợi nhuận và được điều chỉnh theo rủi ro trong một khoảng thời gian ngắn hạn.
Thực tế, các nhà đầu tư nước ngoài hiện nay cũng đang có xu hướng là họ giao dịch rất là ngắn hạn, chứ không phải là dài hạn như những gì đã tuyên bố trước đó nữa.
Theo quan điểm của ông Hào, mặt bằng rủi ro ở Việt Nam cao hơn rất nhiều so với các quốc gia khác. Thể hiện rõ nhất ở việc lãi suất ở các thị trường phát triển chỉ đâu đó vào khoảng 0 – 0,25%, còn ở Việt Nam là 6-7%.
"Lâu nay nhà đầu tư hay dùng chỉ số P/E để nói rằng Việt Nam rẻ so với các nước khác. Tuy nhiên, bản chất khi dùng P/E thì chúng ta so sánh ngang bằng. Để so sánh ở thị trường Việt Nam chúng ta phải điều chỉnh hệ số P/E bởi cả tăng trưởng của EPS lẫn mức độ rủi ro của thị trường. Đừng chỉ nhìn riêng vào P/E", ông Hào nói.
Ông Hào đưa ra ví dụ, có 2 doanh nghiệp có mức P/E tương đương, cùng mức tăng trưởng EPS trong năm gần nhất giống nhau. Tức nhà đầu tư sử dụng phương pháp định giá thông thường thì 2 doanh nghiệp này tốt giống như nhau.
Nhưng khi nhìn kỹ hơn vào quá khứ, nhà đầu tư mới nhận thấy là rằng, sẽ có 1 doanh nghiệp làm việc bài bản hơn, tốt hơn. Tức mức độ rủi ro ít hơn. Trong cái tình huống đó, sẽ có sự phân biệt nếu chúng ta cho thêm yếu tố điều chỉnh bởi rủi ro, nếu nhà đầu tư chỉ dùng P/E thì sẽ bị lệch.
Áp dụng ví dụ trên vào thị trường Việt Nam, ông Hào nhận định: "Các nhà đầu tư nước ngoài người ta cảm nhận rằng, sau chu kỳ tiền rẻ, sắp tới đến chu kỳ không còn rẻ nữa. Với cách nhìn phân bổ toàn cầu thì họ phải cân nhắc thị trường Việt Nam, nó giống như việc cổ phiếu mà chúng ta đưa vào danh mục của chúng ta thôi".
Vì vậy, với tốc độ tăng trưởng thời gian qua cùng mức độ rủi ro cao hơn các quốc gia khác thì theo ông Hào, việc chuyển dịch vốn khỏi thị trường Việt Nam trở về thị trường an toàn hơn là điều bình thường.
"Điều này khiến chúng ta cũng phải suy nghĩ, nhà đầu tư nước ngoài đang nhìn Việt Nam như vậy trên bối cảnh phân bổ vốn toàn cầu. Song, thị trường vẫn đang bị chi nối bởi dòng tiền nội, chứ không còn đi theo các nhà đầu tư nước ngoài", ông Hào nhấn mạnh.
Đọc bài theo từ khoá

Khối ngoại tiếp tục bán ròng hơn 800 tỷ đồng
Giao dịch của nhà đầu tư nước ngoài tiếp tục là điểm đáng chú ý khi khối này bán ròng 857,2 tỷ đồng trên HoSE.
VN-Index giảm nhẹ, nhà đầu tư thận trọng trước kháng cự 1750 điểm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 13/11/2026.
Chứng khoán sinh lời kém, giới nhà giàu Ấn Độ tìm đến tài sản hữu hình
Sau hai năm thị trường chứng khoán mang lại mức sinh lời thấp, giới đầu tư giàu có tại Ấn Độ đang tăng đầu tư vào bất động sản, kho bãi và hạ tầng logistics, với kỳ vọng nguồn thu từ những tài sản này sẽ cải thiện hiệu quả danh mục...
Nỗ lực thay thế USD bằng nhân dân tệ của Nga gặp trở ngại
Nga gần như đã từ bỏ nỗ lực thay thế đồng USD bằng đồng nhân dân tệ Trung Quốc, do áp lực từ các biện pháp trừng phạt thứ cấp của Mỹ...
Ngân hàng Nhà nước bổ sung thanh khoản VND, chứng khoán sẽ phản ứng tích cực?
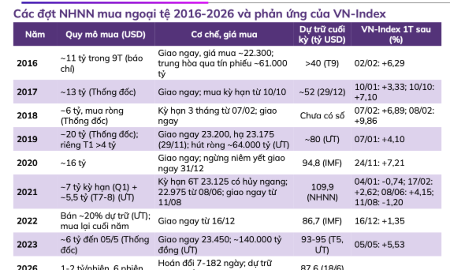
Dữ liệu lịch sử giai đoạn 2016–2023 cho thấy VN-Index thường có diễn biến tích cực sau các đợt Ngân hàng Nhà nước mua ngoại tệ. Trong 13 lần được thống kê, chỉ số tăng sau một tháng ở 11 lần và tăng sau ba tháng ở 12 lần. Mức tăng bình quân tương ứng là 4,35% và 9,87%.



Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







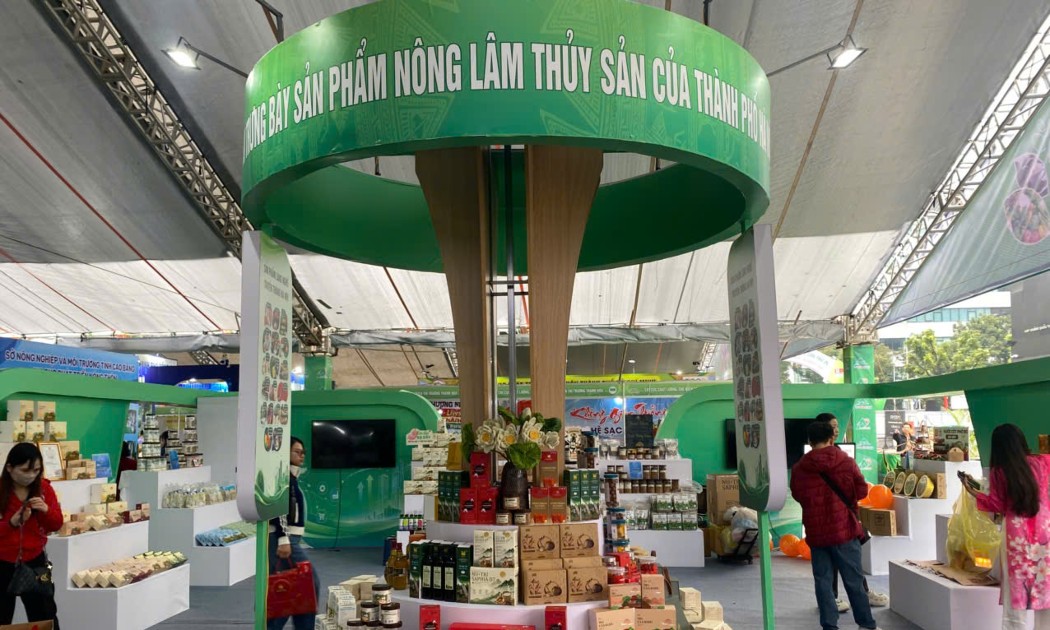
 Khám phá đặc sản địa phương và thế giới ở Hội chợ Triển lãm Nông nghiệp Quốc tế
Sản vật các địa phương trong nước và nhiều nước trên thế giới cùng có mặt tại Hội chợ Triển lãm Nông nghiệp Quốc tế lần thứ 26 (AgroViet 2026) chính thức khai mạc sáng ngày 12/11 tại Hà Nội.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

