




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xuất hiện những doanh nghiệp lợi nhuận tăng dựng ngược gấp 5-10 lần trong quý 1/2022


Không phải ngân hàng, nhóm phân bón, hoá chất mới là nhóm có mức tăng trưởng tốt nhất thị trường trong quý 1 vừa qua...
Như VnEconomy đưa tin, SSI Research mới đưa ra ước tính lợi nhuận của 32 doanh nghiệp niêm yết trong phạm vi nghiên cứu, trong đó nhóm ngân hàng có mức tăng trưởng lợi nhuận khá tốt so với mặt bằng chung thị trường. Có những ngân hàng có mức tăng trưởng cao như VPB 175% hay SHB 92%, ngoại trừ CTG tăng trưởng có thể âm trong quý 1/2022.
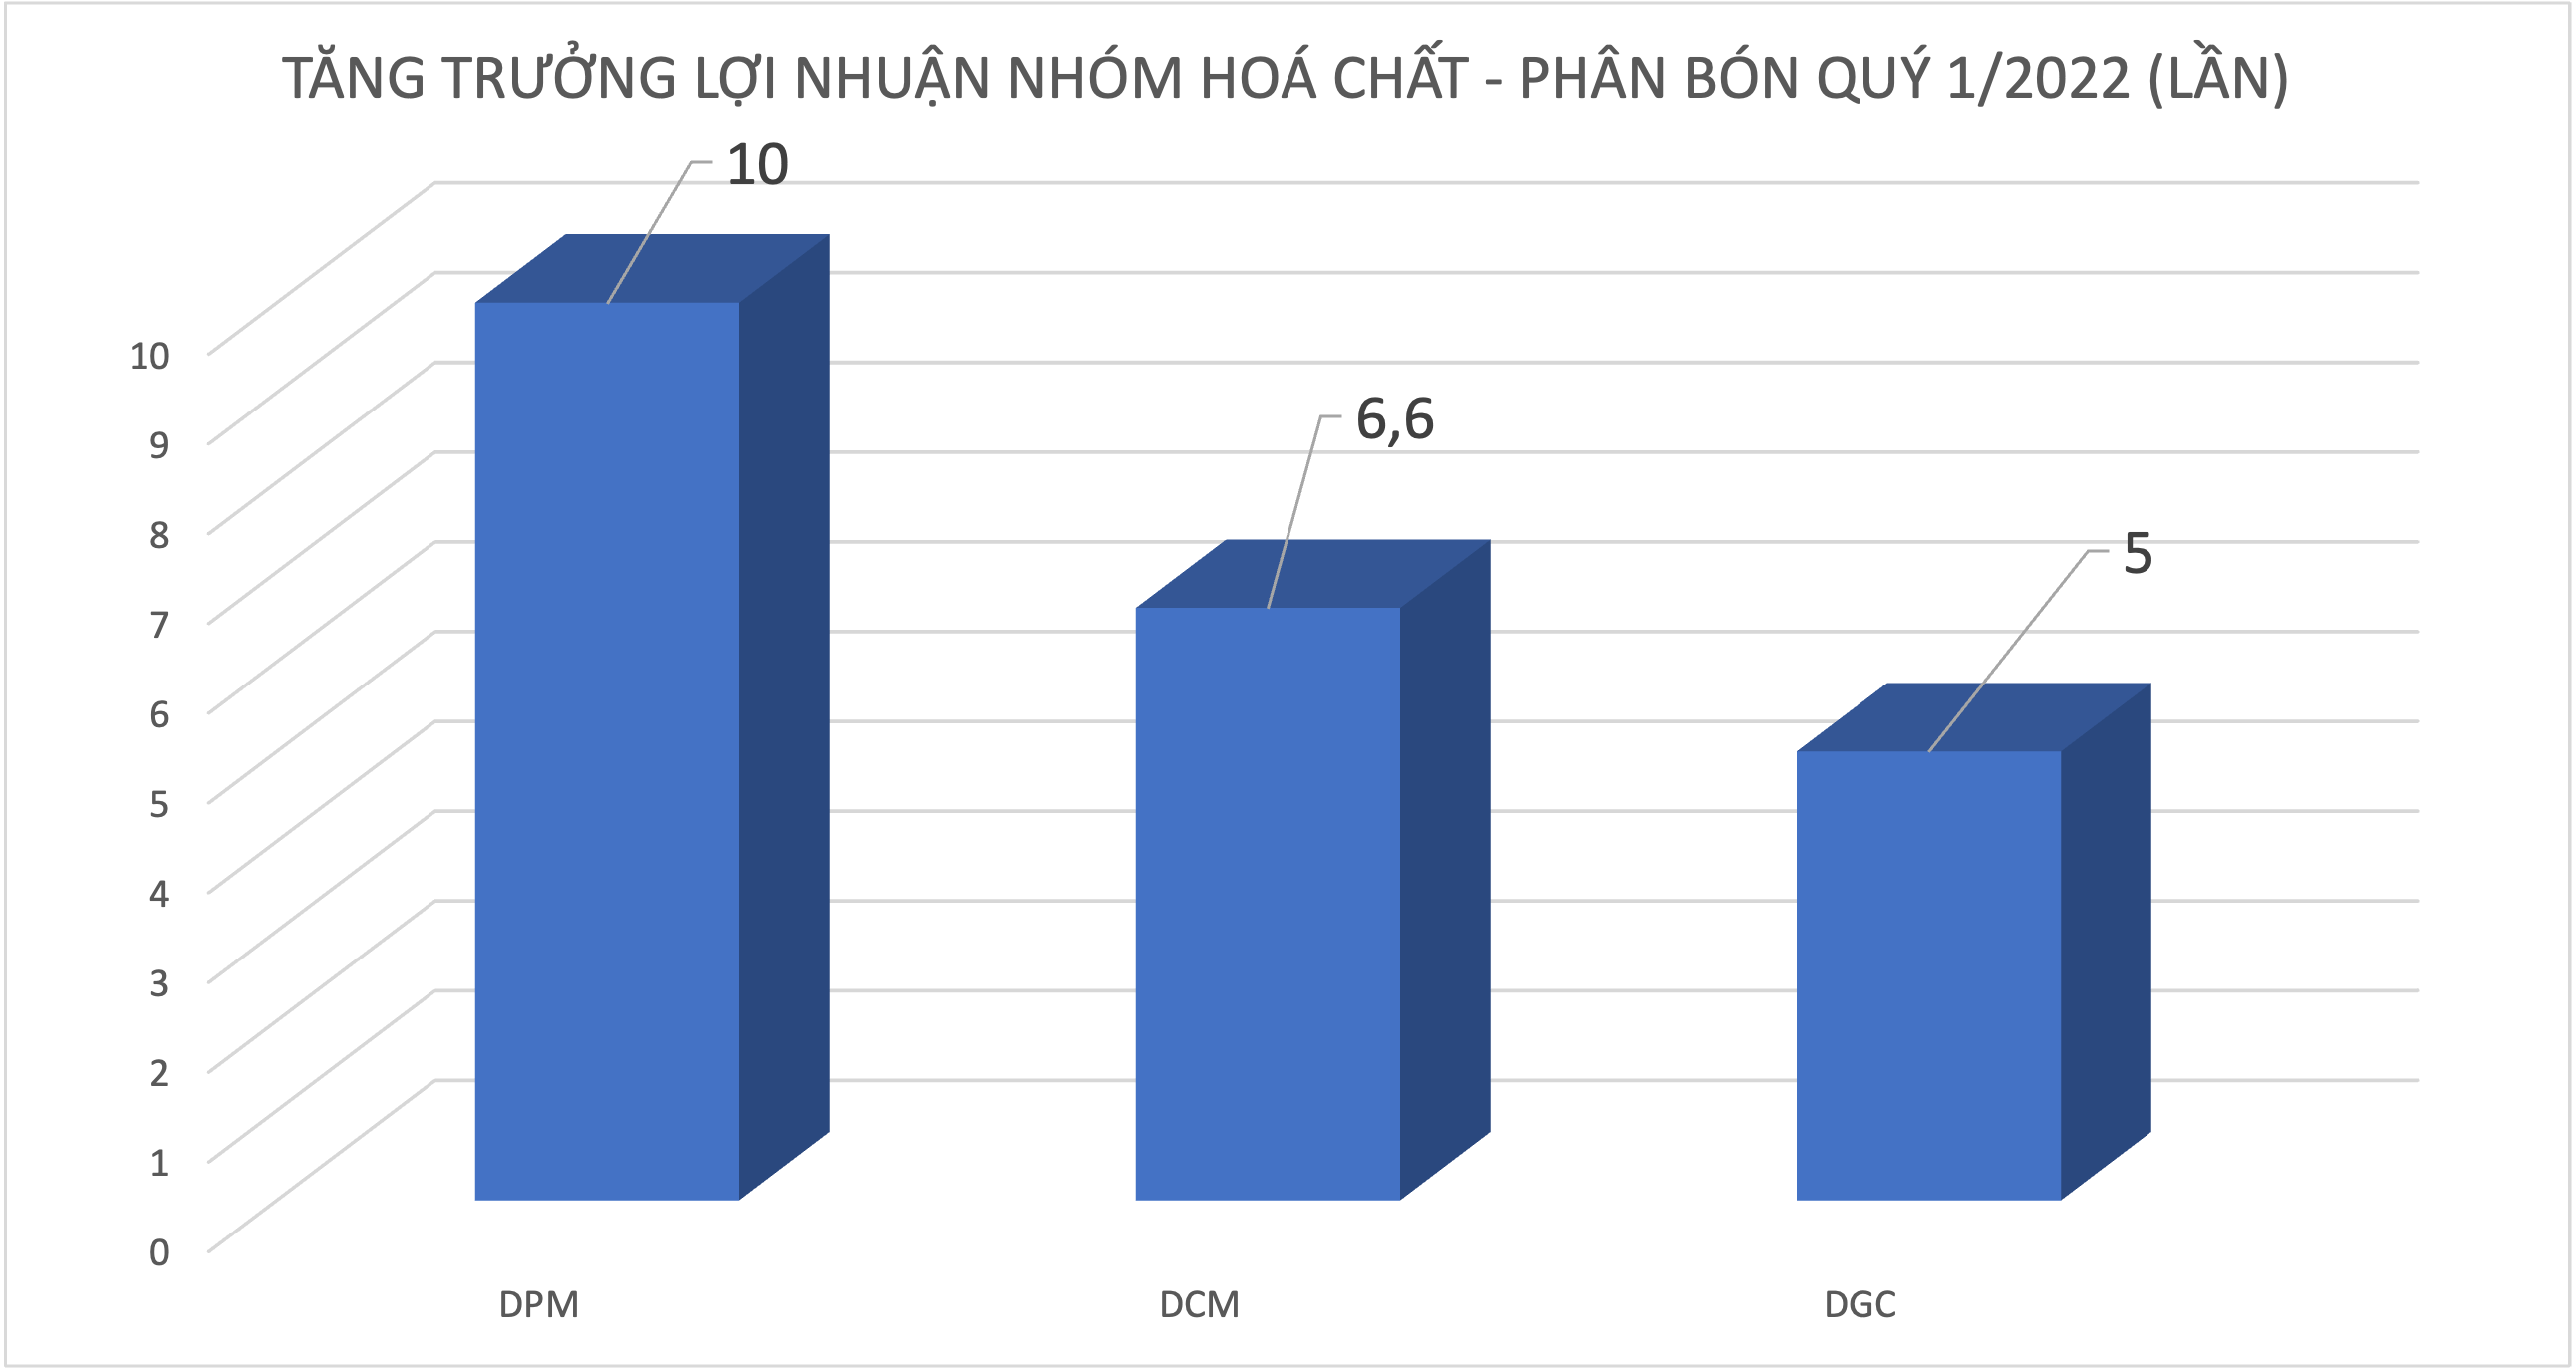
Tuy nhiên, không phải ngân hàng, nhóm phân bón, hoá chất mới là nhóm có mức tăng trưởng tốt nhất thị trường.
Ước tính cho thấy, DPM có thể đạt 1,8 nghìn tỷ đồng lợi nhuận sau thuế tăng 10 lần so với cùng kỳ trong Q1/2022, chủ yếu nhờ giá bán bình quân tăng mạnh và sản lượng tiêu thụ tăng lên.
DCM đạt 1 nghìn tỷ đồng lợi nhuận sau thuế tăng 6,6 lần so với cùng kỳ, chủ yếu nhờ giá bán bình quân tăng mạnh. Lợi nhuận sau thuế của DGC đạt 1,5 nghìn tỷ đồng tăng 5 lần so với cùng kỳ, nhờ giá bán bình quân tăng mạnh.
Ở nhóm thép, SSI Research ước tính lợi nhuận sau thuế Q1/2022 của HPG đạt khoảng 8,2 nghìn tỷ đồng, tăng 18% so với cùng kỳ, nhờ nhu cầu tăng mạnh trong quý, với tổng sản lượng tiêu thụ thép ước tính tăng 14,4% so với cùng kỳ, trong đó thép xây dựng và HRC tăng với tốc độ cao hơn lần lượt là 57% và 15%. Ngoài ra, giá thép xây dựng tăng 22% so với cùng kỳ và 9% so với quý trước cũng giúp bù đắp cho sự giảm giá HRC và hỗ trợ biên lợi nhuận chung của Công ty.
Lợi nhuận sau thuế Q1/2022 của NKG đạt 500 tỷ đồng tăng 57% so với cùng kỳ, nhờ sản lượng ổn định và sự phục hồi của giá thép HRC có thể giúp công ty hoàn nhập dự phòng hàng tồn kho.
Với nhóm bán lẻ tiêu dùng, SSI Research ước tính doanh thu thuần và lợi nhuận sau thuế Q1/2022 của PNJ lần lượt là 9,6 nghìn tỷ đồng ( 37% so với cùng kỳ) và 680 tỷ đồng ( 32,7% so với cùng kỳ). Tăng trưởng doanh thu cao là nhờ nhu cầu dồn nén tiếp tục mạnh mẽ và xu hướng giá vàng tăng.
Ước tính doanh thu thuần và lợi nhuận trước thuế của VEA đạt 1.050 tỷ đồng ( 8% so với cùng kỳ) và 1.610 tỷ đồng ( 11% so với cùng kỳ) trong Q1/2022, nhờ tăng trưởng doanh số của liên doanh xe máy (Honda) đạt 12% và liên doanh ô tô (Toyota, Ford) đạt 22%.
Với nhóm công nghệ thông tin, lợi nhuận FPT Q1/2022 ước tính sẽ duy trì trong khoảng 28%. Nhìn lại trong 2T2022, lợi nhuận trước thuế tăng trưởng ấn tượng 30% so với cùng kỳ, nhờ mức tăng trưởng 56% của mảng công nghệ và 21% của mảng viễn thông. Doanh thu dịch vụ chuyển đổi số trong 2T2022 cũng tăng 81% so với cùng kỳ, chiếm 37% doanh thu mảng công nghệ thông tin nước ngoài của công ty, tăng từ mức 27% so với năm trước. Biên lợi nhuận trước thuế của mảng công nghệ thông tin nước ngoài trong 2T2022 nhờ vậy tăng 210 bps so với cùng kỳ.
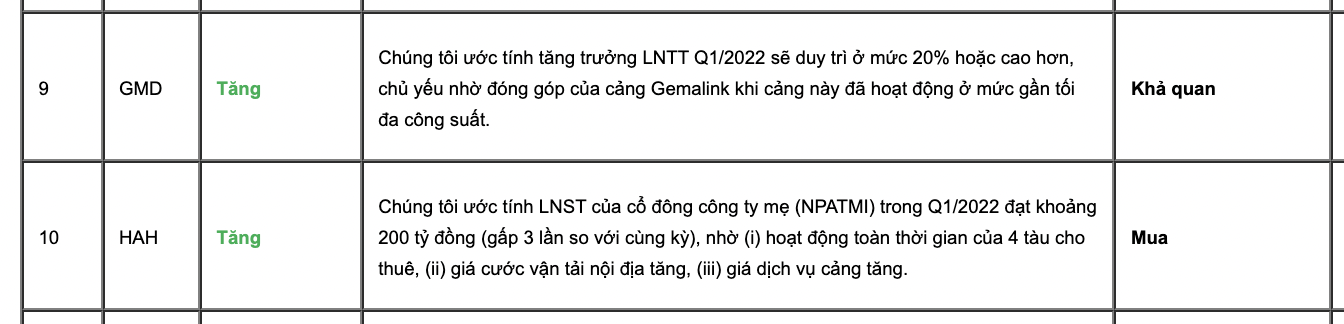
Nhóm cảng biển, GMD ước tính tăng trưởng lợi nhuận trước thuế Q1/2022 sẽ duy trì ở mức 20% hoặc cao hơn, chủ yếu nhờ đóng góp của cảng Gemalink khi cảng này đã hoạt động ở mức gần tối đa công suất.
Lợi nhuận sau thuế của cổ đông công ty mẹ HAH trong Q1/2022 đạt khoảng 200 tỷ đồng (gấp 3 lần so với cùng kỳ), nhờ (i) hoạt động toàn thời gian của 4 tàu cho thuê, (ii) giá cước vận tải nội địa tăng, (iii) giá dịch vụ cảng tăng.
Nhóm điện và dầu khí, hạ tầng viễn thông, ước tính lợi nhuận sau thuế Q1/2022 của GAS đạt khoảng 2,5 nghìn tỷ đồng ( 25% so với cùng kỳ). Nhờ giá bán bình quân cao hơn và giá dầu nhiên liệu toàn cầu tăng lên đáng kể, trong khi sản lượng đi ngang so với cùng kỳ.
CTR đã công bố kết quả kinh doanh sơ bộ Q1/2022 với tăng trưởng doanh thu và lợi nhuận trước thuế lần lượt là 15% và 23% so với cùng kỳ. Biên lợi nhuận trước thuế tương đương cải thiện 34bps so với cùng kỳ. Động lực tăng trưởng doanh thu trong Q1/2022 có thể đến từ mảng vận hành khai thác ( 22%), mảng xây dựng tăng gấp đôi, mảng cho thuê hạ tầng viễn thông tăng 1,6 lần trong khi mảng giải pháp công nghệ thông tin chững lại.
SSI Research ước tính lợi nhuận sau thuế trong Q1/2022 NT2 đạt khoảng 142 tỷ đồng ( 24% so với cùng kỳ). Kết quả này có thể tốt hơn nhiều so với kỳ vọng của thị trường mặc dù giá khí đang ở mức cao. Lợi nhuận tốt hơn ước tính có thể là do tình trạng thiếu than tạm thời trong nước, nhu cầu điện phục hồi và giá chào trên thị trường cạnh tranh diễn biến khá thuận lợi.
Có sự phân hoá sâu sắc ở mảng dược phẩm. SSI Research ước tính doanh thu thuần và lợi nhuận ròng của TRA có thể đạt 621 tỷ đồng ( 29% so với cùng kỳ) và 83 tỷ đồng ( 51% so với cùng kỳ) trong Q1/2022, nhờ doanh thu tăng mạnh tại kênh nhà thuốc do đột biến về nhu cầu điều trị Covid tại nhà và doanh thu mới từ việc thương mại hóa thành công các sản phẩm chuyển giao công nghệ với Daewoong Pharmaceutical.
Trong khi đó, IMP lại giảm mạnh lợi nhuận. Ước tính doanh thu thuần và lợi nhuận ròng của IMP đạt 269 tỷ đồng (-11% so với cùng kỳ) và 39 tỷ đồng (-6% so với cùng kỳ) trong Q1/2022, do nhu cầu thuốc tại kênh bệnh viện phục hồi chậm tại khu vực miền Nam, đặc biệt là thuốc kháng sinh (sản phẩm chính của IMP) trong giai đoạn bùng phát biến chủng Omicron trên cả nước. Công ty phụ thuộc nhiều vào nhu cầu tại kênh bệnh viện và thuốc kháng sinh, cả hai yếu tố này đều không cải thiện đáng kể từ đợt giãn cách xã hội gần nhất tại miền Nam trong Q3/2021.
Đọc bài theo từ khoá

Ngành xây dựng: Biên lợi nhuận CTD đi ngang, dự báo giảm ở VCG
Chứng khoán MBS vừa có cập nhật triển vọng kết quả kinh doanh ngành thép và xây dựng theo đó nhấn mạnh: Doanh nghiệp ngành xây dựng ghi nhận lợi nhuận suy giảm trong bối cảnh biên lợi nhuận gộp suy giảm do giá nguyên vật liệu cao hơn và không còn ghi nhận thu nhập từ thoái vốn.
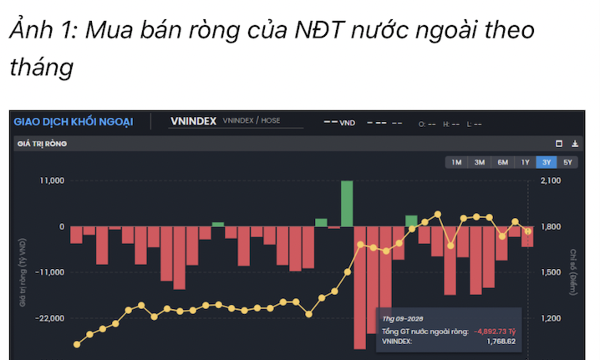
Khối ngoại bán ròng hơn 4.700 tỷ đồng trực tiếp qua khớp lệnh trong tháng 9
Nhà đầu tư nước ngoài bán ròng tổng hợp 849,7 tỷ đồng trong tháng 9. Tính riêng giao dịch khớp lệnh, khối này bán ròng 4.719,7 tỷ đồng.
Giảm mạnh khả năng Fed tăng lãi suất trong tháng 10 sau báo cáo lạm phát
Nhưng thị trường không vì thế mà cho rằng ngân hàng trung ương này chỉ nâng lãi suất một lần rồi thôi...
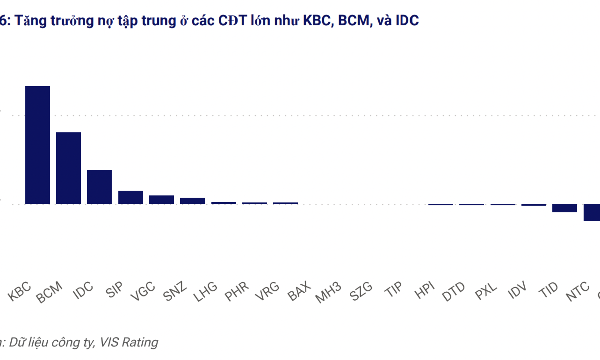
Tín dụng bất động sản khu công nghiệp tăng 32%
Trong quý 2/2026, tín dụng bất động sản khu công nghiệp tăng 32% so với quý trước, chủ yếu đến từ các chủ đầu tư lớn gồm IDC, KBC và BCM, với tổng dư nợ tăng lần lượt 55%, 25% và 18%.
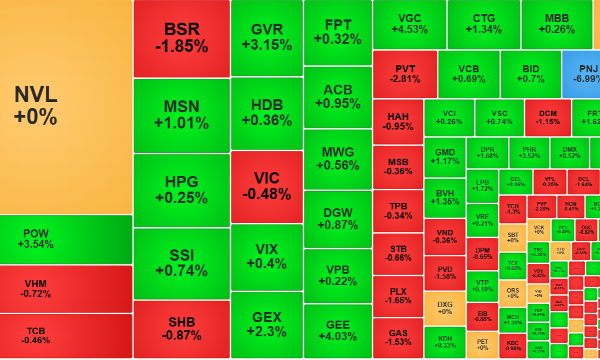
VN-Index giảm điểm, áp lực bán gia tăng
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 01/10/2026.



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








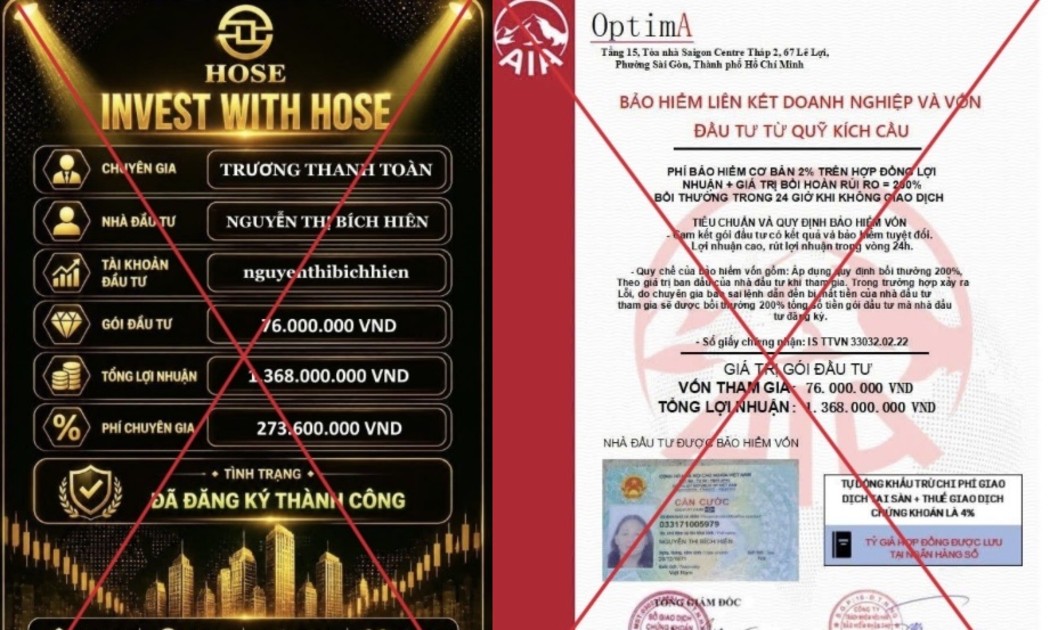
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

