


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


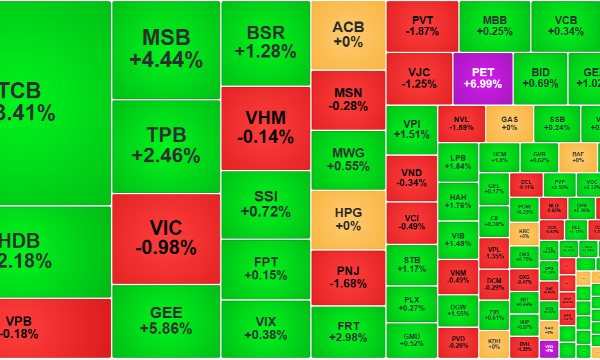
“Bập bênh” ở nhóm trụ, cổ phiếu ngân hàng không “cân” nổi, VN-Index đứt mạch tăng


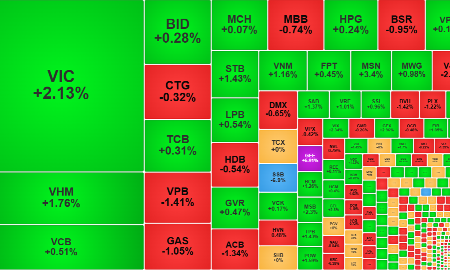
Các mã vốn hóa lớn đang dẫn dắt thị trường trong nhịp tăng 7 phiên liên tiếp như VIC, VHM, MSN, GAS, GVR bị chốt lời sáng nay. Mặc dù một vài cổ phiếu ngân hàng quay đầu phục hồi nhưng không đủ để cân bằng lại, khiến VN-Index “đứt mạch” tăng với độ rộng cổ phiếu áp đảo ở phía giảm...

Các mã vốn hóa lớn đang dẫn dắt thị trường trong nhịp tăng 7 phiên liên tiếp như VIC, VHM, MSN, GAS, GVR bị chốt lời sáng nay. Mặc dù một vài cổ phiếu ngân hàng quay đầu phục hồi nhưng không đủ để cân bằng lại, khiến VN-Index “đứt mạch” tăng với độ rộng cổ phiếu áp đảo ở phía giảm.
Chỉ số chốt phiên sáng để mất 0,4% tương đương -4,96 điểm. Đỉnh cao nhất VN-Index đạt được lúc 10h10 tăng hơn 4 điểm. Nửa sau của phiên sáng nay là nhịp giảm liên tục khi các trụ chịu sức ép đáng kể.
VHM đang giảm 2,28%, VIC giảm 2,37%, GAS giảm 1,02%, HPG giảm 1,03%, GVR giảm 1,24% và MSN giảm 1,31% là 5 cổ phiếu khiến VN-Index mất điểm nhiều nhất. Đây cũng là những mã tăng rất tốt trong vài phiên vừa qua sau một thời gian dài đi ngang. Khối lượng tích lũy khá lớn và biên lợi nhuận ngắn hạn khả quan đã thúc đẩy các giao dịch chốt lời ngắn hạn. Đây cũng là diễn biến bình thường, nhất là khi VN-Index đang tiến sát tới đỉnh cao nhất năm 2023, vốn được xem là ngưỡng kháng cự quan trọng.
VN30-Index chốt phiên sáng giảm 0,45% với 7 mã tăng/21 mã giảm. Điều thú vị là trong 7 mã tăng, cổ phiếu ngân hàng chiếm phần lớn, bao gồm STB, TPB, CTG, VIB, BID và VPB. Tuy nhiên nhóm này chỉ có 3 cổ phiếu dẫn đầu đáng kể là STB tăng 2,61%, TPB tăng 1,87% và CTG tăng 1,14%. Ngoài ra cũng chỉ có CTG là thuộc top 10 vốn hóa thị trường, nên điểm số không thể bù lại được nhóm giảm.
Mặt khác, cổ phiếu ngân hàng nói chung cũng không mạnh, chỉ có 12/27 mã là tăng giá và đại đa số tăng yếu. Đây cũng chỉ là diễn biến phục hồi thông thường của nhóm ngân hàng sau những ngày bị chốt lời giảm giá. Hiện tượng “bập bênh” trong nhóm dẫn dắt không đem lại hiệu quả đủ nhiều để cân bằng chỉ số.
Hiện tượng phân hóa trong cổ phiếu cũng đã mờ nhạt đáng kể. Ngay vài phút sau khi mở cửa, VN-Index đã lao dốc giảm do ảnh hưởng của nhóm VIC, VHM, VNM, GAS mà ngân hàng chưa phục hồi đủ tốt. Nhịp tăng sau đó cho thấy có nỗ lực bắt đáy nhất định, độ rộng sàn HoSE khá tốt với 220 mã tăng/201 mã giảm khi chỉ số tăng đạt đỉnh. Tuy nhiên nửa sau của phiên lại chứng kiến áp lực bán trên diện rộng và sàn nay chốt buổi sáng còn 149 mã tăng/312 mã giảm.
Như vậy có hiện tượng chốt lời khá phổ biến chứ không chỉ đơn thuần là ép trụ khiến VN-Index đỏ. Nhiều cổ phiếu bật tăng tích cực trong các phiên từ đầu tháng 2 đến nay bắt đầu suy yếu do có nhiều người bán hơn. Thanh khoản khớp lệnh hai sàn niêm yết đã tăng khoảng 5% so với sáng hôm qua, đạt 11.776 tỷ đồng, nhưng HoSE tăng gần 11% với hơn 11.140 tỷ đồng. Độ rộng co hẹp trong tình huống thanh khoản tăng này phản ánh áp lực của bên bán.

Thống kê cho thấy VN-Index có hơn 49% cổ phiếu phát sinh giao dịch sáng nay đã bị tụt giá tối thiểu 1% so với mức đỉnh của ngày. Đây là tỷ lệ khá cao, nhất là khi xem xét cùng biến động của độ rộng thị trường, nhà đầu tư đã tranh thủ giá tăng để thoát hàng. HoSE hiện chỉ còn 28 cổ phiếu tăng giá và còn chốt được ở mức cao nhất, hầu hết thanh khoản rất nhỏ.
Dù vậy mức giảm giá cũng chưa phải là nhiều, toàn sàn này cũng mới có 86 cổ phiếu giảm trên 1% so với tham chiếu trong tổng số 312 mã đỏ. Áp lực hạ giá đáng kể khiến biên độ giảm lớn, thanh khoản cao xuất hiện ở VND với 412,2 tỷ đồng, giá rơi 1,96%; HPG với 394 tỷ đồng, giá giảm 1,03%; NVL với 376,3 tỷ, giá giảm 1,14%; SSI với 335 tỷ, giá giảm 1,27%; DIG với 327,5 tỷ, giá giảm 1,09%... Tính chung có 13 cổ phiếu thanh khoản vượt 100 tỷ đồng và giá giảm hơn 1%.
Phía tăng sáng nay cũng còn 41 mã trên 1%, chỉ có điều thanh khoản quá nhỏ. Số ít cổ phiếu được nâng đỡ đủ tốt với thanh khoản trên 50 tỷ đồng là TIP tăng 6,93% với 92,3 tỷ; KDH tăng 3,15% với 157,5 tỷ; CSV tăng 2,91% với 77,5 tỷ; DGC tăng 2,63% với 374 tỷ; STB tăng 2,61% với 1.059,1 tỷ; TPB tăng 1,87% với 337,2 tỷ; AAA tăng 1,83% với 55,5 tỷ; VGC tăng 1,51% với 77,2 tỷ; CTG tăng 1,14% với 215,3 tỷ.
Nhà đầu tư nước ngoài bán ròng gần 10 tỷ đồng trên sàn HoSE nhưng có sự chênh lệch lớn. Bên mua ròng chủ yếu là 3 mã MSB 274,3 tỷ, STB 194,9 tỷ và TPB 37,9 tỷ. Phía bán có khá nhiều như MWG, GEX, DIG, HPG, VCG từ 30 đến 50 tỷ đồng ròng. Ngoài ra còn MSN, NVL, SSI, PVT… cũng khá lớn. Trên HNX khối này xả ròng gần 30 tỷ, chủ yếu là SHS -22,8 tỷ.


Thủng mốc 1800 điểm sau nâng hạng chính thức, các công ty chứng khoán nhận định gì?
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 25/9/2026.
Nâng hạng thị trường, nâng chuẩn doanh nghiệp niêm yết
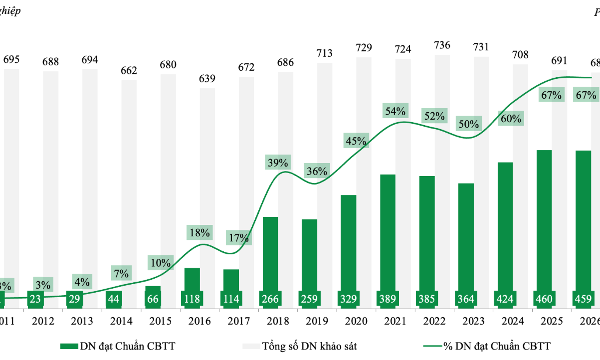
Việt Nam vừa được FTSE Russell nâng hạng lên thị trường Mới nổi Thứ cấp kéo theo yêu cầu cao hơn về minh bạch và công bố thông tin. Trong khi đó, hoạt động quan hệ nhà đầu tư (IR) cũng được yêu cầu nâng cao chất lượng thông tin, hướng tới làm rõ giá trị dài hạn của doanh nghiệp, tích hợp các yếu tố ESG và tăng cường đối thoại...
Blog chứng khoán: Gãy trend ngắn hạn?
VNI giảm mạnh hôm nay nếu chỉ thuần túy ép trụ thì không xấu, nhưng cổ phiếu giảm mạnh trên diện rộng, trải từ blue-chips tới penny, cho thấy áp lực bán đã loang ra đáng chú ý.
Khủng hoảng thiếu dầu diesel: Bộ trưởng Năng lượng Mỹ phản đối ý tưởng cấm xuất khẩu
Vào ngày 23/9, Bộ trưởng Bộ Năng lượng Mỹ Chris Wright cho rằng việc áp dụng một lệnh cấm xuất khẩu dầu diesel sẽ không hiệu quả trong việc làm hạ nhiệt giá nhiên liệu này ở Mỹ, đồng thời lại có thể đẩy giá xăng và nhiên liệu máy bay lên cao...
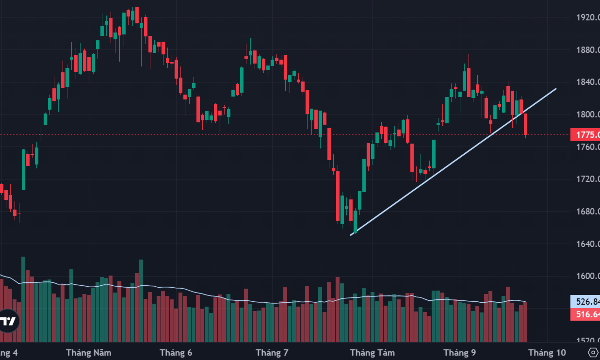
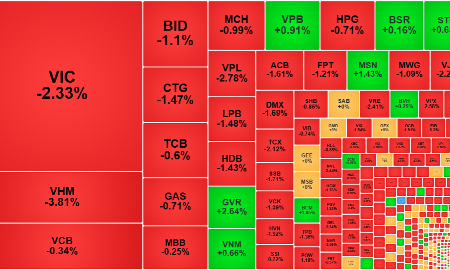
VN-Index giảm mạnh nhất 9 phiên, loạt cổ phiếu trụ tác động lớn
Chỉ số điều chỉnh thêm không nhiều trong phiên chiều nay, nhưng cổ phiếu cắm đầu lao dốc sâu hàng loạt. Hoạt động cắt lỗ ngắn hạn đang mạnh lên dù không có thông tin bất lợi nào mới.

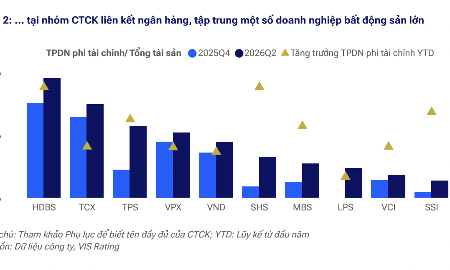




Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






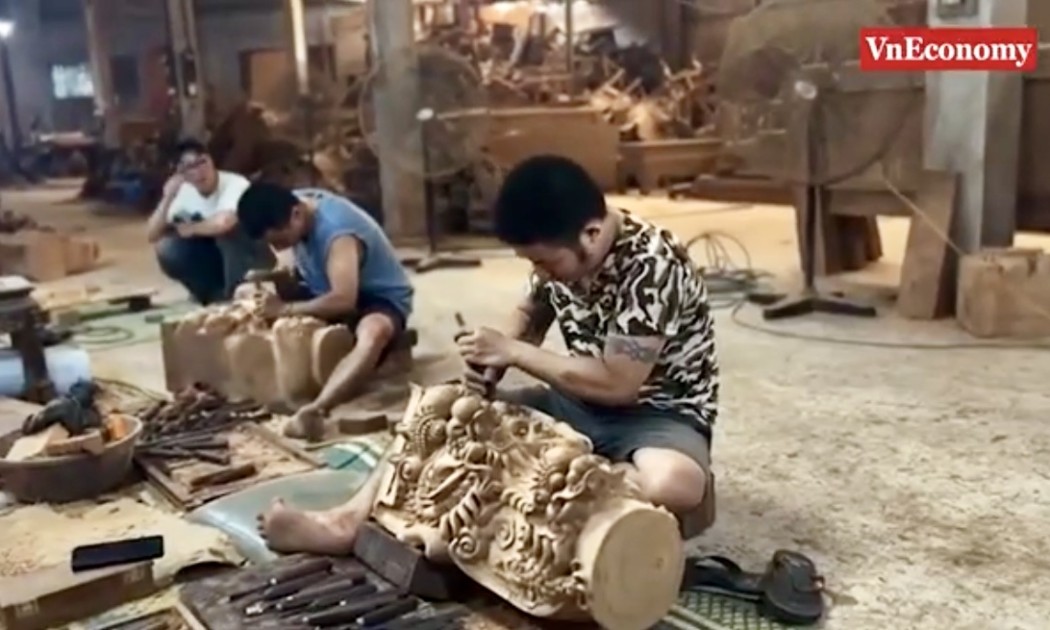
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...