


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bộ Tài chính công bố đường dây nóng tiếp nhận thông tin và xử lý hành vi ép người vay ngân hàng mua bảo hiểm


Bộ trưởng Bộ Tài chính yêu cầu Cục Quản lý, giám sát bảo hiểm công bố đường dây nóng (số điện thoại, email) để tiếp nhận thông tin 24/7 phản ánh của người dân và doanh nghiệp về các sản phẩm bảo hiểm biến tướng nêu trên...

Tại công văn số 1544 /BTC-VP về việc tăng cường công tác thanh tra, giám sát hoạt động trên thị trường bảo hiểm được ban hành ngày 20/2, Bộ trưởng Hồ Đức Phớc tiếp tục yêu cầu Cục Quản lý, giám sát bảo hiểm đẩy mạnh quản lý, giám sát hoạt động thị trường bảo hiểm.
Cùng đó, thanh tra, kiểm tra các công ty bảo hiểm, bao gồm cả các đại lý bảo hiểm, môi giới bảo hiểm; không để tiếp tục xảy ra tình trạng doanh nghiệp bảo hiểm liên kết với ngân hàng ép buộc khách hàng tới giao dịch phải mua bảo hiểm mới cho vay vốn hay hình thức giới thiệu cho người tới gửi tiền tham gia đầu tư vào các sản phẩm bảo hiểm liên kết trái với quy định pháp luật liên quan.
Bộ trưởng Hồ Đức Phớc yêu cầu Cục Quản lý, giám sát bảo hiểm công bố đường dây nóng (số điện thoại, email) để tiếp nhận thông tin phản ánh của người dân và doanh nghiệp về các sản phẩm bảo hiểm biến tướng nêu trên.
Bộ này cũng yêu cầu phân công cán bộ trực 24/7 và kịp thời kiểm tra, xác minh thông tin để có biện pháp thanh tra, phối hợp với cơ quan công an và thanh tra giám sát của Ngân hàng Nhà nước ngăn chặn, xử lý nghiêm theo quy định của pháp luật.
Bộ Tài chính cũng yêu cầu rà soát và báo cáo đánh giá rủi ro tình hình thị trường bảo hiểm Việt Nam; đánh giá về thực trạng số lượng, hoạt động của các doanh nghiệp bảo hiểm, đại lý bảo hiểm, tái bảo hiểm so với quy mô thị trường và đặc biệt là việc tuân thủ các quy định trong hoạt động huy động, đầu tư vốn (nếu có) của các doanh nghiệp bảo hiểm tại một số lĩnh vực có hệ số rủi ro cao.
Thời gian vừa qua, dư luận cũng bức xúc về vấn đề đạo đức nghề nghiệp của nhiều nhân viên ngân hàng bán bảo hiểm qua kênh bancasurance. Ở nhiều nơi xảy ra hiện tượng gượng ép, xung đột lợi ích và tính hiệu quả khi tổ chức tín dụng phân phối sản phẩm bảo hiểm…
Đặc thù của bancassurance là khách hàng mua bảo hiểm thường sử dụng dịch vụ của ngân hàng nên bị ảnh hưởng bởi uy tín hoặc chịu áp lực từ ngân hàng trong việc mua bảo hiểm. Trong thời gian qua, việc bán bảo hiểm của nhân viên ngân hàng cũng mang tính kiêm nghiệm, do đó, tính chuyên nghiệp, sự tập trung bán bảo hiểm không cao. Trong khi áp lực với chỉ tiêu bán hàng cũng có thể khiến nhân viên tư vấn những sản phẩm bảo hiểm không thực sự phù hợp với nhu cầu của khách hàng.
Chưa kể, hoạt động chăm sóc khách hàng sau bán hàng cũng thường hạn chế. Bên cạnh đó, do tính chất vô hình và phức tạp của sản phẩm bảo hiểm nên nhiều trường hợp không hiểu rõ rủi ro và lợi ích của sản phẩm bảo hiểm để tư vấn cho khách hàng.


Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỉ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…

Tỷ giá đối mặt nhiều phép thử từ bên ngoài trong tháng 9
Tỷ giá USD/VND giảm trên thị trường liên ngân hàng và tại nhiều ngân hàng thương mại trong những phiên đầu tháng 9. Tuy nhiên, đà giảm này đứng trước phép thử từ bên ngoài khi khả năng Fed nâng lãi suất đang tăng lên, các ngân hàng trung ương nhóm G10 cũng họp trong tháng này giữa áp lực thắt chặt chính sách tiền tệ...
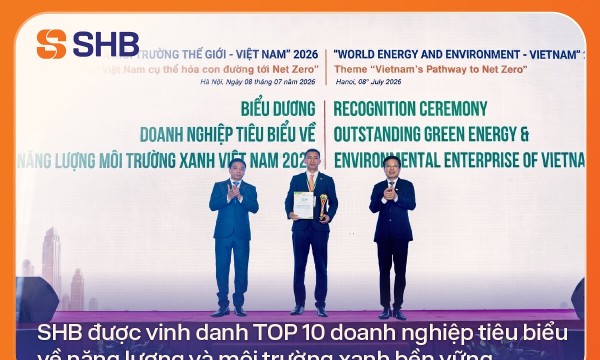
SHB: Top 10 doanh nghiệp tiêu biểu về năng lượng và môi trường xanh bền vững
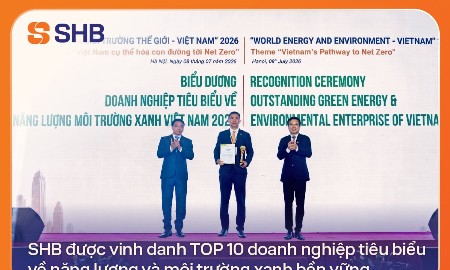
Tại Diễn đàn “Năng lượng và Môi trường Thế giới - Việt Nam 2026” do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) tổ chức, Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) được vinh danh Top 10 doanh nghiệp tiêu biểu về năng lượng và môi trường xanh bền vững.

Vàng trong nước cao hơn thế giới khoảng 6-8 triệu đồng/lượng
Chỉ trong hai phiên (5/9 và 7/9), tổng mức giảm phổ biến đối với giá mua, bán vàng miếng SJC là 1,6 triệu đồng/lượng mỗi chiều. Với vàng nhẫn “4 số 9”, mức điều chỉnh thấp hơn, từ 1,2 triệu - 1,6 triệu đồng/lượng, tuỳ doanh nghiệp… Theo quy đổi, giá vàng trong nước cao hơn thế giới khoảng 6-8 triệu đồng/lượng
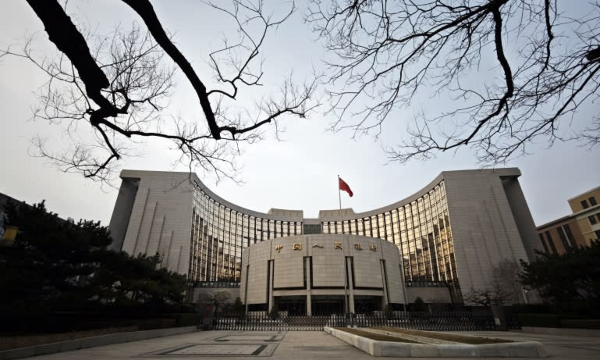
Chênh lệch lợi suất trái phiếu giữa Mỹ và Trung Quốc lớn nhất 20 năm
Chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm giữa Mỹ và Trung Quốc đã tăng lên mức cao nhất trong 2 thập kỷ, phản ánh sự phân hóa ngày càng rõ nét giữa hai thị trường trái phiếu hàng đầu thế giới…



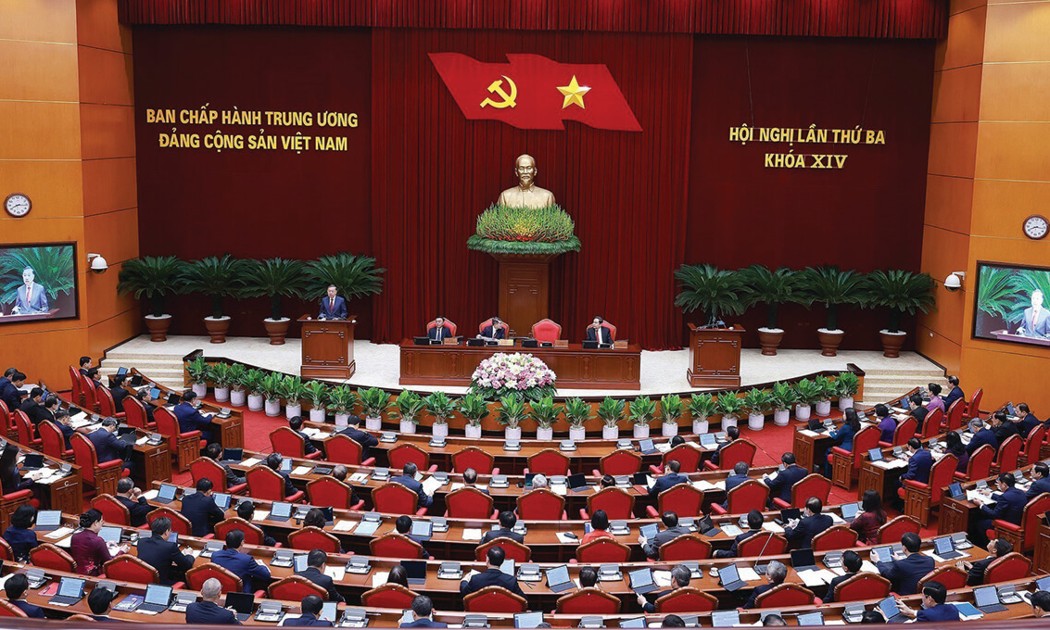

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.






 Nghị quyết 21-NQ/TW: Mở khóa nguồn lực, đảm bảo nơi ở cho dân
Giá nhà vẫn là một trong những bài toán lớn của thị trường bất động sản. Nhưng phía sau câu chuyện giá nhà là một vấn đề rộng hơn: làm thế nào để người dân thực sự có cơ hội tiếp cận một nơi ở phù hợp?


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...