


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Các tiêu chí nâng hạng cơ bản đã đạt được, kỳ vọng tháng 9/2025 có thể chính thức lên thị trường mới nổi


Kỳ vọng FTSE trong kỳ đánh giá kỳ review ngay trong tháng 3 tới sẽ có những đánh giá, nhìn nhận khách quan, tích cực đối với những giải pháp mà chúng ta đã triển khai, để đến kỳ tháng 9/2025 có thể đánh giá nâng hạng cho thị trường chứng khoán Việt Nam...

Thị trường chứng khoán đã chính thức bước sang năm 2025 với nhiều kỳ vọng. Trong đó, việc phấn đấu nâng hạng lên thị trường mới nổi, không chỉ giúp thu hút nguồn vốn cho thị trường chứng khoán, mà sự kiện này còn giúp nâng cao vị thế của Việt Nam, góp phần đưa Việt Nam bước vào một kỷ nguyên mới.
Trao đổi trong Talk show Phố Tài Chính mới đây, bà Tạ Thanh Bình, Tổng Giám đốc Tổng Công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC), cho biết, đến thời điểm hiện tại, về cơ bản các tiêu chí để có thể được nâng hạng từ thị trường cận biên lên thị trường mới nổi theo tiêu chuẩn của FTSE Russell là Việt Nam đã đạt được.
VSDC đánh giá, triển vọng có thể được nâng hạng của thị trường chứng khoán Việt Nam trong năm 2025 là rất tích cực. Kỳ vọng FTSE trong kỳ đánh giá kỳ review ngay trong tháng 3 tới sẽ có những đánh giá, nhìn nhận khách quan, tích cực đối với những giải pháp mà chúng ta đã triển khai, để đến kỳ tháng 9/2025 có thể đánh giá nâng hạng cho thị trường chứng khoán Việt Nam.
Cũng theo bà Tạ Thanh Bình, số liệu hiện nay cho thấy, số lượng nhà đầu tư nước ngoài trên thị trường chứng khoán Việt Nam chỉ có trên 41.000 nhà đầu tư nước ngoài, chỉ chiếm 0,57% tổng số lượng nhà đầu tư nói chung, tuy nhiên lại sở hữu tới 7,35% trên tổng giá trị chứng khoán đăng ký tại VSDC.
Năm 2024 chứng kiến động thái bán ròng của nhà đầu tư nước ngoài khá mạnh mẽ, trên 90.000 tỷ đồng. Tuy nhiên, nếu nhìn vào số lượng chứng khoán nắm giữ của nhà đầu tư nước ngoài cũng như giá trị danh mục chứng khoán nắm giữ của nhà đầu tư nước ngoài lại có sự tăng trưởng.
Cụ thể tính đến 31/12/2024, nhà đầu tư nước ngoài sở hữu hơn 28,2 tỷ các loại chứng khoán tương đương giá trị hơn 323.531 tỷ đồng tính theo mệnh giá, chiếm 7,35% tổng giá trị chứng khoán đăng ký tại VSDC. Như vậy so với thời điểm 31/12/2023 về số lượng chứng khoán nắm giữ đã tăng hơn 1,1 tỷ chứng khoán các loại (tương đương 4,17%), về giá trị chứng khoán nắm giữ tăng khoảng 10.302 tỷ đồng (tương đương 3,29%) tính theo mệnh giá.
Như vậy, vẫn có một sự tin tưởng và một giá trị tăng trưởng nhất định của khối nhà đầu tư nước ngoài trên thị trường chứng khoán Việt Nam, chứ không phải đơn thuần chỉ là hoạt động bán ròng.
Năm vừa qua, Bộ Tài chính đã ban hành Thông tư 68, trong đó có quy định về giải pháp mà chúng ta vẫn gọi là “non-prefunding”, liên quan đến việc cho phép nhà đầu tư nước ngoài đặt lệnh mua chứng khoán mà không cần phải có tiền tại thời điểm đặt lệnh. Tính đến thời điểm hiện tại, đã có khoảng 3 tháng áp dụng Thông tư 68 này.
VSDC cũng đã khảo sát một số công ty chứng khoán lớn, nơi mà có nhiều nhà đầu tư nước ngoài mở tài khoản giao dịch thì kết quả ban đầu tương đối khả quan. Đã có khoảng trên 1.200 nhà đầu tư nước ngoài tổ chức đăng ký áp dụng cơ chế mới này tại các công ty chứng khoán và giá trị giao dịch của các nhà đầu tư này cũng đã chiếm 11,16% tổng giá trị giao dịch của các nhà đầu tư nước ngoài nói chung. Trong khoảng thời gian rất ngắn khi mới áp dụng chính sách mới này mà đã đạt được kết quả như vậy là một tín hiệu khá tích cực từ phía các nhà đầu tư nước ngoài.
Ngoài ra, theo cơ chế mới tại Thông tư 68 thì trong trường hợp nhà đầu tư nước ngoài chưa thể nộp tiền vào để thanh toán cho giao dịch của mình đúng thời điểm thì công ty chứng khoán sẽ là người phải nhận trách nhiệm thanh toán này. Thực tế, trong ba tháng vận hành vừa rồi cũng có những trường hợp mà nhà đầu tư nước ngoài phải chuyển nghĩa vụ thanh toán sang cho công ty chứng khoán, tuy nhiên, tất cả những trường hợp này đều nằm trong quy trình xử lý đã được dự tính trước đó. Và điều này cho thấy, cơ chế kiểm soát rủi ro cũng như là cơ chế, quy trình thanh toán mới đã được quy định là tương đối phù hợp với thực tiễn và khả năng kiểm soát rủi ro là phù hợp với yêu cầu đặt ra.
Bà Tạ Thanh Bình nhấn mạnh, năm 2025 sẽ là một năm có nhiều điểm sáng tích cực cho thị trường chứng khoán Việt Nam. Về lý do thì điều quan trọng nhất chính là sự phục hồi của nền kinh tế nhờ tiếp tục có những giải pháp quyết liệt từ phía Chính phủ trong việc điều hành kinh tế vĩ mô. Còn đối với thị trường chứng khoán, năm 2024 đã có những tăng trưởng tích cực, thì năm 2025 sẽ tiếp tục có những điểm nhấn quan trọng.
Thứ nhất là câu chuyện nâng hạng, về cơ bản đã đạt được các tiêu chí năng hạn theo yêu cầu của FTSE Russell. Chúng ta chỉ cần có thời gian để cho đơn vị định mức tín nhiệm họ đánh giá khả năng áp dụng những chính sách đó trên thị trường Việt Nam và sự đón nhận của các nhà đầu tư, tổ chức nước ngoài như thế nào.
Và đặc biệt, trong năm 2025, cơ quan quản lý rất quyết liệt trong việc đưa ra yêu cầu phải vận hành hệ thống công nghệ thông tin KRX cho thị trường chứng khoán. Kỳ vọng với sự vận hành của hệ thống KRX này thì nhà đầu tư cũng như các công ty chứng khoán, các thành viên trên thị trường sẽ có nhiều cơ hội để triển khai các sản phẩm mới trên thị trường chứng khoán và qua đó thì cũng sẽ hỗ trợ tăng trưởng và thanh khoản của thị trường chứng khoán một cách mạnh mẽ hơn so với năm 2024.
Ngoài ra, Luật Chứng khoán sửa đổi vừa mới được ban hành trước đó và trong thời gian ngắn tới đây, Chính phủ cũng sẽ tiếp tục ban hành Nghị định sửa đổi Nghị định 155 hướng dẫn chứng khoán thì trong đó sẽ có nhiều cơ chế, chính sách mới để hỗ trợ các doanh nghiệp chất lượng gia tăng, thúc đẩy sự tham gia của họ trên thị trường chứng khoán. Đây là điều rất quan trọng khi mà thị trường có thể đón nhận thêm những hàng hóa mới có chất lượng trên thị trường.
Còn đối với thị trường phái sinh, kế hoạch của cơ quan quản lý cũng sẽ sớm triển khai một số sản phẩm mới trên thị trường chứng khoán phái sinh để đa dạng hóa các mặt hàng trên thị trường chứng khoán.
Đọc bài theo từ khoá


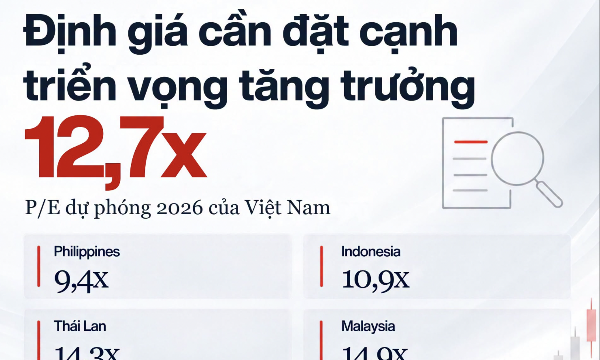
VinaCapital: Định giá chứng khoán Việt Nam đang ở mức hấp dẫn so với nhóm ASEAN
P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), đồng thời cao hơn Indonesia và Philippines.
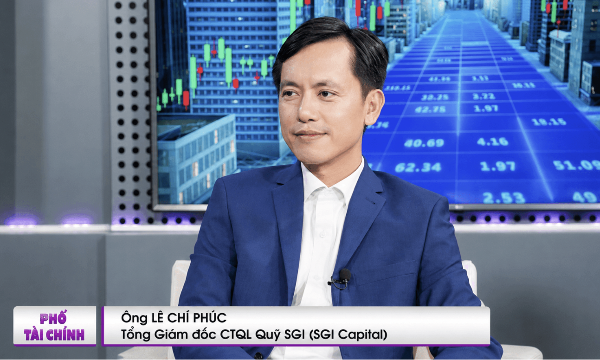
Ông Lê Chí Phúc: Biến số lớn nhất là lãi suất, cơ hội trên thị trường có thể xuất hiện vào cuối năm
SGI Capital cho rằng lãi suất là biến số quan trọng nhất từ thời điểm này đến cuối năm. Những yếu tố chi phối lãi suất tiếp tục là lạm phát và giá dầu. Đây là những biến số tác động trực tiếp đến quyết định lãi suất sẽ tiếp tục được nâng đến mức độ nào.
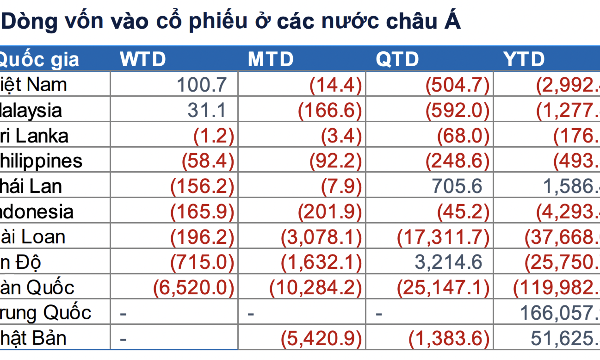
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.
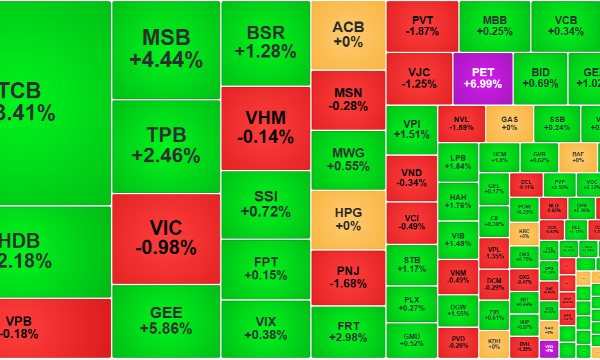
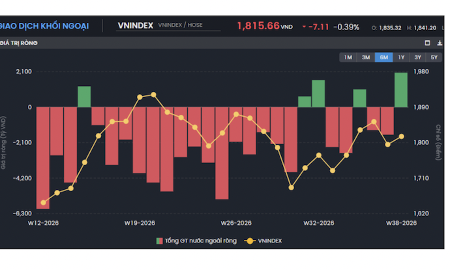
Thanh khoản bắt đầu cải thiện, khối ngoại vẫn duy trì bán ròng
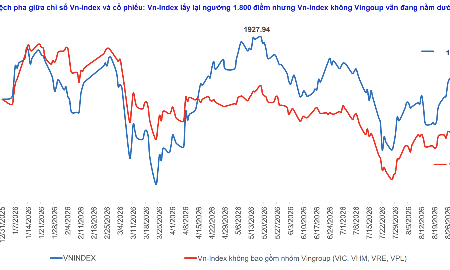
Độ rộng phản ánh diễn biến tăng giá áp đảo và thanh khoản cải thiện là tín hiệu tốt nhất trong phiên sáng nay. Tuy VN-Index vẫn bị vài cổ phiếu lớn kiềm chế, nhưng dòng tiền đang có tín hiệu vận động mạnh hơn và lan tỏa hơn.
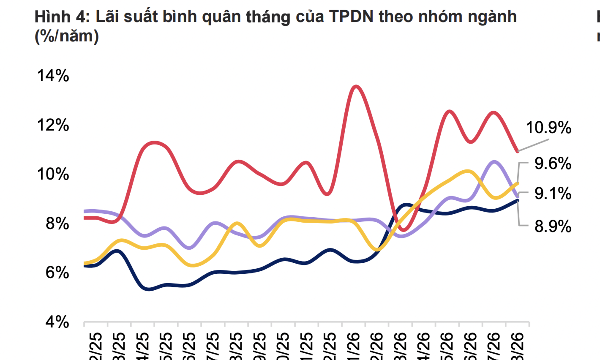
Lãi suất trái phiếu doanh nghiệp duy trì mức cao 9,5%/năm, riêng nhóm bất động sản 10,5%
Lãi suất trái phiếu doanh nghiệp bình quân gia quyền trong 8 tháng năm 2026 vẫn duy trì ở mức cao, khoảng 9,5%, cao hơn so với mức bình quân 7,3% của năm 2025.




Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





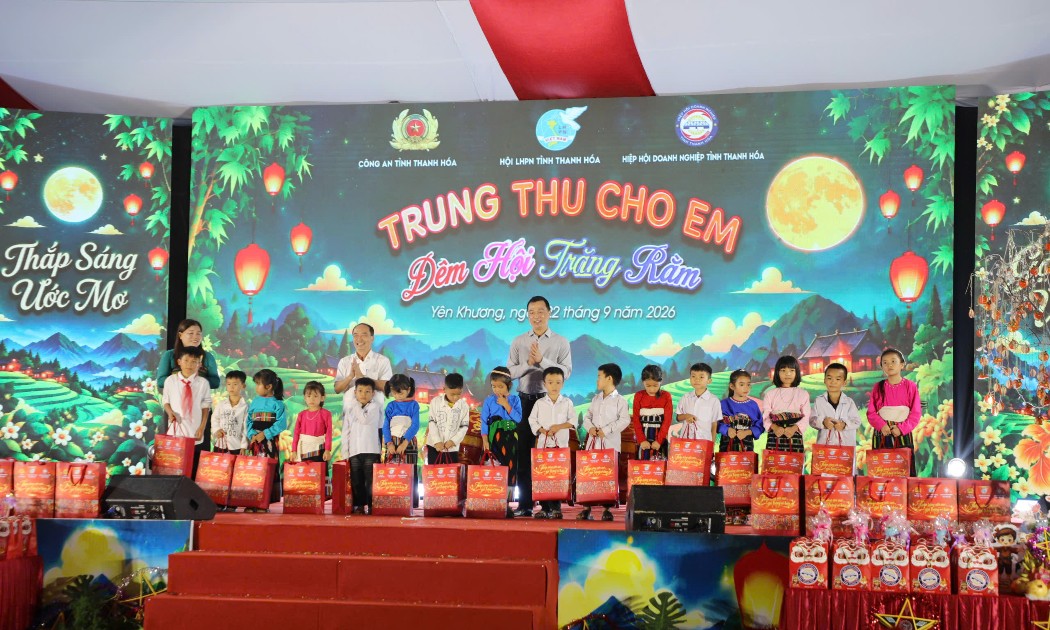
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...