




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dòng vốn ngoại khó đảo chiều trong ngắn hạn do lãi suất toàn cầu duy trì cao lâu hơn


Theo Chứng khoán Rồng Việt, bước sang quý 4/2026, rủi ro bên ngoài vẫn là yếu tố chi phối thị trường trong ngắn hạn. Kịch bản “lãi suất cao duy trì lâu hơn” đang được củng cố, trong khi dòng vốn toàn cầu tiếp tục dịch chuyển về các tài sản an toàn.
Thị trường chứng khoán Việt Nam trong tháng 9/2026 tiếp tục chịu áp lực điều chỉnh. Nguyên nhân chính là rủi ro bên ngoài leo thang: căng thẳng Mỹ – Iran và Biển Đỏ đẩy giá dầu thô Mỹ (WTI) vượt 100 USD/thùng, các ngân hàng trung ương lớn đồng loạt tăng lãi suất, và lợi suất trái phiếu chính phủ Mỹ lên mức cao nhất gần hai thập kỷ.
Tính đến ngày 30/09/2026, VN-Index đóng cửa tại 1.768,62 điểm, giảm 3,5% so với tháng trước và giảm 0,9% so với đầu năm. Chỉ số đạt đỉnh 1.853,08 điểm ngày 04/09,sau đó suy yếu dần và chốt tháng ở mức thấp nhất.
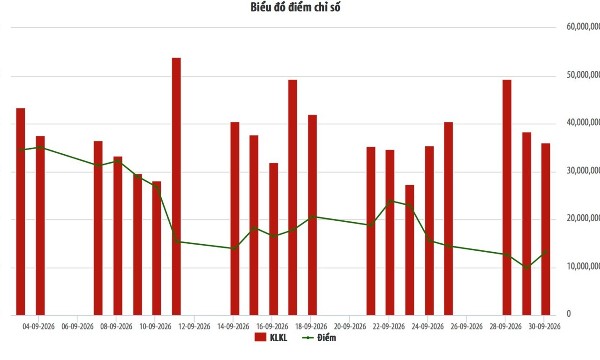
Thanh khoản tiếp tục suy yếu, với giá trị khớp lệnh bình quân sàn HOSE đạt 13.240 tỷ đồng/phiên, giảm 6,4% so với tháng 8 và là mức thấp nhất trong 12 tháng gần đây. Phiên duy nhất bùng nổ là 18/09,đạt 22.030 tỷ đồng, nhờ các quỹ ETF mô phỏng chỉ số FTSE cơ cấu danh mục trước khi Việt Nam chính thức được nâng hạng lên thị trường mới nổi thứ cấp từ 21/09.
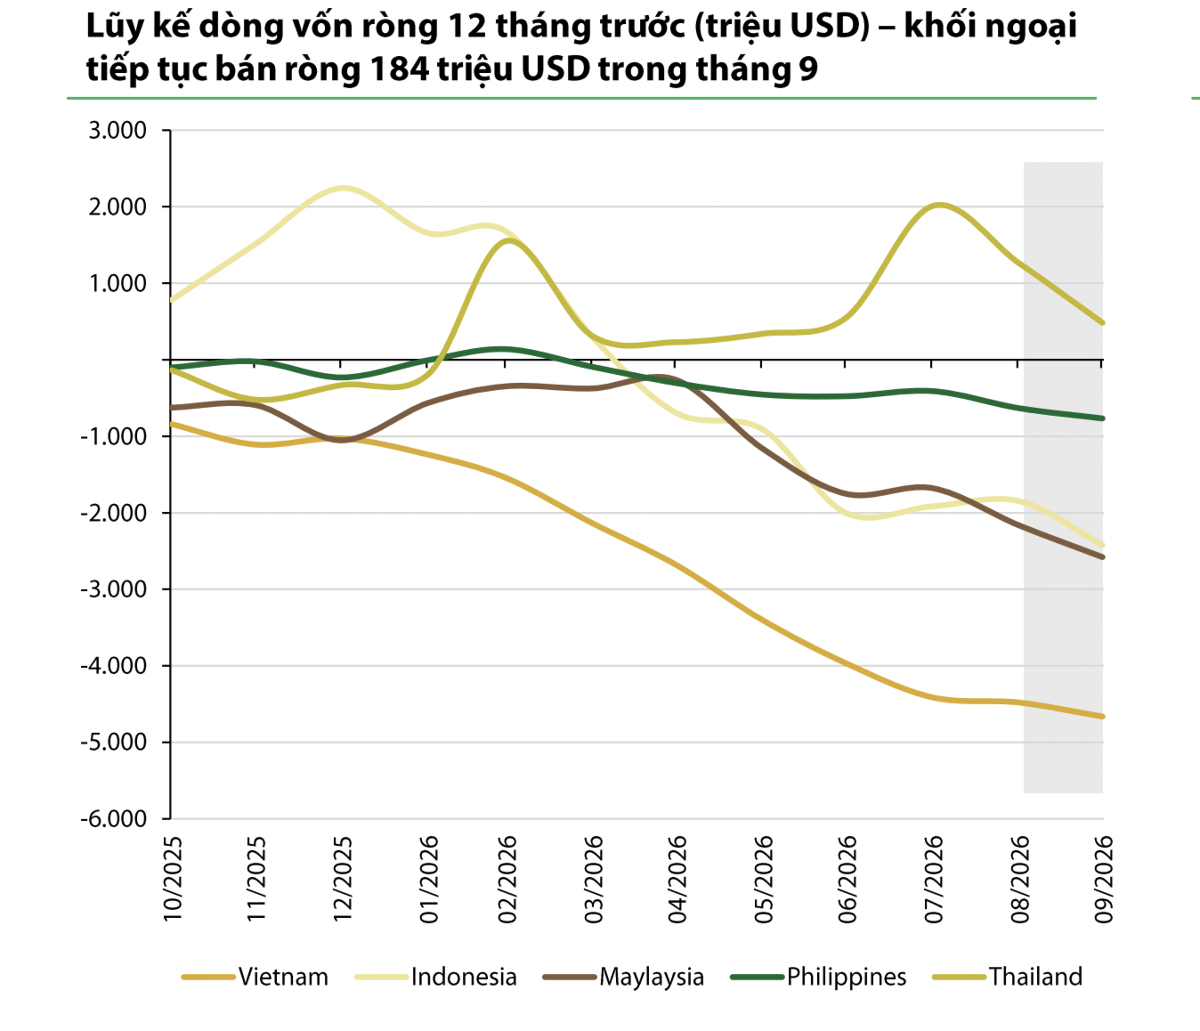
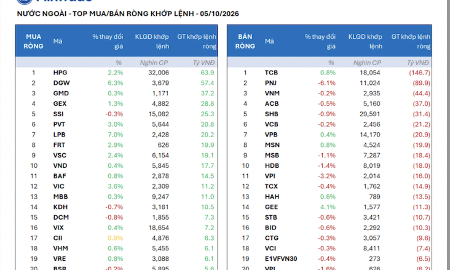
Khối ngoại bán ròng 4.830 tỷ đồng trên HoSE trong tháng 9, gần gấp 3 lần mức 1.644 tỷ đồng của tháng 8. Khối ngoại bán ròng 13/20 phiên, phiên mua ròng mạnh nhất là 18/09 (+1.255 tỷ đồng), gắn với hoạt động cơ cấu của các quỹ ETF mô phỏng FTSE.
Tuy nhiên, ngay sau khi nâng hạng có hiệu lực, áp lực bán quay lại mạnh, riêng giai đoạn 21–30/09, khối ngoại bán ròng khoảng 4.447 tỷ đồng, chiếm hơn 90% mức bán ròng cả tháng, trùng thời điểm câu chuyện lo ngại về lợi suất trái phiếu Mỹ và các quốc gia khác tăng vọt. Như vậy, sự kiện nâng hạng dù được mong chờ nhưng chưa đảo chiều được dòng vốn bán ròng của khối ngoại trong ngắn hạn.
Xét theo ngành, khối ngoại bán ròng tập trung ở Bất động sản (-4.619 tỷ đồng), Ngân hàng (-2.259 tỷ đồng) và Dịch vụ tài chính (-1.326 tỷ đồng).Ngược lại, khối này mua ròng nhóm Thực phẩm và đồ uống (+1.530 tỷ đồng), Công nghệ thông tin (+860 tỷ đồng) và Dầu khí (+756 tỷ đồng).
Khối ngoại bán ròng mạnh nhất là VHM (-2.408 tỷ đồng), VIC (-1.248 tỷ đồng) và VPB (-1.133 tỷ đồng). Mua ròng mạnh nhất là FPT (+863 tỷ đồng), BSR (+748 tỷ đồng), MCH (+726 tỷ đồng) và SBT (+724 tỷ đồng).
Xu hướng này phản ánh dòng vốn ngoại vẫn thận trọng với các thị trường mới nổi,trong bối cảnh lợi suất trái phiếu Mỹ kỳ hạn 10 năm vượt 5,2% và đồng USD được hỗ trợ bởi kỳ vọng Fed tiếp tục tăng lãi suất.
Bước sang quý 4/2026, Chứng khoán Rồng Việt cho rằng rủi ro bên ngoài vẫn là yếu tố chi phối thị trường trong ngắn hạn. Kịch bản “lãi suất cao duy trì lâu hơn” đang được củng cố, trong khi dòng vốn toàn cầu tiếp tục dịch chuyển về các tài sản an toàn.
Sau khi Fed tăng lãi suất lần đầu sau 3 năm lên vùng 3,75%–4%, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm lên 5,29%, cao nhất kể từ năm 2007.
Đà tăng này chủ yếu phản ánh kỳ vọng Fed giữ lãi suất cao khi kinh tế Mỹ vẫn vững, thay vì lo ngại lạm phát hay rủi ro tài khóa trong dài hạn. Ngay tại Mỹ, đà tăng của thị trường cổ phiếu cũng thiếu lan tỏa: từ đầu tháng 9, chỉ số S&P500 trọng số bằng nhau giảm 3,3% trong khi nhóm công nghệ (IT) vẫn tăng 4%.
Trong 3 tháng qua, giá cổ phiếu IT tăng 11% dù EPS dự phóng chỉ được nâng 1,9%,tức P/E tiếp tục mở rộng nhờ kỳ vọng lợi nhuận từ chuỗi cung ứng AI. Tại châu Á, khối ngoại tiếp tục rút vốn khỏi phần lớn các thị trường mới nổi, Việt Nam không phải ngoại lệ: khối ngoại bán ròng 4.830 tỷ đồng trên HOSE trong tháng 9, hơn 90% diễn ra sau khi nâng hạng FTSE có hiệu lực.
VDSC cho rằng thị trường đang tiếp tục ở “vùng quan sát” của nhà đầu tư nước ngoài sau sự kiện nâng hạng, và dòng vốn này khó đảo chiều trong ngắn hạn khi lợi suất toàn cầu chưa hạ nhiệt.
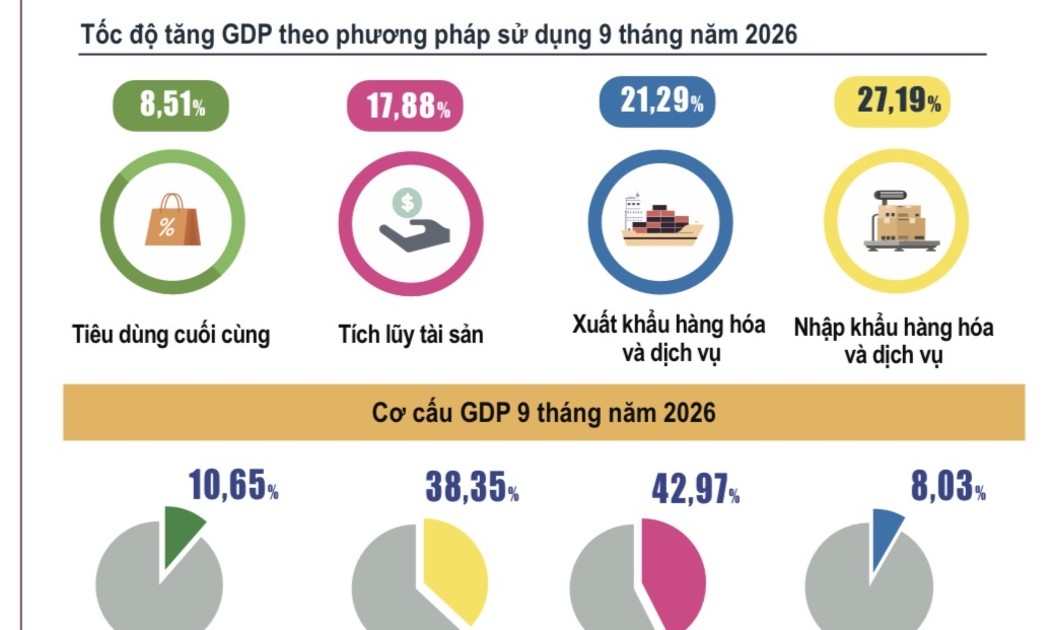
Điểm sáng tới từ Vĩ mô trong nước: Tăng trưởng GDP (Q3 tăng trưởng 9,95% so với cùng kỳ, mức cao nhất từ đầu năm, đưa tăng trưởng 9 tháng lên 9,01%) với động lực chính đến từ đầu tư phát triển, đầu tư công và dòng vốn FDI. Đầu tư công đến hết ngày 30/9/2026 đạt 642.962 tỷ đồng, bằng 62,9% kế hoạch Thủ tướng Chính phủ giao (tăng mạnh so với tỷ lệ giải ngân 35,5% vào cuối Q2), qua đó phần nào hỗ trợ dòng tiền và tổng cầu trong nền kinh tế,trong khi đầu tư trực tiếp FDI tăng 76,4% so với cùng kỳ năm trước.
Điểm tựa của thị trường nằm ở lợi nhuận doanh nghiệp. Theo ước tính của VDSC, tổng lợi nhuận sau thuế cổ đông công ty mẹ quý 3/2026 của danh mục phân tích tăng 19,2% so với cùng kỳ, dẫn dắt bởi ngân hàng (+23%), thép (+35%) và bán lẻ (+47%); 19/30 nhóm ngành tăng trưởng.
Dự phóng EPS đồng thuận của thị trường năm 2026 đã phục hồi 4,4% sau mùa báo cáo quý II/2026, trong khi P/E thị trường vẫn ở mức hấp dẫn 12,2 lần, thấp hơn bình quân 5 năm là 13,9 lần.
Ước tính VN-Index sẽ vận động trong vùng 1.694 - 1.983 điểm trong trung hạn, tương ứng vùng P/E mục tiêu 11,7–13,6 lần, thấp hơn nhẹ so với tháng trước. Chỉ số có thể lùi về biên dưới nếu bối cảnh bên ngoài tiếp tục bất lợi, nhưng định giá thấp và lợi nhuận tăng trưởng sẽ hạn chế dư địa giảm. Dòng tiền nội địa vẫn là bệ đỡ chính, song sẽ chọn lọc hơn, tập trung vào các doanh nghiệp duy trì được tăng trưởng lợi nhuận và có chất xúc tác riêng.
Bài liên quan


Thanh khoản trên HNX giảm 15,12% trong tháng 9
Sở Giao dịch Chứng khoán Hà Nội (HNX) cho biết tháng 9/2026, diễn biến giá cổ phiếu trên thị trường niêm yết HNX có xu hướng giảm.
Chứng khoán Mỹ lập kỷ lục mới khi lợi suất trái phiếu xuống thang, giá dầu trụ mốc 100 USD/thùng
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Ba (6/10), với chỉ số S&P 500 lập kỷ lục mới, nhờ cổ phiếu công nghệ giữ đà tăng và lợi suất trái phiếu kho bạc Mỹ đi xuống...
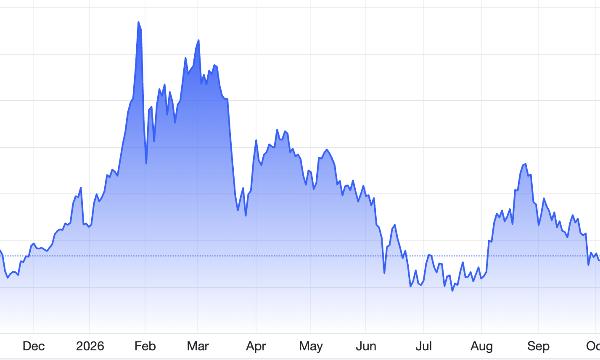
Giá vàng tăng nhờ đồng USD xuống giá, SPDR Gold Trust mua ròng mạnh
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Ba (6/10), khi đồng USD và lợi suất trái phiếu kho bạc Mỹ đồng loạt giảm...
BIS: “Nợ công cao sẽ khiến các ngân hàng trung ương khó ứng phó với khủng hoảng”
Những cảnh báo từ người đứng đầu BIS được đưa ra trong bối cảnh lợi suất trái phiếu toàn cầu tăng mạnh trong thời gian gần đây...
HOSE loại cổ phiếu VPG, PLP khỏi chỉ số VNX Allshare
HOSE vừa công bố loại cổ phiếu VPG của Công ty cổ phần Đầu tư thương mại Xuất nhập khẩu Việt Phát và cổ phiếu PLP của Công ty cổ phần Sản xuất và công nghệ Nhựa Pha Lê khỏi chỉ số VNX Allshare. Quyết định sẽ có hiệu lực từ ngày 9/10 tới.



Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.







81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...