




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xu thế dòng tiền: Không nên “nhắm mắt” bán tháo theo chỉ số


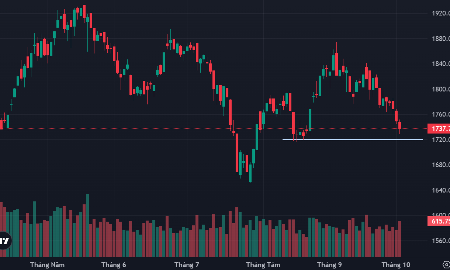
Thị trường đã có tuần giảm điểm thứ hai liên tiếp và gia tốc càng lúc càng nhanh sau khi VN-Index phá vỡ kênh xu hướng tăng ngắn hạn trong phiên ngày 24/9 vừa qua. Ngưỡng hỗ trợ kỹ thuật gần nhất của chỉ số là đáy ngắn hạn giữa tháng 8 và sâu hơn là đáy cuối tháng 7/2026.
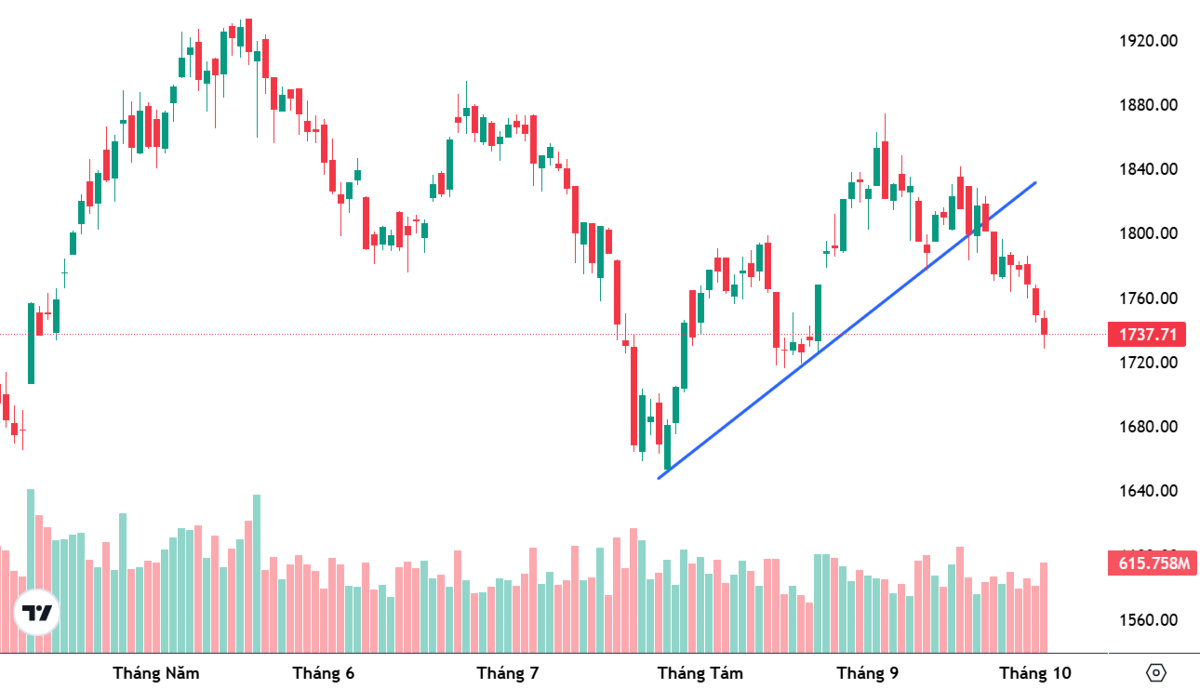
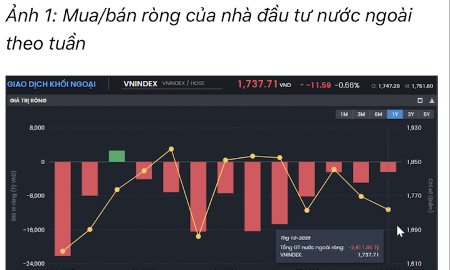
Các chuyên gia vẫn đặt kỳ vọng vùng 1700-1720 có thể trở thành ngưỡng hỗ trợ trong nhịp điều chỉnh này. Tuy nhiên “độ cứng” của vùng này được đánh giá thận trọng. Nếu VN-Index để mất ngưỡng 1700 điểm tín hiệu sẽ xấu đi nhiều hơn và nguy cơ tìm về đáy tháng 7 hiện hữu. Rủi ro này vẫn phải tính đến khi áp lực từ cơ cấu danh mục của tổ chức, biến động từ bên ngoài nhất là biến động lợi suất trái phiếu chính phủ Mỹ khiến dòng tiền ngoại có xu hướng rút ra.
Đối với hành động cụ thể, các chuyên gia cho rằng nhà đầu tư không nên sử dụng VN-Index làm căn cứ để giao dịch lúc này. Sự phân hóa giữa chỉ số và diễn biến cổ phiếu là rất rõ ràng. Có nhiều cổ phiếu đang tích lũy ở mặt bằng giá chỉ tương đương VN-Index 1200 điểm trong khi số khác giữ được mặt bằng tích lũy ổn định bất chấp chỉ số điều chỉnh.
Nhà đầu tư nên căn cứ vào chất lượng cổ phiếu trong danh mục và cơ cấu lại, để dự phòng một phần tiền mặt. Hiện tại kết quả kinh doanh quý 3/2026 đang xuất hiện và vẫn có những cổ phiếu tốt để tích lũy.
Nguyễn Hoàng – VnEconomy
VN-Index đã có tuần giảm thứ hai liên tiếp và rơi xuống gần vùng 1730 điểm. Trong trao đổi tuần trước anh chị cũng dự kiến kịch bản xấu trong biên độ 1700-1730 điểm. Phiên cuối tuần chỉ số đã có chút phản ứng tốt khi rơi về sát 1730 điểm, nhưng chủ yếu nhờ một vài cổ phiếu lớn nâng đỡ. Anh chị đánh giá “độ cứng” của ngưỡng hỗ trợ này như thế nào trong bối cảnh thông tin hỗ trợ vẫn chưa xuất hiện? Liệu có nguy cơ nào thúc đẩy thị trường quay lại đáy cuối tháng 7 hay không?

Tôi cho rằng vùng 1700–1720 điểm có cơ sở để trở thành vùng hỗ trợ, bởi đây là nền tích lũy của thị trường trước nhịp bứt phá hồi tháng 8. Tuy nhiên, độ tin cậy của vùng này lúc này chưa cao.
Ông Nguyễn Việt Anh - Chuyên viên phân tích cao cấp, Chứng khoán KBS
Vùng 1700–1730 điểm trùng với đáy tháng 8 cho thấy nhịp hồi trong tháng 9 mang tính chất kỹ thuật và hồi phục về tâm lý nhà đầu tư. Trong khi độ rộng vẫn nghiêng về bên bán, thanh khoản thấp và khối ngoại duy trì bán ròng. Tôi cho rằng rủi ro quay lại vùng đáy tháng 7 quanh 1650–1660 điểm vẫn hiện hữu, chủ yếu đến từ hành động thận trọng của nhà đầu tư với các yếu tố thị trường như giá dầu, lãi suất và giao dịch tổ chức.
Trong kịch bản cơ sở, VN-Index có thể tích lũy trong biên độ 1700–1780 điểm. Tuy nhiên nhà đầu tư cần hành động nếu VN-Index đóng cửa dưới 1700 điểm kèm thanh khoản tăng mạnh.
Bà Nguyễn Thị Mỹ Liên - Trưởng phòng Phân tích, Công ty CP Chứng khoán Phú Hưng
Tôi cho rằng vùng 1700–1720 điểm có cơ sở để trở thành vùng hỗ trợ, bởi đây là nền tích lũy của thị trường trước nhịp bứt phá hồi tháng 8. Tuy nhiên, độ tin cậy của vùng này lúc này chưa cao.
Nhịp phản ứng trong phiên cuối tuần chủ yếu dựa vào lực đỡ của một vài cổ phiếu vốn hóa lớn, trong khi số mã giảm vẫn chiếm ưu thế và dòng tiền chưa có dấu hiệu quay lại một cách lan tỏa. Một vùng hỗ trợ chỉ thực sự vững khi lực cầu xuất hiện trên diện rộng và thanh khoản mua lên cải thiện, điều mà thị trường chưa thể hiện được.
Về nguy cơ quay lại đáy tháng 7, áp lực lớn nhất theo tôi vẫn đến từ bên ngoài. Lợi suất trái phiếu Mỹ 10 năm đã lên vùng cao nhất hơn hai thập kỷ, đồng USD mạnh lên, khiến khối ngoại tiếp tục bán ròng mạnh. Trong nước, GDP quý 3 tăng gần 10% là điểm tựa tốt về nền tảng, nhưng lạm phát đã vượt 5% cũng cho thấy dư địa hạ lãi suất không còn nhiều.
Kịch bản cơ sở của tôi là VN-Index tích lũy trong biên độ 1700–1780 điểm. Nếu chỉ số đóng cửa dưới 1700 điểm kèm thanh khoản bán gia tăng, rủi ro lùi về vùng đáy tháng 7 quanh 1650 điểm sẽ rõ ràng hơn. Ngược lại, việc lấy lại vùng 1770–1780 điểm sẽ là tín hiệu đầu tiên cho thấy áp lực điều chỉnh đã giảm bớt.
Ông Trần Long Huân - Giám đốc Cao cấp Tư vấn đầu tư, Chứng khoán Rồng Việt
VN-Index đã có tuần giảm thứ hai liên tiếp trước áp lực cung đến từ nhóm cổ phiếu trụ họ Vingroup/ nhóm ngân hàng, dầu khí, chỉ số rơi về sát 1730 điểm thì bật lại nhờ lực đẩy cũng chủ yếu đến từ VIC trong ngày cuối tuần.
Theo tôi ngắn hạn tuần mới VN-Index được hỗ trợ bởi cổ phiếu trụ là FPT, VIC, VHM, GVR, MSN, MWG, nhóm ngân hàng nên nhiều khả năng thị trường sẽ có một nhịp hồi nảy từ 1700-1720 lên 1800 điểm. Xu thế trung hạn vẫn cần điều chỉnh về quanh 1600-1640 điểm, lúc này định giá cổ phiếu đủ hấp dẫn, dòng tiền mới sẽ đổ vào thị trường, cơ hội sẽ xuất hiện nhiều hơn.
Ông Phan Tấn Nhật – Chuyên gia cao cấp Chiến lược thị trường Công ty CP Chứng khoán SHS
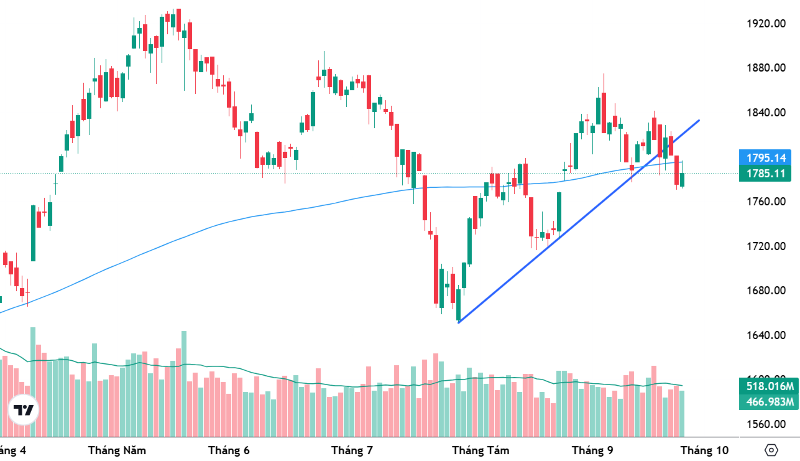
Thị trường có tuần thứ 2 liên tiếp giảm điểm, áp lực bán gia tăng mạnh hơn, thanh khoản tăng khi giá giảm. Áp lực bán bắt đầu tăng khi VN-Index không giữ được hỗ trợ mạnh 1800 điểm.
Hiện tại vùng hỗ trợ VN-Index là 1715 điểm - 1730 điểm, tương ứng vùng giá thấp nhất tháng 8/2026. Hỗ trợ mạnh là vùng giá 1680 điểm - 1700 điểm, tương ứng đường xu hướng nối các vùng giá thấp nhất tháng 3, 7/2026. Áp lực bán đang gia tăng khá mạnh trong phiên cuối tuần và tôi nhận thấy dòng tiền đang cải thiện, gia tăng ở vùng giá thấp.
Trong trường hợp tiêu cực, áp lực bán mạnh nếu có khiến VN-Index vẫn có thể chịu áp lực điều chỉnh về vùng đáy tháng 7/2026 tương ứng 1650 điểm - 1680 điểm và tạo đáy, phục hồi trở lại.
Nguyễn Hoàng – VnEconomy
Một rắc rối lúc này là cổ phiếu đang giảm nhanh hơn VN-Index và nếu căn cứ vào ngưỡng hỗ trợ quanh 1700-1730 điểm thì khoảng cách không còn xa, nhưng mức độ thua lỗ vẫn tăng từng ngày, kể cả những mã có chất lượng cơ bản tốt. Nhà đầu tư cầm cổ phiếu nên hành động thế nào?
Bà Nguyễn Thị Mỹ Liên - Trưởng phòng Phân tích, Công ty CP Chứng khoán Phú Hưng
Bức tranh phân hóa vẫn đè nặng thị trường thời gian qua, khi VN-Index được nâng đỡ bởi một nhóm nhỏ cổ phiếu vốn hóa lớn, nên mức điều chỉnh thực tế trong danh mục của nhà đầu tư sâu hơn nhiều so với những gì chỉ số phản ánh. Vì vậy, không nên nhìn khoảng cách từ VN-Index đến vùng hỗ trợ để kỳ vọng cổ phiếu sắp tạo đáy. Việc đầu tiên nhà đầu tư cần làm là kiểm soát rủi ro, đặc biệt là hạ đòn bẩy, bởi khi thanh khoản thấp, áp lực ký quỹ rất dễ khiến đà giảm bị khuếch đại.
Với danh mục đang nắm giữ, tôi khuyến nghị phân loại rõ ràng thay vì xử lý đồng loạt. Những cổ phiếu có nền tảng cơ bản tốt, triển vọng lợi nhuận quý 3 tích cực và chưa phá vỡ xu hướng trung hạn thì có thể tiếp tục nắm giữ, không nên bán ra trong tâm lý hoảng loạn khi thị trường đang ở vùng hỗ trợ. Ngược lại, những mã đã gãy hỗ trợ quan trọng, kết quả kinh doanh không hỗ trợ thì nên tận dụng các nhịp hồi để cơ cấu, hạ tỷ trọng. Đồng thời, nhà đầu tư không nên vội bình quân giá xuống, mà nên giữ sức mua cho đến khi thị trường xác nhận vùng đáy rõ ràng hơn.
Ông Trần Long Huân - Giám đốc Cao cấp Tư vấn đầu tư, Chứng khoán Rồng Việt
Khi chỉ số leo cao nhờ kéo nhóm cổ phiếu Vingroup, thực tế tài khoản nhà đầu tư thua lỗ, kẹp hàng nhiều, rất khó “trading” khi mua bán không tuân thủ kỷ luật. Nhiều nhóm cổ phiếu hiện giờ chỉ tương đương khi chỉ số ở 1200 điểm. Lúc này, nhà đầu tư cần rà soát lại danh mục và cơ cấu lại, nhóm cơ bản tốt về đáy như Chứng khoán thì canh để bắt đáy, một số nhóm tốt, đang có xu thế tích cực như Khu công nghiệp/ Bán lẻ/ Dầu khi thì canh cơ cấu mua vào khi có giá tốt. Nhóm phá đáy, dòng tiền yếu, xu thế không tích cực như Bất động sản/ Thép, có hàng thì nắm theo dõi thêm, chờ những phiên nảy thì thoát cơ cấu lại danh mục, không mở mua.
Xét triển vọng tăng trưởng, tôi cho rằng mức vốn hóa hợp lý của thị trường sẽ khoảng 75% GDP 2025, tương ứng VN-Index trong khoảng 1660 -1680 điểm.
Ông Phan Tấn Nhật – Chuyên gia cao cấp Chiến lược thị trường Công ty CP Chứng khoán SHS
Trong các bản tin thị trường định kỳ hàng ngày/tuần của Trung tâm phân tích SHS, chúng tôi đã cung cấp cho quý nhà đầu tư bảng tương quan định lượng các nhóm ngành. Cập nhật xu hướng và các cổ phiếu tốt nhất trong nhóm ngành đó. Đồng thời luôn khuyến nghị nhà đầu tư tập trung vào ngành tăng trưởng tốt nhất và top doanh nghiệp tăng trưởng tốt nhất trong các ngành đó. Hạn chế gia tăng ở các ngành đang suy yếu. Trong trường hợp nhà đầu tư nắm giữ các cổ phiếu nền tảng cơ bản kém, suy thoái thì cần đánh giá kỹ danh mục đầu tư và xem xét loại giảm các cổ phiếu yếu kém. Để dành nguồn vốn xem xét đầu tư vào các doanh nghiệp chất lượng, tăng trưởng mạnh.
Ông Nguyễn Việt Anh - Chuyên viên phân tích cao cấp, Chứng khoán KBS
Sự phân hóa của VN-Index và số lớn cổ phiếu xuất hiện khi chỉ số được nâng đỡ bởi nhóm vốn hóa lớn. Tuy nhiên nhóm cổ phiếu các doanh nghiệp nhỏ hơn đều đã chiết khấu về mức định giá tương đối rẻ. Vì vậy, nhà đầu tư không nên dựa vào mốc hỗ trợ của chỉ số để kỳ vọng cổ phiếu mình nắm giữ sắp tạo đáy. Nhà đầu tư nên ưu tiên giải ngân các doanh nghiệp đã ở mức định giá rẻ và triển vọng tăng trưởng tích cực trong nửa đầu 2026, cơ cấu tài chính lành mạnh.
Nguyễn Hoàng – VnEconomy
Tháng 9 ghi nhận ngưỡng thanh khoản thấp kỷ lục kể từ tháng 1/2025 và trong hai tuần trở lại đây giá trị khớp lệnh HoSE và HNX chỉ loanh quanh trung bình 11-12 ngàn tỷ đồng/phiên. Thanh khoản sụt giảm liên tục trong quý 3/2026 đặt trong bối cảnh mặt bằng lãi suất neo cao, đồng thời số liệu từ quý 2 cũng đã cho thấy số dư tiền trong tài khoản của nhà đầu tư sụt giảm gần 26% so với quý 1. Liệu có khả năng dòng tiền đầu tư đang rút khỏi kênh chứng khoán?
Bà Nguyễn Thị Mỹ Liên - Trưởng phòng Phân tích, Công ty CP Chứng khoán Phú Hưng
Tôi không cho rằng dòng tiền đang rút khỏi thị trường chứng khoán theo kiểu tháo chạy, mà đúng hơn là dòng tiền đang thu hẹp và đứng ngoài quan sát. Thanh khoản hiện chỉ bằng chưa tới một nửa so với đầu năm, nhưng điểm đáng chú ý là giá giảm trong khi thanh khoản thấp. Điều này cho thấy áp lực bán chưa mang tính tháo chạy, chủ yếu là bên mua thận trọng và hạ giá đặt mua. Nếu dòng tiền thực sự rút mạnh, chúng ta sẽ thấy những phiên bán tháo với thanh khoản đột biến, điều chưa xảy ra.
Tuy vậy, phải thừa nhận chi phí cơ hội của việc nắm giữ cổ phiếu đang tăng lên rõ rệt. Lãi suất tiền gửi tiếp tục đi lên, nhiều ngân hàng đã trả quanh 9% một năm, khiến một phần dòng tiền nhàn rỗi có xu hướng ưu tiên kênh tiền gửi. Theo tôi, để dòng tiền quay lại, thị trường cần chất xúc tác đủ rõ ràng, quan trọng nhất là mặt bằng lãi suất ngừng tăng và mùa kết quả kinh doanh quý 3 cho thấy lợi nhuận doanh nghiệp tăng trưởng tương xứng với đà tăng trưởng của nền kinh tế.
Ông Nguyễn Việt Anh - Chuyên viên phân tích cao cấp, Chứng khoán KBS
Lãi suất huy động neo cao làm tăng sức hấp dẫn của kênh tiết kiệm và chi phí sử dụng đòn bẩy, qua đó hạn chế dòng tiền vào chứng khoán. Vì vậy, có khả năng một phần tiền nhàn rỗi đang dịch chuyển sang tiền gửi, tuy nhiên thanh khoản thấp và số dư tiền nhà đầu tư giảm gần 26% so với quý 1/2026 có thể do tâm lý chờ đợi và thận trọng. Trong khi đó, dư nợ margin duy trì ở mức cao cùng lượng tiền sẵn sàng giải ngân suy giảm khiến khả năng hấp thụ áp lực bán yếu đi, làm tăng rủi ro biến động khi thị trường điều chỉnh.
Tôi kỳ vọng dòng tiền cải thiện khi áp lực lãi suất hạ nhiệt hoặc triển vọng tăng trưởng lợi nhuận và định giá cổ phiếu đủ hấp dẫn để bù đắp chi phí cơ hội và rủi ro đầu tư.
Nhà đầu tư không nên dựa vào mốc hỗ trợ của chỉ số để kỳ vọng cổ phiếu mình nắm giữ sắp tạo đáy.
Ông Phan Tấn Nhật – Chuyên gia cao cấp Chiến lược thị trường Công ty CP Chứng khoán SHS
Thị trường đã kết thúc quý 3/2026 với điểm nhấn thị trường Việt Nam chính thức được FTSE Russell nâng hạng lên Secondary Emerging Market ngày 21/9/2026. Tuy nhiên diễn biến thị trường chưa như kỳ vọng của nhà đầu tư. Kết thúc quý 3, VN-Index ở mức 1768,62 điểm, giảm 4,91% so với quý 2. Giá trị giao dịch trung bình quý 3 đạt 18.590 tỷ đồng/phiên, giảm 23,2% so với quý 2 và hình thành xu hướng giảm 5 quý liên tiếp.
Trong năm 2026, thanh khoản trong tháng 9 tiếp tục giảm sau khi đạt đỉnh từ tháng 1/2026. Trên HOSE thanh khoản tháng 9 trung bình đạt 16.459 tỉ đồng/phiên, chỉ tương đương 60% so với trung bình năm 2025.
Như vậy thực tế là dòng tiền đã liên tiếp suy giảm trong nhiều tháng và chưa có dấu hiệu cải thiện trở lại. Dòng tiền, thanh khoản chưa cải thiện, bởi lẽ sẽ rất khó gia tăng đầu tư trong bối cảnh nhiều yếu tố rủi ro, bất định hiện nay vẫn tiếp diễn như: 1) Căng thẳng địa chính trị trên thế giới tiếp diễn; 2) Lạm phát, lãi suất toàn cầu ở mức cao; 3) Tỷ lệ dự nợ vay ký quỹ ở mức cao; 4) Các quỹ cổ phiếu toàn cầu bị rút ròng mạnh; 5) Bong bóng cổ phiếu công nghệ AI, giá bất động sản giảm...
Ông Trần Long Huân - Giám đốc Cao cấp Tư vấn đầu tư, Chứng khoán Rồng Việt
Thanh khoản/ giá trị giao dịch hiện tại thấp kỷ lục kể từ tháng 1/2025 một phần vì dòng tiền mới không được bơm thêm vào thị trường khi cung tiền rẻ không còn. Theo tôi dòng tiền đầu tư ngắn hạn có rút khỏi kênh chứng khoán khi “trading” gặp nhiều khó khăn. Nhà đầu tư chấp nhận đứng ngoài chờ đợi cơ hội, cầu không yếu mà là cầu đang chờ đợi cơ hội trong khi cung kẹp, siết margin khiến thanh khoản đã thấp lại càng thấp.
Nguyễn Hoàng – VnEconomy
Kể từ phiên VN-Index “gãy” xu hướng tăng ngắn hạn hôm 24/9 vừa qua cổ phiếu đã điều chỉnh khá mạnh. Theo anh chị đã có thể bắt đáy đối với những cổ phiếu có triển vọng kết quả kinh doanh tốt trong quý 3 hay chờ thêm về đáy tháng 7 quanh 1660 điểm? Anh chị có mua vào không?
Ông Phan Tấn Nhật – Chuyên gia cao cấp Chiến lược thị trường Công ty CP Chứng khoán SHS
Hiện tại tổng vốn hóa toàn thị trường khoảng 402 tỉ USD tương tương khoảng 78% GDP 2025, tương đương khoảng 72% GDP 2026 (giả định GDP 2026 tăng trưởng 9% so với 2025). Xét triển vọng tăng trưởng, tôi cho rằng mức vốn hóa hợp lý của thị trường sẽ khoảng 75% GDP 2025, tương ứng VN-Index trong khoảng 1660 -1680 điểm. Dòng tiền hiện tại đang có dấu hiệu cải thiện, gia tăng ở vùng giá thấp. Theo quan điểm của tôi thị trường vẫn có các doanh nghiệp chất lượng, tăng trưởng tốt có mức P/E, P/B thấp so với lịch sử, mức PE từ 4-8, mức hợp lý để xem xét đầu tư. Có thể xem xét các cơ hội đầu tư khi giá giảm về các vùng định giá hấp dẫn.
Xu thế trung hạn vẫn cần điều chỉnh về quanh 1600-1640 điểm, lúc này định giá cổ phiếu đủ hấp dẫn, dòng tiền mới sẽ đổ vào thị trường, cơ hội sẽ xuất hiện nhiều hơn.
Ông Nguyễn Việt Anh - Chuyên viên phân tích cao cấp, Chứng khoán KBS
Theo tôi, nhà đầu tư không nhất thiết phải chờ chỉ số về đúng 1660 điểm, bởi trong giai đoạn VN-Index bị chi phối bởi nhóm trụ, đáy của chỉ số và đáy của từng cổ phiếu thường không trùng nhau. Tuy nhiên, có thể thăm dò theo tỷ trọng phù hợp với danh mục kỳ vọng. Chiến lược phù hợp là giải ngân từng phần với tỷ trọng thấp ở vùng 1700–1730 điểm, ưu tiên các cổ phiếu có triển vọng lợi nhuận quý 3 tích cực và giữ nền giá tốt hơn thị trường như dầu khí, bán lẻ, cảng biển, đầu tư công...
Ông Trần Long Huân - Giám đốc Cao cấp Tư vấn đầu tư, Chứng khoán Rồng Việt
Kể từ phiên VN-Index “gãy” xu hướng tăng ngắn hạn hôm 24/9 vừa qua cổ phiếu đã điều chỉnh khá mạnh. VN-Index leo cao nhưng nghịch lý là rất nhiều cổ phiếu midcap đã rơi vào “downtrend” từ tháng 10/2025, giá hiện tại chỉ ngang khi chỉ số VN-Index 1200 điểm và giá giờ có xu hướng “đổ bê tông” loanh quanh đáy tháng 7/2026.
Nhà đầu tư lọc sẵn danh mục đầu tư, vùng giá canh mua phù hợp và chờ cơ hội tới, cụ thể như: Ngắn hạn có thể canh bắt đáy với nhóm cổ phiếu chứng khoán SSI, HCM, VCI; Thủy sản như ANV 15-16, VHC 49-50. Một số nhóm hàng cơ bản có xu thế, dòng tiền mạnh, chờ bắt đáy khi rung về nền giá tốt là Bán lẻ/ Khu công nghiệp/ Dầu khí, không mua fomo, kiên nhẫn chờ đợi cơ hội.
Bà Nguyễn Thị Mỹ Liên - Trưởng phòng Phân tích, Công ty CP Chứng khoán Phú Hưng
Tôi cho rằng nhà đầu tư không nhất thiết phải chờ VN-Index về đáy tháng 7 mới hành động, bởi đáy của cổ phiếu tốt không phải lúc nào cũng trùng với đáy của chỉ số. Với những doanh nghiệp có triển vọng kết quả kinh doanh quý 3 tích cực, giá đã điều chỉnh về vùng hỗ trợ và định giá trở nên hấp dẫn hơn, đây là lúc có thể bắt đầu theo dõi. Tuy nhiên, khi thị trường chưa cân bằng và rủi ro từ bên ngoài vẫn hiện hữu, không nên vội vàng bắt đáy với tỷ trọng lớn, mà nên giải ngân thăm dò và chia thành nhiều lần.
Về phần mình, tôi nghiêng về quan sát nhiều hơn, cần chờ xem phản ứng của thị trường tại các mốc quan trọng trước khi gia tăng lại tỷ trọng. Vùng 1700–1720 điểm là ngưỡng đầu tiên cần theo dõi; nếu tại đây xuất hiện các phiên hồi phục có độ lan tỏa và thanh khoản cải thiện, việc thăm dò bước đầu sẽ có cơ sở hơn.
Ngược lại, nếu vùng này bị xuyên thủng, khu vực đáy tháng 7 quanh 1650 điểm sẽ là mốc kiểm định tiếp theo, khi đó, việc giữ phần lớn tiền mặt sẽ giúp nhà đầu tư chủ động hơn trước biến động.
Về nhóm ngành, có thể ưu tiên theo dõi các doanh nghiệp hưởng lợi từ đà tăng trưởng kinh tế như Ngân hàng và Bán lẻ; bên cạnh nhóm hưởng lợi từ xu hướng giá hàng hóa như Dầu khí, đặc biệt là các doanh nghiệp thượng nguồn, Cao su và Vận tải – cảng.
Bài liên quan
Đọc bài theo từ khoá

Du lịch liên kết bán lẻ, thúc đẩy giá trị mỗi hành trình của du khách

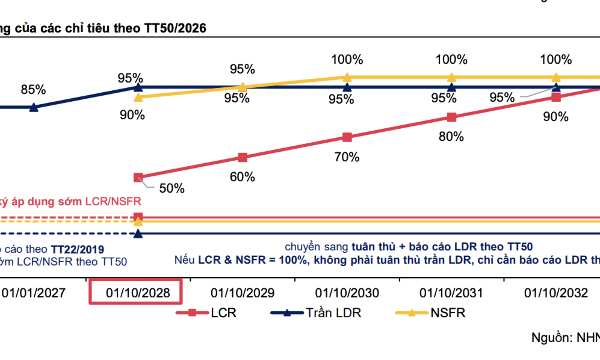
Thông tư 50/2026: Hỗ trợ thanh khoản, tạo dự đia cho vay tác động tích cực tới nhóm ngân hàng niêm yết
Diễn đàn Kinh tế mới 2026: Bàn giải pháp chuyển hóa “chính sách đột phá” thành “sức bật thực tế”
Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
Thông tư 50/2026: Hỗ trợ thanh khoản, tạo dự đia cho vay tác động tích cực tới nhóm ngân hàng niêm yết
Chứng khoán MBS nhận định nếu sớm áp dụng các tỷ lệ khả năng chi trả (LCR) và nguồn vốn ổn định ròng (NSFR ) vào quản lý thanh khoản, các ngân hàng có thể được nới trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) từ 85% lên 95%, qua đó giảm áp lực thanh khoản và tạo thêm dư địa cho hoạt động cho vay...
Bộ trưởng Tài chính: Kiên trì tất cả mục tiêu phát triển thị trường chứng khoán trong thời gian tới
Bộ Tài chính kiên trì tất cả các mục tiêu trong chiến lược phát triển thị trường chứng khoán đã được Thủ tướng Chính phủ thông qua, để tiếp tục phát triển thị trường chứng khoán Việt Nam trong thời gian tới...
[Trực tiếp] Diễn đàn Kinh tế mới thường niên 2026: Chính sách đột phá & Sức bật của địa phương, doanh nghiệp
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...
Thanh khoản "teo tóp" , tiền vẫn rút ra khỏi cổ phiếu ngân hàng và bất động sản trong tuần qua
Trong tuần 40/2026, dòng tiền rút khỏi nhóm Ngân hàng và Bất động sản, đồng thời dịch chuyển sang một số nhóm ngành có quy mô vốn hóa vừa, nổi bật là Hàng hóa và Dịch vụ Công nghiệp, Tài nguyên Cơ bản và Hàng cá nhân và Gia dụng.
Khối ngoại bất ngờ xả ròng ồ ạt 3.300 tỷ phiên cuối tuần, tiếp tục bán tháo PNJ
Nhà đầu tư nước ngoài bán ròng 3.299,2 tỷ đồng trong phiên, trong đó riêng giao dịch khớp lệnh, khối này bán ròng 2.261,3 tỷ đồng.


Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





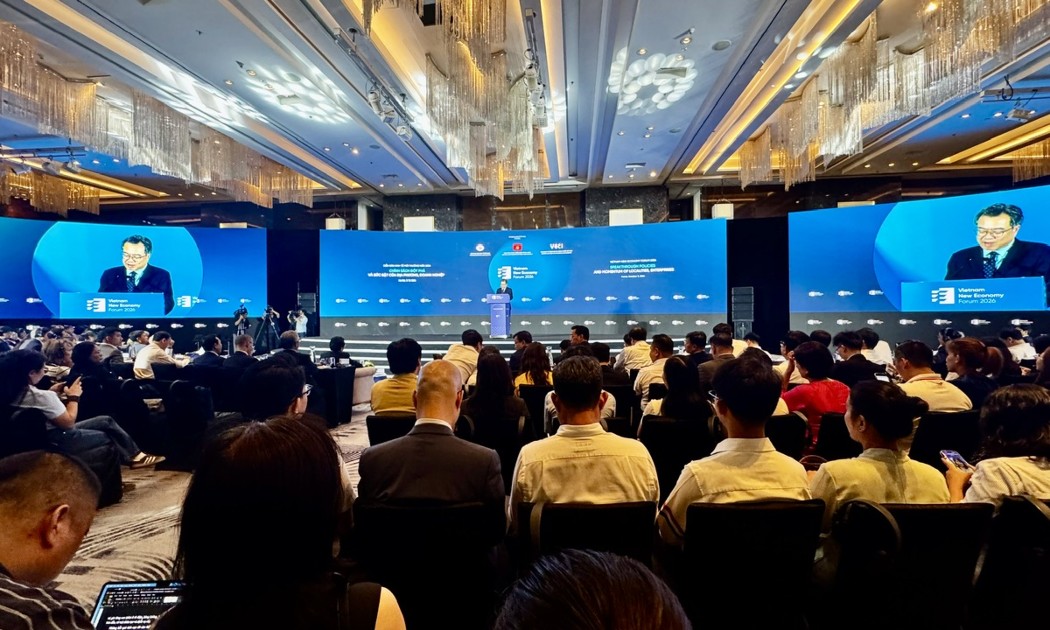
 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

