




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hết dựa vàng, Sacombank đi “gom bạc cắc”


Năm 2013, Sacombank trở lại ở vị trí thứ hai về lợi nhuận trong khối ngân hàng thương mại cổ phần
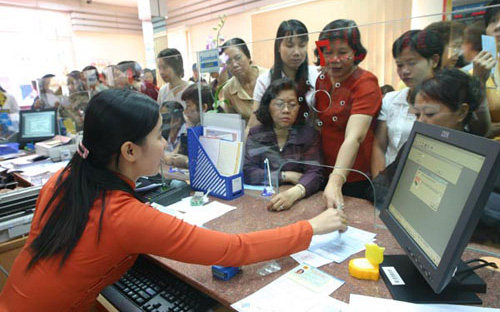
Quý cuối cùng của năm 2012, lần đầu tiên kể từ khi niêm yết cổ phiếu trên sàn chứng khoán, Ngân hàng Sài Gòn Thương Tín (Sacombank) gây sốc với mức lỗ nặng, lên tới 855 tỷ đồng (riêng ngân hàng). Lợi nhuận lũy kế năm đó chỉ được 1.314,55 tỷ đồng.
Tuy nhiên, năm 2013, Sacombank đánh dấu bằng sự trở lại ở vị trí thứ hai về lợi nhuận trong khối ngân hàng thương mại cổ phần xét theo giá trị tuyệt đối (sau MB), với 2.837,57 tỷ đồng. Đây cũng là một trong số ít ngân hàng vượt chỉ tiêu kế hoạch lợi nhuận năm qua.
Điều gì đã đưa ngân hàng này trở lại?
Dĩ nhiên không phải vàng, cũng không phải nhờ “lưng” của các ngân hàng khác theo cách mà nhiều thành viên từng kiếm lợi những năm trước trên thị trường liên ngân hàng, cũng không hẳn phải cậy nhờ các mối khách hàng lớn là các tập đoàn hay tổng công ty nhà nước.
Trước đây, vàng có đóng góp đáng kể trong hoạt động kinh doanh của ngân hàng này. Nhưng năm 2013, ước tính trên 52.000 lượng (gần 2.400 tỷ đồng) còn lại đã được bóc gọn. Nguồn kinh doanh trên liên ngân hàng cả gửi lẫn cho vay so với trước đây không còn đáng kể.
Và trong khi toàn hệ thống các ngân hàng nói chung bí tín dụng, nhiều con thoi phải chạy đủ đường, tìm đủ cách, kể cả dằn lòng cho vay lãi suất thấp hơn nhiều so với lãi suất huy động, thì Sacombank đều đặn, cần mẫn đi theo con đường riêng của họ. Đó là đi “gom bạc cắc”, với những khoản vay nhỏ lẻ.
Trước hết, đặc thù và thế mạnh của Sacombank nhiều năm qua là mô hình bán lẻ. Đây là thành viên có mạng lưới lớn nhất trong khối cổ phần (424 điểm giao dịch), sở hữu nhiều vị trí khá đắc địa (đặc biệt tại thị trường phía Nam).
Tại đại hội đồng cổ đông năm 2013, chủ tịch một ngân hàng cổ phần lớn từng nói, sẽ khó cạnh tranh với Sacombank về bán lẻ, càng khó để đuổi kịp về quy mô mạng lưới với hạ tầng, nguồn lực mà họ đã gây dựng.
Thế nên, trong khi nhiều ông lớn, ông nhỏ cạnh tranh gay gắt để có vài gói tín dụng đơn vị nghìn tỷ, hay đồng loạt tung ra và giới thiệu các gói ưu đãi quy mô lớn nhưng thực tế giải ngân chật vật, thì Sacombank vẫn đều đặn “tỉa và gom” những gói nhỏ, cỡ vài chục đến trăm tỷ. Khách hàng của họ là tiểu thương, bà con buôn thúng bán bưng ở khu phố, xã phường quen thuộc…
Hoạt động “gom bạc cắc” đó được đẩy cao hơn trong năm 2013. Mặc dù tổng dư nợ của ngân hàng này năm qua tăng trưởng khiêm tốn với 13,7%, nhưng cho vay khách hàng cá nhân lại rất mạnh, đạt 42.633 tỷ đồng, tăng tới 31,2% và tăng tỷ trọng từ 35% lên 40,1%.
Cho vay tiêu dùng cũng chiếm một cơ số khá lớn với 19.344 tỷ đồng, chiếm 63,8% tổng cho vay phi sản xuất.
Thông thường, cho vay khách hàng cá nhân, tín dụng tiêu dùng giúp ngân hàng có được một tỷ lệ lãi biên tốt hơn. Điều này thực sự ý nghĩa với Sacombank trong xu hướng giảm nhanh và mạnh của lãi suất cho vay năm qua.
Thế nhưng, khẩu vị rủi ro của mỗi ngân hàng có thể khác nhau. Không xa, chỉ mới cách đây dăm năm, đặc biệt trong năm 2008, cho vay khách hàng cá nhân cùng tín dụng tiêu dùng gần như bị bóp nghẹt. Một phần do cơ chế trần lãi suất cùng trở ngại của câu chuyện lãi suất cơ bản (lãi suất cho vay không được vượt quá 150% lãi suất cơ bản), một phần đây vẫn được xem là mảng tiềm ẩn rủi ro cao hơn mà nhiều ngân hàng không coi trọng hoặc không đẩy mạnh.
Có thể rủi ro khi cho vay cá nhân với tỷ trọng lớn hiện chưa bộc lộ, hoặc mức độ thực tế còn ở phía trước, song cũng có quan điểm “gom bạc cắc” giống như bỏ trứng vào nhiều giỏ, phân tán rủi ro hơn là nhồi rủi ro vào những khoản vay lớn của các khách hàng lớn (như trường hợp Vinashin, Vinalines chẳng hạn). Với riêng Sacombank, một thực tế là họ tạo lập được một cơ sở lớn các khách hàng cá nhân bằng con đường này.
Cũng nhờ cơ sở khách hàng cá nhân lớn, Sacombank đã có một cân đối nguồn cần thiết trong năm 2013. Lượng tiền gửi khách hàng cá nhân đã giúp họ khỏa lấp lỗ hổng từ sự ra đi của vốn vàng. Năm 2013, tiền gửi của khách hàng cá nhân tại đây đã tăng đáng kể cả về tốc độ (tăng 24,3%) và tỷ trọng (tăng 6,6%). Hơn nữa, dòng tiền gửi này cũng giúp cân đối nguồn tốt hơn, khi góp phần nâng tỷ trọng vốn trung dài hạn của ngân hàng tăng 8,4%.
Nhưng sự trở lại của Sacombank sẽ như thế nào trong tương lai, khi có thể xuất hiện thêm yếu tố “mới mà không mới”? VnEconomy sẽ sớm có bài viết về câu hỏi này.

VRB ưu đãi lớn cho khách hàng doanh nghiệp nhân dịp kỷ niệm 20 năm thành lập
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
VRB: 20 năm kết nối kinh tế Việt Nam - Nga
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...
Chênh lệch giá mua USD tự do và ngân hàng tăng hơn gấp đôi
Chỉ trong hai ngày 16 - 18/11, chênh lệch giá mua USD giữa thị trường tự do và ngân hàng thương mại tăng hơn gấp đôi, từ 290 đồng lên 630 đồng/USD. Ở chiều bán, giá USD tự do từ mức thấp hơn ngân hàng 70 đồng đã chuyển sang cao hơn 250 đồng/USD…
Cảnh báo nợ xấu tăng nhanh gấp đôi tốc độ tăng trưởng tín dụng
Nợ xấu tại 28 ngân hàng niêm yết tăng gần 27% trong 9 tháng đầu năm 2026, nhanh gấp hơn hai lần mức tăng trưởng cho vay. Các chuyên gia cảnh báo, việc xử lý nợ xấu phải nhanh hơn nhiều lần tốc độ phát sinh mới để bảo đảm an toàn hệ thống và ổn định lãi suất…
TP. Hồ Chí Minh: Huy động vốn tăng 12,2% trong 10 tháng đầu năm
Tính đến cuối tháng 10/2026, TP. Hồ Chí Minh đã ghi nhận một bước tiến đáng kể trong việc huy động vốn, đạt hơn 5.900 nghìn tỷ đồng, tăng 12,2% so với cuối năm 2025 và tăng 17,52% so với cùng kỳ...






Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





 Nhiều giải pháp tạo đơn hàng cho doanh nghiệp nhỏ và vừa
Theo Thủ tướng Chính phủ, sẽ áp dụng những cơ chế khuyến khích mạnh để các doanh nghiệp nước ngoài cam kết chuyển giao công nghệ; tăng cường sử dụng nhà cung ứng là các doanh nghiệp Việt Nam; tăng cường đào tạo nguồn nhân lực chất lượng cao cho các doanh nghiệp tham gia chuỗi cung ứng của Việt Nam.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...