


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khi 19/23 ngân hàng khó đúng hạn tăng vốn


Khó khăn trong việc tăng vốn pháp định là do các ngân hàng, hay do sự duy ý chí của một nghị định?

Mặc dù Ngân hàng Nhà nước và Ủy ban Chứng khoán đã chấp thuận phương án tăng vốn pháp định lên 3.000 tỷ đồng của 23 ngân hàng, nhưng đến nay vẫn còn 19 ngân hàng khó lòng cán đích đúng hạn 31/12/2010. Khó khăn này là do các ngân hàng, hay do sự duy ý chí của một nghị định?
Hối thúc
Theo lãnh đạo Ngân hàng Thương mại Cổ phần Kiên Long (KienLongBank), ngày 8/12, ngân hàng này hoàn tất việc tăng vốn pháp định lên 3.000 tỷ theo quy định tại Nghị định 141/2006/NĐ-CP.
Và từ nay đến hạn chót 31/12/2010, thị trường đang chờ đợi xem có bao nhiêu ngân hàng khác cán đích mốc 3.000 tỷ đồng như quy định và Ngân hàng Nhà nước sẽ ứng xử như thế nào với số còn lại, bởi tính đến giờ này, vẫn còn 19 đơn vị loay hoay khi chưa đắp đủ số vốn như yêu cầu.
Và mới đây, Ngân hàng Nhà nước đã ban hành Công văn số 9199/NHNN-TGSNH để hối thúc các ngân hàng. Trong đó, Ngân hàng Nhà nước yêu cầu: “Giám đốc Ngân hàng Nhà nước chi nhánh tỉnh, thành phố chỉ đạo các tổ chức tín dụng trên địa bàn chưa đảm bảo mức vốn pháp định tiếp tục báo cáo vào ngày mùng 5 hàng tháng về tình hình tăng vốn điều lệ”.
Thực ra, sự kiên quyết của Ngân hàng Nhà nước trong câu chuyện tăng vốn này không phải mới đây mà bắt đầu từ mốc 1.000 tỷ đồng lên 2.000 tỷ đồng (thực hiện vào 31/12/2009). Quy định là vậy nhưng bước sang đầu quý 2/2010, các ngân hàng thương mại mới tăng đủ số 2.000 tỷ đồng. Và tương tự, từ đầu năm đến nay, Ngân hàng Nhà nước không ít lần nhắc nhở các ngân hàng phải đảm bảo đủ số 3.000 tỷ đồng như nói trên.
Xung quanh vấn đề này, Thống đốc Nguyễn Văn Giàu nói: “Nếu không tăng vốn được theo quy định thì phải xử lý thôi, vì đã là pháp luật thì phải chấp hành. Ngân hàng Nhà nước sẽ không “nuông chiều” những trường hợp này. Không phải khi giá cổ phiếu gấp 10 lần thì hăng hái nhảy vào lập ngân hàng, còn khi thị trường chững thì lại kêu khó”.
Đã “trót” thì phải “trét”?
Gần đây, khi bàn đến chuyện ngân hàng tăng vốn pháp định, rất nhiều ý kiến trái chiều. Luồng ý kiến chính thống cho rằng, việc tăng vốn là đúng, bởi chúng gắn với năng lực tài chính, từ đó góp phần gia tăng năng lực quản trị, công nghệ, đáp ứng chuẩn mực của một ngân hàng hiện đại khi ngành này gia nhập sân chơi với thế giới.
Còn từ phía các ngân hàng trong diện tăng vốn dù không muốn nhưng đành phải chấp nhận theo kiểu “cực chẳng đã”.
Đặc biệt, không ít ý kiến khác cho rằng cần thiết phải xem xét sửa đổi lại nghị định này ở hai vấn đề: có nhất thiết phải nâng cấp các ngân hàng nông thôn lên đô thị và việc tăng vốn có thực sự đạt được mục đích như mong đợi hay không.
Tổng giám đốc một ngân hàng phân tích: trong nền kinh tế thị trường, ngân hàng cũng là một loại hình doanh nghiệp và họ có những phân khúc riêng của mình. Chẳng hạn, nếu hoạt động ở nông thôn thì cứ để họ ở nông thôn và thực tế những ngân hàng sau khi “lên phố” thì địa bàn hoạt động của họ vẫn gắn rất chặt với nông thôn. Thế nhưng khi lên thành thị, các ngân hàng này buộc phải đáp ứng hàng loạt chuẩn mực về quản trị, điều hành, vốn, công nghệ và bỏ vào đó không biết cơ man vốn liếng nhưng gần như sắm sanh xong rồi để đấy.
Một thực tế, rất nhiều ngân hàng đầu tư cả hệ thống core banking và công nghệ có giá trị ít thì vài triệu USD, nhiều lên tới chục triệu USD nhưng phát triển gia tăng dịch vụ trên nền tảng công nghệ đó thì vẫn chưa thực hiện được, bởi lẽ không phải cứ “khoác cho mình cái áo thật mốt là thành thị dân”.
Câu chuyện tiếp theo là tăng vốn. Trong bối cảnh thị trường tài chính đầy khó khăn như hiện nay, việc tăng vốn quả tình rất gian nan. Và không phải bỗng dưng trong Công văn số 9199, Ngân hàng Nhà nước chỉ rõ: “Theo dõi sát việc tăng vốn điều lệ của các tổ chức tín dụng như việc góp vốn mua cổ phần để tăng vốn điều lệ của các tổ chức tín dụng trên địa bàn có dấu hiệu ảnh hưởng đến việc duy trì an toàn hoạt động; tăng vốn điều lệ của tổ chức tín dụng không phù hợp”.
Tại sao Ngân hàng Nhà nước lại nhấn mạnh “không phù hợp”? Phải chăng, Ngân hàng Nhà nước đã lường trước khả năng một số tổ chức tín dụng sử dụng “tiểu xảo” để tăng vốn?
Liên quan đến vấn đề này, một chuyên gia tài chính cho biết một giả định về tiểu xảo như sau: ngân hàng A và B trong diện phải tăng vốn nhưng sau họ đều có một số doanh nghiệp, dạng như công ty thành viên. Để tăng vốn, A cho công ty thành viên của B vay vốn (tín dụng), bằng cách nào đó trong hạch toán, công ty thành viên của B dùng số vốn này góp vào B dưới dạng mua cổ phần. Ngược lại, B cũng làm như vậy với A và kết quả là cả hai đều “vui vẻ” vì có đủ số vốn cần thiết theo quy định (!).
Dĩ nhiên, “mánh” này có thật hay không thì phải trông đợi vào sự sắc sảo của hệ thống thanh tra Ngân hàng Nhà nước và hiện tại hãy tạm chấp nhận nó như là giả thiết. Nhưng xét toàn cục thì câu chuyện tăng vốn pháp định từ Nghị định 141 đã cho thấy, không phải mọi văn bản khi ban hành xong đều có thể dễ dàng đi vào cuộc sống.
Và mỗi khi gặp phải trường hợp như vậy, có lẽ nên xem xét và sửa đổi cho phù hợp với thực tế thay vì cứ cố thực hiện cho xong.


Ổn định lãi suất phải gắn với cơ cấu lại thị trường vốn
Sau nửa tháng thực hiện chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất tiền gửi, tiền vay, đến nay có 28 ngân hàng thương mại nhập cuộc, nhiều doanh nghiệp bắt đầu được giải ngân với mức giảm khoảng 0,5 -1 điểm phần trăm/năm. Tuy nhiên, các chuyên gia cho rằng để ổn định mặt bằng lãi suất, bên cạnh tiết giảm chi phí, chia sẻ lợi nhuận với doanh nghiệp thì cần phải song song xử lý các vấn đề khác như phân bổ tín dụng hiệu quả, giảm chi phí rủi ro, giải phóng nguồn vốn ứ đọng trong nợ xấu. Cùng với đó, phát triển thị trường mua bán nợ và trái phiếu doanh nghiệp để giảm tải cho hệ thống ngân hàng.
Phản ứng của thị trường sau khi hoán đổi và mở kênh mua ngoại tệ
Ngân hàng Nhà nước đang triển khai đồng thời hoán đổi ngoại tệ kỳ hạn 6 tháng, đáo hạn vào tháng 5/2027 và mở thêm kênh mua USD giao ngay. Hai biện pháp này được kỳ vọng giảm áp lực thanh khoản mùa quyết toán cuối năm và Tết Nguyên đán, từ đó giảm nguy cơ lãi suất liên ngân hàng tăng đột biến như cuối 2025, đầu 2026...
Thị trường trái phiếu phải trở thành “lốp dự phòng” cho hệ thống ngân hàng
Các chuyên gia cho rằng, giảm chi phí vốn của ngân hàng chỉ là biện pháp trước mắt để hạ lãi suất cho vay. Về lâu dài, cần phát triển thị trường trái phiếu đủ sâu, có thanh khoản và được nhà đầu tư tin tưởng. Qua đó chia sẻ gánh nặng cung ứng vốn trung và dài hạn, giảm rủi ro cho hệ thống ngân hàng và tạo “chiếc lốp dự phòng” khi tín dụng ngân hàng bị gián đoạn…
Niềm tin của nhà đầu tư sẽ quyết định thành công của trái phiếu doanh nghiệp
Khi chưa xây dựng được niềm tin với thị trường thì doanh nghiệp phát hành trái phiếu luôn trông chờ vào ngân hàng bão lãnh, mua lại, cung cấp dịch vụ khác. Như vậy, kênh vốn này và tín dụng mãi trong tình trạng "tuy hai mà một"...
Doanh nghiệp muốn lãi suất hợp lý, ổn định và có thể dự báo
Việc 28 ngân hàng thông báo giảm lãi suất cho vay được kỳ vọng giảm áp lực chi phí vốn cho doanh nghiệp nhưng một số cho rằng khó có thể được thụ hưởng ngay chính sách này. Khá nhiều doanh nghiệp mong muốn mặt bằng lãi suất hợp lý, ổn định để chủ động kế hoạch kinh doanh thay vì lãi suất vừa thất thường, vừa khó tiếp cận...

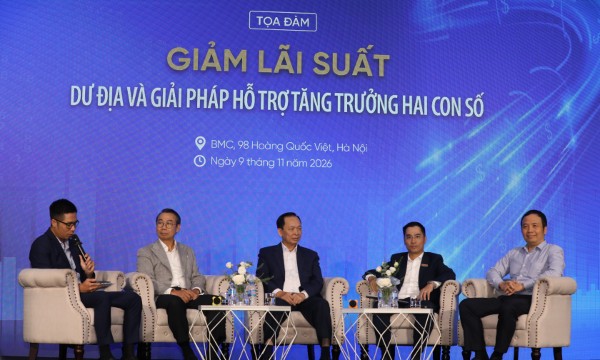




Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






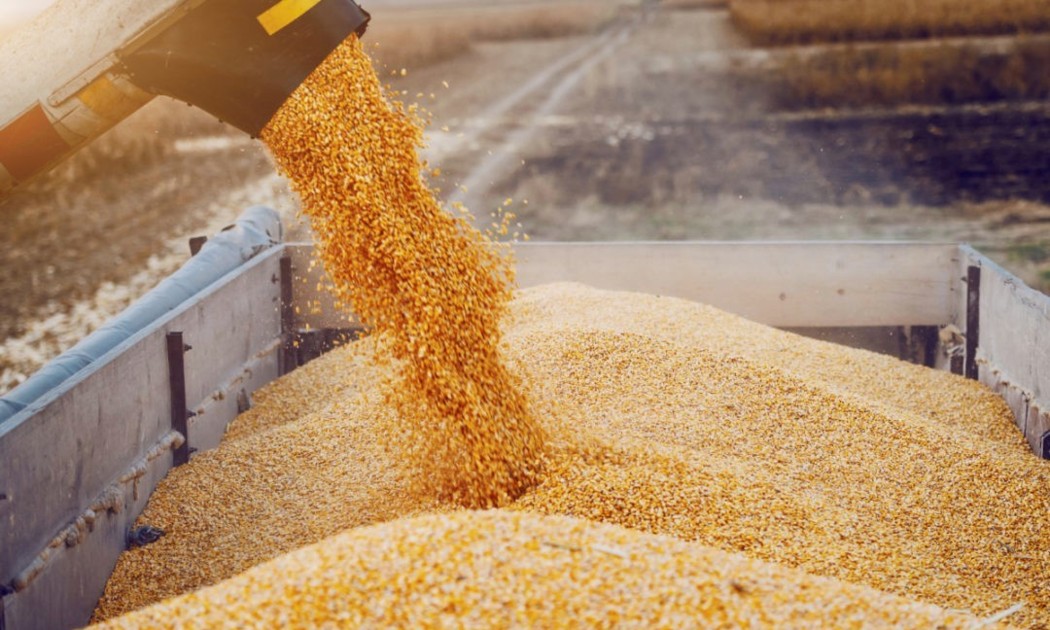
 Tăng thu nhập gần 385 tỷ USD từ cây trồng biến đổi gen
Bình quân thu nhập tăng thêm đạt 106 USD/ha; khoảng 52% lợi ích kinh tế thuộc về nông dân tại các nước đang phát triển... cho thấy công nghệ sinh học có khả năng đóng góp vào cải thiện sinh kế và nâng cao hiệu quả sản xuất.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...