




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng không được phát mại bất động sản vì sơ suất trong đăng ký giao dịch bảo đảm


Ngân hàng cho rằng đơn đăng ký giao dịch bảo đảm không ghi cụ thể bảo đảm cho hợp đồng thế chấp nào nên đăng ký giao dịch bảo đảm của hợp đồng thế chấp năm 2008 vẫn có giá trị bảo đảm cho hợp đồng năm 2011 song quan điểm này không được chấp nhận...
Ủy ban thẩm phán TAND Cấp cao tại Hà Nội vừa ban hành quyết định giám đốc thẩm về việc tranh chấp hợp đồng tín dụng.
NGÂN HÀNG ĐÒI PHÁT MẠI TÀI SẢN
Theo hồ sơ vụ án, năm 2011, bà N. 2 ký hợp đồng với ngân hàng vay vốn 3 tỷ đồng để kinh doanh đồ nội thất phong thủy. Đảm bảo cho khoản vay trên là quyền sử dụng đất và nhà ở gắn liền với đất diện tích 54,4m2 ở Hà Nội. Hợp đồng thế chấp có công chứng. Ngân hàng giải ngân 3 tỷ đồng. Đến ngày 30/9/2020, bà N. mới thanh toán gần 380 triệu đồng.
Do khách hàng vi phạm nghĩa vụ trả nợ nên ngân hàng khởi kiện ra tòa án, yêu cầu bà N. phải thanh toán nợ gốc hơn 2,8 tỷ đồng; nợ lãi hơn 3 tỷ đồng. Trường hợp khách hàng không trả được nợ, ngân hàng yêu cầu được phát mại tài sản nhà đất trên.
Quá trình tố tụng, bà N. cho rằng, hợp đồng thế chấp năm 2011 chỉ đảm bảo cho khoản vay 1 tỷ đồng.
Khi xem xét, Ủy ban thẩm phán nhận thấy, ngày 17/2/2011, tại phòng công chứng số 7, các bên đã ký hợp đồng thế chấp bằng quyền sử dụng đất và tài sản với đất của bên thứ ba. Tuy nhiên, tài sản bảo đảm này chưa được đăng ký giao dịch bảo đảm.
Ngân hàng cho rằng, ngày 30/9/2008, ngân hàng có ký hợp đồng thế chấp tài sản trên với bên thứ ba để bảo đảm cho khoản vay của bà N. trước năm 2011. Khoản vay này đã tất toán song ngân hàng chưa giải chấp tài sản.
Cũng theo ngân hàng, đơn đăng ký giao dịch bảo đảm không ghi cụ thể bảo đảm cho hợp đồng thế chấp nào nên đăng ký giao dịch bảo đảm của hợp đồng thế chấp năm 2008 vẫn có giá trị bảo đảm cho hợp đồng năm 2011.
Tuy nhiên, quan điểm này của ngân hàng không được thẩm phán ghi nhận.
HỢP ĐỒNG THẾ CHẤP VÔ HIỆU DO KHÔNG ĐĂNG KÝ GIAO DỊCH BẢO ĐẢM
Theo Ủy ban thẩm phán, điều 2 hợp đồng thế chấp năm 2008 thể hiện, bên B. tự nguyện đem tài sản là nhà đất để bảo đảm cho nghĩa vụ trả nợ của bên C. với bên A. với mức dư nợ cao nhất 500 triệu đồng.
Hợp đồng thế chấp năm 2008 không bảo đảm cho khoản vay theo hợp đồng hạn mức tín dụng mà là để bảo đảm cho các hợp đồng tín dụng cụ thể.
Hợp đồng này cũng quy định về nghĩa vụ của ngân hàng phải “trả lại tài sản, giấy tờ về tài sản cho bên B khi bên C hoàn thành nghĩa vụ được bảo đảm hoặc bên B/bên C thay thế bằng biện pháp bảo đảm khác”. Khi bên C, hoàn thành nghĩa vụ trả nợ thì hợp đồng này hết hiệu lực.
Quá trình giải quyết vụ án, ngân hàng thừa nhận hợp đồng tín dụng năm 2008 đã được tất toán trước ngày 17/2/2011. Ngân hàng đã trả lại sổ đỏ nhưng chưa xóa đăng ký giao dịch với tài sản trên.
Với lý do trên, Ủy ban thẩm phán xác nhận hợp đồng thế chấp năm 2008 đã hết hiệu lực. Đặc biệt, theo tòa án, hợp đồng tín dụng năm 2011 quy định hình thức bảo đảm tiền vay là “có bảo đảm bằng tài sản” nhưng không thể hiện tài sản bảo đảm là gì và ai đứng ra bảo đảm.
Khoản 2 Điều 13 Nghị định 83/2010/NĐ-CP ngày 23/7/2010 quy định: “Trong trường hợp một tài sản được dùng để bảo đảm thực hiện nhiều nghĩa vụ thì khi yêu cầu đăng ký giao dịch bảo đảm tiếp theo, người yêu cầu đăng ký không phải xóa đăng ký đối với giao dịch bảo đảm đã đăng ký trước đó”.
Nghị định 83 chỉ quy định về việc không phải xóa thế chấp khi hợp đồng thế chấp được bảo đảm cho nhiều nghĩa vụ. Trong khi đó, Hợp đồng thế chấp năm 2008 là hợp đồng thế chấp độc lập. Hợp đồng này đã hết hiệu lực khi các nghĩa vụ được bảo đảm đã tất toán. Năm 2011, các bên thỏa thuận ký hợp đồng thế chấp để bảo đảm cho các khoản vay theo hợp đồng tín dụng nhưng hợp đồng thế chấp năm 2011 không được đăng ký giao dịch bảo đảm.
Theo quy định tại Điều 343 Bộ luật Dân sự 2005, trường hợp pháp luật có quy định thì văn bản thế chấp phải được công chứng, chứng thực hoặc đăng ký.
Tại điểm c khoản 1 Điều 10 Nghị định số 163/2006/NĐ-CP ngày 29/12/2006 của Chính phủ về giao dịch bảo đảm (có hiệu lực tại thời điểm các bên ký Hợp đồng thế chấp năm 2011) quy định “việc thế chấp quyền sử dụng đất, quyền sử dụng rừng, quyền sở hữu rừng sản xuất là rừng trồng, tàu bay, tàu biển có hiệu lực kể từ thời điểm đăng ký thế chấp”.
Theo Điều 6, Điều 7 Nghị định 83/2010/NĐ-CP ngày 23/7/2010 về đăng ký giao dịch bảo đảm thì việc đăng ký giao dịch bảo đảm đối với tài sản bảo đảm là quyền sử dụng đất có hiệu lực kể từ thời điểm cơ quan đăng ký nhận hồ sơ hợp lệ. Hợp đồng thế chấp năm 2011 không được đăng ký giao dịch bảo đảm nên chưa phát sinh hiệu lực.
Với lý do trên, Ủy ban thẩm phán TAND tối cao chấp nhận quyết định kháng nghị giám đốc thẩm của Chánh án TAND Cấp cao tại Hà Nội, giữ nguyên bản án sơ thẩm năm 2020. Theo đó, ngân hàng không được phát mại bất động sản trên.

Bộ Y tế lên tiếng về đề xuất cho phép người dưới 18 tuổi được hiến tạng
Trước những lo ngại của dư luận về đề xuất người dưới 18 tuổi được phép hiến tạng, Bộ Y tế vừa lên tiếng, nhấn mạnh quy định này không nhằm "khuyến khích" hay cho phép tùy tiện, mà là khung pháp lý chặt chẽ để bảo vệ tối đa quyền lợi của trẻ em và mở thêm cơ hội cứu sống những bệnh nhân hiểm nghèo, trong đó có bệnh nhân trẻ em ...
Bộ Tư pháp đề xuất cắt giảm (bãi bỏ) hơn 100 thủ tục hành chính
Bộ Tư pháp vừa đề xuất xử lý 259 văn bản quy phạm pháp luật, qua đó cắt giảm, đơn giản hóa hơn 210 thủ tục hành chính và đẩy mạnh phân cấp cho địa phương. Đáng chú ý, ít nhất 11 ngành, nghề đầu tư kinh doanh có điều kiện thuộc các lĩnh vực trọng yếu như tài chính, công thương, xây dựng... cũng được đề xuất bãi bỏ hoặc nới lỏng quy định...
Bảo hiểm xã hội bắt buộc: "Lưới an sinh" cho hàng triệu lao động nền tảng số
Linh hoạt, tự do nhưng đầy bấp bênh và rủi ro - đây là bức tranh thực tế của hàng triệu lao động trên nền tảng số hiện nay. Khi những "ông chủ" thuật toán quyết định sinh kế qua một cú click khóa tài khoản, việc đưa lao động nền tảng số vào diện tham gia bảo hiểm xã hội bắt buộc mở ra cơ hội được thụ hưởng chế độ an sinh xã hội tốt hơn cho nhóm lao động này...
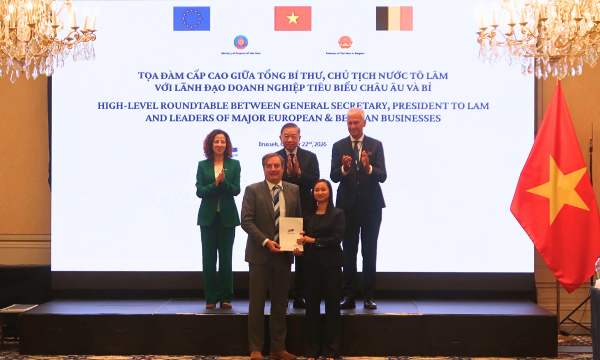
EuroCham ra mắt sáng kiến “Tri ân Việt Nam”: Gắn kết phát triển kinh doanh với trách nhiệm cộng đồng
Sáng kiến “Give Back to Vietnam” (Tri ân Việt Nam) do Hiệp hội Doanh nghiệp châu Âu tại Việt Nam (EuroCham) khởi xướng nhằm kết nối chuyên môn, nguồn lực của các doanh nghiệp châu Âu với nhu cầu thực tiễn của các cộng đồng địa phương...
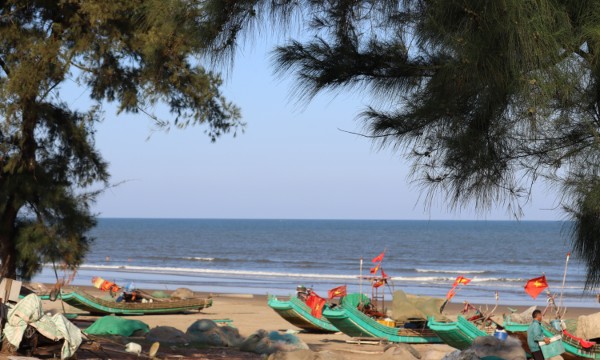
[Phóng sự ảnh] Mùa thu về biển Thanh Hóa "chữa lành"
Mùa thu vốn là khoảng thời gian "thấp điểm" tại các khu du lịch biển của Thanh Hóa. Nhưng hiện nay các tuyến cao tốc đã hoàn thành, thời gian di chuyển từ Hà Nội được rút ngắn chỉ còn khoảng 2,5 giờ chạy xe, nơi đây đang dần chuyển mình trở thành điểm đến "chữa lành" lý tưởng. Sự kết hợp giữa không gian biển tĩnh lặng cùng các dịch vụ nghỉ dưỡng, chăm sóc sức khỏe chuyên sâu đang biến biển xứ Thanh thành chốn dừng chân hoàn hảo...



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

