Sửa Nghị quyết 107: "Cởi nút thắt" thuế tối thiểu toàn cầu cho các dự án điện BOT
ĐĐỗ Mến
Chọn cỡ chữ
Đối với các dự án BOT nhà máy điện có bảo lãnh Chính phủ, Bộ Tài chính đề xuất xác định số thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn bằng 0. Đây là cơ chế xử lý đặc thù nhằm ổn định chính sách đã được xác lập trước ngày 01/01/2024...
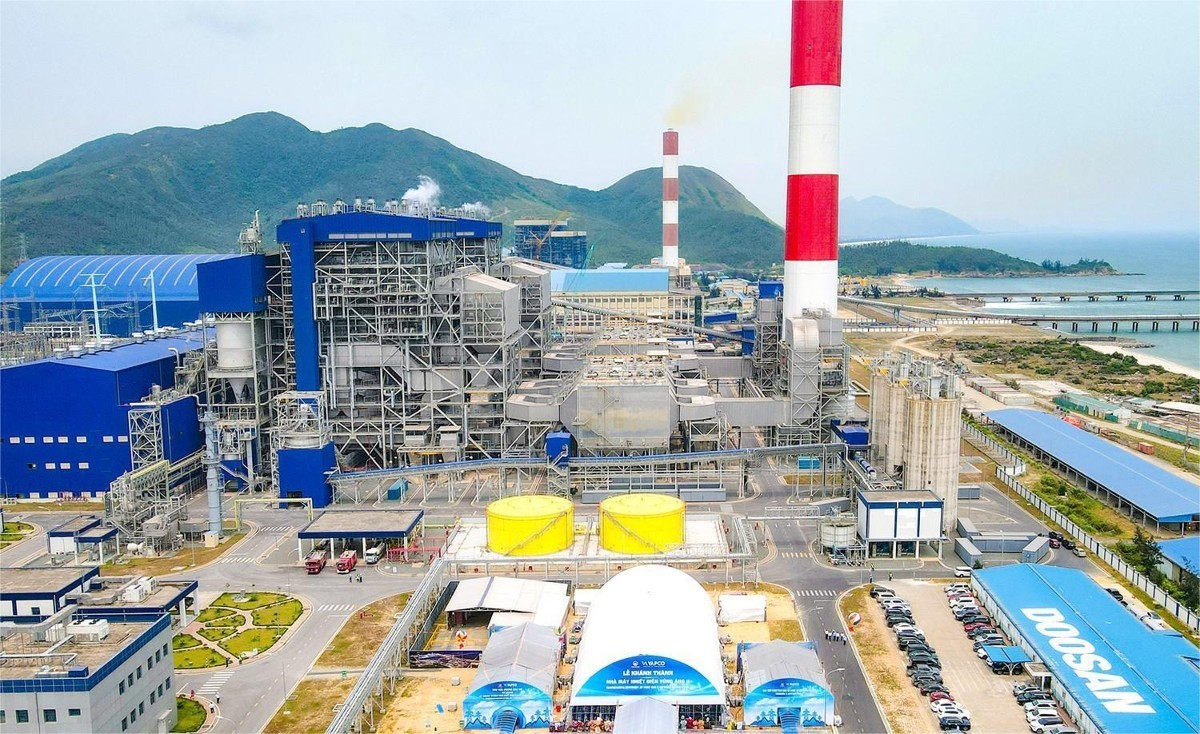
Ảnh minh họa - Dự án Nhà máy Nhiệt điện Vũng Áng 2. Ảnh: Đình Nhất
Bộ Tài chính đang sửa đổi Nghị quyết số 107/2023/QH15 về việc
áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở
thuế toàn cầu. Nghị quyết này sẽ được trình Quốc hội tại Kỳ họp thứ hai vào tháng
10/2026.
Tại dự thảo mới nhất, Bộ Tài chính đã làm rõ đề xuất chính sách
thuế tối thiểu toàn cầu đối với các dự án BOT nhà máy điện – đề xuất nhận được
sự quan tâm của cộng đồng doanh nghiệp và nhà đầu tư nước ngoài.
KỊP THỜI NỘI LUẬT HÓA QUY ĐỊNH VỀ THUẾ TỐI THIỂU TOÀN CẦU
Nghị quyết số 107/2023/QH15 và Nghị định 236/2025/NĐ-CP hướng
dẫn Nghị quyết 107 là hai văn bản quan trọng trong trong tiến trình hoàn thiện
chính sách thuế của Việt Nam.
Hai văn bản này đã góp phần nâng cao hiệu lực, hiệu quả quản lý thuế
trong bối cảnh toàn cầu hóa sâu rộng, bảo vệ nguồn thu ngân sách nhà nước và
xây dựng môi trường đầu tư minh bạch, công bằng.
Kỳ tính thuế 2024 là năm đầu tiên Việt Nam chính thức triển
khai cơ chế thuế tối thiểu toàn cầu theo Nghị quyết số 107. Kết quả ghi nhận đến
ngày 10/7/2026, tổng số thuế thu nhập doanh nghiệp bổ sung đã nộp vào ngân sách
Nhà nước đạt 15.973 tỷ đồng.
Đối với các doanh nghiệp BOT điện, có 5 doanh nghiệp đã hoàn
thành nghĩa vụ kê khai, nộp thuế thu nhập doanh nghiệp bổ sung theo quy định về
thuế tối thiểu toàn cầu cho năm tài chính 2024. Trong đó, có 2 doanh nghiệp phát
sinh thuế bổ sung là gần 96,8 tỷ đồng. Còn 3 doanh nghiệp đã thực hiện kê khai
nhưng không phát sinh thuế bổ sung.
Qua 2 năm triển khai, Nghị quyết 107 đã kịp thời nội luật
hóa các quy định về thuế tối thiểu toàn cầu, bảo đảm quyền đánh thuế của Việt
Nam đối với các tập đoàn đa quốc gia có hoạt động đầu tư, kinh doanh tại Việt
Nam. Đồng thời góp phần hạn chế nguy cơ chuyển quyền đánh thuế sang các quốc
gia khác, phù hợp với xu hướng cải cách thuế quốc tế và yêu cầu hội nhập kinh tế
quốc tế.
VƯỚNG MẮC XỬ LÝ DỰ ÁN NHÀ MÁY ĐIỆN CÓ BẢO LÃNH CHÍNH PHỦ
Tuy nhiên, thực tiễn đã phát sinh một số khó khăn về việc xử
lý các trường hợp đặc thù của các dự án BOT nhà máy điện có bảo lãnh của Chính phủ.
Theo Công văn của Bộ Công thương ngày 30/5/2025, số lượng dự
án BOT nhà máy điện còn lại đang được Chính phủ bảo lãnh thanh toán và có thể phát sinh
nghĩa vụ thuế bổ sung là 07 dự án, bao gồm: Mông Dương 2, Vĩnh Tân 1, Hải
Dương, Duyên Hải 2, Nghi Sơn 2, Vân Phong 1, Vũng Áng 2. Các dự án này đều có
quy mô công suất và tổng vốn đầu tư lớn, với khoảng 75-80% vốn vay từ các tổ chức
tín dụng quốc tế và 20-25% là vốn góp của nhà đầu tư.
Dự kiến, 6/7 dự án trên phát sinh tổng số thuế thu nhập
doanh nghiệp bổ sung là 425,83 triệu USD – khoảng hơn 11 nghìn tỷ đồng.
Trong khi đó, các dự án trên đều đã được Chính phủ cam kết ổn
định chính sách thuế thông qua Giấy chứng nhận đăng ký đầu tư của doanh nghiệp
dự án, Hợp đồng dự án BOT, Hợp đồng mua bán điện (PPA) và tài liệu bảo lãnh
Chính phủ (GGU).
Cơ chế này được thiết lập nhằm thu hút vốn
đầu tư tư nhân, giảm áp lực ngân sách nhà nước và thúc đẩy phát triển bền vững
ngành điện lực quốc gia.
Theo Bộ Tài chính, việc phát sinh nghĩa vụ thuế bổ sung làm
suy giảm dòng tiền thuần và ảnh hưởng trực tiếp đến tỷ lệ hoàn vốn nội bộ của dự
án, kéo theo tác động đến các tổ chức cấp tín dụng quốc tế.
Trong trường hợp các bên liên quan không đạt được thỏa thuận
về biện pháp khắc phục, sự kiện này có thể phát sinh nghĩa vụ bồi thường tài
chính của Chính phủ đối với nhà đầu tư.
Bộ Tài chính cũng đánh giá nguyên nhân là khi xây dựng Nghị
quyết số 107, thông tin, số liệu và đánh giá tác động đối với các dự án BOT điện
chưa được các doanh nghiệp và cơ quan liên quan phản ánh đầy đủ, toàn diện.
Vì vậy, việc sửa đổi, bổ sung một số quy định của Nghị quyết
là cần thiết nhằm tiếp tục hoàn thiện khuôn khổ pháp lý, nâng cao tính thống nhất,
đồng bộ của hệ thống pháp luật.
Theo đó, dự thảo bổ sung thêm khoản 9a quy định: “Số thuế thu nhập doanh nghiệp bổ
sung tối thiểu nội địa đạt chuẩn sẽ được xác định bằng 0 (không) trong năm tài
chính đối với các doanh nghiệp thực hiện Dự án BOT điện”. Kèm điều
kiện là Hợp đồng Xây dựng – Vận hành – Chuyển giao có cam kết về thuế và được
ký kết trước ngày Nghị quyết 107/2023/QH15
có hiệu lực thi hành (1/1/2024).
CƠ CHẾ XỬ LÝ ĐẶC THÙ NHẰM BẢO ĐẢM CAM KẾT VỚI NHÀ ĐẦU TƯ
Góp ý dự thảo, Đoàn đại biểu Quốc hội tỉnh Lâm Đồng đề nghị làm
rõ cơ sở pháp lý và bản chất của việc xác định số thuế thu nhập doanh nghiệp bổ
sung tối thiểu nội địa đạt chuẩn bằng 0.
Đồng thời phân biệt rõ cơ chế xử lý nghĩa vụ thuế trong trường
hợp Nhà nước có cam kết ổn định chính sách với chính sách ưu đãi, miễn, giảm
thuế. Trường hợp đây là cơ chế xử lý đặc thù nhằm thực hiện cam kết của Nhà nước
đối với các dự án BOT điện, đề nghị quy định rõ trong hồ sơ và điều khoản của
Nghị quyết để tránh cách hiểu là mở rộng đối tượng ưu đãi thuế.
Làm rõ ý kiến này, Bộ Tài chính nhấn mạnh đây không phải là quy
định miễn, giảm hoặc ưu đãi thuế. Đây là cơ chế xử lý đặc thù đối với nghĩa vụ thuế
của các dự án BOT điện có cam kết của Chính phủ về thuế và ổn định chính sách
được xác lập trước ngày 01/01/2024.
Việc áp dụng thuế theo Nghị quyết số 107/2023/QH15 có thể
làm thay đổi nghĩa vụ tài chính so với các cam kết mà Nhà nước đã đưa ra khi
nhà đầu tư quyết định và thực hiện dự án.
Trên cơ sở đó, việc quy định “số thuế thu nhập doanh nghiệp
bổ sung tối thiểu nội địa đạt chuẩn bằng 0” nhằm xử lý phần nghĩa vụ thuế phát
sinh do thay đổi chính sách sau thời điểm Nhà nước đã cam kết với nhà đầu tư.
Chính sách này bảo đảm tính ổn định của cam kết và hạn chế
phát sinh nghĩa vụ bồi hoàn của Nhà nước. Bộ Tài chính nêu rõ đây không phải là
xác lập ưu đãi thuế mới cho doanh nghiệp.
“Việc sử dụng kỹ thuật “xác định số thuế bằng 0” thay cho
“miễn thuế” là nhằm phản ánh đúng bản chất của cơ chế: doanh nghiệp vẫn thuộc đối
tượng áp dụng thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn, vẫn
thực hiện kê khai theo quy định, nhưng số thuế phải nộp được xác định bằng 0
khi đáp ứng đầy đủ các điều kiện của Nghị quyết", Bộ Tài chính giải
trình ý kiến góp ý.
Tại dự thảo lần này, Bộ Tài chính cũng hoàn thiện khái niệm “công
ty mẹ tối cao” đề phù hợp quy định quốc tế. Đồng thời, bãi bỏ quy định tổng hợp
thu nhập chịu thuế tối thiểu IRR.
Bộ Tài chính cho biết mục đích ban hành nghị quyết nhằm phù
hợp với quy tắc thuế tối thiểu toàn cầu, tháo gỡ khó khăn cho các dự án đầu tư
trọng điểm có yếu tố đặc thù. Cùng với đó, tăng cường tính linh hoạt trong tổ
chức thực hiện và xử lý kịp thời các trường hợp phát sinh để đảm bảo ổn định
môi trường đầu tư. Hồ sơ dự thảo được chuyển sang Bộ Tư pháp để thẩm định.
Mưa lớn những ngày qua tại khu vực Bắc Trung Bộ đã gây ngập lụt, sạt lở đất đá, làm hư hỏng nhiều công trình giao thông, thủy lợi và ảnh hưởng đến đời sống, sản xuất của người dân...
Qua kết quả thanh tra chuyên đề, Thanh tra Chính phủ đã nhận diện cơ chế mua bán ngang làm tăng chi phí chiết khấu; từ đó kiến nghị cần rà soát, sửa đổi các quy định còn hạn chế, bất cập về việc mua bán giữa các thương nhân, điều kiện kinh doanh xăng dầu (cửa hàng sở hữu, tổng đại lý, đại lý, kho), quy định về găm hàng và dự trữ lưu thông bắt buộc...
Nhiều ý kiến đại biểu Quốc hội đề nghị nâng độ tuổi được mua thuốc lá lên 21 tuổi; bổ sung trách nhiệm của các nền tảng thương mại điện tử, mạng xã hội và các đơn vị cung cấp dịch vụ trong việc phát hiện, ngăn chặn, gỡ bỏ các nội dung quảng cáo, tiếp thị và giao dịch mua bán thuốc lá trái phép...
Góp ý vào dự án Luật sửa đổi, bổ sung một số điều của Luật Khám bệnh, chữa bệnh, đa số các đại biểu Quốc hội nhấn mạnh việc người bệnh cần được thông báo trước các khoản phải tự chi trả ngoài phạm vi được hưởng bảo hiểm y tế...
Góp ý về quy định xử lý tai nạn và bệnh nghề nghiệp, đại biểu Nguyễn Vũ Trung, Đoàn Đại biểu Quốc hội Thành phố Hồ Chí Minh, kiến nghị bổ sung chế tài cấm mọi hành vi gây bất lợi cho người báo tin. Trong đó, doanh nghiệp tuyệt đối không được đe dọa, hạ lương, điều chuyển công tác hay sa thải công nhân chỉ vì họ dũng cảm khai báo hoặc làm chứng...
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…
Kinh tế Việt Nam 10 tháng năm 2026 vẫn đối mặt với nhiều điểm nghẽn: doanh nghiệp trong nước chưa tham gia sâu vào chuỗi giá trị, xuất khẩu phụ thuộc lớn vào khu vực FDI, sức mua nội địa chưa phục hồi tương xứng, trong khi chi phí đầu vào tiếp tục gia tăng.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...