




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường Đà Nẵng và vùng phụ cận: Giảm sâu quý đầu năm, “đóng băng” ở bất động sản nghỉ dưỡng


Ngay trong quý đầu năm 2023, hầu như các phân khúc bất động sản tại Đà Nẵng và vùng phụ cận có mức giao dịch tụt giảm mạnh, tới 98% ở đất nền, 86% ở nhà phố, riêng phân khúc nghỉ dưỡng tiếp tục “đóng băng”…
Dự báo sang quý 2/2023, thị trường bất động sản nhà ở Đà Nẵng và vùng phụ cận có những tín hiệu hồi phục tích cực, tùy vào từng phân khúc cụ thể.
THANH KHOẢN TỤT SÂU, “ĐÓNG BĂNG” GIAO DỊCH TẠI BẤT ĐỘNG SẢN NGHỈ DƯỠNG
Theo Tập đoàn dịch vụ bất động sản DKRA (DKRA Group), việc chậm cấp phép dự án mới và thanh tra đồng loạt các dự án tại Đà Nẵng và vùng phụ cận đã làm cho nhiều dự án bị tạm ngừng triển khai. Điều này ảnh hưởng rất lớn đến nguồn cung và thanh khoản thị trường trong thời gian qua.
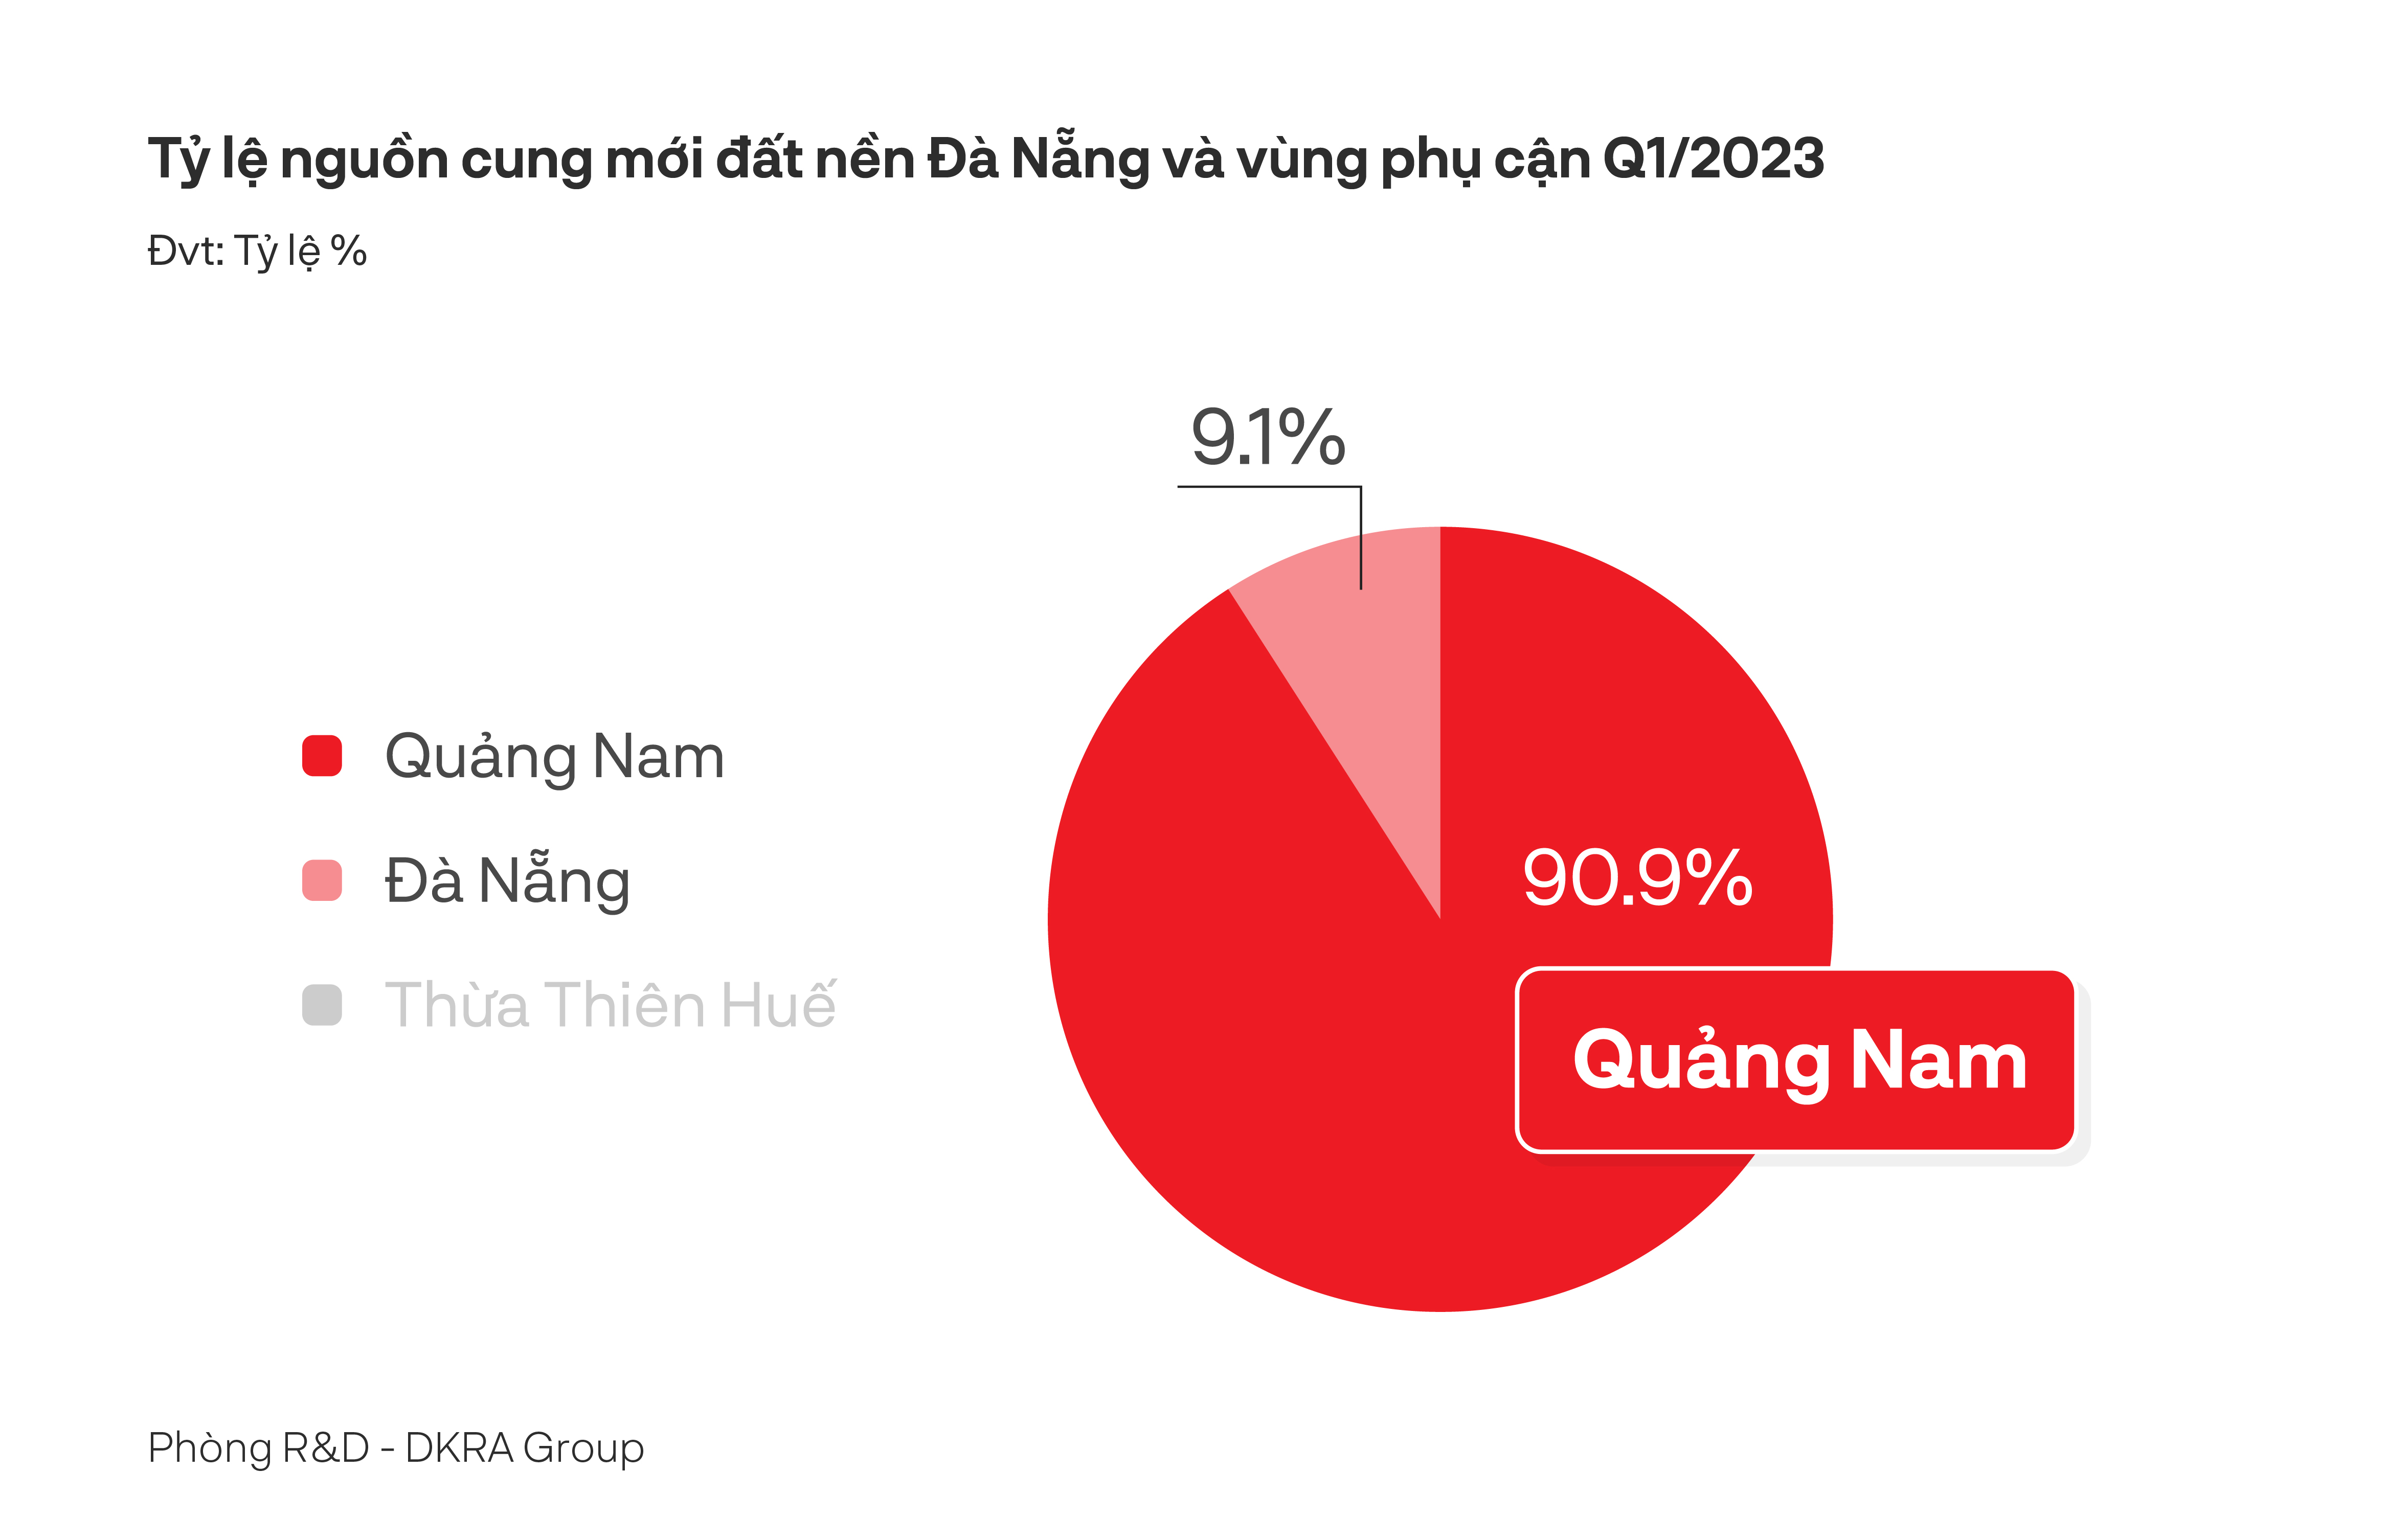
Cụ thể, phân khúc đất nền trong quý 1/2023, thanh khoản chỉ bằng 2% so với cùng kỳ năm trước với 5 nền được tiêu thụ trên tổng nguồn cung mới là 33 nền. Theo đó, giá sơ cấp không có sự biến động so với lần mở bán trước đó, giá thứ cấp trong quý ghi nhận mức giảm 8% - 12% so với quý 1/2022. Các dự án mở bán mới tập trung chủ yếu ở Quảng Nam, chiếm gần 91% nguồn cung toàn thị trường. Riêng Thừa Thiên Huế tiếp tục không ghi nhận nguồn cung mở bán mới.
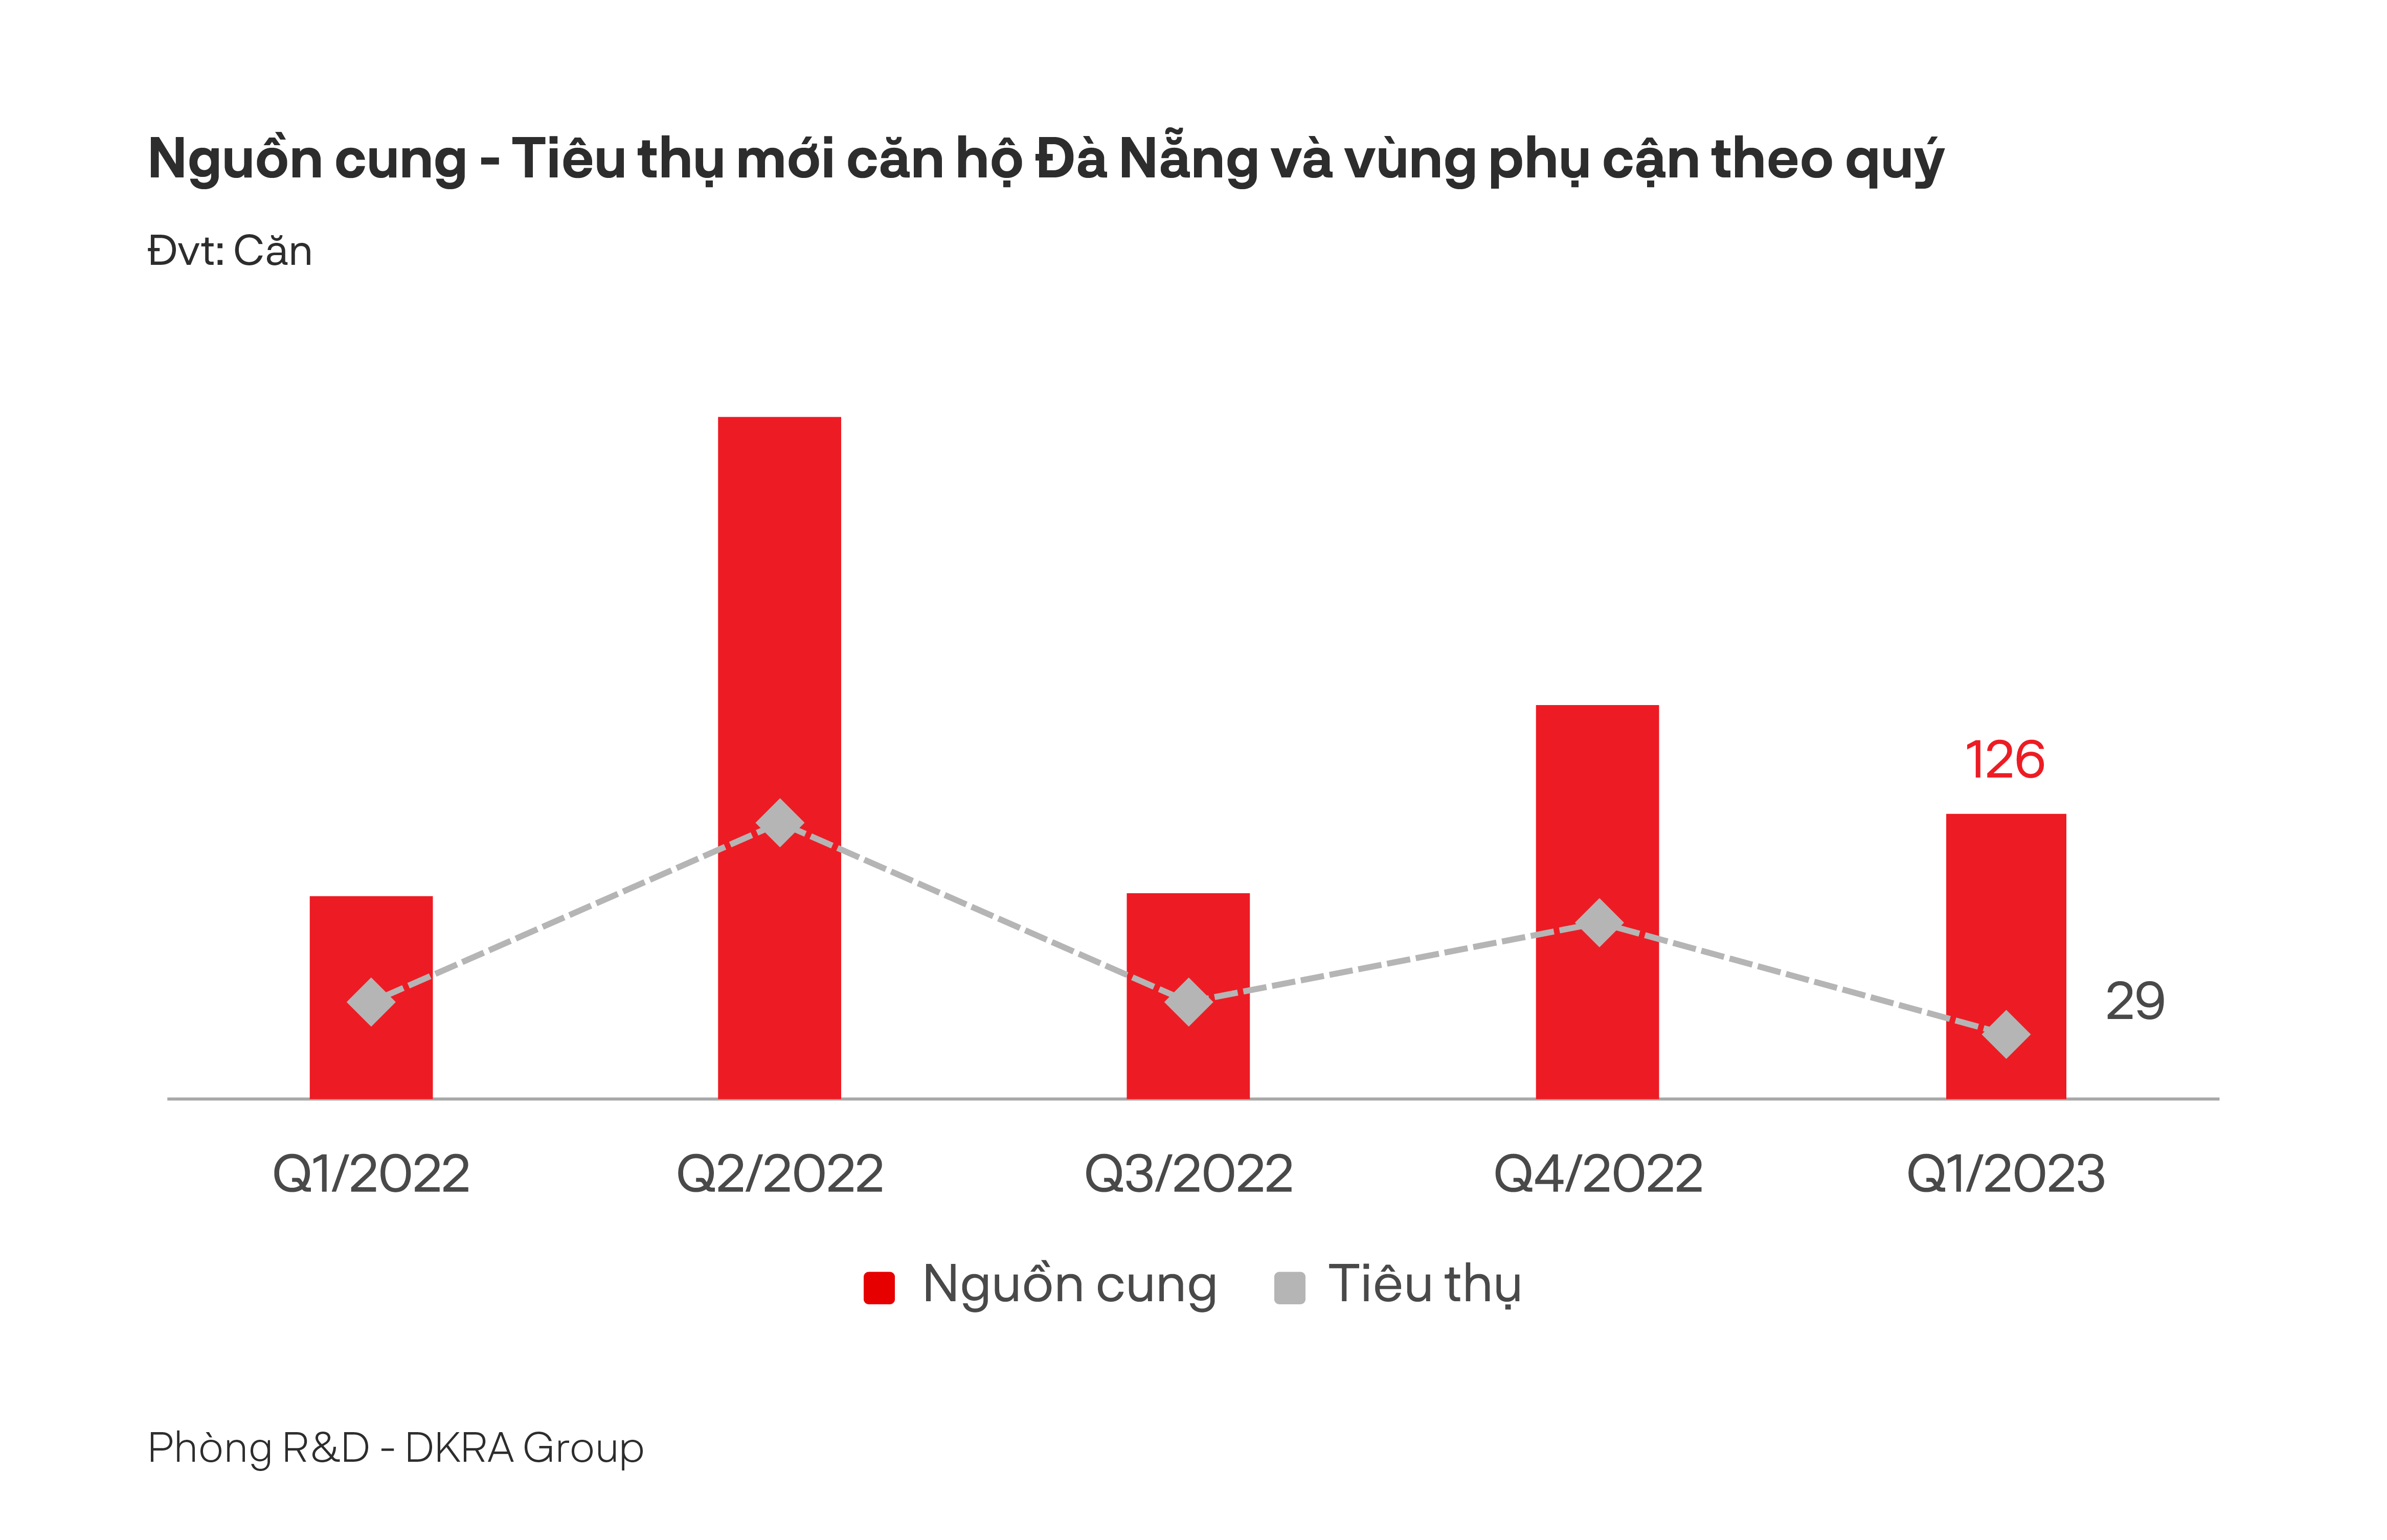
Thị trường căn hộ, dù nguồn cung tăng 40% so với cùng kỳ 2022 nhưng thanh khoản vẫn giảm 33%, đạt 29 căn trên tổng số 126 căn mở bán mới. Đáng chú ý, phân khúc căn hộ hạng C dẫn dắt nguồn cung mới toàn thị trường và phân bổ chủ yếu tại các quận Liên Chiểu, Ngũ Hành Sơn của TP. Đà Nẵng. Nguồn cung mới trong quý tập trung tất cả tại thị trường Đà Nẵng, trong khi Quảng Nam và Thừa Thiên Huế tiếp tục khan hiếm nguồn cung mở bán mới.
Nhà phố/biệt thự tại thị trường Đà Nẵng và vùng phụ cận có mức tiêu thụ thấp nhất trong 5 năm qua, giảm 86% so với quý 1/2022 khi chỉ đạt tỷ lệ hấp thụ ở mức 42% (khoảng 5 căn) trên nguồn cung mới. Tuy nhiên giá bán sơ cấp tăng 2% - 3% so với quý trước và tăng 14% so với cùng kỳ với mức giá bán dưới 5 tỷ đồng/căn. Trong 3 tháng đầu năm 2023, nguồn cung mới nhà phố/biệt thự đến từ 1 dự án duy nhất ở Quảng Nam, với khoảng 12 căn mở bán, chỉ bằng 18% so với cùng kỳ năm trước. Theo DKRA, nguồn cung mới sụt giảm đáng kể trước tình hình thanh tra hàng loạt dự án bất động sản. Điều này cũng làm cho thanh khoản thị trường thứ cấp ở mức thấp, giao dịch tập trung chủ yếu vào các dự án đã bàn giao nhà, có pháp lý hoàn thiện.
Đối với bất động sản nghỉ dưỡng, hầu hết nguồn cung thị trường hiện nay đến từ lượng hàng tồn kho của những dự án đã mở bán trước đó, và có hàng mới mở bán trong quý 1/2023 ở tất cả các phân khúc. Giá bán sơ cấp không có nhiều biến động.
Ở phân khúc biệt thự nghỉ dưỡng với hơn 60% dự án đóng giỏ hàng và không có nguồn cung mới trong 9 tháng liên tiếp. DKRA ghi nhận không phát sinh giao dịch. Sức cầu thị trường ở mức rất thấp. Mặt bằng giá sơ cấp dao động từ 9,1 – 131 tỷ đồng/căn. Xu hướng chia sẻ doanh thu vẫn tiếp tục được áp dụng rộng rãi và dần thay thế hình thức chia sẻ lợi nhuận bởi sự minh bạch về dòng tiền.
Ở phân khúc nhà phố/shophouse nghỉ dưỡng cũng không phát sinh giao dịch mới. Đây là phân khúc còn khá mới, chưa thật sự phát triển tại thị trường 3 tỉnh miền Trung, đồng thời với sự cạnh tranh trực diện của phân khúc nhà phố/shophouse thương mại sở hữu lâu dài, nên nhà phố/shophouse nghỉ dưỡng chưa thể tạo ra sự tăng trưởng như những phân khúc bất động sản nghỉ dưỡng khác trong khu vực.
Phân khúc condotel còn tồn kho 669 căn lũy kế đến hết quý 1/2023. Thanh khoản sơ cấp trầm lắng do hầu hết các dự án đã đóng giỏ hàng. Thị trường không ghi nhận nguồn cung mới do nhiều chủ đầu tư thận trọng hơn trong việc triển khai bán hàng. Mặt bằng giá sơ cấp không có nhiều biến động so với quý trước và cùng kỳ năm trước.
QUÝ 2/2023: GIÁ VẪN ĐI NGANG CHỜ ĐỘNG THÁI THÁO GỠ
Nguồn cung phân khúc đất nền trong quý 2/2023, theo dự báo từ DKRA Group, sẽ tăng nhẹ so với 3 tháng đầu năm, dao động khoảng 90 - 120 nền, tập trung chủ yếu ở Quảng Nam và Đà Nẵng. Khu vực Thừa Thiên Huế tiếp tục tình trạng khan hiếm nguồn cung mới. Mặt bằng giá sơ cấp duy trì ở mức ổn định so với quý 1/2023 và khó có những đợt tăng giá trong ngắn hạn. Các dự án hoàn thiện pháp lý, có vị trí tốt, đáp ứng yêu cầu của thị trường… sẽ thu hút sự quan tâm của các nhà đầu tư.
Ở phân khúc căn hộ, nguồn cung mới trong quý 2/2023 có thể tăng nhẹ so với quý 1, dao động ở mức 200 - 300 căn, tập trung chủ yếu tại Đà Nẵng. Những thông tin chính sách được tháo gỡ, động thái hạ lãi suất của Ngân hàng Nhà nước giúp sức cầu chung hồi phục, nhưng sẽ khó đột biến trong ngắn hạn. Tỷ trọng nguồn cung căn hộ hạng A và hạng sang dự báo sẽ tăng trong quý 2/2023. Tuy nhiên, phân khúc chủ đạo của thị trường vẫn là căn hộ hạng B và hạng C với mức giá dao động 30 - 40 triệu đồng/m2. Mặt bằng giá bán sơ cấp tiếp tục neo cao trước áp lực chi phí đầu vào, lãi vay, chi phí pháp lý dự án…
Nguồn cung mới và sức cầu phân khúc nhà phố/biệt thự quý 2/2023 có thể sẽ tăng so với quý 1, dao động khoảng 100 - 150 căn, tập trung chủ yếu ở Đà Nẵng. Mặt bằng giá sơ cấp duy trì ở mức ổn định. Thanh khoản trên thị trường thứ cấp tiếp tục xu hướng đi ngang.
Với bất động sản nghỉ dưỡng, nguồn cung biệt thự nghỉ dưỡng dự kiến khoảng 20 - 50 căn, riêng condotel và nhà phố/shophouse nghỉ dưỡng tiếp tục duy trì sự khan hiếm ở nguồn cung mới. Sức cầu thị trường vẫn ở mức rất thấp và khó có sự đột biến trong ngắn hạn. Mặt bằng giá bán sơ cấp không có nhiều biến động. Các chính sách hỗ trợ lãi suất, ân hạn nợ gốc, giãn tiến độ thanh toán, chia sẻ doanh thu… vẫn tiếp tục được nhiều chủ đầu tư áp dụng trong quý 2/2023.
Đọc bài theo từ khoá

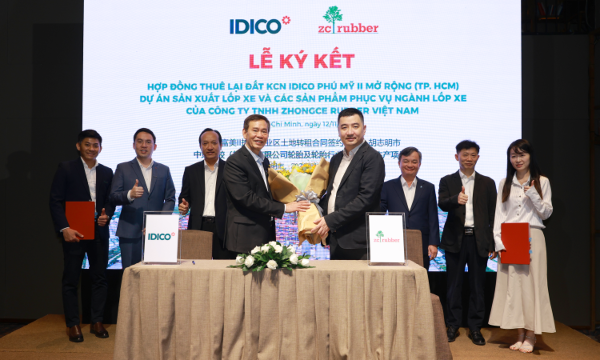
IDICO đón dự án quốc tế quy mô 500 triệu USD
Ngày 12/11/2026 – Ban Quản lý các Khu chế xuất và công nghiệp TP. Hồ Chí Minh (HEPZA) và Tổng Công ty IDICO – CTCP (IDICO) tổ chức Lễ trao Giấy chứng nhận đăng ký đầu tư và Ký kết Hợp đồng thuê lại đất với Công ty TNHH Zhongce Rubber Việt Nam. Dự án được triển khai tại Khu công nghiệp IDICO Phú Mỹ II mở rộng có quy mô 34,42 ha, tổng vốn đầu tư đăng ký 500 triệu USD, thuộc lĩnh vực sản xuất lốp xe và các sản phẩm phục vụ ngành công nghiệp lốp xe.
Thay đổi điều kiện áp dụng chính sách với dự án BT chuyển tiếp
Nghị quyết số 47/2026/NQ-CP điều chỉnh điều kiện để các dự án BT chuyển tiếp được áp dụng cơ chế, chính sách tháo gỡ khó khăn, vướng mắc, đồng thời quy định rõ trách nhiệm rà soát, xác định và báo cáo kết quả xử lý của cơ quan có thẩm quyền...
Nam Long và hành trình 34 năm kiến tạo bất động sản giá trị thực
Xuyên suốt 34 năm phát triển, Nam Long luôn kiên định với triết lý: Làm những gì xã hội cần, chỉ hứa những gì làm được, và khi cần, doanh nghiệp phải chấp nhận chịu thiệt để giữ chữ tín với khách hàng và đối tác…
Hiện thực hóa mô hình đô thị TOD: Kỳ vọng cực tăng trưởng mới cho thị trường Bất động sản phía Bắc Thủ đô
Trong quy hoạch tổng thể Thủ đô với tầm nhìn 100 năm, khu vực phía Bắc được định vị là cực hội nhập quốc tế, thương mại dịch vụ và logistics gắn liền với Cảng hàng không quốc tế Nội Bài. Đón đầu làn sóng đầu tư hạ tầng metro quy mô hàng chục nghìn tỷ đồng đang tạo lực đẩy mạnh mẽ cho thị trường, InterCentral tiên phong hiện thực hóa mô hình đô thị định hướng giao thông công cộng (TOD).
Lợi thế tạo sức hút cho bất động sản Việt Nam
Sự dịch chuyển chuỗi cung ứng toàn cầu, những chuyển biến trong chính sách pháp lý cùng nhu cầu hợp tác giữa các doanh nghiệp đang mở thêm cơ hội cho nhà đầu tư quốc tế tham gia thị trường bất động sản Việt Nam...





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






 Tổng Thư ký Liên hợp quốc kêu gọi các nước phát triển đóng góp ít nhất 300 tỷ USD mỗi năm
Phát biểu tại Hội nghị Thượng đỉnh Hành động khí hậu Lãnh đạo thế giới (COP31), Tổng Thư ký Liên hợp quốc Antonio Guterres cảnh báo, ngay cả khi các quốc gia thực hiện đầy đủ Đóng góp do quốc gia tự quyết định (NDC), nhiệt độ toàn cầu vẫn có thể tăng khoảng 2,5 độ C vào cuối thế kỷ này. Tổng Thư ký Liên hợp quốc kêu gọi xây dựng một "Hiệp ước công lý khí hậu" mới.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...