




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thuế chứng khoán thu thế nào?


Việc quy định tạm khấu trừ 0,1% với mọi giao dịch chuyển nhượng chứng khoán liệu có gây thiệt hại gì cho nhà đầu tư?

Cá nhân chuyển nhượng chứng khoán, dù đã đăng ký nộp thuế theo biểu thuế toàn phần với thuế suất 20%, thì vẫn phải tạm bị khấu trừ 0,1% trên giá chuyển nhượng từng lần.
Việc quy định tạm khấu trừ 0,1% với mọi giao dịch chuyển nhượng chứng khoán liệu có gây thiệt hại gì cho nhà đầu tư? Về vấn đề này, ông Bùi Ngọc Tuấn, Giám đốc tư vấn thuế, Công ty Deloitte Việt Nam, nói:
- Theo Thông tư 84/2009/TT-BTC, trong mọi trường hợp chuyển nhượng chứng khoán, không phân biệt nộp thuế theo thuế suất ấn định 0,1% hay biểu thuế toàn phần với thuế suất 20%, công ty chứng khoán hoặc đơn vị phát hành chứng khoán đều phải khấu trừ thuế ấn định trước khi thanh toán cho người chuyển nhượng.
Có nghĩa là, cá nhân chuyển nhượng chứng khoán, dù đã đăng ký nộp thuế theo biểu thuế toàn phần với thuế suất 20%, thì vẫn phải tạm bị khấu trừ 0,1% trên giá chuyển nhượng từng lần.
Căn cứ để tính số thuế phải khấu trừ là giá chuyển nhượng thực tế. Mức thuế ấn định 0,1% hoặc thuế suất toàn phần 20% không phải là mức thuế suất cao khi so sánh Việt Nam với các nước trong khu vực và trên thế giới.
Tại nhiều quốc gia phát triển, thông thường thu nhập từ kinh doanh chứng khoán và thu nhập khác ngoài tiền lương tiền công được tính gộp vào tổng thu nhập chịu thuế và áp dụng biểu thuế lũy tiến từng phần như Việt Nam hiện đang chỉ áp dụng cho thu nhập từ tiền lương tiền công.
Còn một số nước thì vẫn có áp dụng biểu thuế suất toàn phần với thuế suất từ 20% đến 25% đối với thu nhập ròng từ kinh doanh chứng khoán. Một vài quốc gia khác còn áp dụng mức ấn định khấu trừ tại nguồn thì thuế suất ấn định lên đến 2%.
Nếu lựa chọn phương pháp 20%, nhà đầu tư có gặp khó khăn gì trong công tác quyết toán và hoàn thuế không, thưa ông?
Việc lựa chọn phương pháp kê khai, nộp theo thuế suất toàn phần 20% là thuận tiện cho các nhà đầu tư có danh mục đầu tư gồm nhiều cổ phiếu, giao dịch nhiều lần trong năm, vì chỉ phải tính toán lãi lỗ và quyết toán một lần cho toàn bộ các giao dịch trong cả năm.
Trường hợp năm đầu tư bị lỗ hoặc số thuế phải nộp lớn hơn phần kê khai tạm nộp theo mức ấn định 0,1% theo từng lần giao dịch trong suốt cả năm, thì nhà đầu tư có thể thực hiện các thủ tục xin hoàn số thuế đã nộp thừa trong năm. Theo dự án cải cách thủ tục hành chính trong công tác thuế, hồ sơ, thủ tục và thời gian kiểm tra hoàn thuế đang và sẽ được đơn giản hóa hơn rất nhiều, nhằm tạo điều kiện thuận lợi hơn cho người nộp thuế được hoàn thuế.
Theo quy định tại Thông tư 62/2009/TT-BTC, cổ phiếu thưởng sẽ bị đánh thuế khi có giao dịch chuyển nhượng, điều này có ảnh hưởng gì đến quyền lợi của nhà đầu tư, thưa ông?
Về nguyên tắc, cổ phiếu thưởng, cổ phiếu nhận thay cổ tức và cổ phiếu khác cùng loại mà nhà đầu tư hiện có, xét về khối lượng trong danh mục đầu tư, là không khác nhau và tương tự như quản lý hàng tồn kho với nhiều lần nhập và giá nhập khác nhau.
Tuy nhiên, có lẽ nhằm đạt mục đích tận thu, khi cho rằng cổ phiếu thưởng hoặc cổ phiếu nhận thay cổ tức thường được tính với giá gốc hoặc giá ưu đãi nên chắc chắn khi chuyển nhượng sẽ phát sinh lãi, nên cơ quan thuế muốn tính thuế thu nhập cá nhân trên số cổ phiếu này trước, thay vì có thể áp dụng cách thức tính giá gốc theo dạng “nhập trước-xuất trước” tương tự như tính giá hàng tồn kho.
Với các nhà đầu tư dự kiến áp dụng phương pháp tính, kê khai theo thuế suất toàn phần 20% thì đây sẽ là điểm bất lợi vì có thể số cổ phiếu còn tồn từ trước được nhập với giá lớn hơn nên khi chuyển nhượng sẽ không phát sinh lãi phải chịu thuế. Tuy nhiên, nếu nhà đầu tư vẫn chỉ áp dụng phương pháp ấn định tỷ lệ 0,1% trên trị giá giao dịch thì sẽ không bị ảnh hưởng vì thuế sẽ không tính theo lãi, lỗ thực tế.
Đối với cổ phiếu chưa niêm yết (OTC) và chưa đăng ký giao dịch tại Sở Giao dịch Chứng khoán, khi giao dịch thường được “qua tay” nhiều nhà đầu tư trước khi được chính thức chuyển quyền sở hữu, điều này có gây rủi ro cho các nhà đầu tư về số thuế phải nộp không, thưa ông?
Theo hướng dẫn của Bộ Tài chính tại Công văn số 42/BTC-TCT ngày 2/1/2009, đối với các cổ phiếu chưa niêm yết và không đăng ký giao dịch trên Sở Giao dịch Chứng khoán, thì công ty phát hành chứng khoán sẽ có trách nhiệm đứng ra khấu trừ, kê khai và nộp hộ nhà đầu tư khi thực hiện giao dịch chuyển nhượng để chuyển quyền sở hữu cổ phiếu. Nhà đầu tư phải xuất trình hợp đồng chuyển nhượng có ghi rõ giá mua, giá bán để làm cơ sở tính thuế thu nhập cá nhân.
Nếu nhà đầu tư thực hiện giao dịch “trao tay” nhiều lần giữa các cá nhân với nhau trước khi chính thức làm thủ tục chuyển nhượng sở hữu thì việc quản lý thu thuế thu nhập cá nhân đối với phần chuyển nhượng cổ phiếu ở các khâu trung gian là hầu như không thể.
Do đó, để giảm thiểu rủi ro đóng thuế “hộ” cho những đối tượng trung gian, nhà đầu tư chuyển nhượng cổ phiếu lần đầu nên làm thủ tục chuyển nhượng và đóng thuế ngay sau khi giao dịch thành công.

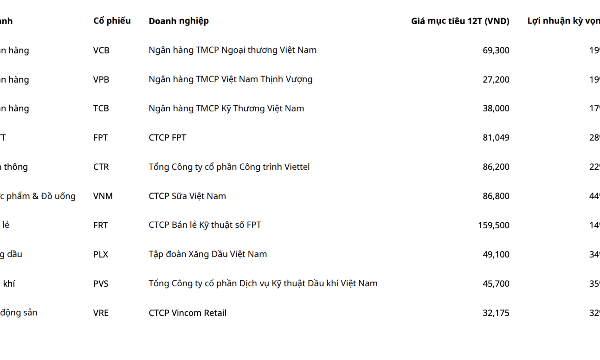
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
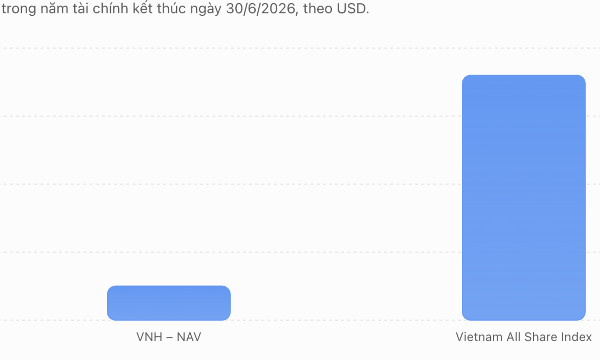
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
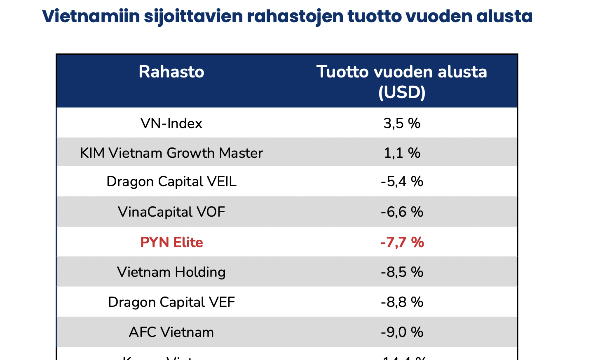
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
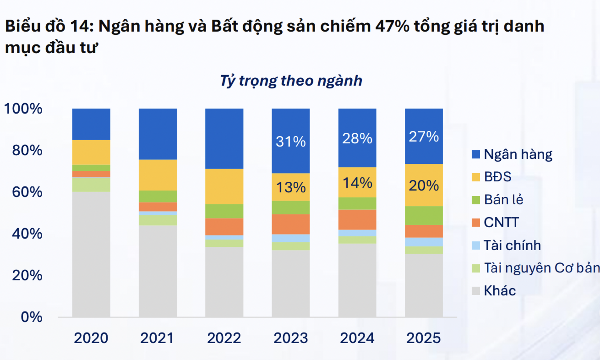
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.

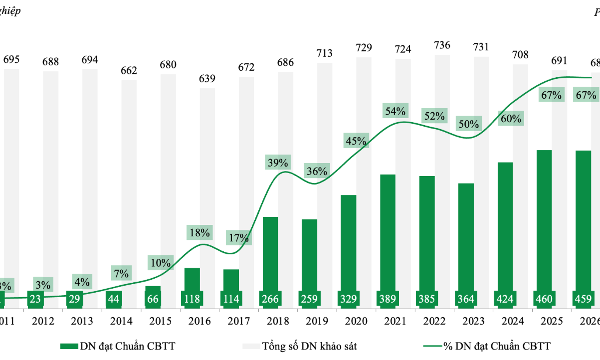
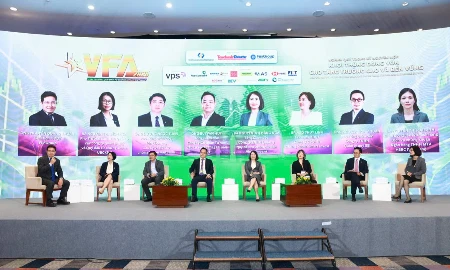




Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








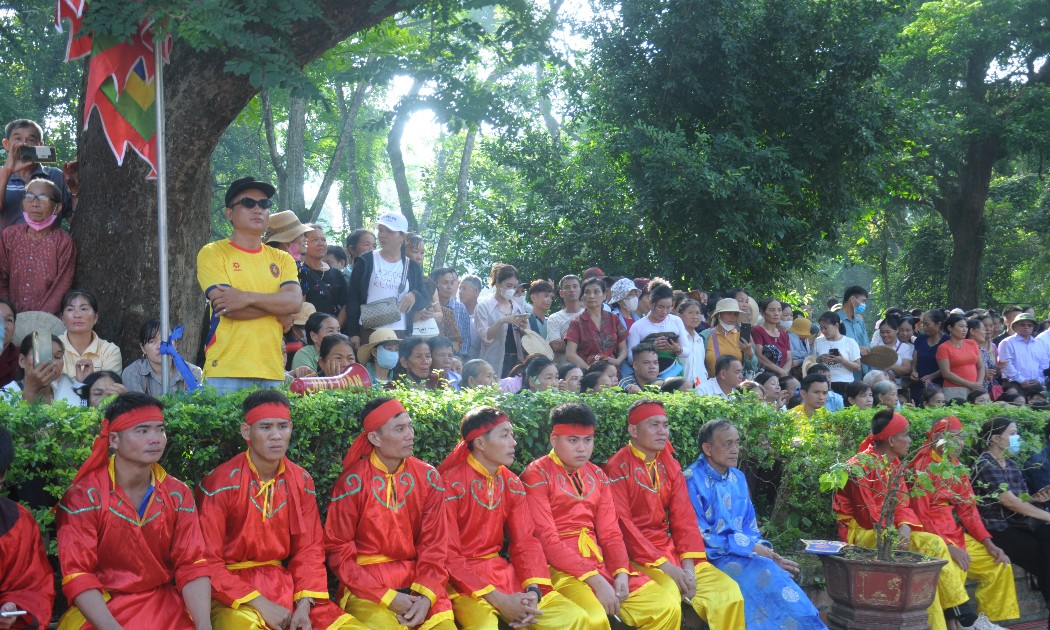
 Lam Kinh rộn ràng đón du khách về trẩy hội
Không khí rộn ràng đang bao trùm Khu di tích Quốc gia đặc biệt Lam Kinh khi Lễ hội Lam Kinh năm 2026 chính thức khai hội. Đông đảo người dân và du khách từ nhiều nơi đã về đây dâng hương, tham quan và hòa mình vào không gian văn hóa, nghệ thuật đặc sắc của vùng đất lịch sử.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...