




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vinachem sẽ bán hơn 15 triệu cổ phiếu DGC giá 152.100 đồng/cổ phiếu


Đợt thoái vốn này nằm trong kế hoạch tái cấu trúc Vinachem đã được Thủ tướng phê duyệt vào đầu năm 2018...
Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (mã DGC-HOSE) công bố thông tin chuyển nhượng vốn của Tập đoàn hóa chất Việt Nam (Vinachem) tại DGC.
Theo đó, Vinachem sẽ chuyển nhượng toàn bộ 15.144.090 cổ phiếu DGC, tương đương 8,85% vốn, với giá khởi điểm 152.100 đồng/cổ phiếu. Phương thức chuyển nhượng sẽ thực hiện khớp lệnh trên sàn chứng khoán HOSE.
Thời gian thực hiện trong quý 4/2021 hoặc quý 1/2022.
Được biết, đợt thoái vốn này nằm trong kế hoạch tái cấu trúc Vinachem đã được Thủ tướng phê duyệt vào đầu năm 2018. Cũng theo kế hoạch này, Vinachem đã từng chào bán DGC vào tháng 12/2019 nhưng chỉ bán được 200 cổ phiếu do giá chào bán (37.700 đồng/cổ phiếu) cao gấp đôi thị giá (khoảng 18.000 đồng/cổ phiếu) tại thời điểm đó.
Theo nhận định từ VCSC, do giá cổ phiếu của DGC đã tăng gấp 4 lần so với giá chào bán của Vinachem vào tháng 12/2019, VCSC cho rằng giá chào bán lần này của Vinachem sẽ hợp lý hơn so với giá thị trường. Ngoài ra, số tiền thu được từ đợt thoái vốn tiềm năng này cũng giúp củng cố tài chính của Vinachem khi tập đoàn này đang sở hữu một số dự án khó khăn.
Bên cạnh đó, tỷ lệ nợ ròng/vốn chủ sở hữu của Vinachem đạt 120% vào quý 2/2021 và VCSC giả sử, Vinachem thoái vốn được ở giá 160.000 đồng/CP (gần bằng với thị giá hiện tại), Vinachem sẽ thu về 2,4 nghìn tỷ đồng, tương đương 11% tổng dư nợ của Vinachem vào cuối quý 2/2021.
Do vậy, VCSC hiện có khuyến nghị "mua" cho CTCP Tập đoàn Hóa chất Đức Giang (DGC) với giá mục tiêu 170.100 đồng/CP, tương ứng tổng mức sinh lời dự phóng là 8,4%, bao gồm lợi suất cổ tức là 2,1%.
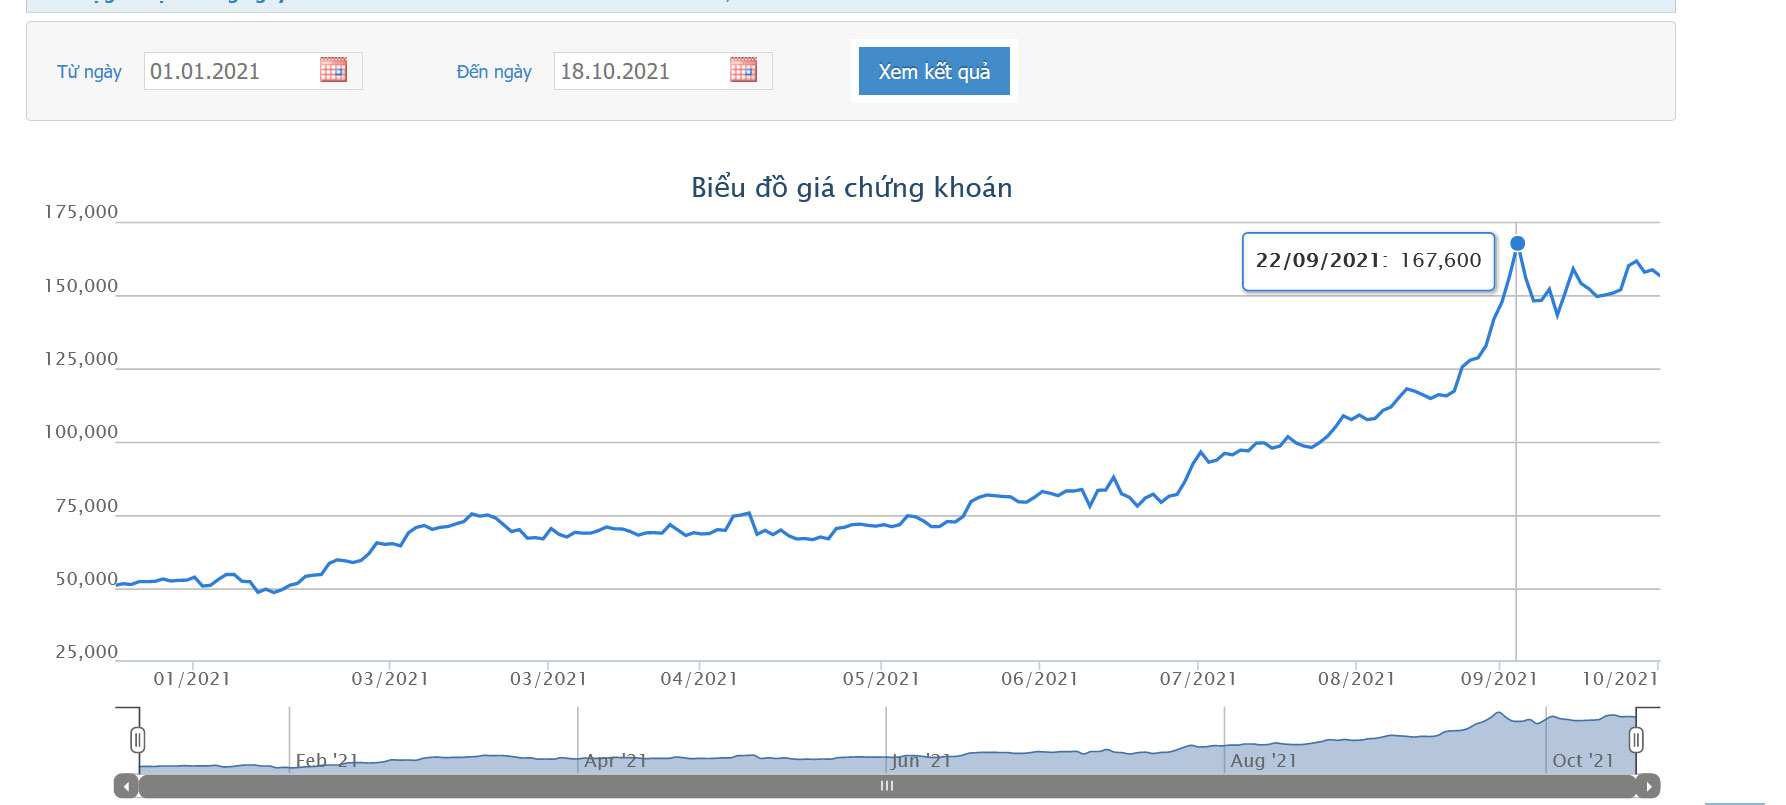
Còn trên thị trường, giá cổ phiếu DGC liên tục tăng trưởng, tuy nhiên đóng cửa phiên giao dịch ngày 18/10/2021, giá cổ phiếu DGC giảm nhẹ còn 156.500 đồng/cổ phiếu.
Theo báo cáo tài chính hợp nhất bán niên 2021, DGC ghi nhận lãi sau thuế đạt hơn 333 tỷ, tăng 23,74% so với cùng kỳ là do sản lượng tiêu thụ các mặt hàng Phốt pho vàng, axit phosphoric trích ly, phân bón của Tập đoàn tăng và doanh thu quý 2/2021 tăng 29,35% so với cùng kỳ.
Luỹ kế lợi nhuận đạt hơn 625 tỷ đồng, tăng 33,18% là do doanh thu 6 tháng đầu năm tăng 28,79% do sản lượng sản xuất tăng, doanh thu các mặt hàng tăng, giá bán tăng, sản xuất và tiêu thụ không bị ngừng do đại dịch Covid-19.

Cổ phiếu chứng khoán tiếp tục bùng nổ, ngân hàng bất ngờ tạo gánh nặng
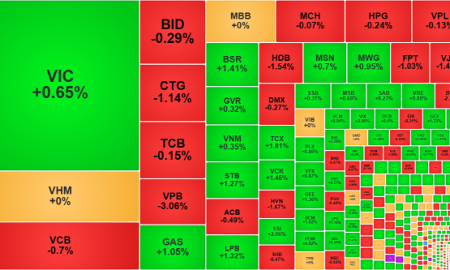
Mặc dù VN-Index bị ép lùi dần về sát tham chiếu trong phiên sáng nay, VN30-Index thậm chí đỏ, nhưng độ rộng thị trường lại cho thấy trạng thái tăng giá áp đảo. Các chỉ số đang chịu ảnh hưởng trực tiếp từ nhóm cổ phiếu ngân hàng, trong khi các mã vừa và nhỏ vẫn mạnh, nổi bật là nhóm chứng khoán.
Nỗi lo nợ công khiến chứng khoán Pháp ngày càng tụt lại so với các thị trường châu Âu
Lo ngại về tài chính công và cuộc bầu cử tổng thống sắp tới khiến nhà đầu tư ngày càng dè dặt với cổ phiếu Pháp. Kết quả là chứng khoán Pháp tụt lại xa nhất so với các thị trường châu Âu khác kể từ năm 2010…
Điều gì xảy ra nếu chứng khoán Indonesia bị loại khỏi chỉ số toàn cầu của MSCI?
Trong phiên giao dịch sáng ngày thứ Hai (19/10), chỉ số Jakarta Composite (JCI) của chứng khoán Indonesia có lúc giảm 5,4% xuống mức thấp nhất kể từ năm 2020, sau khi MSCI cho biết đang cân nhắc loại thị trường này khỏi các chỉ số toàn cầu chủ chốt…
Rủi ro từ khoản tiền lãi nợ công hơn 1 nghìn tỷ USD trong một năm của Mỹ
Sự gia tăng tiền lãi này phản ánh thực tế là quy mô nợ công cần trả lãi ngày càng lớn và lãi suất đi vay của Chính phủ Mỹ cũng tăng mạnh...
Lợi nhuận 9 tháng đầu năm TCBS đạt 5.708 tỷ đồng, hoàn thành 76% kế hoạch cả năm
Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS, HOSE: TCX) công bố báo cáo tài chính quý 3/2026, tiếp tục ghi nhận mức lợi nhuận trước thuế theo quý đạt mức cao nhất trong lịch sử hoạt động công ty.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...