




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


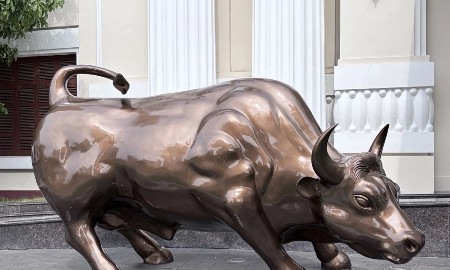
VN-Index sẽ tiến lại thị trường "con bò" và bắt đầu một chu kỳ mới huy hoàng hơn?


Với kỳ vọng nền kinh tế đang dần phục hồi giai đoạn 2024- 2025, kỳ vọng VN-Index sẽ tiến lại vào thị trường “con bò” và bắt đầu một chu kỳ mới.
BSC vừa đưa ra dự báo thị trường năm 2024 với điểm nhấn sẽ là năm tiền đề trong một chu kỳ mới về cả kinh tế lẫn chứng khoán sắp đến.
THỊ TRƯỜNG BƯỚC VÀO GIAI ĐOẠN "CON BÒ"
Theo đó, năm 2024 sẽ là năm cho thấy nhiều cơ hội hơn so với mức nền tương đối khó khăn năm 2023, với dự phóng lợi nhuận dự kiến sụt giảm khoảng - 5%, tạo mức nền thấp hỗ trợ tăng trưởng lợi nhuận 2024.
Giai đoạn hiện tại có nhiều điểm tương đồng với giai đoạn 2014-2016 (giai đoạn chuyển tiếp sang chu kỳ mới) bao gồm Nền lãi suất cũng ở mức thấp để hỗ trợ tăng trưởng kinh tế, Tập trung đẩy mạnh đầu tư công, Xuất khẩu phục hồi quay lại đà tăng trưởng và Làn sóng FDI quay trở lại. Do đó, giai đoạn 2024-2025 sẽ là giai đoạn chuyển tiếp cho một chu kỳ tăng trưởng mới.
Về kinh tế, GDP năm 2024 ước tính đạt tốc độ tăng trưởng 5,8% ở kịch bản kém tích cực và 6,3% ở tích cực. Tỷ giá USD/VND duy trì mức ổn định và duy trì xu hướng hạ nhiệt khi Fed tiếp tục nới lỏng chính sách tiền tệ; Dòng vốn FDI dồi dào có xu hướng dần quay trở lại; Sự phục hồi mảng du lịch. Tăng trưởng xuất nhập khẩu phục hồi với kỳ vọng mức tăng trưởng từ 5,5% đến 11%.
Với kỳ vọng nền kinh tế đang dần phục hồi giai đoạn 2024- 2025, kỳ vọng VN-Index sẽ tiến lại vào thị trường “con bò” và bắt đầu một chu kỳ mới. Theo đó, BSC kỳ vọng dòng tiền sẽ dần dịch chuyển sang các ngành liên quan đến Công nghiệp – Sản xuất, Nguyên vật liệu cơ bản, Xuất khẩu, Năng lượng, Bán lẻ - Tiêu dùng, Ngân hàng.
Yếu tố thu hẹp khoảng cách định giá sẽ là động lực thúc đẩy chính cho xu hướng trên dựa trên hai yếu tố chính: Đây là các nhóm ngành có hiệu suất kém trong năm 2023, tuy nhiên lại ghi nhận mức tăng trưởng lợi nhuận dự kiến khả quan trong năm 2024.
Với năm 2024, BSC đưa ra quan điểm thị trường sẽ hoạt động với mức “tích cực" cho nhiều nhóm ngành cổ phiếu.
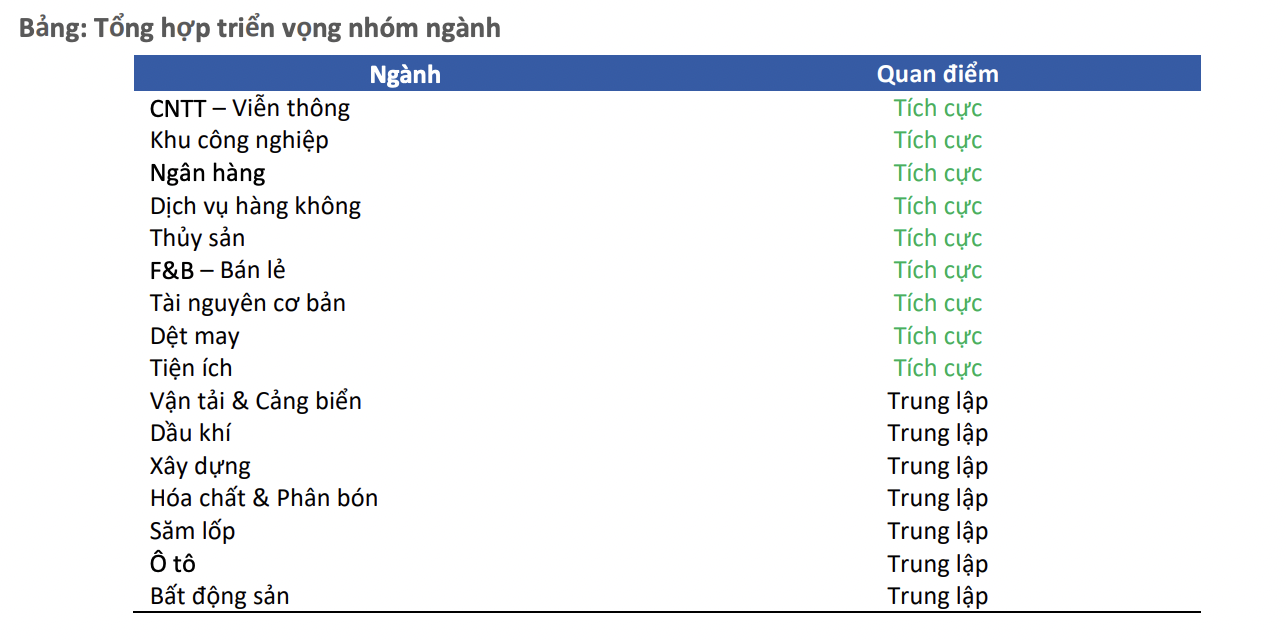
Theo đó, BSC dự phóng tăng trưởng lợi nhuận 2024 dự kiến phục hồi tăng 17% so với năm 2023. Một số nhóm ngành kỳ vọng lợi nhuận phục hồi mạnh từ mức nền thấp năm 2023 bao gồm Nguyên vật liệu ( 103%), Thuỷ sản ( 81%), Tiện ích ( 48%), Bán lẻ & F&B ( 45%), Dệt may ( 44%), Phân bón & Hoá chất ( 39%), Ngân hàng ( 20%).
Do đó, với kịch bản kinh tế hồi phục, tăng trưởng lợi nhuận VN-Index trong năm 2024 sẽ ghi nhận mức tăng trưởng dương qua đó hỗ trợ cho xu hướng tiến trở lại “thị trường bò”.
CẨN TRỌNG TRÁNH RƠI VÀO "BẪY GIÁ TRỊ"
Tốc độ tăng trưởng lợi nhuận VN-Index trong năm 2024 sẽ quyết định mức tăng trưởng điểm số của VN-Index. Sự thiếu hụt về tăng trưởng lợi nhuận trong nửa cuối năm 2023 dẫn tới sự điều chỉnh của thị trường đã củng cố cho quan điểm của BSC về yếu tố tăng trưởng EPS là điều kiện đủ để giúp VN-Index bước vào một chu kỳ tăng trong trung hạn.
BSC cho rằng môi trường vẫn duy trì lãi suất thấp cũng như khả năng phục hồi về lợi nhuận từ mức nền thấp 2023 sẽ là hai yếu tố cốt lõi cho kỳ vọng tăng của thị trường trong trung và dài hạn tương tự các giai đoạn 2016-2018 và 2020-2022.
Định giá thị trường cho các nhóm cổ phiếu đang ở mức hợp lý để tích luỹ tại điểm khởi đầu của một chu kỳ mới, đặc biệt nhóm vốn hoá lớn (Ngân hàng – Bán lẻ). Dựa trên dự phóng tăng trưởng lợi nhuận của BSC trong năm 2024, mức P/E FWD năm 2024 của nhóm vốn hoá vừa và nhỏ (loại trừ ngân hàng và bất động sản) sẽ được điều chỉnh về mức 12.4 lần, dưới 1 lần độ lệch chuẩn từ đó tạo ra cơ hội đầu tư hấp dẫn trong trung và dài hạn. Trong khi đó, P/E Fwd VN-Index 2024 chỉ đang giao dịch ở mức 10.1 lần, thấp nhất trong bình quân lịch sử 5 năm.
Cách lựa chọn dòng cổ phiếu sẽ dựa trên nền tảng phương pháp P/B đi kèm với việc theo dõi triển vọng tăng trưởng lợi nhuận giai đoạn 2024-2025. Dựa trên góc nhìn P/B, BSC nhận thấy tương đối nhiều nhóm ngành hiện đang giao dịch thấp hơn bình quân P/B trung vị 5 năm.
Tuy nhiên nếu xét qua định giá theo P/E lại không ở mức rẻ, điều này phản ánh đặc điểm của cổ phiếu khi bước vào một chu kỳ mới. Do việc phục hồi lợi nhuận theo hình chữ U thay vì chữ V với tốc độ phục hồi sẽ cần thời gian để cải thiện theo từng năm, nên góc nhìn chỉ sử dụng phương pháp P/E dễ tạo ra sự sai lệch nhất định.
Vì vậy, định giá theo giá trị sổ sách đang ở mức thấp so với lịch sử sẽ là điểm tựa cho việc lựa chọn cổ phiếu trong trung và dài hạn. Tuy nhiên, cần lưu ý, trong chu kỳ hiện tại, việc theo dõi kỹ tốc độ phục hồi lợi nhuận sẽ là yếu tố tiên quyết cần được nhà đầu tư quan tâm để tránh rơi vào trạng thái “bẫy giá trị” khi cổ phiếu tưởng chừng rẻ nhưng lại không ghi nhận sự phục hồi & tăng trưởng.
Đọc bài theo từ khoá

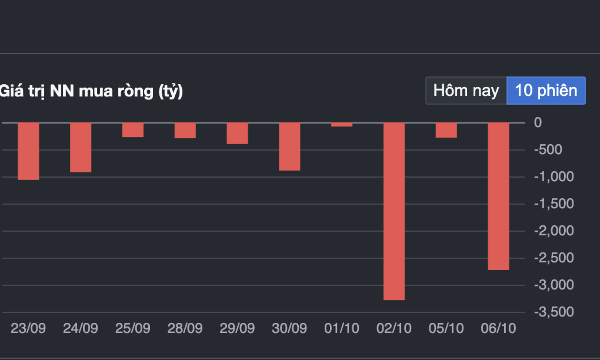
Khối ngoại bán thỏa thuận hơn 2.800 tỷ ở HDB và VJC
Phiên hôm nay ghi nhận giao dịch thỏa thuận đáng chú ý tại HDB với 1.981,8 tỷ đồng và VJC với 764 tỷ đồng, trong đó nhà đầu tư nước ngoài bán cho nhà đầu tư trong nước.
VN-Index tăng nhẹ, thị trường kỳ vọng phục hồi quanh 1775 điểm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 07/10/2026.
Nếu lợi suất trái phiếu tiếp tục tăng cao, Chính phủ Mỹ có thể làm gì?
Do lợi suất trái phiếu kho bạc Mỹ tăng cao, Chính phủ Mỹ đang phải đi vay với lãi suất cao hơn, và những biện pháp đơn giản để Washington có thể kiềm chế chi phí này cũng đang ít dần...
Chuyên gia SHS: Phần nhiều nhà đầu tư trung và dài hạn đang thua lỗ, cần tiếp tục chờ đợi
Những nhà đầu tư đang nắm giữ cổ phiếu theo xu hướng trung và dài hạn đã rơi vào trạng thái thua lỗ, đồng thời dòng tiền cũng chuyển sang trạng thái âm...
Blog chứng khoán: Tín hiệu tích cực từ cổ phiếu blue-chips
Sau nhiều ngày tỷ trọng thanh khoản của nhóm VN30 ở mức thấp, hôm nay giao dịch đã khởi sắc hơn, chiếm khoảng 60,5% sàn HSX, cao nhất 7 phiên. Đi kèm với thanh khoản cải thiện là một nhịp hồi giá khá tích cực.



Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.







 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

