


Theo các chuyên gia, Trung Quốc hiện sản xuất hơn 80% linh kiện điện mặt trời của thế giới và gần như thống trị toàn bộ chuỗi giá trị, từ polysilicon, thỏi silicon, wafer, pin mặt trời cho đến mô-đun hoàn chỉnh. Quy mô sản xuất khổng lồ giúp giá thành sản phẩm giảm mạnh, góp phần thúc đẩy quá trình chuyển đổi năng lượng trên toàn cầu. Tuy nhiên, sự tập trung quá lớn vào một nguồn cung cũng khiến các nhà hoạch định chính sách tại Brussels và New Delhi ngày càng quan ngại.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Châu Âu và Ấn Độ tìm lối thoát khỏi sự phụ thuộc vào Trung Quốc trong ngành điện mặt trời


Trong bối cảnh Trung Quốc tiếp tục thống trị chuỗi cung ứng điện mặt trời toàn cầu, châu Âu và Ấn Độ đang tăng tốc xây dựng năng lực sản xuất trong nước nhằm giảm phụ thuộc vào một nguồn cung duy nhất. Tuy nhiên, tham vọng này vẫn đối mặt với nhiều rào cản về công nghệ, quy mô và chi phí…
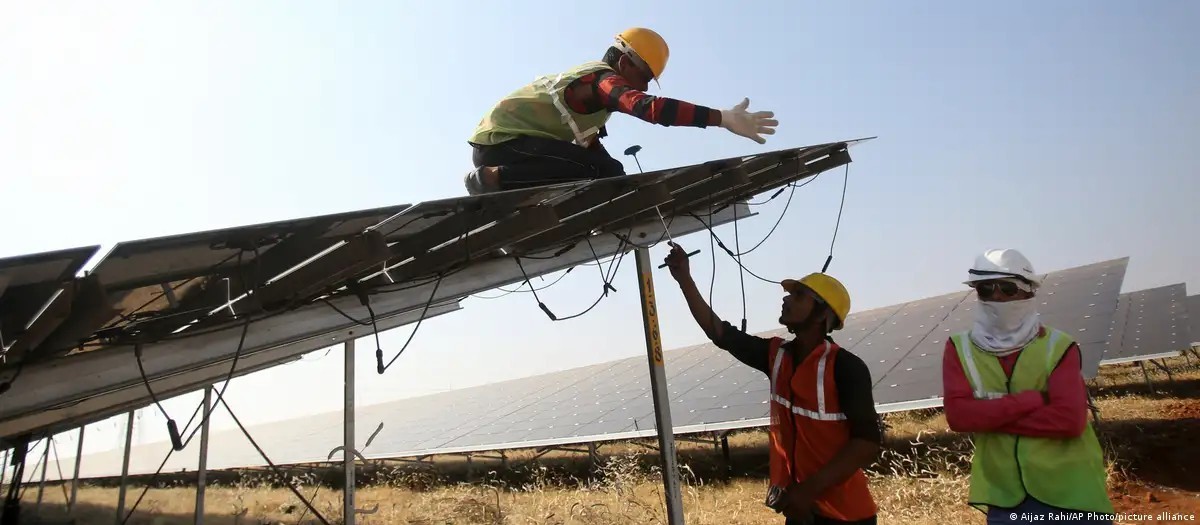
Trung Quốc hiện vẫn kiểm soát phần lớn chuỗi giá trị của ngành điện mặt trời, từ polysilicon, wafer và pin mặt trời đến các mô-đun hoàn chỉnh. Điều này khiến cả Liên minh châu Âu (EU) và Ấn Độ đẩy mạnh các chính sách phát triển ngành sản xuất nội địa và đa dạng hóa chuỗi cung ứng. Tuy nhiên, khoảng cách về công nghệ, quy mô sản xuất và mức độ tích hợp chuỗi giá trị cho thấy mục tiêu giảm sự phụ thuộc vào Trung Quốc sẽ khó có thể đạt được trong ngắn hạn.
TRUNG QUỐC VẪN THỐNG TRỊ CHUỖI CUNG ỨNG ĐIỆN MẶT TRỜI TOÀN CẦU
Theo DW, tháng 12/2025, Italy đã trao quyền phát triển hơn 1,1 GW công suất điện mặt trời thông qua 88 dự án trong cuộc đấu giá đầu tiên chỉ dành cho các dự án sử dụng thiết bị không được sản xuất tại Trung Quốc. Theo số liệu của Cơ quan Dịch vụ Điện lực Italy (GSE), mức giá trúng thầu bình quân đạt 66,38 euro (75,8 USD)/MWh, cao hơn khoảng 17% so với cuộc đấu giá năng lượng tái tạo không áp dụng điều kiện này được tổ chức trước đó trong năm. Khoản chênh lệch này phản ánh lựa chọn có chủ đích của Chính phủ Italy khi chấp nhận trả giá cao hơn để sử dụng thiết bị điện mặt trời đến từ các nguồn cung ngoài Trung Quốc. Tuy nhiên, kết quả cuộc đấu giá cũng đồng thời cho thấy thực tế rằng các lựa chọn thay thế hiện vẫn rất hạn chế, trong bối cảnh hơn 90% mô-đun điện mặt trời được lắp đặt tại Liên minh châu Âu vẫn được nhập khẩu từ Trung Quốc.
Ông Ajay Srivastava, nhà sáng lập Global Trade Research Initiative, cho biết Trung Quốc hiện diện ở gần như mọi mắt xích trong chuỗi cung ứng điện mặt trời toàn cầu. Theo ông, ngay cả những tấm pin được lắp ráp tại Ấn Độ cũng chủ yếu sử dụng pin mặt trời, wafer hoặc polysilicon có nguồn gốc từ Trung Quốc ở các công đoạn trước của quá trình sản xuất.
ẤN ĐỘ ĐẨY NHANH XÂY DỰNG NĂNG LỰC SẢN XUẤT TRONG NƯỚC
Trong vài năm gần đây, Ấn Độ đã có bước chuyển đổi nhanh chóng từ một thị trường nhập khẩu sang một trung tâm sản xuất điện mặt trời đang nổi lên. Đầu năm 2026, công suất sản xuất mô-đun quang điện (PV) của nước này đã đạt khoảng 172 GW, trong khi công suất sản xuất pin mặt trời tăng gần gấp ba, lên 30 GW.
Theo ông Sanjay Varghese, lãnh đạo cấp cao của tập đoàn ReNew, thành quả này chủ yếu đến từ chương trình "Make in India" của Chính phủ. Các biện pháp bao gồm thuế nhập khẩu, các rào cản phi thuế quan như Danh mục các mẫu và nhà sản xuất được phê duyệt (ALMM), cùng chương trình ưu đãi liên kết theo sản lượng (PLI) trị giá khoảng 2,5 tỷ USD đã giúp tái định hình ngành công nghiệp điện mặt trời chỉ trong thời gian ngắn.

Năm năm trước, toàn bộ mô-đun điện mặt trời được lắp đặt tại Ấn Độ đều nhập khẩu từ Trung Quốc. Nhưng hiện nay, toàn bộ mô-đun và khoảng một nửa số pin mặt trời tiêu thụ trong nước đã được sản xuất tại Ấn Độ.
Theo vị lãnh đạo này, trong vòng 5-7 năm tới, Ấn Độ có thể xây dựng hoàn chỉnh chuỗi giá trị trong nước, từ mô-đun, pin mặt trời, wafer, thỏi silicon, polysilicon cho tới cả silicon luyện kim.
Ông Dries Acke, Tổng Giám đốc SolarPower Europe, nhận định công suất sản xuất của Ấn Độ hiện đã vượt nhu cầu trong nước, đồng nghĩa quốc gia Nam Á sẽ sớm hướng mạnh sang xuất khẩu. Mặc dù vậy, nhiều chuyên gia cho rằng còn quá sớm để coi Ấn Độ là sự thay thế thực sự cho Trung Quốc.
Ông Jochen Rentsch, phụ trách chuyển giao công nghệ tại Viện Fraunhofer về Hệ thống Năng lượng Mặt trời (Đức), nhận định wafer vẫn là "nút thắt" quan trọng nhất của chuỗi cung ứng khi khoảng 99% sản lượng wafer quang điện toàn cầu vẫn được sản xuất tại Trung Quốc. Theo ông, các doanh nghiệp Trung Quốc có thể bán wafer với mức giá thấp hơn cả chi phí sản xuất nhờ lợi thế quy mô, khiến các nhà sản xuất mới gần như không thể cạnh tranh về mặt kinh tế.
Ông Rentsch cho rằng mặc dù Ấn Độ đã cơ bản tự chủ được việc sản xuất pin mặt trời và mô-đun, nước này vẫn phụ thuộc vào Trung Quốc đối với wafer, polysilicon và thiết bị sản xuất. Điều này đồng nghĩa việc chuyển sang sử dụng các tấm pin sản xuất tại Ấn Độ chỉ giúp dịch chuyển một phần chuỗi cung ứng chứ chưa thể loại bỏ hoàn toàn sự phụ thuộc của châu Âu vào Trung Quốc.
Từ góc độ doanh nghiệp, ông Varghese cũng thừa nhận ngành điện mặt trời Ấn Độ vẫn phải nhập khẩu phần lớn máy móc và thiết bị sản xuất từ Trung Quốc, đồng thời nước này vẫn đang dẫn đầu thế giới về công nghệ điện mặt trời.
CHÂU ÂU TÌM CƠ CHẾ HỖ TRỢ ĐỂ XÂY DỰNG CHUỖI CUNG ỨNG MỚI
Trong khi đó, bài toán của châu Âu lại mang màu sắc khác. Đức đặt mục tiêu đến năm 2030 sẽ có 80% sản lượng điện đến từ các nguồn năng lượng tái tạo. Mục tiêu này đòi hỏi lượng thiết bị năng lượng sạch khổng lồ, trong khi phần lớn vẫn phụ thuộc vào chuỗi cung ứng của Trung Quốc.
Theo Hiệp hội Năng lượng Mặt trời Đức (BSW-Solar), năng lực sản xuất mô-đun trong nước hiện chỉ còn ở quy mô nhỏ, chủ yếu phục vụ các thị trường ngách. Tuy nhiên, Đức vẫn duy trì được lợi thế ở các lĩnh vực như bộ biến tần, hệ thống giá đỡ, lưu trữ pin và thiết bị sản xuất ở các công đoạn đầu.
Ông Dries Acke cho rằng châu Âu cần một cơ chế hỗ trợ tương tự chương trình PLI của Ấn Độ hoặc các ưu đãi thuế theo Đạo luật Giảm lạm phát (IRA) của Mỹ nhằm giúp hoạt động sản xuất trong nước đủ sức cạnh tranh. Tuy nhiên, theo ông, Đạo luật Thúc đẩy Công nghiệp (Industrial Accelerator Act) sắp được EU ban hành - được xây dựng trên nền tảng Đạo luật Công nghiệp Net Zero năm 2024 - chưa đáp ứng được kỳ vọng khi khái niệm "Made in Europe" vẫn được định nghĩa theo hướng bao gồm cả các quốc gia có hiệp định thương mại tự do với EU, thay vì yêu cầu sản xuất thực sự tại châu Âu.
Trong khi đó, các mức thuế chống bán phá giá và thuế đối kháng của Mỹ đối với pin và mô-đun điện mặt trời có xuất xứ từ Ấn Độ hiện đã vượt 250%, khiến thị trường Mỹ gần như khép lại đối với các doanh nghiệp nước này và buộc họ phải tìm kiếm cơ hội tại châu Âu.
Theo ông Rahul Sharan, Phó Giám đốc kiêm chuyên gia vận tải biển của Drewry, vị trí địa lý của Ấn Độ mang lại lợi thế nhất định khi các cảng ở bờ tây kết nối thuận lợi với châu Âu thông qua kênh đào Suez, giúp rút ngắn thời gian vận chuyển so với nhiều đối thủ tại Đông Á.
Tuy nhiên, ông cũng nhấn mạnh rằng lợi thế về logistics khó có thể bù đắp ưu thế chi phí mà Trung Quốc đã xây dựng nhờ quy mô sản xuất và mức độ tích hợp sâu trong chuỗi cung ứng. Ngoài ra, eo biển Malacca - nơi hơn 60% thương mại hàng hải toàn cầu đi qua - vẫn là điểm nghẽn chiến lược. Bất kỳ sự gián đoạn nào do căng thẳng trên Biển Đông hoặc cạnh tranh Mỹ - Trung đều có thể tác động tới chuỗi cung ứng điện mặt trời toàn cầu.
Các chuyên gia nhìn nhận rằng, ở thời điểm hiện nay, Ấn Độ là lựa chọn thay thế khả thi nhất cho Trung Quốc trong lĩnh vực sản xuất điện mặt trời, nhưng chưa thể trở thành sự thay thế hoàn chỉnh.
Ông Ajay Srivastava cho rằng để xây dựng năng lực sản xuất thực chất cần từ 10-20 năm, trong khi các chương trình ưu đãi như PLI hiện mới chủ yếu thúc đẩy hoạt động lắp ráp hơn là phát triển năng lực sản xuất chiều sâu.
Theo ông, giải pháp khả thi nhất là triển khai chiến lược "China-plus-one", trong đó Mỹ, châu Âu, Ấn Độ và các nền kinh tế khác cùng đầu tư xây dựng các chuỗi cung ứng song song, chấp nhận chi phí sản xuất ban đầu cao hơn khoảng 10-15%. "Tuy nhiên, ở thời điểm hiện nay, sự lãnh đạo cả về chính trị lẫn công nghiệp để hiện thực hóa chiến lược đó vẫn còn thiếu", ông Srivastava nhận định.
Thực tế cho thấy việc xây dựng một chuỗi cung ứng điện mặt trời độc lập với Trung Quốc không chỉ là bài toán về năng lực sản xuất mà còn là cuộc cạnh tranh dài hạn về công nghệ, chi phí và chính sách công nghiệp. Trong khi Trung Quốc vẫn duy trì lợi thế vượt trội ở hầu hết các khâu của chuỗi giá trị, châu Âu và Ấn Độ sẽ cần nhiều thời gian cũng như nguồn lực để từng bước thu hẹp khoảng cách và xây dựng một hệ sinh thái sản xuất đủ sức cạnh tranh trên quy mô toàn cầu.


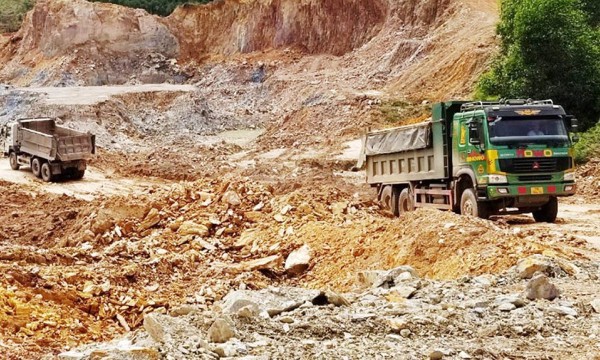
Đề xuất mới về cơ chế điều phối vật liệu xây dựng thông thường giữa các vùng
Đề xuất quy định cụ thể nguồn khoáng sản làm vật liệu xây dựng thông thường phục vụ hoạt động điều phối, mạng lưới điều phối nguồn vật liệu, cơ chế điều phối nguồn vật liệu... sẽ tạo hành lang pháp lý quan trọng để giải quyết vấn đề điều phối nguồn vật liệu phục vụ các dự án, đặc biệt các dự án trọng điểm...
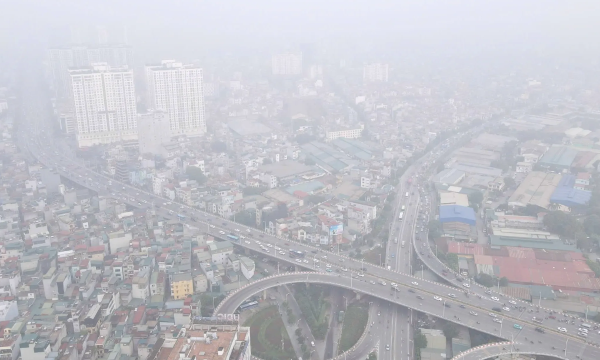
Hà Nội: Siết kiểm soát các nguồn thải, kích hoạt cảnh báo ô nhiễm không khí trước 5-7 ngày
Cùng với việc kiểm soát chặt các nguồn phát thải bụi và khí thải từ xây dựng, đốt rác, phụ phẩm nông nghiệp, giảm phát thải từ giao thông, Hà Nội sẽ sử dụng kết quả quan trắc, dự báo khí tượng và dự báo chất lượng không khí để chủ động khuyến cáo, triển khai biện pháp phòng ngừa, ứng phó từ sớm, trước 5-7 ngày khi có tín hiệu nguy cơ ô nhiễm...
Việt Nam và Nhật Bản thông qua Quy tắc thực hiện Cơ chế JCM, thúc đẩy dự án giảm phát thải
Quy tắc thực hiện Cơ chế tín chỉ chung (JCM) quy định cụ thể quy trình, thủ tục triển khai các dự án JCM, bao gồm xây dựng và phê duyệt ý tưởng dự án; xem xét, phê duyệt đăng ký dự án; cấp và phân bổ tín chỉ carbon giữa các bên tham gia...
AEP đầu tư 4 tỷ USD xây dự án pin nhiên liệu cung cấp điện cho trung tâm dữ liệu Google
Dự án sẽ sử dụng công nghệ Bloom Energy, dự kiến bắt đầu xây dựng vào năm 2026 và dự kiến vận hành toàn bộ vào cuối năm 2028...
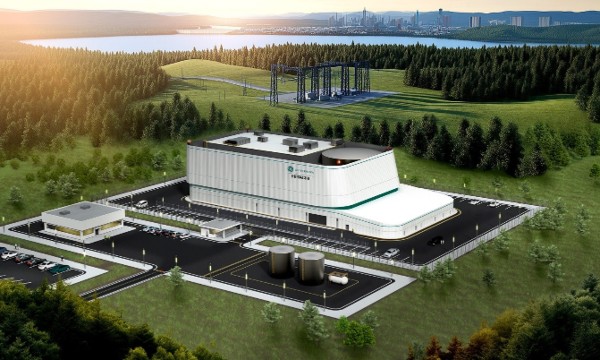
Canada đẩy nhanh dự án lò phản ứng hạt nhân mô-đun nhỏ đầu tiên ở Bắc Mỹ
Trong khi dự án lò phản ứng hạt nhân mô-đun nhỏ (SMR) tiêu biểu của Mỹ tại bang Idaho bị hủy bỏ cuối năm 2023 do chi phí tăng cao, Canada vẫn đẩy nhanh công tác chuẩn bị xây dựng tổ máy BWRX-300 tại Darlington. Khác biệt nằm ở thiết kế được tiêu chuẩn hóa, kinh nghiệm vận hành hạt nhân lâu năm và cách tổ chức triển khai dự án…





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...