




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


KBC hủy bỏ hơn 75,85 triệu cổ phiếu riêng lẻ, giá 23.900 đồng


Theo kế hoạch KBC chào bán 250 triệu cổ phiếu riêng lẻ. Tuy nhiên kết thúc đợt chào bán KBC chỉ bán 174,15 triệu cổ phiếu...

Tổng Công ty Phát triển Đô Thị Kinh Bắc – Công ty Cổ phần (mã KBC-HOSE) vừa báo cáo kết quả chào cổ phiếu riêng lẻ.
Theo kế hoạch KBC chào bán 250 triệu cổ phiếu riêng lẻ với giá 23.900 đồng/cổ phiếu. Tuy nhiên kết thúc đợt chào bán KBC chỉ bán 174.150.000 cổ phiếu - trong đó, có 11 nhà đầu tư đăng ký trước đó, chỉ có 6 nhà đầu tư nộp tiền mua 102,9 triệu cổ phiếu trong đợt chào bán với tổng số tiền đã nộp mua cổ phiếu là hơn 2.459 tỉ đồng.
Đáng chú ý, chỉ có Công ty CP Chứng khoán VPBank (VPBankS) mua đúng số lượng 20 triệu cổ phiếu như đăng ký, 5 nhà đầu tư còn lại chỉ mua một phần so với đăng ký. Nhóm liên quan Dragon Capital và Prudential Việt Nam không mua, dù đã đăng ký.

Phần còn lại 147,1 triệu cổ phiếu, KBC cho biết sẽ tiếp tục chào bán cho các nhà đầu tư chứng khoán chuyên nghiệp trong nước với giá chào bán là 23.900 đồng/cổ phiếu. Tuy nhiên đã có 4 nhà đầu tư tiếp tục đăng ký mua 71.250.000 cổ phiếu - trong đó, Quỹ đầu tư Hạ tầng PVI đăng ký mua 50.000.000 cổ phiếu, Nguyễn Minh Trang mua 10.000.000 cổ phiếu, CTCP Quản lý Qũy PVI mua 1.250.000 cổ phiếu và Chứng khoán VPBank mua 10.000.000 cổ phiếu.

Số cổ phiếu còn lại là 75.850.000 cổ phiếu. HĐQT KBC quyết định hủy bỏ và kết thúc đợt chào bán.
Số lượng cổ phiếu còn dư được phân phối tiếp trong đợt này sẽ bị hạn chế chuyển nhượng trong vòng 1 năm, kể từ ngày kết thúc đợt chào bán.
Qua đó, vốn điều lệ của KBC tăng từ 7.676.047.590.000 đồng lên 9.417.547.590.000 đồng.
Theo kế hoạch cũ, nếu hoàn tất đợt chào bán 250 triệu cổ phiếu riêng lẻ, Kinh Bắc sẽ tăng số lượng cổ phiếu lưu hành từ hơn 767,6 triệu cổ phiếu lên mức hơn 1,01 tỉ cổ phiếu, tương đương vốn điều lệ 10.176 tỉ đồng.
Được biết, VCSC duy trì khuyến nghị "mua" đối với Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC) nhưng giảm nhẹ 1% giá mục tiêu còn 36.100 đồng/cổ phiếu, khi nợ vay ròng cao hơn tính đến cuối quý 1/2025 và dự báo thấp hơn đối với doanh số cho thuê đất khu công nghiệp (KCN) và giá cho thuê trung bình (ASP) được bù đắp bởi việc VCSC cập nhật mô hình định giá đến giữa năm 2026 và loại bỏ ảnh hưởng pha loãng sau khi loại trừ kế hoạch phát hành riêng lẻ khỏi mô hình dự báo.
VCSC dự báo lợi nhuận sau thuế sau lợi ích CĐTS năm 2025 sẽ tăng mạnh 266% YoY đạt 1,4 nghìn tỷ đồng, khi VCSC kỳ vọng lượng bàn giao đất KCN đạt 145 ha (so với mức nền thấp là khoảng 33 ha vào năm 2024 và khoảng 90 ha tính riêng trong quý 1/2025), chủ yếu đến từ việc mở bán các dự án Cụm công nghiệp (CCN) Hưng Yên (Hưng Yên) và KCN Tràng Duệ 3 (Hải Phòng). Trong năm 2026, VCSC dự báo lợi nhuận sau thuế sau lợi ích CĐTS tăng 57% YoY chủ yếu nhờ các đợt mở bán và bàn giao tại dự án khu đô thị (KĐT) Tràng Cát, sau khi đã hoàn tất tiền sử dụng đất trong quý 1/2025.
Ngoài ra, VCSC giảm 18%/41% dự báo lợi nhuận sau thuế sau lợi ích CĐTS năm 2025/2026, chủ yếu do VCSC giảm dự báo lượng bàn giao đất KCN và KĐT năm 2025/2026 trong bối cảnh thách thức từ thông báo thuế đối ứng của Mỹ gần đây và các cuộc đàm phán thương mại đang diễn ra.

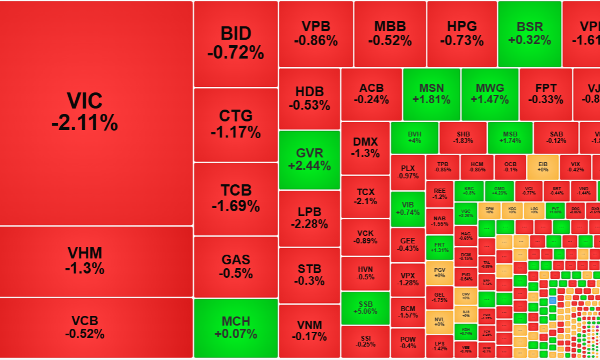
Cổ phiếu blue-chips lại “hụt hơi”
Thanh khoản trong rổ VN30 sáng nay sụt giảm đột biến 33% so với sáng hôm qua và thấp nhất 5 phiên. Sự khởi sắc ở nhóm này hôm qua đã không còn, kéo theo nhịp giảm giá áp đảo.
Sau chuyển sàn, chứng khoán sẽ được phân loại chất lượng để phục vụ "khẩu vị đầu tư"
Sau kế hoạch chuyển toàn bộ cổ phiếu niêm yết về Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HoSE), cơ quan quản lý tiếp tục tính toán phương án tổ chức lại cách vận hành thị trường với nhiều thay đổi như giao dịch xuyên trưa, nới biên độ dao động giá và rút ngắn thời gian thanh toán…
Tỷ phú Ray Dalio cảnh báo Trung Quốc và Nhật Bản có thể giảm nắm giữ trái phiếu kho bạc Mỹ
Tỷ phú Ray Dalio cảnh báo việc Trung Quốc và Nhật Bản giảm mua trái phiếu kho bạc Mỹ có thể gây thêm sức ép lên thị trường vốn đã biến động mạnh trong năm nay…
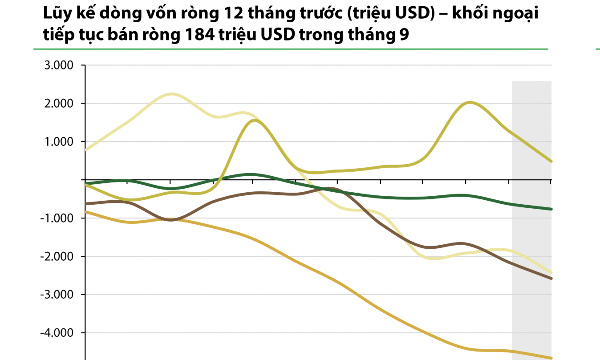
Dòng vốn ngoại khó đảo chiều trong ngắn hạn do lãi suất toàn cầu duy trì cao lâu hơn
Theo Chứng khoán Rồng Việt, bước sang quý 4/2026, rủi ro bên ngoài vẫn là yếu tố chi phối thị trường trong ngắn hạn. Kịch bản “lãi suất cao duy trì lâu hơn” đang được củng cố, trong khi dòng vốn toàn cầu tiếp tục dịch chuyển về các tài sản an toàn.
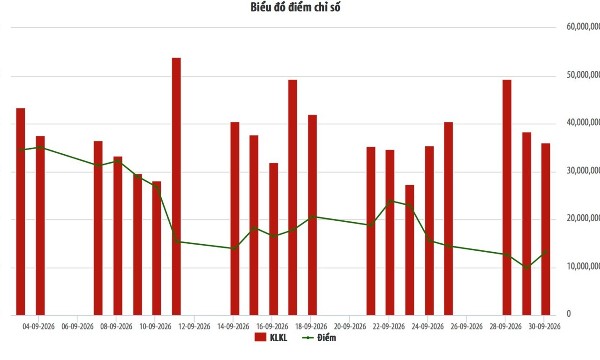
Thanh khoản trên HNX giảm 15,12% trong tháng 9
Sở Giao dịch Chứng khoán Hà Nội (HNX) cho biết tháng 9/2026, diễn biến giá cổ phiếu trên thị trường niêm yết HNX có xu hướng giảm.



Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






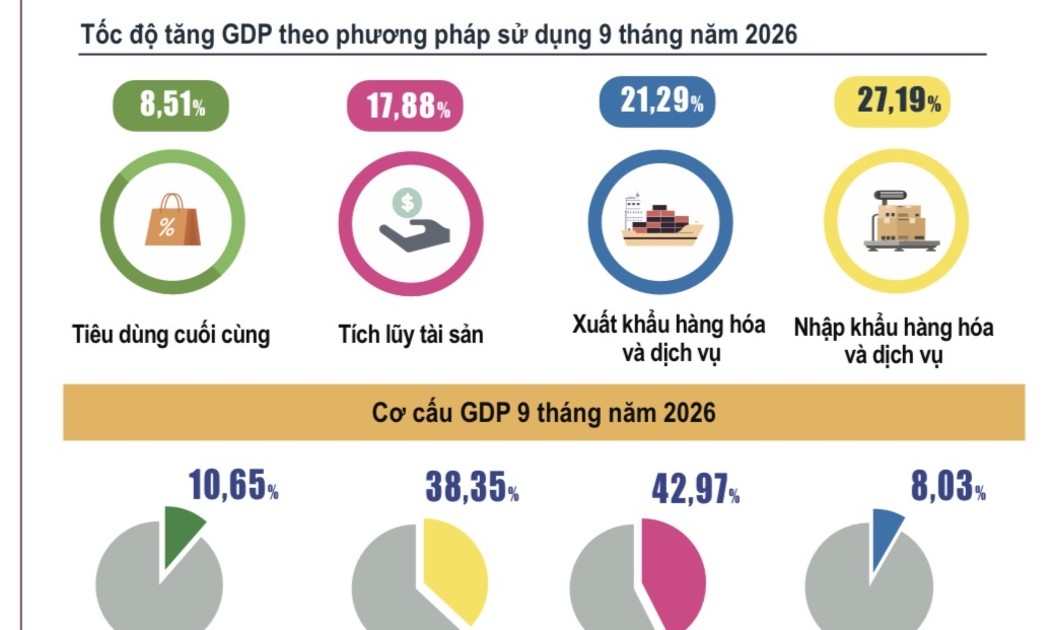
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.







81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...