




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Năm 2023, HVN vẫn lỗ nhưng đã giảm 51% so với cùng kỳ và đưa ra biện pháp, lộ trình khắc phục tình trạng bị kiểm soát


HVN cho biết lỗ sau thuế quý 4/2023 của báo cáo tài chính hợp nhất giảm so với quý 4 năm 2022 chủ yếu do giảm lỗ sau thuế quý 4/2023 của PA, Công ty mẹ và các công ty khác (NCS, VACS...) có lãi hơn so với quý 4/2022...

Tổng Công ty Hàng không Việt Nam - CTCP (mã HVN-HOSE) giải trình chênh lệch kết quả kinh doanh quý 4/2023 so với cùng kỳ năm trước và lộ trình khắc phục chứng khoán bị kiểm soát.
Theo báo cáo tài chính hợp nhất quý 4/2023, HVN công bố lỗ lợi nhuận sau thuế hợp nhất giảm 42% so với cùng kỳ từ 3.439 tỷ đồng, giảm còn 1.982 tỷ đồng; luỹ kế năm 2023 lỗ của HVN giảm 51% từ 11.223 tỷ đồng giảm chỉ còn 5.516,7 tỷ đồng.
HVN cho biết lỗ sau thuế TNDN quý 4/2023 của báo cáo tài chính hợp nhất giảm so với quý 4 năm 2022 chủ yếu do giảm lỗ sau thuế TNDN quý 4/2023 của PA, Công ty mẹ và các công ty khác (NCS, VACS...) có lãi hơn so với quý 4/2022.
Trong Báo cáo kết quả kinh doanh của Công ty mẹ, tổng doanh thu và thu nhập khác quý 4/2023 tăng 24,18% so với quý 4/2022 chủ yếu do doanh thu cung cấp dịch vụ tăng 28,71%, tương đương tăng hơn 3.952 tỷ đồng do thị trường phục hồi và sản lượng vận chuyển gia tăng (doanh thu nội địa tăng 14,0%, doanh thu quốc tế tăng 49,1% so với cùng kỳ năm trước).
Tổng chi phí quý 4/2023 tăng 20,54% so với quý 4/2022 chủ yếu do tăng chi phí giá vốn (tăng tương ứng với tăng sản lượng). Tốc độ tăng tổng doanh thu và thu nhập khác của quý 4/2023 nhanh hơn so với tốc độ tăng tồng chi phí dẫn đến lỗ sau thuế giảm hơn 125 tỷ đồng so với cùng kỳ năm trước.
Trong báo cáo kết quả kinh doanh lũy kế cả năm 2023, lỗ sau thuế của công ty mẹ là 4.798 tỷ đồng giảm 45% tương đương giảm lỗ 4.054 tỷ đồng so với cùng kỳ năm trước; lỗ hợp nhất là 5.517 tỷ đồng, giảm 51% tương đương giảm lỗ 5.706 tỷ đồng. Tổng doanh thu và thu nhập khác của Công ty mẹ cả năm 2023 tăng 38% tương đương tăng hơn 19.544 tỷ đồng và họp nhất tăng 30% tương đương 21.380 tỷ đồng so với năm 2022; Lãi gộp về bán hàng và cung cấp dịch vụ của Công ty mẹ năm 2023 đạt 2.087 tỷ đồng; lãi gộp của họp nhất đạt 3.939 tỷ đồng. Đây là kết quả khả quan của Tổng Công ty trong giai đoạn phục hồi sau covid và trong bối cảnh môi trường kinh doanh còn nhiều khó khăn, thách thức.
Trong năm 2023, Tổng Công ty chủ động triển khai hàng loạt các giải pháp ngắn hạn và dài hạn để giảm thiểu thiệt hại do dịch bệnh covid và cải thiện kết quả SXKD và bồ sung nguồn vốn và dòng tiền cho doanh nghiệp. Tuy nhiên do thị trường vận chuyển quốc tế vẫn chưa phục hồi hoàn toàn, tình hình thị trường vận tài hành khách trong ngoài nước gặp nhiều khó khăn do suy giảm cầu, tình trạng thừa tải và cạnh tranh cao cộng thếm các yếu tố tiêu cực phát sinh như giá nhiên liệu tăng cao, xung đột chiến tranh Nga- Ukraine, Israel- Plastine tại Dải Gaza và các rủi ro tài chính (tỷ giá, lãi suất) gia tăng nên hoạt động sản xuất kinh doanh vẫn tiếp tục bị thua lỗ trong quý 4 và cả năm 2023. Theo dự báo, thị trường quốc tế sẽ từng bước được phục hồi, hoạt động SXKD của Tổng Công ty cũng sẽ có kết quả tích cực hơn vào năm 2024-2025.
Tính đến ngày 31/12/2023, lỗ luỹ kế của HVN tăng từ 35.072 tỷ lên gần 40.957 tỷ đồng;
Về việc giải trình biện pháp, lộ trình khắc phục tình trạng HVN bị kiểm soát: HVN cho biết Tổng công ty đã hoàn thành Đề án cơ cấu lại Tổng Công ty giai đoạn 2022-2025, đã báo cáo cổ đông và cấp có thẩm quyền phê duyệt.
Trong đề án, năm 2024 Tổng Công ty sẽ thực hiện đồng bộ các giải pháp để khắc phục tình trạng lỗ hợp nhất và âm vốn chủ sở hữu họp nhất như thực hiện đồng bộ các giải pháp để tăng cường thích nghi, nhanh chóng phục hồi và cải thiện kết quả hoạt động kinh doanh; tái cơ cấu tài sản và danh mục đầu tư tài chính để gia tăng thu nhập, dòng tiền.
Đọc bài theo từ khoá

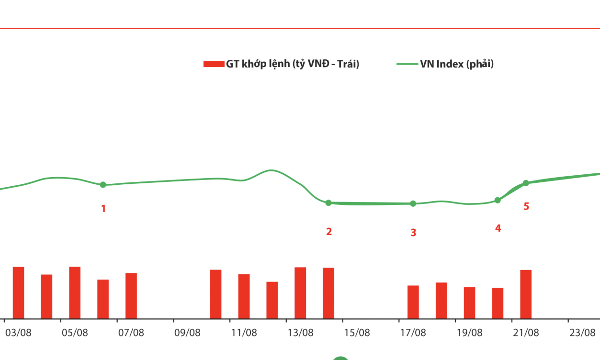
Dư địa của thị trường nằm ở thanh khoản, không phải mức tăng của chỉ số
Việt Nam đã tăng 10,3% trong 11 tháng qua, cao nhất trong nhóm so sánh, còn thanh khoản tháng 8/2026 ở 0,59 lần mặt bằng 12 tháng trước, nên dư địa còn lại nằm ở khối lượng giao dịch sẽ tăng nhiều hơn là về điểm số.
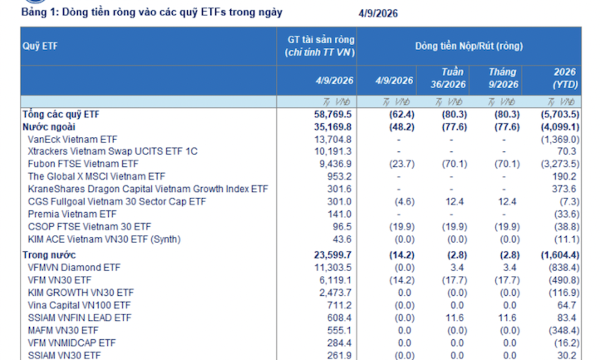
Dòng vốn ETF ngoại tiếp tục rút khỏi Việt Nam
Dòng vốn rút ròng tập trung chủ yếu ở nhóm quỹ nước ngoài, trong khi nhóm quỹ trong nước gần như đi ngang.
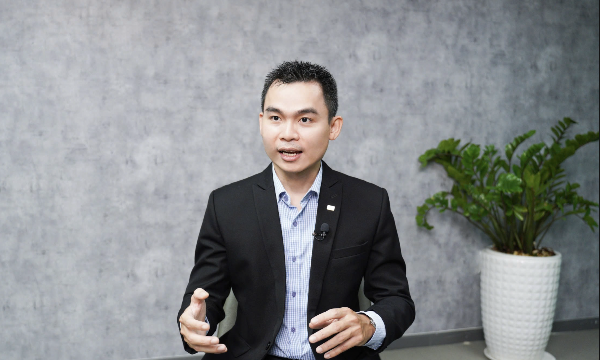
Chuyên gia: Ngoại trừ nhóm trụ, thị trường vẫn tích lũy trong ba tháng vừa qua
Về bản chất toàn bộ thị trường hầu như tích lũy trong 3 tháng vừa qua. Tích lũy tháng 6, tháng 7, tháng 8 và hầu như không tăng giá trong 3 tháng vừa qua...
Thanh khoản giảm sốc, cổ phiếu lớn ép VN-Index đỏ
Thị trường đã cân bằng lại đáng kể sau phiên điều chỉnh mạnh bất ngờ hôm qua. Áp lực bán có tín hiệu nhẹ đi rất nhiều khi thanh khoản khớp lệnh HoSE giảm sốc 28%, nhỏ nhất 11 phiên và tương đương ngưỡng thấp kỷ lục.
Một phần kỳ vọng nâng hạng đã phản ánh vào giá, thị trường xuất hiện một số nhịp "bán khi tin ra"?
Với Việt Nam, khả năng xuất hiện một số nhịp “mua khi kỳ vọng, bán khi tin ra” quanh thời điểm 21/9 là hoàn toàn có thể, đặc biệt đối với những cổ phiếu đã tăng mạnh nhờ kỳ vọng được đưa vào các bộ chỉ số quốc tế.

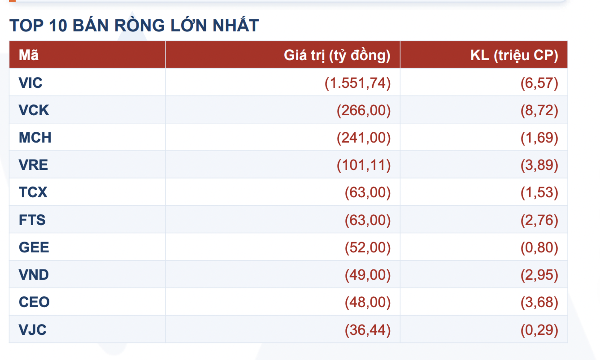


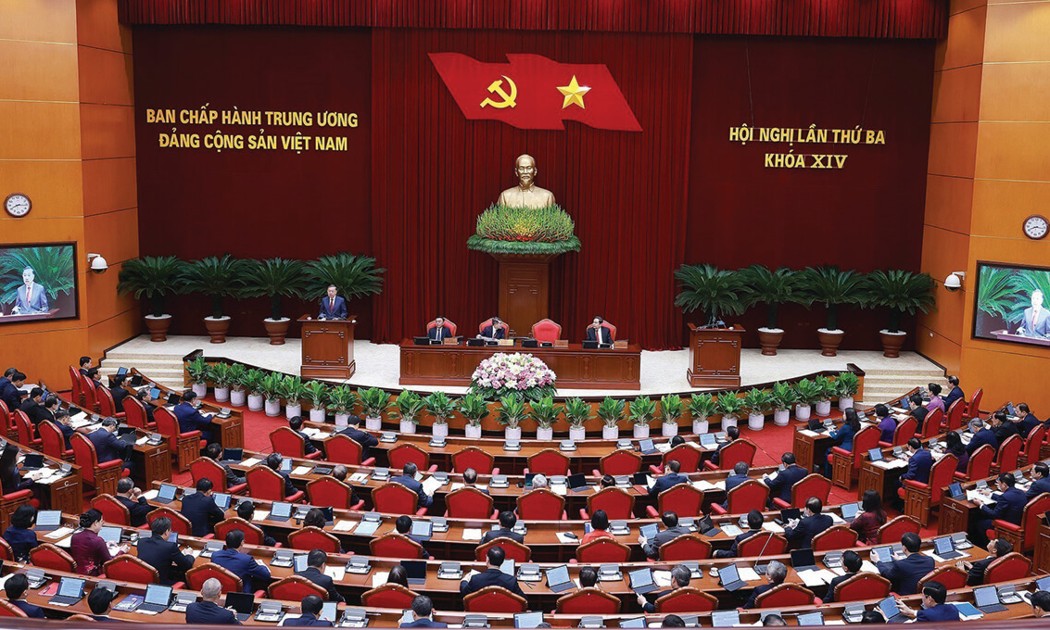

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.





 Tái cấu trúc thị trường nhà ở để tăng nguồn cung nhà có giá phù hợp
Giá nhà gần như liên tục tăng, thậm chí có nhiều “cơn sốt”. Nhiều nguyên nhân được chỉ ra nhưng căn bản nhất là từ sự mất cân bằng cung và cầu. Đưa giá nhà trở về với khả năng thanh toán, khả năng tiếp cận của đại bộ phận người dân là bài toán không hề đơn giản.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...