


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phó Chủ tịch PNJ đã bán thành công 7 triệu cổ phiếu


Ngày 11/9, trên HOSE ghi nhận giao dịch thỏa thuận PNJ với khối lượng 7 triệu cổ phiếu, giá trị 259 tỷ đồng - tương đương khoảng 36.700 đồng/cổ phiếu - trong khi chốt phiên cùng ngày, giá cổ phiếu PNJ đạt 37.300 đồng/cổ phiếu.
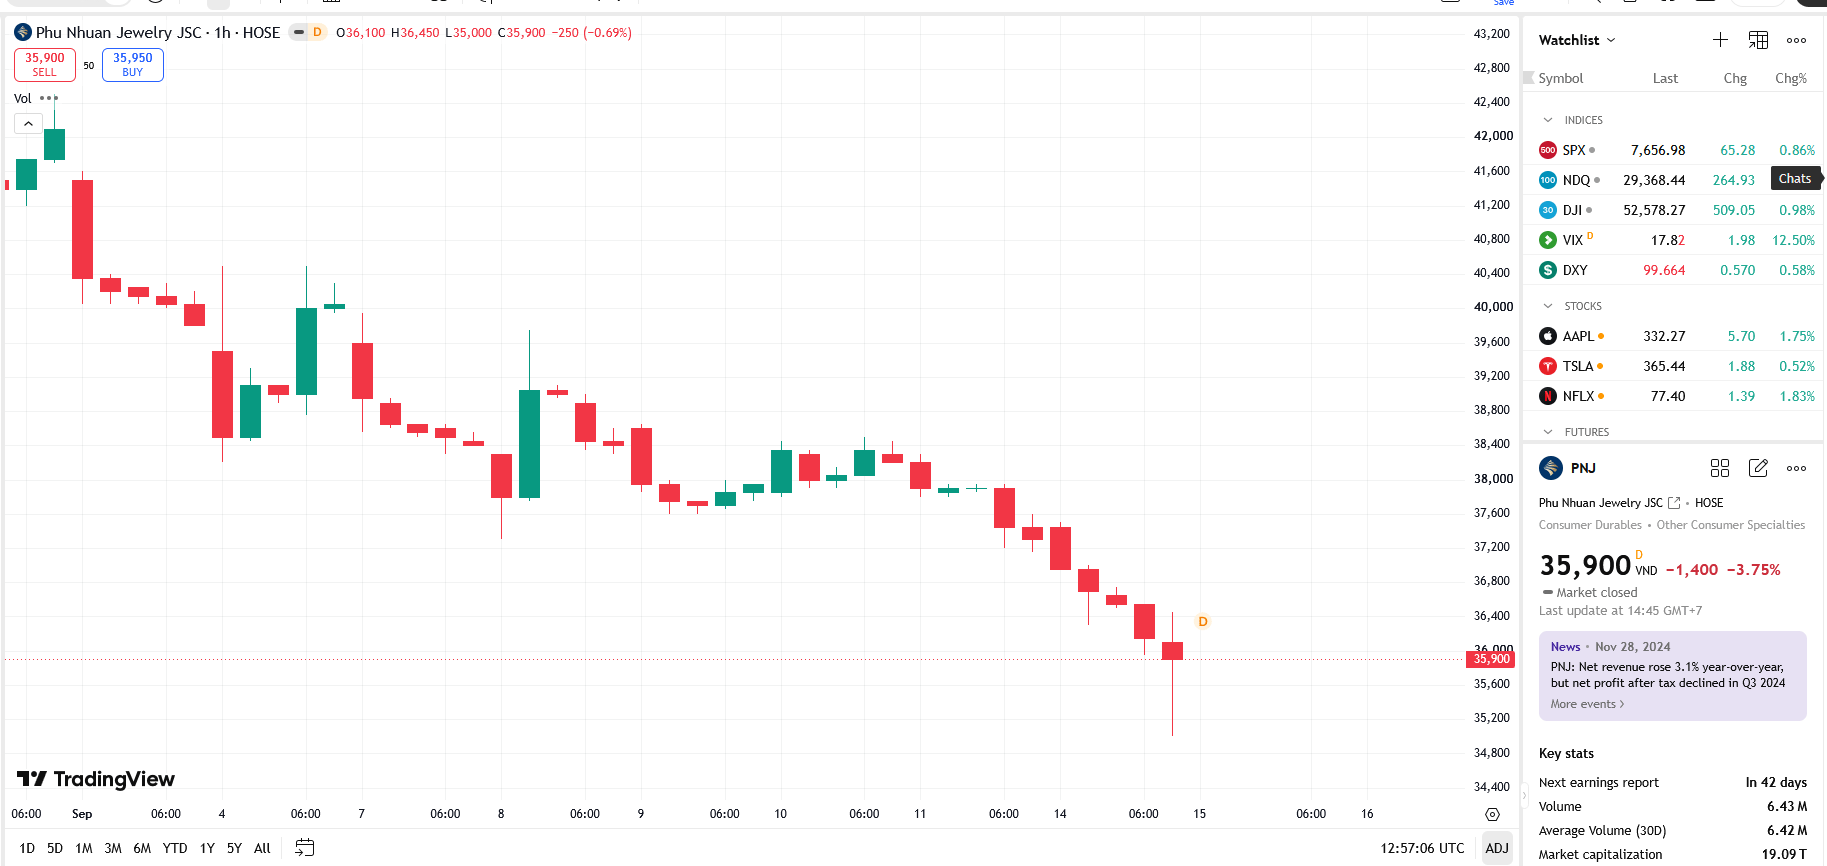
CTCP Vàng bạc Đá quý Phú Nhuận (mã PNJ-HOSE) vừa báo cáo kết quả giao dịch cổ phiếu của Người nội bộ - bà Trần Phương Ngọc Thảo
Theo đó, bà Trần Phương Ngọc Thảo, Phó Chủ tịch HĐQT PNJ, đã bán thỏa thuận thành công 7 triệu cổ phiếu PNJ.
Về quan hệ, bà Thảo là con gái bà Cao Thị Ngọc Dung - Chủ tịch HĐQT PNJ. Giao dịch được thực hiện vào ngày 11/09. Sau giao dịch, bà Thảo giảm tỷ lệ sở hữu tại PNJ từ hơn 18 triệu cổ phiếu, chiếm 3,52% xuống còn hơn 11 triệu cổ phiếu, chiếm 2,15% vốn điều lệ.
Ngày 11/09, trên HOSE ghi nhận giao dịch thỏa thuận PNJ với khối lượng 7 triệu cổ phiếu với giá trị 259 tỷ đồng - tương đương khoảng 36.700 đồng/cổ phiếu - trong khi chốt phiên cùng ngày, giá cổ phiếu PNJ đạt 37.300 đồng/cổ phiếu.
Được biết, bà Trần Phương Ngọc Hà - cô con gái khác của bà Dung cũng đã đăng ký bán 18 triệu cổ phiếu PNJ, trong giai đoạn 10/09-09/10 vì mục đích “Tạo nguồn vốn để bà Cao Thị Ngọc Dung cho PNJ vay” và hiện tại, mới chỉ bà Thảo hoàn tất giao dịch, còn bà Hà thì chưa có thông báo thực hiện giao dịch.
Trước đó, trong ngày 4/9, bà Cao Ngọc Dung - Chủ tịch HĐQT đã ký quyết định về việc thông qua chủ trương thực hiện vay vốn từ bà Cao Thị Ngọc Dung - Chủ tịch HĐQT với tổng hạn mức vay tối đa không quá 5% tổng giá trị tài sản ghi trong báo cáo tài chính gần nhất của công ty.
Khoản vay là tiền đồng Việt Nam, được thực hiện theo nhiều đợt, tùy thuộc vào nhu cầu sử dụng vốn của công ty và quyết định của Tổng Giám đốc tại từng thời điểm, với tổng giá trị các lần giải ngân không vượt quá hạn mức nêu trên.
Mục đích vay là bổ sung vốn lưu động phục vụ hoạt động sản xuất kinh doanh và không tài sản bảo đảm. Thời hạn vay tối đa 12 tháng kể từ ngày hai bên ký hợp đồng vay.
Về lãi suất vay, HĐQT công ty giao Tổng Giám đốc quyết định tại từng thời điểm trên cơ sở lãi suất hiện hành của thị trường trái phiếu doanh nghiệp có kỳ hạn tương đương.
Mới đây, Chứng khoán Vietcap (VCSC) điều chỉnh giảm 8% giá mục tiêu đối với cổ phiếu PNJ xuống 42.900 đồng/cổ phiếu, nhưng nâng khuyến nghị từ "phù hợp thị trường" lên "khả quan" khi giá cổ phiếu đã giảm khoảng 20% trong hai tháng qua.
Theo VCSC, giá mục tiêu thấp hơn của VCSC phản ánh mức giảm 22% trong tổng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026-32 và mức tăng 1 điểm % của chi phí vốn chủ sở hữu, một phần được bù đắp bởi mức chiết khấu rủi ro sự cố thấp hơn ở mức 5% (so với 10% trong dự báo trước đây) sau kết quả điều tra ban đầu của cơ quan công an về sự cố P-Lab.
VCSC điều chỉnh giảm lần lượt 65%/43%/30%/24%/15%/6%/0% đối với dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số các năm 2026/27/28/29/30/31/32, chủ yếu do chi phí dự phòng trong năm 2026 và doanh thu bán lẻ cùng biên lợi nhuận gộp bán lẻ thấp hơn trong giai đoạn 2026-32, một phần được bù đắp bởi chi phí bán hàng & quản lý (SG&A) thấp hơn so với dự báo trước đây.
VCSC kỳ vọng lợi nhuận sẽ tạo đáy trong năm 2026 và phục hồi từ năm 2027 trên nền thấp, với niềm tin người tiêu dùng dần phục hồi từ năm 2028. VCSC dự báo CAGR lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026-32 đạt 29%, được thúc đẩy bởi CAGR doanh thu bán lẻ 7% và việc chi phí dự phòng trở về mức bình thường.
Đối với năm 2026, VCSC dự báo doanh thu bán lẻ giảm 8% cùng kỳ năm trước (chủ yếu do tâm lý thận trọng của người tiêu dùng trong nửa cuối năm sau sự cố P-Lab và chính sách tạm thời về việc thanh toán giao dịch mua lại của PNJ) và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giảm mạnh 61% cùng kỳ năm trước (bị ảnh hưởng bởi chi phí dự phòng).
Hiện, PNJ giao dịch tại P/E dự phóng các năm 2026/27/28 lần lượt là 18,6 lần/13,3 lần/9,1 lần so với mức trung bình 5 năm là 9,3 lần, trong đó các mức P/E cao trong ngắn hạn phản ánh lợi nhuận suy giảm do sự cố P-Lab, trong khi giả định lợi nhuận phục hồi vào năm 2028. Định giá của công ty đang ở mức thấp so với lịch sử với P/E trượt 12 tháng là 6,9 lần, thấp hơn 53% so với mức trung bình 5 năm (14,7 lần) và thấp hơn mức -2 độ lệch chuẩn (8,3 lần).
VCSC cho biết yếu tố hỗ trợ/Rủi ro đối với cổ phiếu PNJ là niềm tin người tiêu dùng phục hồi nhanh hơn/chậm hơn dự kiến; các thay đổi tích cực/tiêu cực trong hoạt động kinh doanh; hoàn nhập/phát sinh thêm chi phí dự phòng.
Đọc bài theo từ khoá


BNP Paribas đổi xong trái phiếu Novaland lấy cổ phiếu có giá cao gấp 3 lần thị giá
Giá chuyển đổi được xác định ở mức 34.000 đồng/cổ phiếu, cao hơn gấp 3 lần so với thị giá chốt phiên 14/10 ở mức 10.750 đồng/cổ phiếu.
VSC vừa trở thành cổ đông lớn tại Eximbank
Theo bản cập nhật danh sách cổ đông nắm giữ trên 1% mới nhất, Eximbank có thêm một nhà đầu tư mới là Công ty cổ phần Container Việt Nam - (mã VSC-HOSE) với việc trực tiếp nắm giữ 18,7 triệu cổ phiếu EIB.
Chị ruột Phó Chủ tịch Hòa Phát bán 350.000 cổ phiếu HPG
Sau giao dịch, bà Bích Ngọc đã giảm sở hữu từ 564.696 cổ phiếu xuống còn 214.696 cổ phiếu, tương ứng tỷ lệ sở hữu giảm từ 0,0067% xuống 0,0025% vốn tại Hòa Phát.
HPA: Xuất bán heo tăng 47% trong quý 3/2026
Công ty Cổ phần Phát triển Nông nghiệp Hòa Phát (mã HPA-HOSE) vừa công bố kết quả kinh doanh quý 3/2026.
Một cổ đông lớn của Tập đoàn Bệnh viện TNH bán hết cổ phiếu
Ông Tuyên đã giảm sở hữu tại TNH về 0% và rời ghế cổ đông lớn tại TNH. Tuy nhiên, người có liên quan đến ông vẫn nắm giữ 36.511 cổ phiếu, chiếm 0,044% vốn điều lệ tại TNH.



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






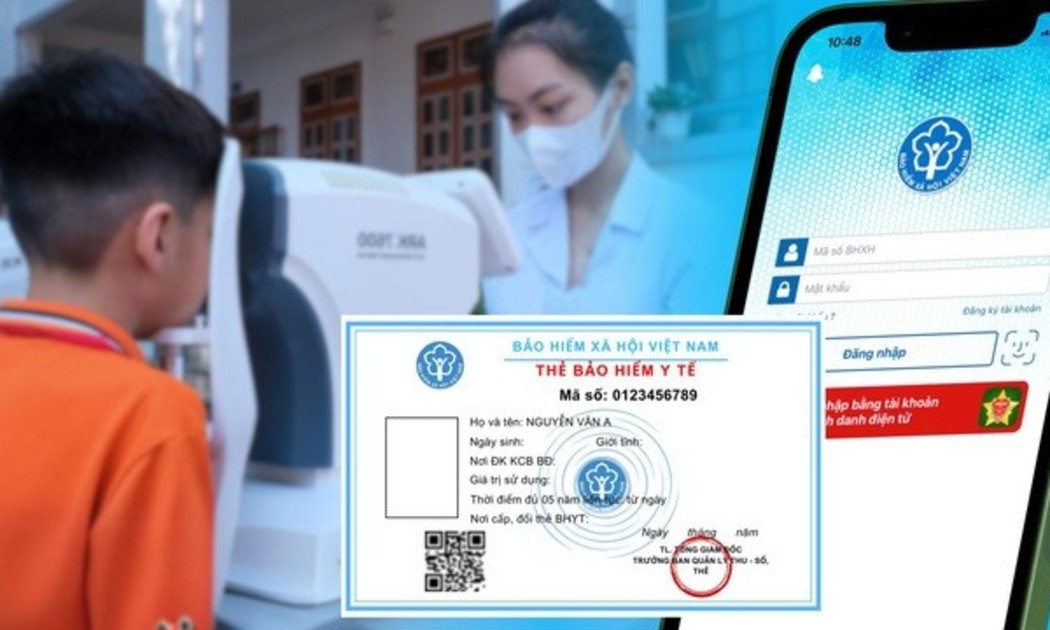
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...