




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sửa thuế tiêu thụ đặc biệt và kinh nghiệm quốc tế


Việt Nam không phải là quốc gia duy nhất cân nhắc áp thuế tiêu thụ đặc biệt lên nước giải khát có gas
Gần đây, Bộ Tài chính đang tiến hành lấy ý kiến cho dự thảo Luật Thuế tiêu thụ đặc biệt sửa đổi. Theo dự thảo này, nước ngọt có gas không cồn sẽ bị đánh thuế tiêu thụ đặc biệt với mức thuế suất là 10%.
Điều đáng nói là trong số các loại nước giải khát không cồn, chỉ có nước có gas bị đánh loại thuế này. Nếu dự thảo được thông qua thì nước ngọt có gas sẽ đồng hành cùng bia, rượu, ôtô, du thuyền và các dịch vụ xa xỉ như golf hay massage… là những đối tượng truyền thống của thuế tiêu thụ đặc biệt.
Việt Nam không phải là quốc gia duy nhất trong những năm gần đây có những cân nhắc điều chỉnh thuế tiêu thụ đặc biệt liên quan đến nước giải khát có gas. Bỉ và Indonesia là hai nước mới đây nhất có những quyết định cuối cùng về việc liệu có áp thuế tiêu thụ đặc biệt cho nước giải khát có gas hay không.
Theo đó, sau nhiều tháng nghiên cứu về ảnh hưởng về kinh tế, xã hội và y tế, chính phủ của cả hai quốc gia này đã quyết định dỡ bỏ loại thuế này đối với nước giải khát có gas.
Cần lưu ý rằng, hạng mục chịu thuế ở các quốc gia này, cũng như tại Thái Lan và Campuchia được dẫn chứng bởi Bộ Tài chính, là toàn bộ các loại nước giải khát không cồn, chứ không mang tính phân biệt với riêng nước có gas.
Cũng phải nói thêm, loại mặt hàng này vẫn phải chịu một mức thuế nhất định tại một số quốc gia, trong đó có Pháp. Tuy nhiên, những quan sát sơ bộ sau gần hai năm áp dụng thuế tiêu thụ đặc biệt cho nước giải khát không cồn tại Pháp cho thấy mục đích nâng cao sức khỏe cộng đồng cũng không đạt được, bởi tuy mức tiêu thụ loại mặt hàng này giảm, song lượng calo (năng lượng) có trong nước giải khát chỉ chiếm một tỷ trọng nhỏ trong khối lượng calo một người Pháp hấp thụ.
Ngoài ra, việc người tiêu dùng chuyển sang sử dụng các sản phẩm tương tự thay thế không những không giúp cho lượng calo giảm đi, mà còn gây ảnh hưởng nặng nề tới ngành công nghiệp nước giải khát trong nền kinh tế bởi sự phân bổ mức tăng giá không đồng đều giữa các mặt hàng chịu thuế và không chịu thuế.
Trong khi chính quyền Tổng thống Francois Hollande chưa có động thái mới trong vấn đề này, một nước khác trong Liên minh Châu Âu (EU) là Đan Mạch lại đang trong lộ trình xóa bỏ một chính sách tương tự đã tồn tại hàng thập kỷ. Mức thuế tiêu thụ đặc biệt trên nước giải khát tại quốc gia này đã giảm xuống còn một nửa từ tháng 7/2013, và đã được miễn hoàn toàn kể từ đầu năm 2014.
Động thái này diễn ra trong hoàn cảnh nước này đã thất bại trong việc áp thuế tiêu thụ đặc biệt cho chất béo, vốn được các chuyên gia và quan sát viên lấy làm ví dụ điển hình cho tác động tiêu cực của việc áp dụng một loại thuế mang tính phân biệt.
Chính phủ Đan Mạch kết luận rằng, phần thâm hụt ngân sách sau khi dỡ bỏ thuế tiêu thụ đặc biệt cho nước giải khát có gas sẽ được bù đắp bởi phần doanh thu vốn bị mất đi hàng năm từ việc người dân mua các mặt hàng này từ các nước láng giềng. Bên cạnh đó là việc tăng khả năng cạnh tranh của Đan Mạch và cơ hội việc làm của người dân trong thương mại xuyên biên giới.
Ông Niels Hald, Tổng thư ký Hiệp hội Nước giải khát Đan Mạch, Briggeriforeningen bình luận: “Động thái này cho thấy chính phủ Đan Mạch đã nhận thức được bản chất thụt lùi của loại thuế này, tác động tiêu cực của nó tới cơ hội việc làm tại các địa phương gần biên giới, và hậu quả môi trường bất lợi của thương mại xuyên biên giới.”
Cộng hòa Ireland thậm chí còn gỡ bỏ thuế tiêu thụ đặc biệt cho nước giải khát có gas từ năm 1992, sau hàng chục năm áp dụng.
Một nghiên cứu năm 2003 của Bahl, Bird và Walker trên Tạp chí Tài chính Công (Public Finance Review) chỉ ra rằng việc khoản thu thuế tiêu thụ đặc biệt 16 triệu Bảng Ireland bị mất đi hằng năm được bù đắp đáng kể với khoản thu bổ sung từ thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, khoản tiết kiệm chi phí quản lý thuế, cùng với những lợi ích không thể đo đếm của mức tăng tỉ lệ việc làm, mức tăng sản lượng của nền kinh tế.
Trong hai nước gần đây đã cân nhắc dự thảo thuế tiêu thụ đặc biệt cho nước giải khát có gas là Bỉ, Indonesia, thì trong trường hợp của Indonesia, những lập luận thiếu thuyết phục về tính hợp lý của việc kê khai nước giải khát có gas vào đối tượng chịu thuế tiêu thụ đặc biệt, thiếu cơ sở khoa học chứng minh tác động tiêu cực của loại mặt hàng này đến sức khỏe con người đã làm giảm đáng kể tính thuyết phục của chính sách này.
Bên cạnh đó, việc áp thuế mang tính phân biệt, dự thảo lại thiếu đi những đánh giá tác động tới các bên liên quan như nguồn thu ngân sách chung của nhà nước, các nhà sản xuất, các doanh nghiệp tiêu thụ nước giải khát thứ cấp, và đặc biệt là người tiêu dùng, trong khi chưa thực sự đề cập đến các vấn đề như chi phí quản lý khi tiến hành nghiệp vụ thu thuế, cũng như tính phù hợp của chính sách đã điều chỉnh tới các thỏa thuận thương mại song phương và quốc tế.
Do vậy, sau nhiều tháng xem xét các vấn đề trên một cách tổng thể, Indonesia đã đi tới quyết định bác bỏ đề xuất áp thuế tiêu thụ đặc biệt lên nước giải khát.

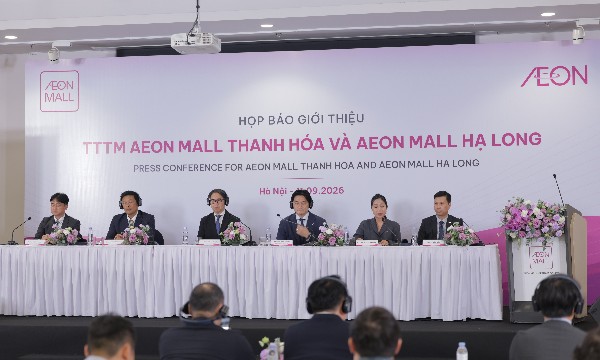
AEON MALL sắp khai trương 2 trung tâm thương mại tại Thanh Hóa và Hạ Long
Ngày 11/9 tại Hà Nội, Công ty TNHH AEONMALL Việt Nam đã tổ chức Họp báo giới thiệu AEON MALL Thanh Hóa và AEON MALL Hạ Long, hai TTTM mới dự kiến sắp khai trương vào tháng 10 và tháng 11/2026.

Việt Nam trước làn sóng tái cấu trúc chuỗi cung ứng toàn cầu
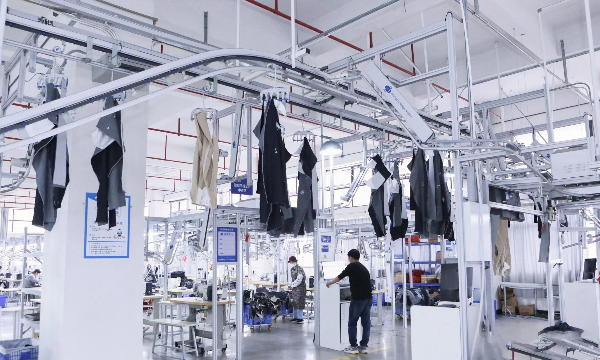
Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc, Việt Nam đứng trước cơ hội mới để chuyển từ một cứ điểm sản xuất có lợi thế về chi phí, trở thành mắt xích có giá trị cao hơn trong chuỗi giá trị toàn cầu. Đây cũng là vấn đề trọng tâm được đặt ra tại Hội nghị Công nghiệp Sản xuất Quốc tế 2026, diễn ra từ ngày 9 đến 11/9 tại Hà Nội.
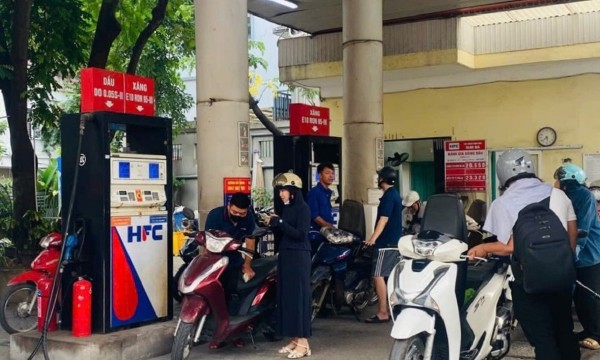
Giá xăng dầu trong nước tăng theo đà thế giới
Trước đà tăng của giá thế giới, giá các mặt hàng xăng dầu trong nước cũng đồng loạt tăng mạnh. Theo đó, xăng E5 RON92 tăng 1.258 đồng/lít, xăng E10 RON95-III tăng 965 đồng/lít, dầu điêzen 0.05S tăng 742 đồng/lít, dầu madút 180CST 3.5S tăng 516 đồng/kg…
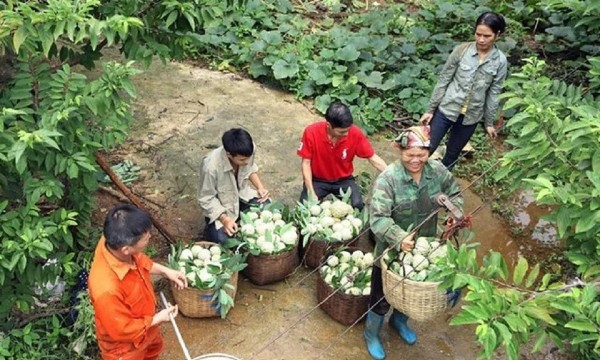
Khơi thông thị trường tiêu thụ sản phẩm vùng dân tộc thiểu số
Sản phẩm vùng đồng bào dân tộc thiểu số và miền núi vẫn gặp khó khăn trong tiêu thụ do quy mô sản xuất nhỏ, chất lượng và sản lượng chưa đồng đều, chi phí lưu thông cao, năng lực nắm bắt nhu cầu tiêu dùng còn hạn chế, chưa tiếp cận thường xuyên các hệ thống phân phối…
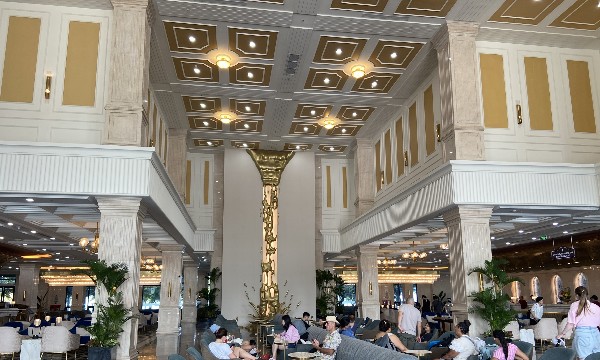
Doanh thu bán lẻ và dịch vụ bứt phá nhờ đòn bẩy từ du lịch
Sự phục hồi và tăng trưởng đồng đều ở các ngành bán lẻ, dịch vụ lưu trú, ăn uống và du lịch lữ hành đã góp phần thúc đẩy khu vực dịch vụ phát triển năng động...





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
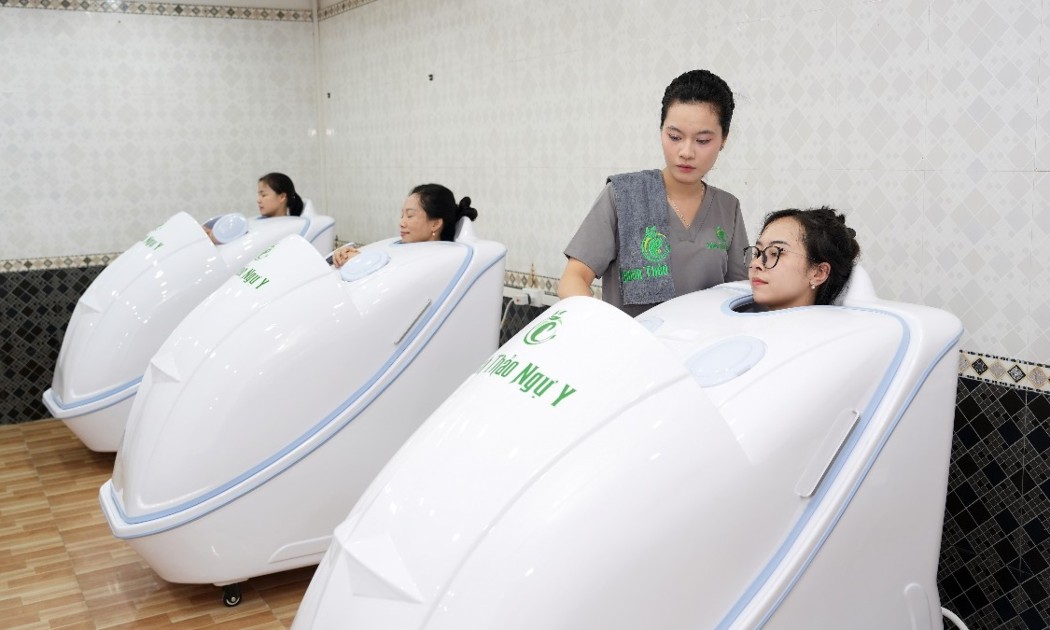
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...