


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường muốn lên mức cao mới cần chờ lãi suất hạ nhiệt?


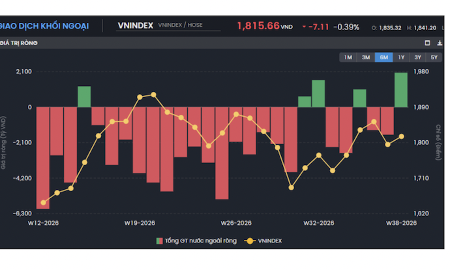
Khả năng tái định giá thị trường lên các mức cao mới sẽ phụ thuộc vào: triển vọng hạ nhiệt của lãi suất và câu chuyện nâng hạng thị trường được hiện thực hóa bằng dòng vốn vào ròng của nhà đầu tư nước ngoài.

Chứng khoán Rồng Việt (VDSC) vừa cập nhật triển vọng thị trường chứng khoán trong đó dự báo VN-Index dao động trong vùng 1.638-1.999 điểm trong 6-8 tháng tới, tương đương biên độ từ -9% đến +11% so với mức đóng cửa ngày 13/7/2026.
Những kỳ vọng của VDSC dựa trên ba luận điểm chính: Thứ nhất, Chính phủ vẫn kiên định với mục tiêu tăng trưởng cả năm từ 10% trở lên (theo Nghị quyết 168/NQ-CP ngày 27/6). Tăng trưởng GDP thực tế 6 tháng đầu năm 2026 đạt 8,18%, cao nhất kể từ năm 2000, trong đó quý 2 ghi nhận mức tăng 8,39%. Mục tiêu tăng trưởng trong 6 tháng cuối năm 2026 hướng tới 11,9%.
Để đạt được mục tiêu đầy thách thức này, cần tiếp tục thúc đẩy mạnh mẽ các động lực tăng trưởng truyền thống gồm đầu tư công, đầu tư trực tiếp nước ngoài (FDI), xuất khẩu và tiêu dùng. Đây sẽ là những yếu tố lan tỏa tích cực đến lợi nhuận của các doanh nghiệp niêm yết.
Thứ hai, lợi nhuận thị trường duy trì đà tăng trưởng. Ước tính EPS dự phóng năm 2026 của VN-Index bình quân đạt 146 đồng, tăng khoảng 20% so với cùng kỳ, hội tụ từ ba phương pháp ước tính độc lập: phương pháp từ trên xuống (top-down), danh mục phân tích của VDSC và phương pháp từ dưới lên (bottom-up) trên toàn thị trường.
Thứ ba, nâng hạng FTSE tạo chất xúc tác tích cực cho thị trường trong ngắn hạn.
Việc nâng hạng có hiệu lực từ ngày 21/9/2026 và được phân bổ theo các đợt đến tháng 9/2027, với dòng vốn thụ động ước tính trên 1,5 tỷ USD. Bên cạnh những tác động tích cực về dòng vốn và tâm lý đầu tư, việc nâng hạng còn có nhiều ý nghĩa đối với cả nền kinh tế và thị trường vốn Việt Nam trong trung và dài hạn. Xu hướng này sẽ tiếp tục được thúc đẩy mạnh mẽ khi nhu cầu vốn cho tăng trưởng kinh tế hiện tại rất lớn.
Trong góc nhìn trung và dài hạn, VDSC cho rằng nền tảng tăng trưởng lợi nhuận khả quan của các doanh nghiệp niêm yết đang là bệ đỡ vững chắc cho định giá thị trường.
Dù vậy, khả năng tái định giá thị trường lên các mức cao mới sẽ phụ thuộc vào: triển vọng hạ nhiệt của lãi suất và câu chuyện nâng hạng thị trường được hiện thực hóa bằng dòng vốn vào ròng của nhà đầu tư nước ngoài.
Cho đến khi cả hai nút thắt này được tháo gỡ, xu hướng chung của chỉ số được dự báo là dao động trong biên độ 1.606-1.979 điểm.
Về mặt định giá, VDSC điều chỉnh giảm vùng P/E mục tiêu của VN-Index trong 6-8 tháng tới xuống 11,7-13,7 lần, so với Báo cáo chiến lược gần nhất vào tháng 6/2026. Nguyên nhân chính là việc điều chỉnh tăng tỷ suất sinh lợi kỳ vọng của nhà đầu tư trong nước trong bối cảnh lãi suất tiền gửi ngân hàng kỳ hạn 12 tháng vẫn duy trì ở mặt bằng cao.
Các yếu tố hỗ trợ gồm: tăng trưởng lợi nhuận của các doanh nghiệp niêm yết gắn với tăng trưởng kinh tế vĩ mô; việc nâng hạng FTSE có hiệu lực từ ngày 21/9/2026, được xác nhận ngày 8/4/2026, với dòng vốn thụ động giải ngân theo các đợt đến tháng 9/2027, cùng những bước tiến tiếp theo về chính sách hướng tới nâng chuẩn nâng hạng lên MSCI; và chính sách tiền tệ và tài khóa được điều hành theo định hướng hỗ trợ tăng trưởng kinh tế.
Các rủi ro cần theo dõi gồm: Cục Dự trữ Liên bang Mỹ (Fed) duy trì lãi suất ở mức 3,50-3,75% cùng thông điệp “diều hâu”, trong khi biểu đồ chấm (dot plot) tháng 9/2026 nghiêng về khả năng tăng thêm, khiến chi phí vốn toàn cầu khó giảm nhanh;
Áp lực tỷ giá khi cán cân thương mại duy trì nhập siêu 16,65 tỷ USD trong 6 tháng đầu năm 2026 và chỉ số giá tiêu dùng (CPI) bình quân 6 tháng tăng 4,38%; và giá dầu biến động theo diễn biến căng thẳng tại Trung Đông, trong khi chính sách thương mại của Mỹ còn nhiều ẩn số.
VN-Index được dự báo dao động trong vùng 1.638-1.999 điểm trong 6-8 tháng tới, tương đương biên độ từ -9% đến +11% so với mức đóng cửa ngày 13/7/2026, trên cơ sở (1) EPS dự phóng bình quân có trọng số đạt 146 đồng và (2) P/E mục tiêu ở mức 11,7-13,7 lần.
Xét theo đóng góp, Ngân hàng tiếp tục là trụ cột lớn nhất của tăng trưởng lợi nhuận 2026 (đóng góp 15,9%), nhờ quy mô tín dụng tiếp tục mở rộng, đa dạng nguồn thu phí và kiểm soát chi phí tín dụng, tiếp theo là nhóm Thép và Thực phẩm chế biến.
Xét theo tốc độ, các nhóm gắn với chu kỳ nội địa dẫn đầu: Nhóm Cao su ghi nhận tăng trưởng đột biến nhờ bàn giao đất, Bất động sản dân cư (chu kỳ bàn giao trong 2H từ các dự án đã tháo gỡ pháp lý từ các năm trước ), thép – vật liệu xây dựng (tiếp tục hưởng lợi từ đầu tư công và phục hồi xây dựng), thực phẩm chế biến, phân phối hàng chuyên dụng (sức mua cải thiện và lấy thị phần từ kênh truyền thống) và Bất động sản khu công nghiệp.
Bài liên quan


Prudential Việt Nam nằm trong Top 10 doanh nghiệp bảo hiểm nộp ngân sách lớn nhất tại VNTAX 2026

Đà Nẵng kết nối với Silicon Valley trong phát triển các ngành công nghệ chiến lược
Anphabe trở thành đối tác đầu tiên của OpenAI về chuyển đổi năng suất và năng lực AI tại Việt Nam
ADB nâng dự báo tăng trưởng 2026 lên 7,8% đi kèm lạm phát 4,3%
Vì sao biến động thị trường tài chính Nhật Bản có thể gây ảnh hưởng toàn cầu?
Thị trường tài chính Nhật Bản đã trải qua những biến động lớn trong thời gian gần đây, từ lợi suất trái phiếu chính phủ tăng mạnh lên mức cao nhất 3 thập kỷ đến động thái can thiệp phối hợp với Mỹ nhằm hỗ trợ tỷ giá đồng yên...
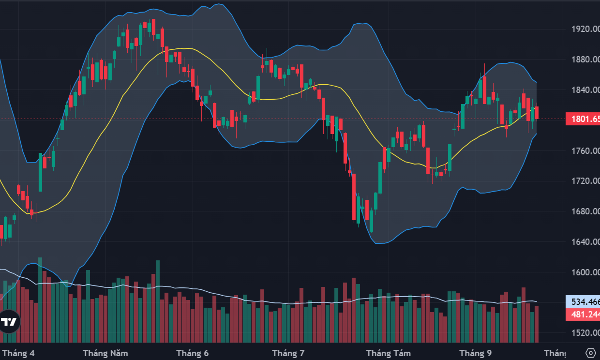
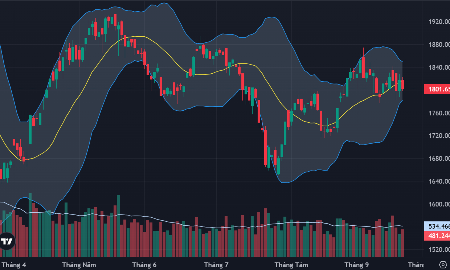
Blue-chips đảo chiều cả loạt, VN-Index “chật vật” quanh mốc 1800 điểm
Loạt cổ phiếu vốn hóa lớn sụt giảm chiều nay đã tạo áp lực đáng kể lên điểm số. Nhóm VN30 yếu đi rõ rệt kéo theo nhiều cổ phiếu vừa và nhỏ cũng đảo chiều. Thanh khoản sàn HoSE phiên chiều không tăng được, xác nhận áp lực bán hạ giá mạnh lên trong khi cầu suy yếu.
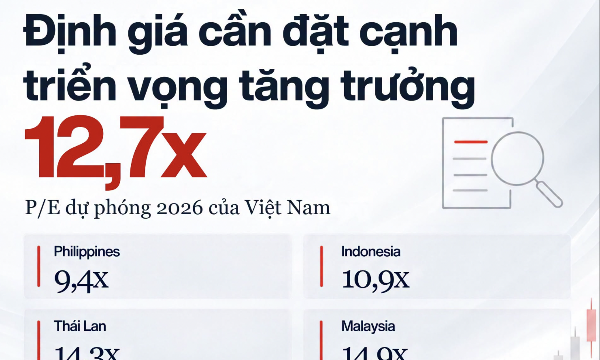
VinaCapital: Định giá chứng khoán Việt Nam đang ở mức hấp dẫn so với nhóm ASEAN
P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), đồng thời cao hơn Indonesia và Philippines.
Ông Lê Chí Phúc: Biến số lớn nhất là lãi suất, cơ hội trên thị trường có thể xuất hiện vào cuối năm
SGI Capital cho rằng lãi suất là biến số quan trọng nhất từ thời điểm này đến cuối năm. Những yếu tố chi phối lãi suất tiếp tục là lạm phát và giá dầu. Đây là những biến số tác động trực tiếp đến quyết định lãi suất sẽ tiếp tục được nâng đến mức độ nào.
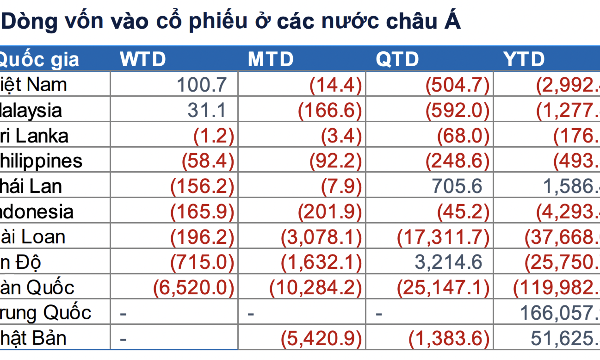
Quỹ ETF niêm yết tại Hàn Quốc đổ mạnh tiền vào Việt Nam
Dòng vốn vào ròng tuần qua tập trung chủ yếu ở quỹ Kim Kindex VN30 khi quỹ này có tuần thứ hai hút ròng mạnh, với hơn 73 triệu USD, phản ánh dòng vốn tích cực từ quỹ ETF niêm yết tại thị trường Hàn Quốc.



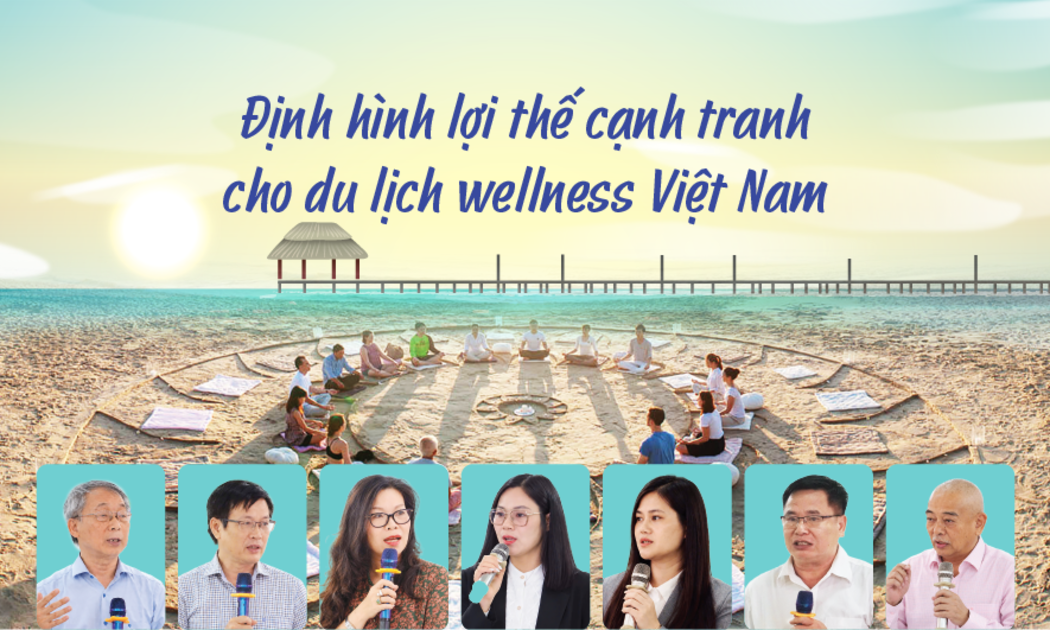

Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





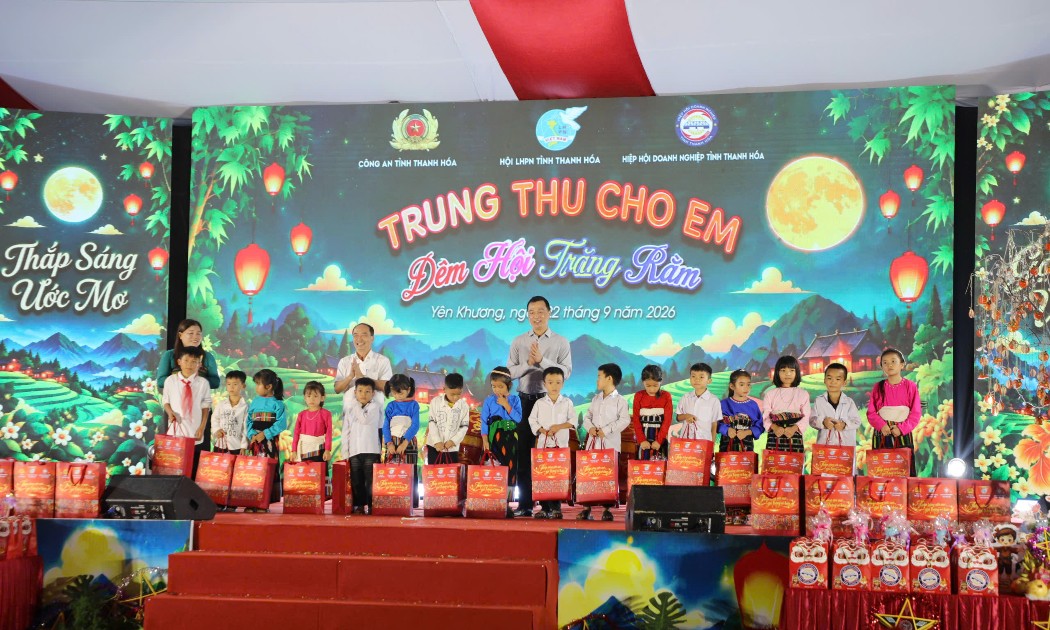
 Đêm Trung thu đặc biệt nơi vùng biên Yên Khương
Giữa núi rừng biên giới Yên Khương, đêm Trung thu năm nay trở nên đặc biệt hơn khi hơn 1.000 phần quà được trao tới các em học sinh, cùng những ước mơ nhỏ bé được lắng nghe và chắp cánh.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...