




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vừa thoát lạm phát cao, châu Âu lại lo lạm phát thấp


Khả năng xảy ra một thời kỳ lạm phát thấp là cú ngoặt mạnh mẽ sau khi khu vực sử dụng đồng tiền chung châu Âu trải qua giai đoạn lạm phát cao lịch sử trong những năm gần đây...
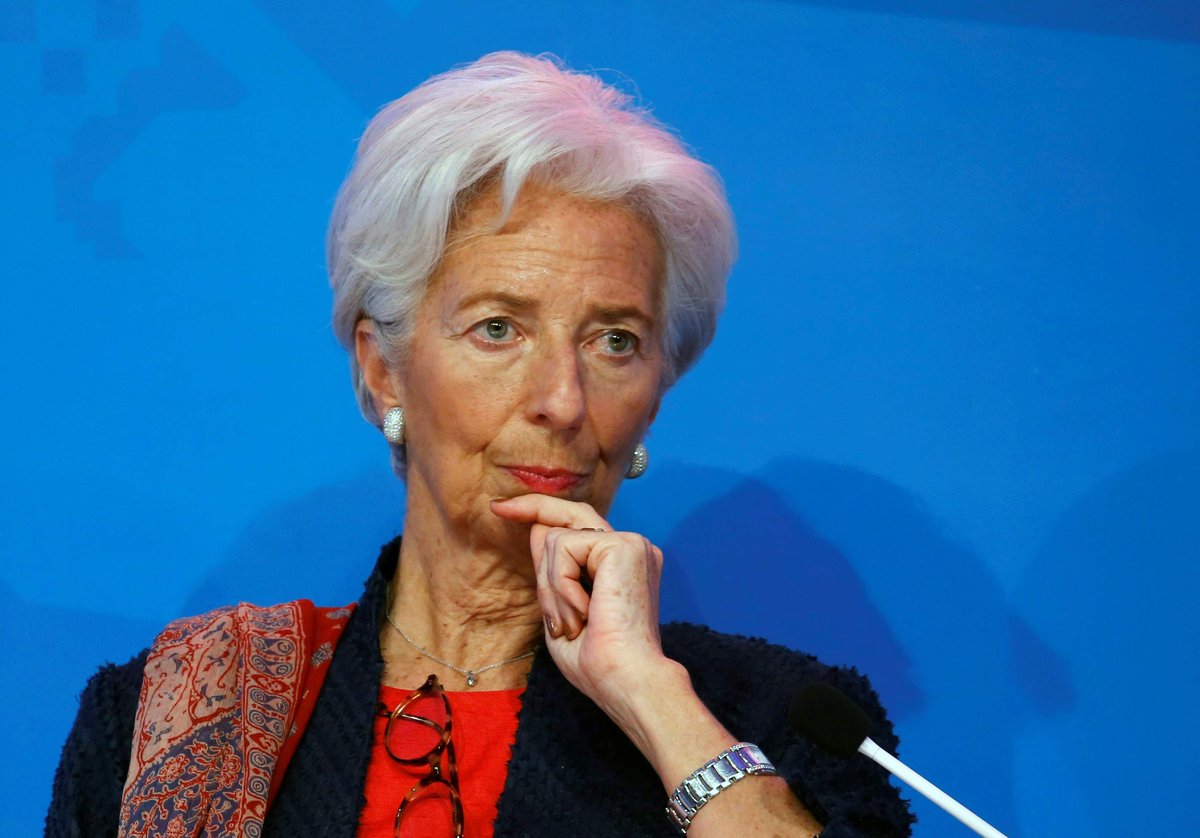
Tốc độ tăng trưởng kinh tế và giá tiêu dùng đều ì ạch ở eurozone đang làm dấy lên mối lo ngại rằng Ngân hàng Trung ương châu Âu (ECB) có thể phải đối mặt với thách thức lạm phát thấp thay vì lạm phát cao - một số chuyên gia kinh tế nhận định với tờ báo Financial Times.
Khả năng xảy ra một thời kỳ lạm phát thấp là cú ngoặt mạnh mẽ sau khi khu vực sử dụng đồng tiền chung châu Âu trải qua giai đoạn lạm phát cao lịch sử trong những năm gần đây. Do lạm phát cao, ECB đã phải tăng lãi suất lên mức cao kỷ lục 4% vào tháng 9/2023.
Vào ngày thứ Năm tuần này, các nhà hoạch định chính sách ECB sẽ tiến hành cuộc họp chính sách tiền tệ định kỳ và được kỳ vọng sẽ giảm lãi suất lần thứ ba trong năm nay. Từ chỗ dự báo rằng ECB phải đợi đến tháng 12 mới có đợt giảm lãi suất thứ ba này, nhà đầu tư giờ đây tin chắc ECB sẽ hạ lãi suất 0,25 điểm phần trăm về mức 3,25% trong tuần này.
Giới kinh tế học cho rằng đợt cắt giảm lãi suất tháng 10 của ECB có thể mở ra một loạt đợt hạ lãi suất nhanh hơn và mạnh hơn nhằm ngăn chặn việc lạm phát trượt xuống dưới mức mục tiêu. Thị trường tài chính hiện đang đặt cược ECB sẽ hạ lãi suất còn khoảng 1,7% vào nửa sau của năm 2025. Tháng 9 vừa qua, tốc độ lạm phát hàng năm ở eurozone đã giảm xuống 1,8%, đánh dấu lần đầu tiên trong hơn 3 năm xuống dưới mục tiêu trung hạn 2% của ECB.
Ông Jens Eisenschmidt - nhà kinh tế trưởng khu vực châu Âu tại Morgan Stanley và từng làm việc tại ECB cho đến năm 2022 - cho biết: “Tránh quay trở lại thời kỳ trước đại dịch Covid-19, khi lạm phát dưới 2%, sẽ là một trong những thách thức lớn nhất của ECB”. Ông dự báo lãi suất cơ bản của ECB sẽ giảm một nửa so với hiện nay còn 1,75% vào tháng 12/2025, nhưng nói thêm: “Rất có thể mức lãi suất như vậy chưa phải là điểm kết thúc của chu kỳ nới lỏng này”.
Lịch sử cho thấy, lạm phát thấp mới là vấn đề lớn hơn của ECB, thay vì lạm phát cao. Trong số 120 tháng tính đến tháng 7/2021 - thời điểm lạm phát ở eurozone “bốc đầu” do nhu cầu phục hồi mạnh trong thời kỳ đại dịch - có 93 tháng lạm phát được ghi nhận ở mức thấp hơn mục tiêu của ECB.
Mục tiêu lạm phát 2% đã được ECB đưa ra vào mùa hè 2021. Con số này thay thế mục tiêu thận trọng hơn mà ECB áp dụng trước đó là lạm phát ở mức “dưới, nhưng gần 2%”. Ở những giai đoạn lạm phát thấp, ECB đã chống lại sự suy yếu của lạm phát bằng một chính sách tiền tệ đặc biệt, bao gồm tăng mạnh quy mô của bảng cân đối kế toán thông qua việc mua trái phiếu và đẩy lãi suất cơ bản xuống vùng âm.
Tốc độ tăng yếu của giá cả đặt ra nguy cơ xuất hiện tình trạng giảm phát, có thể dẫn tới một vòng xoáy đi xuống khi người tiêu dùng trì hoãn mua sắm do thu nhập giảm khiến việc trả nợ trở nên khó khăn hơn. Chống giảm phát có thể là một công việc khó hơn nhiều đối với các ngân hàng trung ương so với việc chống lạm phát.
Dự báo mới nhất của các nhà kinh tế học thuộc ECB cho rằng lạm phát hàng năm ở eurozone sẽ giảm về mục tiêu 2% trong quý 4 năm 2025, sau khi duy trì ở mức cao hơn 2% trong 9 tháng đầu năm. Tuy nhiên, nhiều quan chức ECB lo ngại rằng dự báo được công bố vào tháng 9 - trước khi con số lạm phát 1,8% của tháng đó được công bố - có thể là quá lạc quan. Theo biên bản cuộc họp tháng 9 của ECB, các nhà hoạch định tỷ giá cho rằng “nguy cơ lạm phát giảm về thấp hơn mục tiêu đã trở nên không đáng kể”.
Nhưng cũng có những quan chức ECB lo lạm phát sẽ giảm nhanh hơn. Tuần vừa rồi, Thống đốc Yannis Stournaras của Ngân hàng Trung ương Hy Lạp, nhận định rằng dữ liệu gần đây nhất cho thấy “có lẽ chúng ta sẽ đưa được lạm phát giảm về mục tiêu 2% ngay trong quý đầu tiên của năm 2025”. Dự báo này được ông Stournaras đưa ra bất chấp đánh giá rằng lạm phát toàn phần có thể nhất thời tăng lên trong thời gian còn lại của năm 2024.
Trái lại, một nguồn tin thân cận với một quan chức trong hội đồng thống đốc ECB cho biết khi tiền lương tăng lên ở các nền kinh tế hàng đầu trong eurozone - một sự phản ứng có độ trễ với đợt lạm phát tăng vọt trong quá khứ - con số lạm phát toàn phần của khu vực này trong năm tới có thể sẽ cao hơn so với những gì được kỳ vọng dựa trên các yếu tố kinh tế nền tảng đang suy yếu.
“Trong ngắn hạn, triển vọng tăng trưởng kinh tế yếu là vấn đề quan trọng hơn, nhưng rủi ro lạm phát thấp hơn mục tiêu 2% cũng đã trở thành một phần trong phương trình”, nguồn tin nói.
Tuần trước, Chủ tịch ECB Christine Lagarde nói rằng ECB sẽ tính đến niềm tin ngày càng lớn rằng mục tiêu lạm phát trung hạn của ECB đã trong tầm tay. Phát biểu này của bà Lagarde được giới phân tích xem là một tín hiệu rằng ECB sắp sửa giảm thêm lãi suất.
Tuy nhiên, Giám đốc nghiên cứu Sebastian Dullien của Viện Chính sách kinh tế vĩ mô ở Dusseldorf, Đức, nói rằng tăng trưởng yếu và lạm phát giảm nhanh cho thấy ECB “một lần nữa hành động quá chậm chạp” trong việc điều chỉnh lãi suất. Ông nói thêm rằng có những sai lầm trong phân tích của ECB về các động lực của lạm phát.
Ông Dullien lập luận rằng giai đoạn lạm phát tăng cao từ 2021-2023 chỉ là tạm thời và được thúc đẩy bởi giá năng lượng leo thang cộng thêm các nút thắt trong chuỗi cung ứng, thay vì một sự gia tăng căn bản của nhu cầu. Ông cho rằng ECB đã tăng lãi suất quá nhiều, gây ảnh hưởng tiêu cực tới nền kinh tế vốn đang phải đương đầu với năng suất thấp, đầu tư không đủ và dân số già hóa.
“Chính sách tiền tệ thắt chặt quá mức đã khuếch đại một số vấn đề cấu trúc trong số này”, ông Dullien nhấn mạnh.

Trung Quốc đẩy mạnh mua đậu tương Mỹ
Trung Quốc đang đẩy mạnh hoạt động mua đậu tương từ Mỹ, qua đó thể hiện tầm ảnh hưởng của nước này đối với nông dân Mỹ trong giai đoạn nước rút trước cuộc bầu cử Quốc hội giữa nhiệm kỳ vào đầu tháng 11...
Niềm tin của người tiêu dùng Mỹ xuống thấp nhất trong 12 năm qua
Niềm tin của người tiêu dùng Mỹ giảm xuống mức thấp nhất kể từ năm 2014 khi giá năng lượng tăng, lạm phát dai dẳng và triển vọng việc làm kém khả quan...
Lạm phát tăng, nhiều nền kinh tế mới nổi vẫn trì hoãn tăng lãi suất
Ngân hàng trung ương tại các nền kinh tế mới nổi đang đứng trước bài toán khó khi ứng phó với lạm phát. Một số vẫn chưa tăng lãi suất vì lo ngại chi phí vay cao hơn sẽ khiến tăng trưởng kinh tế giảm tốc…
Trung Quốc công bố loạt biện pháp mới nhằm kích thích nền kinh tế
Các biện pháp kích thích này là một nỗ lực mới của Bắc Kinh nhằm vực dậy nền kinh tế đang tăng trưởng chậm lại...
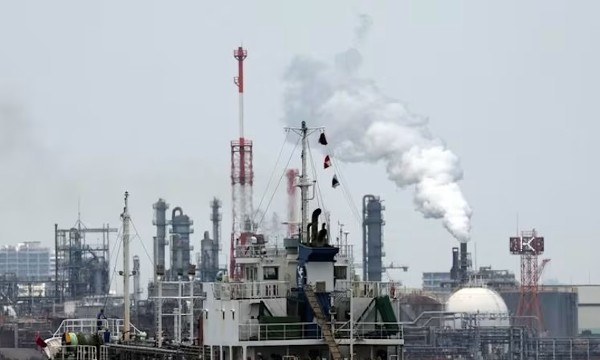
Nhật Bản có thể vẽ lại bản đồ dầu mỏ toàn cầu
Tokyo đang chủ động đánh giá lại các nguồn cung dầu mỏ thay vì chờ cuộc chiến tại Trung Đông kết thúc...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...