




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngành xây dựng: Biên lợi nhuận CTD đi ngang, dự báo giảm ở VCG


Chứng khoán MBS vừa có cập nhật triển vọng kết quả kinh doanh ngành thép và xây dựng theo đó nhấn mạnh: Doanh nghiệp ngành xây dựng ghi nhận lợi nhuận suy giảm trong bối cảnh biên lợi nhuận gộp suy giảm do giá nguyên vật liệu cao hơn và không còn ghi nhận thu nhập từ thoái vốn.
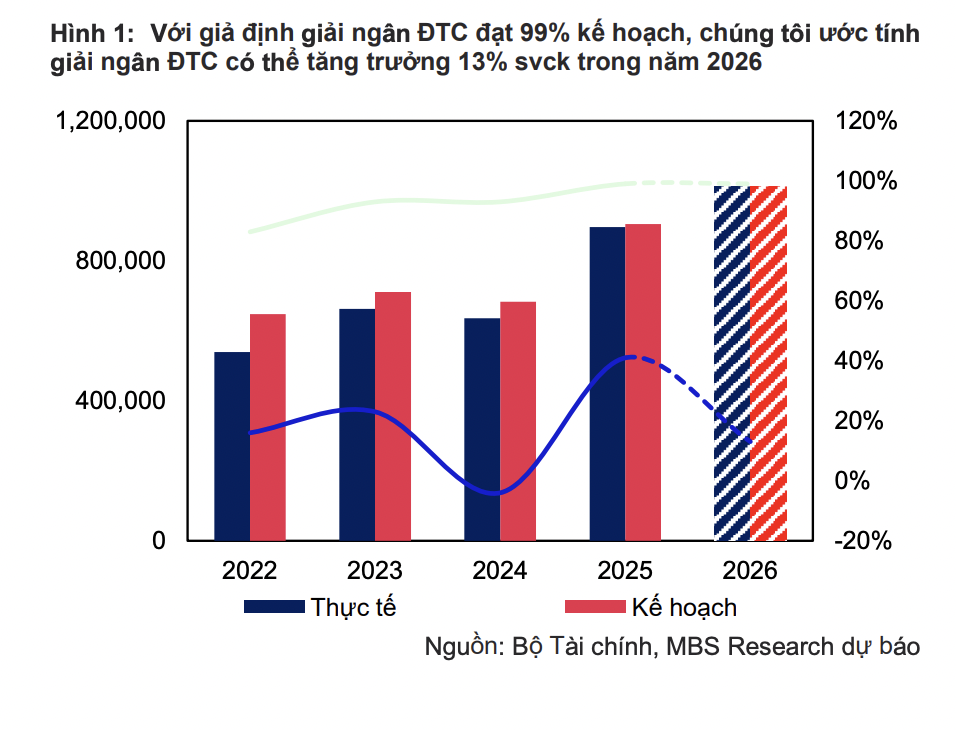
Trong Quý 3/2026, ngành xây lắp dù tiếp tục được hưởng lợi trong bối cảnh giải ngân đầu tư công tăng tốc, tuy nhiên mức độ hưởng lợi đã giảm so với giai đoạn 2024 - 2025.
Cụ thể, theo thống kê từ Bộ Tài chính, giải ngân đầu tư công trong 8 tháng 2026 đạt mức 513.300 tỷ đồng, tương ứng tăng trưởng 25% so với cùng kỳ và đạt 50,2% kế hoạch năm.
Phần lớn các dự án chiến lược được thực hiện theo phương thức Đối tác Công tư (PPP) như các công trình phục vụ APEC, sân bay Gia Bình, đường sắt Bến Thành - Cần Giờ. Nhờ đó, giải ngân có thể đạt khoảng 99% kế hoạch năm, ở mức 1.013 tỷ đồng (+13% so với cùng kỳ) nhờ các đại dự án.
Bên cạnh đó, xây dựng dân dụng được dự báo tiếp tục khả quan trong bối MBS cho rằng các đại dự án hạ tầng giúp nâng cao liên kết vùng, cảnh quan đô thị như đường sắt cao tốc Hà Nội - Quảng Ninh, Trục Đại lộ Cảnh quan sông Hồng, Khu phức hợp Olympic sẽ trở thành động lực đối với ngành đầu tư công trong giai đoạn 2026 - 2030.
Đối với xây dựng dân dụng, nguồn cung tăng trưởng mạnh ở phân khúc nhà ở xã hội, với mức tăng dự báo đạt 158.000 căn, tăng 50% so với cùng kỳ, và các sản phẩm thấp tầng trong các khu đại đô thị như Hạ Long Xanh, Cần Giờ.
Dù toàn ngành xây lắp được dự báo tiếp tục tích cực, mức độ hưởng lợi đối với các doanh nghiệp niêm yết có sự phân hóa trong Quý 3/2026. CTD nhờ hợp tác với các chủ đầu tư lớn tại các dự án hạ tầng và dân dụng như Cầu Cần Giờ, sân bay Gia Bình, giúp giá trị hợp đồng chưa thực hiện (backlog) tăng trưởng 62% so với cùng kỳ lên mức 68.000 tỷ đồng.
Bên cạnh đó, CII và HHV nhờ dự án mở rộng cao tốc Trung Lương - Mỹ Thuận, backlog tăng trưởng lần lượt 10% và 12% so với cùng kỳ. Đối với VCG, backlog giảm khoảng 10% so với cùng kỳ, về mức 18.000 tỷ đồng do các dự án cao tốc giảm.
Tuy nhiên, giá nguyên vật liệu như thép, xi măng cao hơn trong bối cảnh nhu cầu tăng mạnh trở thành áp lực đối với biên lợi nhuận gộp của các doanh nghiệp xây lắp. Cụ thể, giá thép tăng 7% so với cùng kỳ và giá xi măng tăng 10% trong bối cảnh nhu cầu tăng mạnh, trong khi chi phí sản xuất và vận chuyển cao hơn.
MBS cho rằng các doanh nghiệp thực hiện các dự án có kỹ thuật phức tạp như CTD có thể ghi nhận biên lợi nhuận gộp ổn định hơn nhờ giá thầu cao. Bên cạnh đó, việc ký kết hợp đồng nguyên vật liệu với giá cố định trong 6 - 12 tháng giúp giảm thiểu tác động từ mức tăng của giá nguyên vật liệu.
Cụ thể, CTD được dự báo ghi nhận biên lợi nhuận gộp đi ngang ở mức 4,3% nhờ trúng thầu tại các dự án có quy mô lớn và kỹ thuật phức tạp. VCG dự kiến biên lợi nhuận gộp đạt 3,3%, tương đương giảm 0,5 điểm phần trăm so với cùng kỳ. Bên cạnh đó, mảng xây lắp của CII và HHV được dự báo giảm lần lượt 0,3/0,4 điểm phần trăm so với cùng kỳ.
Đối với ngành thép, tăng trưởng nhờ tiêu thụ nội địa. Sản lượng tiêu thụ toàn ngành trong Quý 3 được dự báo tiếp tục tăng trưởng trong bối cảnh nhu cầu nội địa thuận lợi, trong khi xuất khẩu chưa có nhiều khả quan.
Cụ thể, nhờ xây dựng, hạ tầng và dân dụng dẫn dắt nhu cầu nội địa, sản lượng trong nước được dự báo đạt 7,68 triệu tấn (+20% so với cùng kỳ). Động lực tăng trưởng đến từ thép xây dựng và thép cuộn cán nóng (HRC), khi ghi nhận mức tăng lần lượt 26% và 35% so với cùng kỳ.
Bên cạnh nhu cầu thuận lợi, việc áp thuế chống bán phá giá đối với HRC khổ rộng giúp thị phần HRC nội địa tăng lên mức trên 70%, từ khoảng 60% trong năm 2025, trong bối cảnh nhập khẩu thép từ Trung Quốc giảm hơn 10% so với cùng kỳ.
Nhờ nhu cầu tích cực và áp lực từ thép Trung Quốc hạ nhiệt, giá thép xây dựng tăng khoảng 7% so với cùng kỳ, lên mức 560 USD/tấn, và HRC cải thiện 6% so với cùng kỳ, đạt 550 USD/tấn trong Quý 3/2026.
Giá nguyên vật liệu như than và quặng có xu hướng phân hóa. Trong khi giá quặng đi ngang quanh mức 96 USD/tấn, giá than tăng khoảng 15% so với cùng kỳ, lên mức 265 USD/tấn. MBS cho rằng biên lợi nhuận gộp của các doanh nghiệp có xu hướng cải thiện nhờ giá thép cao hơn, bù đắp mức tăng của giá nguyên vật liệu.
Các doanh nghiệp trong ngành ghi nhận kết quả kinh doanh tích cực nhờ sản lượng tiêu thụ và biên lợi nhuận gộp khả quan. Cụ thể, HPG có thể ghi nhận lợi nhuận ròng tăng 40% so với cùng kỳ nhờ thị trường nội địa khả quan, tác động tích cực tới doanh thu và biên lợi nhuận gộp tăng trưởng.
Đối với các doanh nghiệp tôn mạ, HSG và NKG được dự báo tăng trưởng lần lượt 159% và 30% so với nền thấp năm 2025, trong bối cảnh giá tôn mạ tăng mạnh hơn HRC, tác động tích cực tới biên lợi nhuận gộp.
Bài liên quan

TP. Hồ Chí Minh cùng đối tác từ Silicon Valley xây Trung tâm Xuất sắc về AI

Nga gia hạn lệnh cấm xuất khẩu dầu diesel giữa lúc nguồn cung toàn cầu thắt chặt
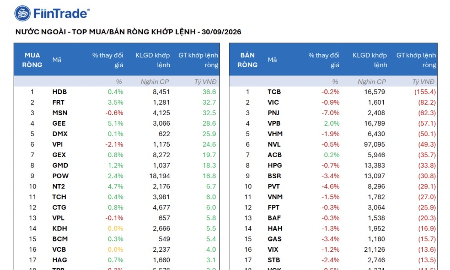
Khối ngoại bán ròng hơn 4.700 tỷ đồng trực tiếp qua khớp lệnh trong tháng 9
Xuất khẩu dầu thô qua eo biển Hormuz phục hồi nhưng vận chuyển nhiên liệu vẫn hạn chế
Khối ngoại bán ròng hơn 4.700 tỷ đồng trực tiếp qua khớp lệnh trong tháng 9
Nhà đầu tư nước ngoài bán ròng tổng hợp 849,7 tỷ đồng trong tháng 9. Tính riêng giao dịch khớp lệnh, khối này bán ròng 4.719,7 tỷ đồng.
Giảm mạnh khả năng Fed tăng lãi suất trong tháng 10 sau báo cáo lạm phát
Nhưng thị trường không vì thế mà cho rằng ngân hàng trung ương này chỉ nâng lãi suất một lần rồi thôi...
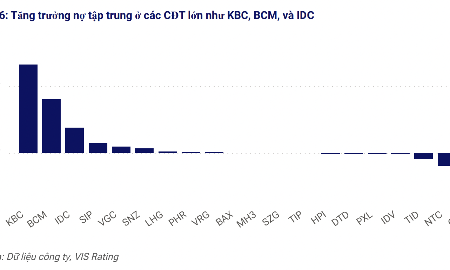
Tín dụng bất động sản khu công nghiệp tăng 32%
Trong quý 2/2026, tín dụng bất động sản khu công nghiệp tăng 32% so với quý trước, chủ yếu đến từ các chủ đầu tư lớn gồm IDC, KBC và BCM, với tổng dư nợ tăng lần lượt 55%, 25% và 18%.
VN-Index giảm điểm, áp lực bán gia tăng
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 01/10/2026.
S&P 500 giảm điểm sau báo cáo PCE, giá dầu tăng vì đàm phán hòa bình lại bế tắc
Chỉ số rộng nhất của thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Tư (30/9), dù số liệu lạm phát yếu hơn dự báo làm suy giảm mạnh khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất...



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








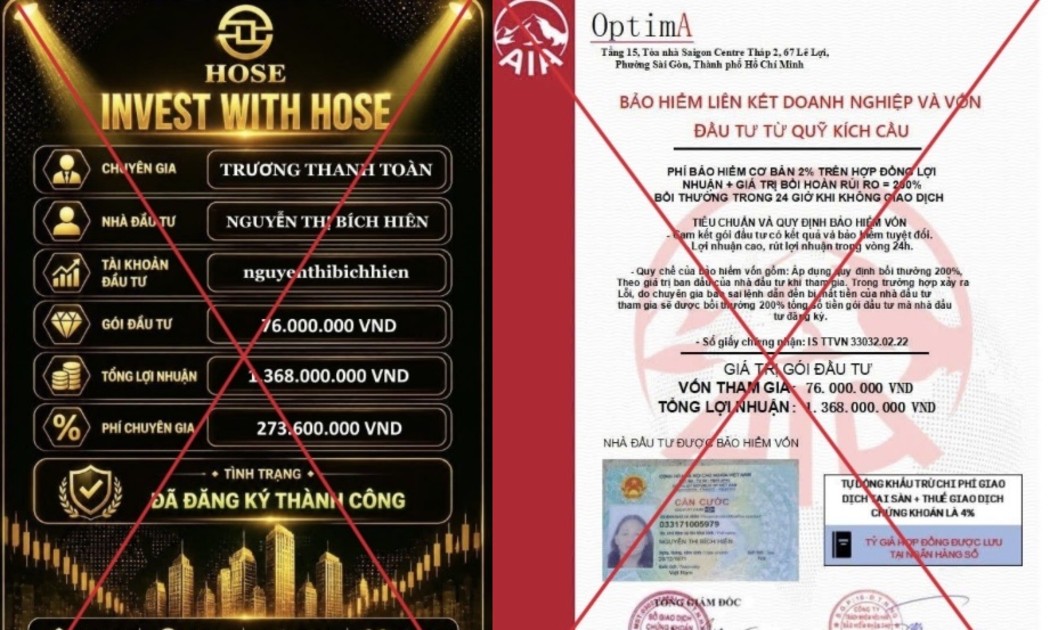
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

