




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


253 nghìn tỷ đồng trái phiếu đáo hạn trong vòng một năm tới, áp lực vẫn rất lớn


Theo VIS Rating, tổng giá trị trái phiếu doanh nghiệp đáo hạn trong 12 tháng tới ước khoảng 253 nghìn tỷ đồng, áp lực trả nợ vẫn rất lớn.
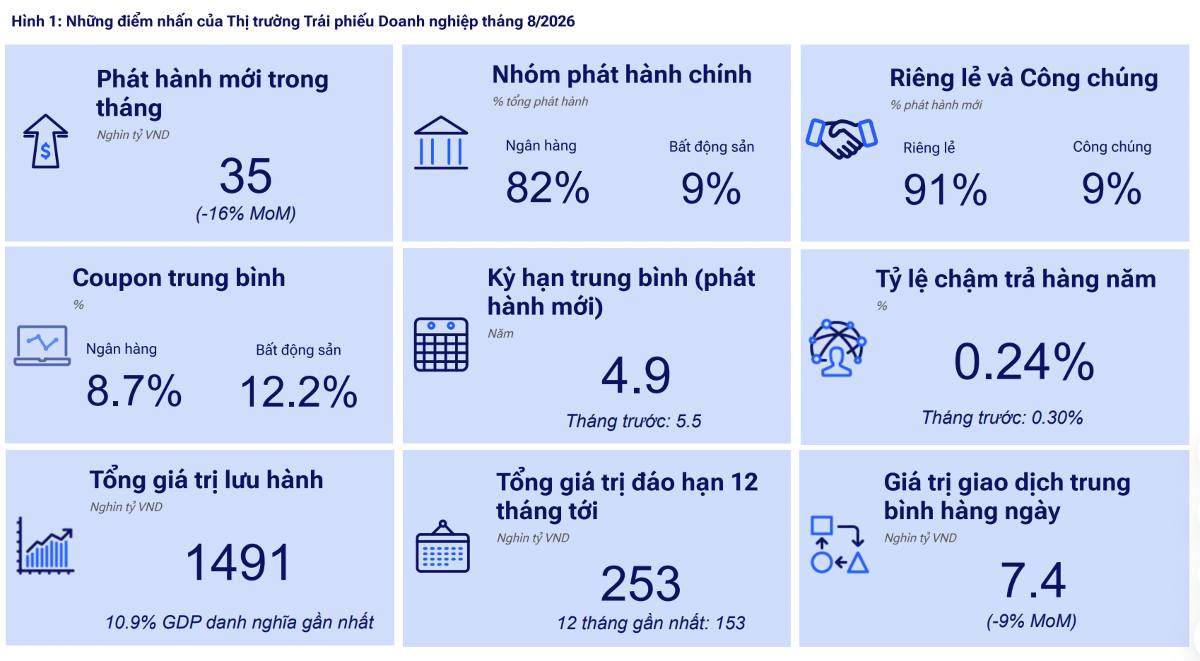
Theo báo cáo cập nhật thị trường trái phiếu doanh nghiệp tháng 8/2026 của VIS Rating, tổng giá trị phát hành mới trong tháng đạt khoảng 35 nghìn tỷ đồng. Con số này thấp hơn mức phát hành của tháng trước, cho thấy hoạt động huy động vốn qua kênh trái phiếu có sự chững lại sau giai đoạn tăng mạnh trong những tháng giữa năm.
Dù quy mô phát hành giảm, thị trường vẫn duy trì sự tập trung cao vào nhóm tổ chức tín dụng. Các ngân hàng chiếm tới 82% tổng giá trị phát hành mới trong tháng, trong khi nhóm doanh nghiệp bất động sản đóng góp khoảng 9%. Phần còn lại thuộc về các nhóm ngành khác. Cơ cấu này tiếp tục phản ánh vai trò chủ đạo của hệ thống ngân hàng trên thị trường trái phiếu doanh nghiệp hiện nay.
Trong tháng 8, trái phiếu phát hành riêng lẻ tiếp tục là phương thức huy động vốn chủ yếu. Theo VIS Rating, 91% giá trị trái phiếu phát hành mới được thực hiện thông qua hình thức riêng lẻ, trong khi trái phiếu phát hành ra công chúng chỉ chiếm 9%.
Kỳ hạn bình quân của các lô trái phiếu phát hành mới đạt 4,9 năm, giảm so với mức 5,5 năm của tháng trước. Diễn biến này cho thấy các tổ chức phát hành có xu hướng huy động vốn với thời hạn ngắn hơn, trong bối cảnh mặt bằng lãi suất và nhu cầu vốn trên thị trường vẫn có nhiều biến động.
Lãi suất phát hành giữa các nhóm ngành tiếp tục có sự chênh lệch đáng kể. Coupon bình quân của trái phiếu ngân hàng ở mức 8,7%, trong khi trái phiếu bất động sản có mức coupon bình quân lên tới 12,2%. Chênh lệch này phản ánh mức độ khác biệt về rủi ro tín dụng và khả năng tiếp cận nguồn vốn giữa hai nhóm tổ chức phát hành.
Danh sách các đợt phát hành lớn trong tháng tiếp tục cho thấy sự hiện diện áp đảo của các ngân hàng. Ngân hàng TMCP Quốc tế Việt Nam phát hành nhiều lô trái phiếu với giá trị từ 2.000-3.300 tỷ đồng và kỳ hạn 3 năm. Ngân hàng TMCP Sài Gòn - Hà Nội phát hành 2.081 tỷ đồng trái phiếu ra công chúng kỳ hạn 7 năm. Trong khi đó, Ngân hàng TMCP Phát triển TP.HCM và Ngân hàng TMCP Tiên Phong cũng có các đợt phát hành trị giá hàng nghìn tỷ đồng.
Ở nhóm bất động sản, Vinhomes có một lô trái phiếu phát hành riêng lẻ trị giá 2.000 tỷ đồng trong tháng 8, kỳ hạn 3 năm, có tài sản bảo đảm và lãi suất kỳ đầu tiên 12,5%/năm.
Tính đến thời điểm cập nhật dữ liệu ngày 7/9/2026, tổng giá trị trái phiếu doanh nghiệp đang lưu hành trên thị trường đạt khoảng 1.491 nghìn tỷ đồng, tương đương 10,9% GDP danh nghĩa gần nhất. Quy mô dư nợ này cho thấy trái phiếu vẫn là một kênh huy động vốn quan trọng đối với doanh nghiệp và tổ chức tín dụng, dù thị trường đã trải qua giai đoạn tái cấu trúc mạnh trong những năm gần đây.
Một trong những điểm đáng chú ý của thị trường tháng 8 là tình hình chậm thanh toán gốc và lãi trái phiếu tiếp tục có dấu hiệu cải thiện.
Theo VIS Rating, giá trị trái phiếu phát sinh chậm trả mới trong tháng ở mức khoảng 0,3 nghìn tỷ đồng. Tỷ lệ chậm trả trong 12 tháng gần nhất giảm xuống 0,24%, thấp hơn mức 0,30% của tháng trước.
Tính riêng trong tháng 8/2026, tỷ lệ chậm trả ở mức khoảng 0,20%, thấp hơn đáng kể so với các giai đoạn thị trường căng thẳng trước đây. Dữ liệu lịch sử cho thấy tỷ lệ này từng lên tới 1,06% trong tháng 8/2024, trước khi giảm xuống 0,20% trong tháng 8/2025 và tiếp tục duy trì ở mức 0,20% trong tháng 8 năm nay.
Trong tháng 8, một trường hợp chậm thanh toán mới được ghi nhận là lô trái phiếu của Công ty TNHH Đầu tư và Phát triển Bất động sản Green Land, với giá trị chậm trả 315 tỷ đồng. Sự kiện chậm trả đầu tiên xảy ra ngày 28/8/2026 và liên quan đến nghĩa vụ thanh toán lãi trái phiếu.
Điểm sáng đáng chú ý trong tháng 8 là hoạt động thanh toán các khoản nợ trái phiếu đã chậm trả. Theo số liệu của VIS Rating, số lượng tổ chức phát hành đã trả tiền cho trái chủ có xu hướng gia tăng trong quá trình tái cấu trúc nợ, trong khi số doanh nghiệp lựa chọn kéo dài thời hạn trái phiếu giảm dần.
Theo VIS Rating, tổng giá trị trái phiếu doanh nghiệp đáo hạn trong 12 tháng tới ước khoảng 253 nghìn tỷ đồng, áp lực trả nợ vẫn rất lớn. Khả năng tiếp cận nguồn vốn mới, dòng tiền từ hoạt động kinh doanh và tiến độ phục hồi của thị trường bất động sản sẽ tiếp tục là những yếu tố quyết định tốc độ xử lý các khoản nợ trái phiếu trong thời gian tới.
Dữ liệu theo từng tháng cho thấy áp lực đáo hạn sẽ không phân bổ đồng đều. Một số tháng có giá trị trái phiếu đến hạn cao hơn đáng kể, trong đó nhóm bất động sản dân cư và ngân hàng là hai khu vực đóng góp lớn vào tổng nghĩa vụ đáo hạn.
Bài liên quan
Đọc bài theo từ khoá

Các mô hình AI trên thế giới đến từ những nền kinh tế nào?

Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị tập đoàn Nhật Bản đầu tư vào hạ tầng chiến lược, tài chính, năng lượng sạch, công nghệ và chuỗi giá trị mới
Tổng giám đốc IMF lo ngại về tác động của cơn sốt AI đến chính sách tiền tệ
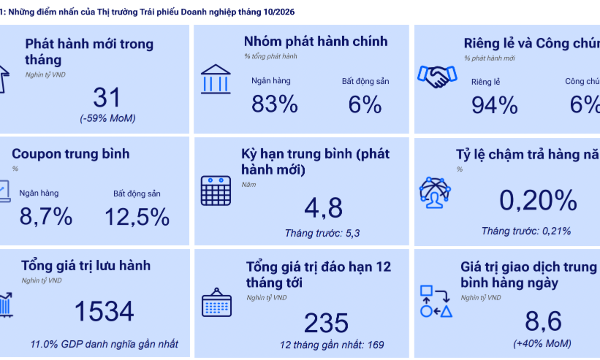
Áp lực đáo hạn trái phiếu trong 12 tháng tới tăng mạnh lên tới 235.000 tỷ
Tổng giám đốc IMF lo ngại về tác động của cơn sốt AI đến chính sách tiền tệ
Cảnh báo này được đưa ra trong bối cảnh có những lo ngại rằng cơn sốt đầu tư AI có thể đảo chiều sau cuộc bầu cử giữa nhiệm kỳ ở Mỹ...
Áp lực đáo hạn trái phiếu trong 12 tháng tới tăng mạnh lên tới 235.000 tỷ
Tổng giá trị trái phiếu dự kiến đáo hạn trong 12 tháng tới lên tới 235 nghìn tỷ đồng, cao hơn đáng kể mức 169 nghìn tỷ đồng được ghi nhận trong 12 tháng gần nhất.
Blog chứng khoán: Cầu chờ giá quá thấp
Mặc dù VNI vẫn được các trụ “cứu” kịp thời quanh mốc 1700 điểm nhưng hiệu ứng cầu yếu vẫn khiến rất nhiều cổ phiếu giảm mạnh. Thanh khoản thấp cho thấy dòng tiền đã rút lui xuống các mức giá rất sâu.
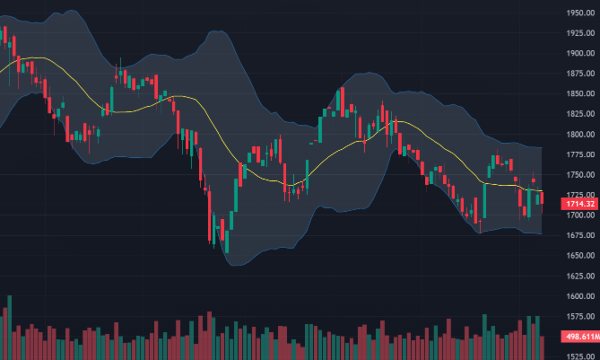
Cầu bắt đáy thăm dò, thanh khoản thấp nhất 3 tuần
Thanh khoản đã cải thiện đáng kể trong phiên chiều nay khi thanh khoản khớp lệnh hai sàn tăng 31% so với phiên sáng, trong đó HoSE tăng 30%. Tuy tổng thể giao dịch vẫn kém, nhưng khá nhiều cổ phiếu phục hồi “thoát đáy”, trong đó có cả các trụ.
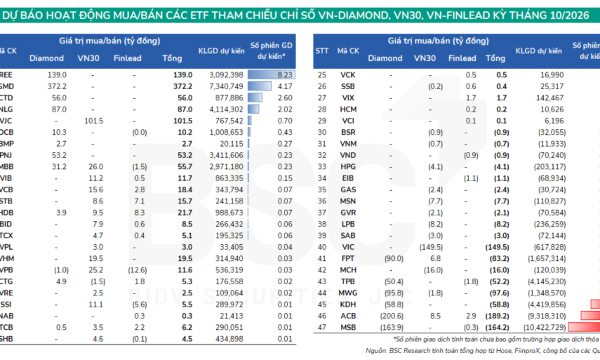
11 quỹ ETF quy mô gần 20.000 tỷ sắp mua bán thế nào?
Dự báo quy mô mua/bán của 11 quỹ ETF với tổng quy mô 19.471 tỷ đồng, đang tham chiếu 3 bộ chỉ số VN-Diamond, VN30 và VN-Finlead. Một số cổ phiếu được mua vào mạnh...

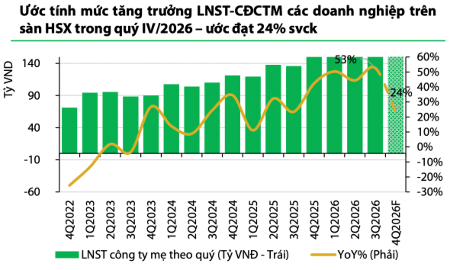


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






 Ngân hàng Nhà nước sẽ cung ứng nguồn vốn thanh khoản cho thị trường, hỗ trợ giảm mặt bằng lãi suất
Phó Thống đốc Ngân hàng Nhà nước xác nhận sẽ điều hành thanh khoản một cách chủ động, cung ứng nguồn vốn thanh khoản cho thị trường để hỗ trợ việc giảm mặt bằng lãi suất trong thời gian tới. Động thái này được kỳ vọng giúp mặt bằng lãi suất hạ nhiệt trong thời gian tới.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

