


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


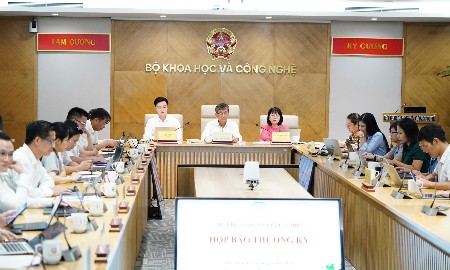
Thưa bà, số liệu GDP quý 3/2026 và 9 tháng năm 2026 vừa được công bố đã ghi nhận mức tăng trưởng rất ấn tượng. Bà có thể phân tích chi tiết hơn về kết quả này và đâu là những động lực chính thúc đẩy nền kinh tế bứt phá trong thời gian qua?
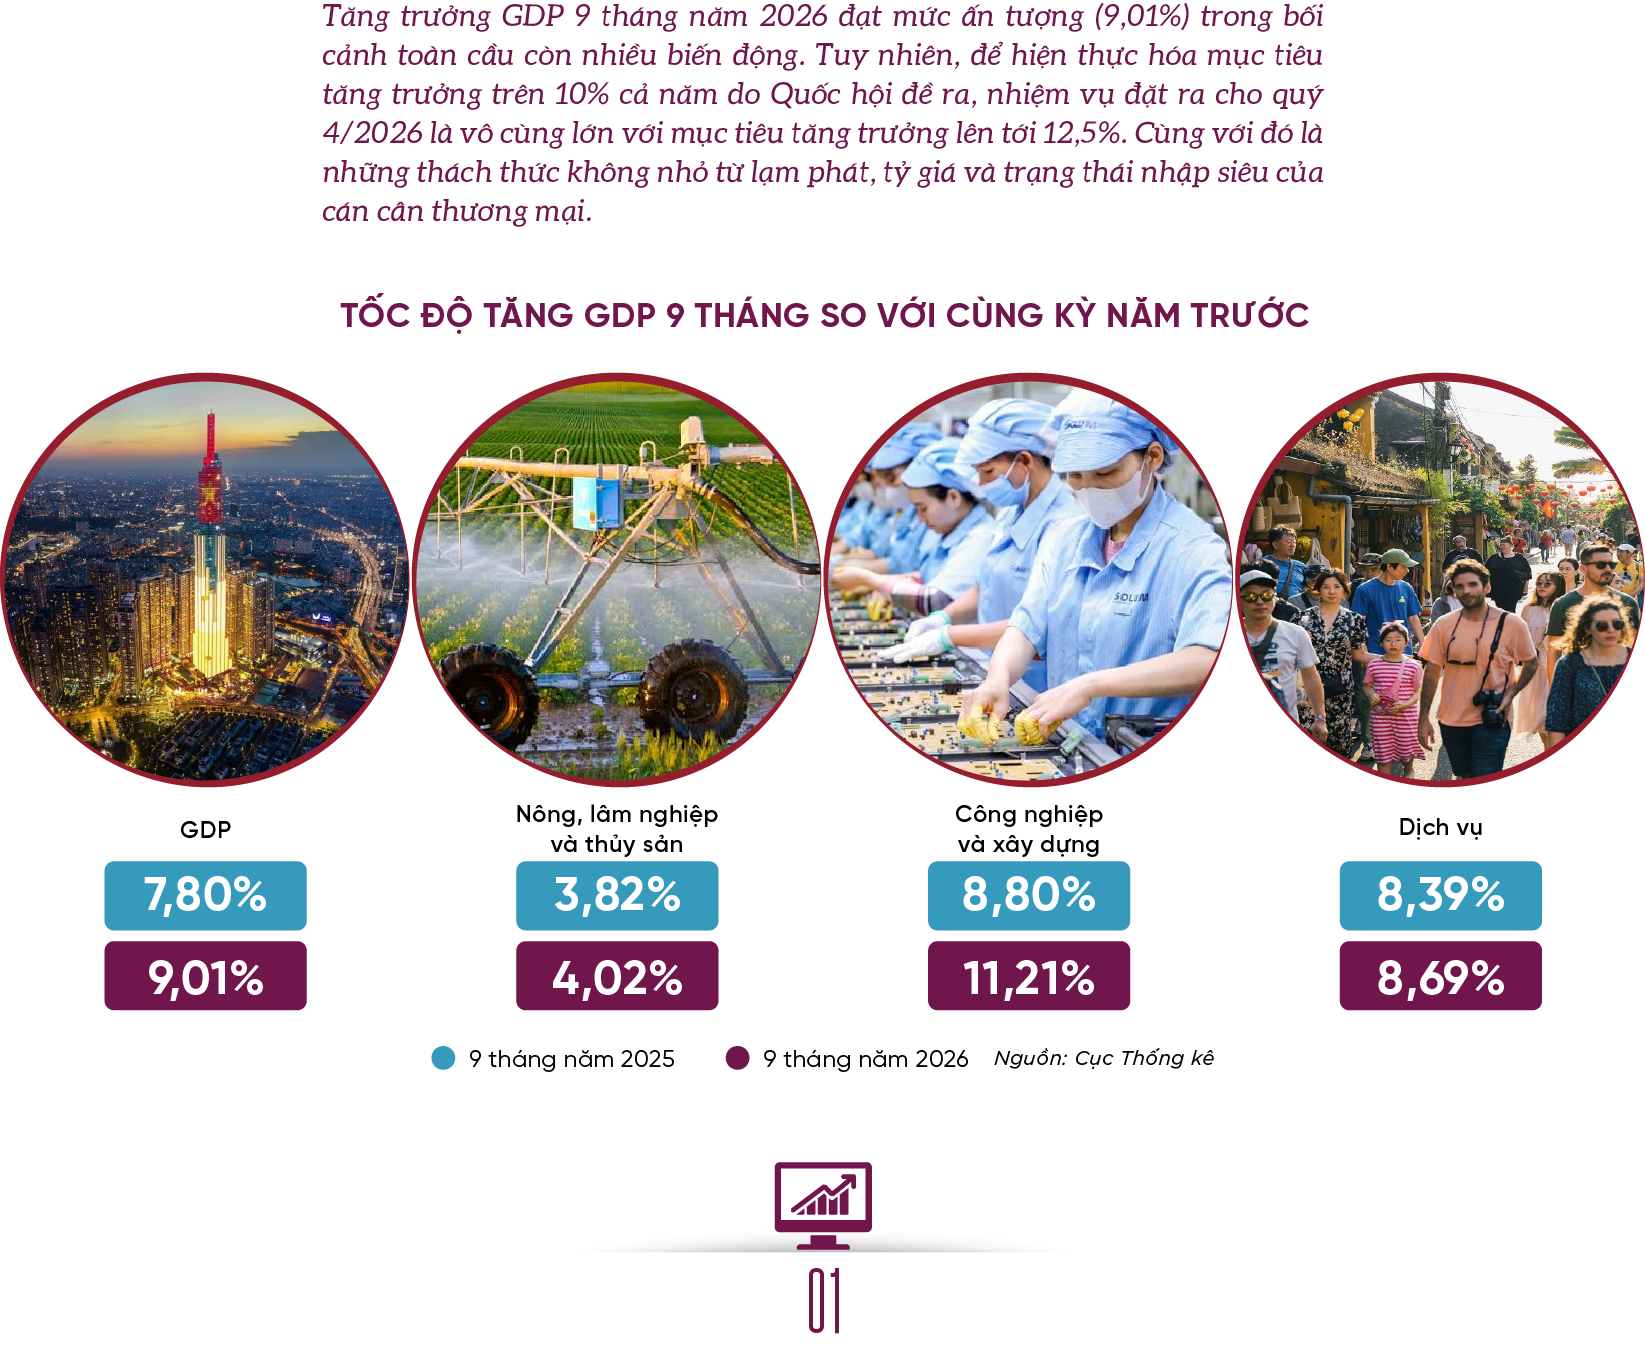
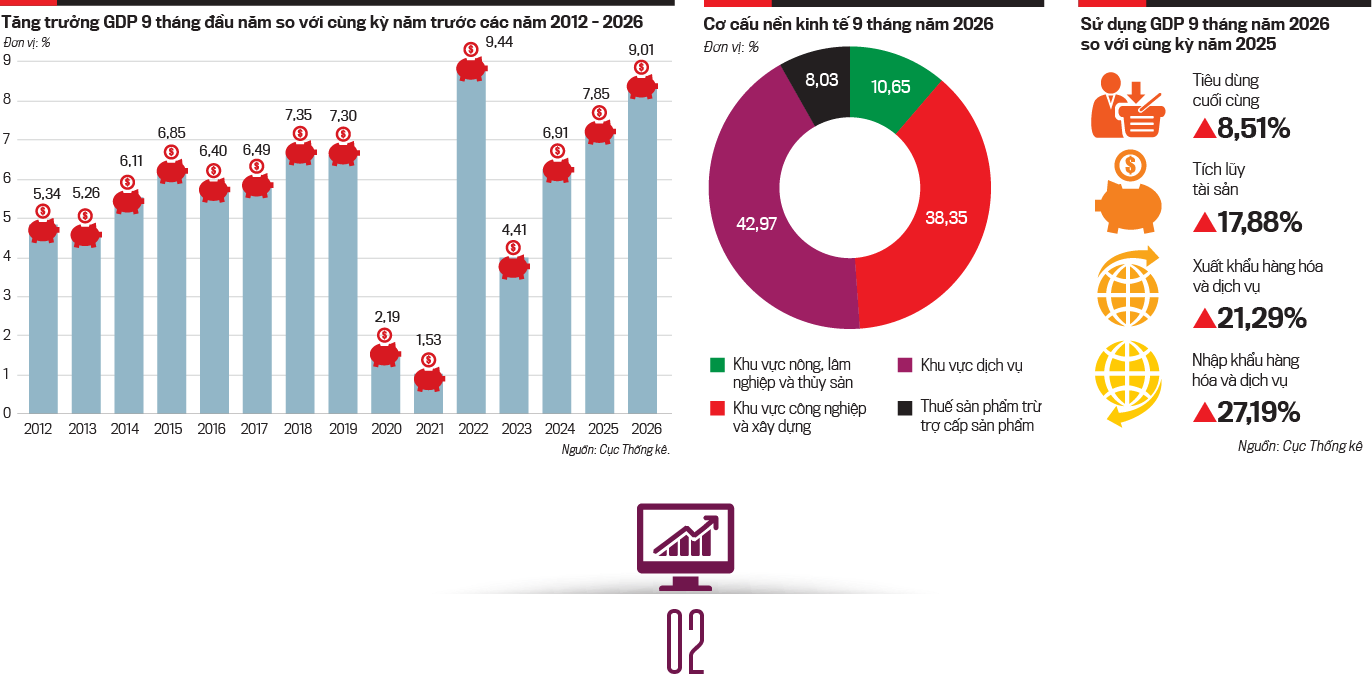
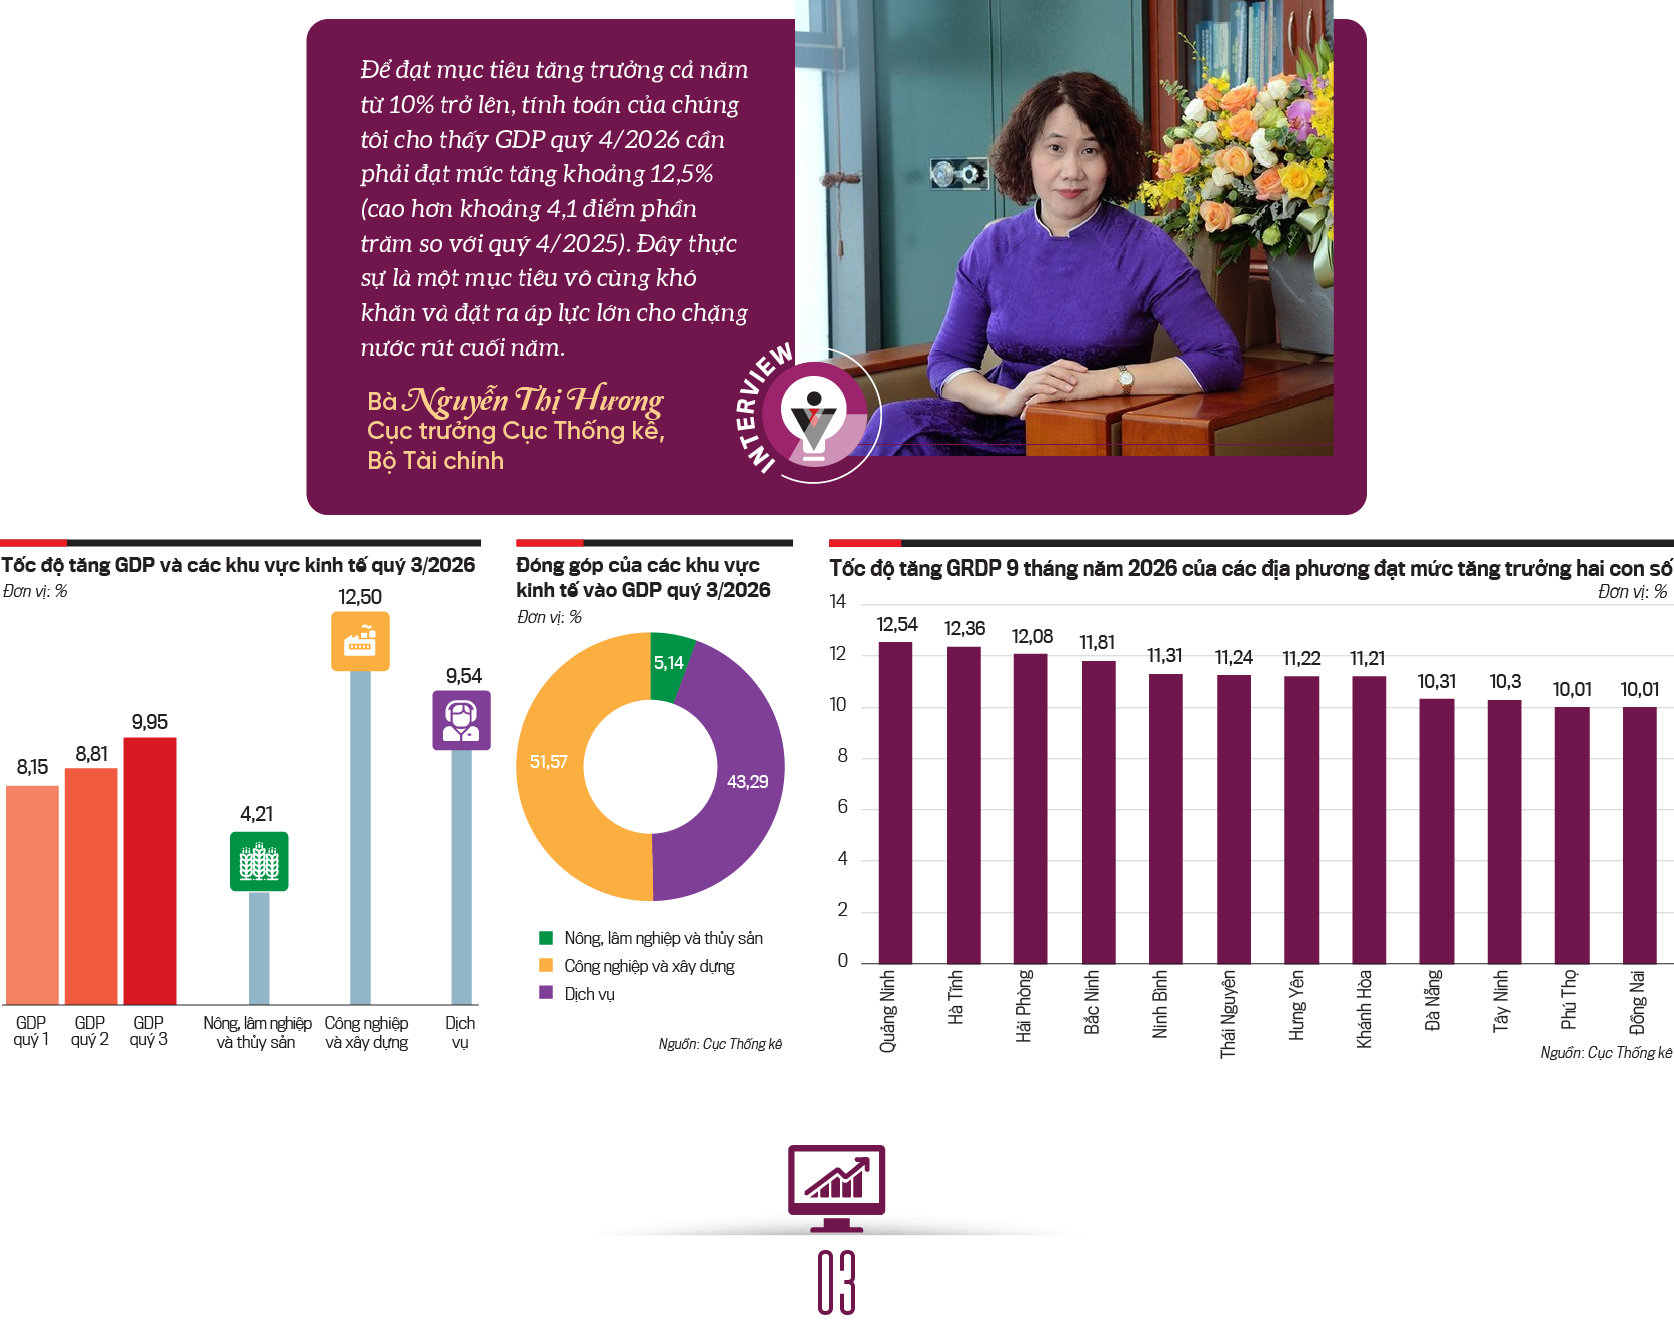
Kinh tế Việt Nam quý 3/2026 đã ghi nhận kết quả tăng trưởng rất tích cực với tốc độ tăng GDP ước đạt 9,95%, cao hơn 1,82 điểm phần trăm so với mức tăng 8,13% của cùng kỳ năm 2025. Tính chung 9 tháng đầu năm 2026, GDP ước tăng 9,01%, cao hơn 1,2 điểm phần trăm so với cùng kỳ năm 2025. Đà tăng trưởng tiếp tục được củng cố vững chắc, với sự đóng góp nổi bật từ công nghiệp và xây dựng, sự mở rộng của khu vực dịch vụ, cùng nền tảng ổn định từ khu vực nông, lâm nghiệp và thủy sản.
Nhìn từ góc độ nguồn cung, giá trị tăng thêm của ba khu vực nông, lâm nghiệp và thủy sản; công nghiệp và xây dựng; dịch vụ trong quý 3/2026 ước tăng lần lượt 4,21%; 12,50% và 9,45%. Tính chung 9 tháng năm 2026, ba khu vực này tăng tương ứng 4,02%; 11,21% và 8,69%, đóng góp lần lượt 0,49; 4,53 và 4,12 điểm phần trăm vào mức tăng chung.
Nhìn từ phía cầu, hoạt động đầu tư và nhu cầu tiêu dùng tiếp tục tạo điều kiện cho sản xuất mở rộng. Trong 9 tháng năm 2026, tiêu dùng cuối cùng tăng 8,51%; tích lũy tài sản tăng 17,88%; xuất khẩu hàng hóa và dịch vụ tăng 21,29% và nhập khẩu tăng 27,19%. Đáng chú ý, tiêu dùng cuối cùng của hộ gia đình duy trì xu hướng rất tốt (9 tháng tăng 9,75%, đóng góp 6,88 điểm phần trăm vào tăng trưởng), phản ánh sức cầu dân cư cải thiện rõ nét nhờ các hoạt động dịch vụ, du lịch, giải trí. Cơ cấu tiêu dùng cũng đang dịch chuyển theo hướng hiện đại, thân thiện môi trường và gia tăng hàm lượng dịch vụ.
Tuy nhiên, tiêu dùng cuối cùng của nhà nước trong 9 tháng năm 2026 chỉ tăng 1,22% (thấp hơn cùng kỳ năm trước 10,95 điểm phần trăm), phản ánh xu hướng cắt giảm chi tiêu công để tập trung nguồn lực cho các mục tiêu trọng điểm.
Tựu trung lại, động lực tăng trưởng trong 9 tháng năm 2026 được nâng đỡ bởi ba động lực chính.
Thứ nhất, đầu tư công mang tính dẫn dắt trong quý 3/2026 khi tiến độ giải ngân được cải thiện, tạo hiệu ứng “kéo” đối với đầu tư khu vực tư nhân và cải thiện năng lực kết nối hạ tầng.
Thứ hai, sản xuất và xuất khẩu tiếp tục khẳng định vai trò trụ cột. Ngành chế biến, chế tạo duy trì đà tăng trưởng tốt, thể hiện sức chống chịu và năng lực thích ứng của nền kinh tế trong bối cảnh cầu thế giới phục hồi chậm.
Thứ ba, tiêu dùng trong nước của hộ gia đình tiếp tục cải thiện, đóng vai trò ổn định tổng cầu và nâng cao khả năng chống chịu trước các cú sốc bên ngoài.
Các động lực mới như kinh tế số, đổi mới sáng tạo cũng đang từng bước thâm nhập, dù hiện tại mới đóng vai trò hỗ trợ và cần thêm thời gian, thể chế để trở thành lực kéo chính.
Với kết quả GDP 9 tháng đạt 9,01%, để hiện thực hóa mục tiêu tăng trưởng GDP cả năm 2026 phấn đấu từ 10% trở lên mà Quốc hội giao, quý 4/2026 sẽ phải gánh vác áp lực như thế nào thưa bà? Đâu là những giải pháp then chốt cho chặng nước rút này?
Để đạt mục tiêu tăng trưởng cả năm từ 10% trở lên, tính toán của chúng tôi cho thấy GDP quý 4/2026 cần phải đạt mức tăng khoảng 12,5% (cao hơn khoảng 4,1 điểm phần trăm so với quý 4/2025). Đây thực sự là một mục tiêu vô cùng khó khăn và đặt ra áp lực lớn cho chặng nước rút cuối năm.
Theo đó, chúng tôi nhận diện 4 áp lực chính của nền kinh tế trong 3 tháng cuối năm:
Áp lực điều hành kinh tế vĩ mô: biến động tỷ giá, giá năng lượng và nguyên liệu có thể làm tăng chi phí nhập khẩu, tạo sức ép lên mặt bằng giá trong nước. Việc vừa bảo đảm vốn cho sản xuất kinh doanh, vừa kiểm soát lạm phát là bài toán không đơn giản.
Áp lực giải ngân đầu tư công: vốn đầu tư chỉ tác động trực tiếp tới GDP quý 4/2026 khi nó được chuyển hóa nhanh thành khối lượng xây dựng và năng lực sản xuất thực tế. Nếu các vướng mắc về mặt bằng, thủ tục, nguồn vật liệu hay năng lực nhà thầu không được khơi thông, dòng vốn sẽ không kịp chuyển thành sản lượng, làm chậm nhịp đóng góp vào GDP.
Áp lực từ những biến động bên ngoài lên công nghiệp và xuất khẩu: độ mở kinh tế lớn khiến thay đổi về nhu cầu và chính sách thương mại tại các thị trường trọng điểm sẽ tác động ngay lập tức đến đơn hàng chế biến, chế tạo. Thách thức không chỉ là duy trì kim ngạch xuất khẩu mà còn phải giữ nhịp sản xuất trước sức ép chi phí logistics và nguyên liệu tăng cao.
Áp lực lên khu vực doanh nghiệp: doanh nghiệp đang phải đồng thời ứng phó với bài toán chi phí đầu vào và thị trường đầu ra. Nếu thiếu đơn hàng hoặc dự án chưa đủ điều kiện triển khai, dù vốn tín dụng có sẵn cũng chưa đủ sức thúc đẩy tăng trưởng thực chất.
Để vượt qua những áp lực này, giải pháp quan trọng nhất là phải tháo gỡ triệt để các điểm nghẽn để mọi nguồn lực hiện có tạo ra kết quả ngay trong quý 4/2026. Chúng tôi nhấn mạnh 4 nhóm giải pháp trọng tâm.
Một là, đẩy nhanh thực hiện đầu tư, rà soát tiến độ từng dự án, giải quyết kịp thời vướng mắc về mặt bằng và nguồn vật liệu. Trọng tâm là phải chuyển hóa vốn thành khối lượng xây dựng, lắp đặt thực hiện ngay trong kỳ và đưa công trình vào sử dụng.
Hai là, giữ nhịp sản xuất công nghiệp, đặc biệt tập trung vào ngành chế biến, chế tạo. Cần theo dõi sát sao đơn hàng, tồn kho để xử lý sớm khó khăn, hỗ trợ doanh nghiệp giảm ách tắc thông quan, giao hàng đúng tiến độ.
Ba là, khai thác tối đa nhu cầu cuối năm, bảo đảm lưu thông hàng hóa, đẩy mạnh xúc tiến thương mại, du lịch. Hiệu quả phải được đong đếm bằng lượng hàng hóa tiêu thụ thực tế, khối lượng dịch vụ và giá trị gia tăng tạo ra, chứ không chỉ là doanh thu tăng do yếu tố đội giá.
Bốn là, giữ vững ổn định vĩ mô, điều hành linh hoạt, bám sát diễn biến giá năng lượng, nguyên liệu và tỷ giá để tránh tình trạng chi phí tăng cao làm suy giảm sức mua và bào mòn năng lực duy trì sản xuất của doanh nghiệp. Khả năng chuyển hóa vốn thành khối lượng công trình, đơn hàng thành sản phẩm tiêu thụ và nhu cầu thành khối lượng dịch vụ thực tế sẽ là yếu tố quyết định mức đóng góp của quý 4/2026 vào mục tiêu tăng trưởng chung của năm 2026.
Một trong những biến số vĩ mô được quan tâm nhất hiện nay là lạm phát. CPI bình quân 9 tháng năm 2026 tăng 4,52%, riêng tháng 9 tăng 5,08% so với cùng kỳ năm 2025. Những yếu tố nào đang tạo áp lực chủ yếu lên mặt bằng giá và Cục Thống kê đánh giá rủi ro lạm phát cuối năm ra sao, thưa bà?
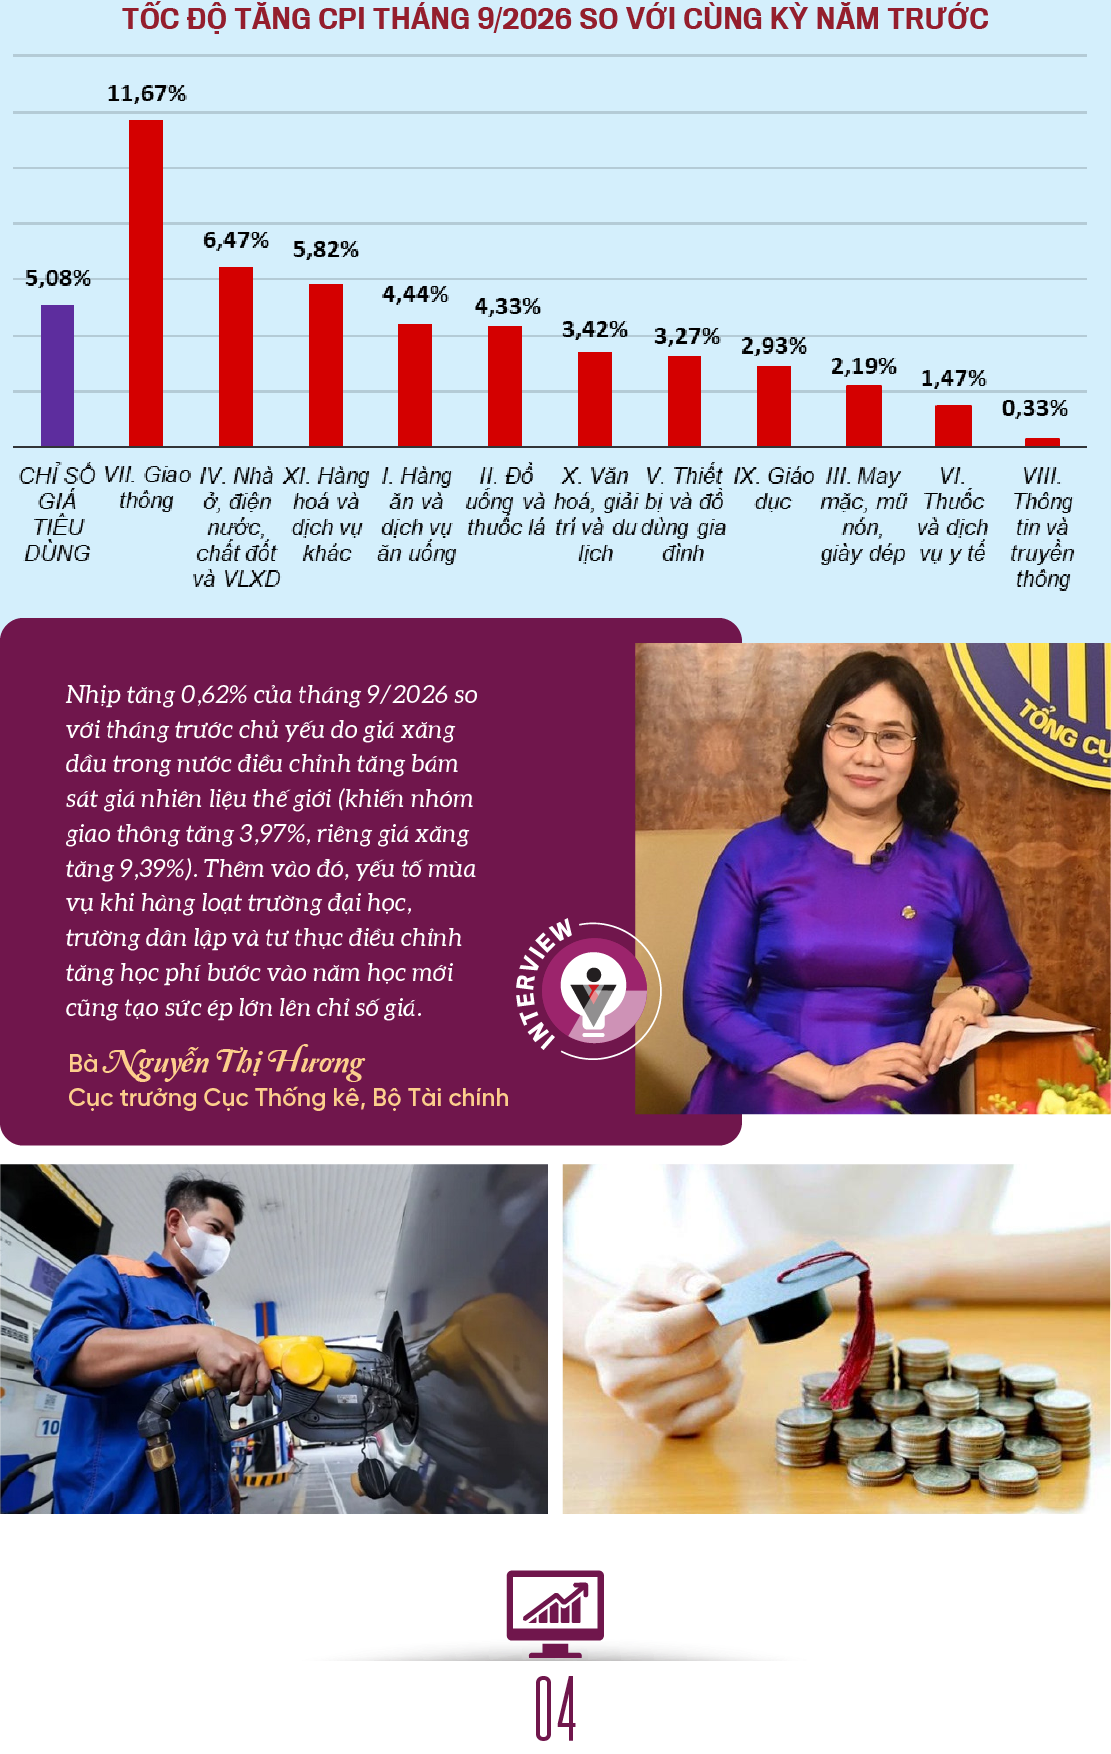
Số liệu cho thấy bình quân 9 tháng năm 2026, CPI tăng 4,52% so với cùng kỳ năm trước, cao hơn hẳn mức tăng 3,27% của 9 tháng năm 2025. Riêng tháng 9/2026, CPI tăng 0,62% so với tháng trước, tăng 4,2% so với cuối năm 2025 và tăng tới 5,08% so với cùng kỳ năm 2025. Tuy nhiên, lạm phát cơ bản bình quân 9 tháng chỉ tăng 4,26%, cho thấy áp lực chủ yếu đến từ các mặt hàng có tính biến động cao.
Áp lực lên mặt bằng giá trong 9 tháng qua tập trung chủ yếu ở ba nhóm lớn:
Nhóm hàng ăn và dịch vụ ăn uống: tăng 4,72%, tác động làm CPI chung tăng 1,69 điểm phần trăm. Sự gia tăng này phản ánh trực tiếp sự leo thang của chi phí nguyên liệu, nhân công và sự phục hồi của nhu cầu tiêu dùng.
Nhóm nhà ở, điện, nước, chất đốt và vật liệu xây dựng: tăng tới 6,68%, đóng góp 1,52 điểm phần trăm vào mức tăng CPI chung.
Nhóm giao thông: tăng 6,06%, làm CPI chung tăng 0,6 điểm phần trăm. Đáng chú ý nhất trong nhóm này là giá nhiên liệu tăng tới 10,89%, trực tiếp đẩy CPI tăng 0,52 điểm phần trăm.
Riêng nhịp tăng 0,62% của tháng 9/2026 so với tháng trước chủ yếu do giá xăng dầu trong nước điều chỉnh tăng bám sát giá nhiên liệu thế giới (khiến nhóm giao thông tăng 3,97%, riêng giá xăng tăng 9,39%). Thêm vào đó, yếu tố mùa vụ khi hàng loạt trường đại học, trường dân lập và tư thục điều chỉnh tăng học phí bước vào năm học mới cũng tạo sức ép lớn lên chỉ số giá.
Những tháng cuối năm 2026, chúng tôi đánh giá áp lực lạm phát vẫn còn hiện hữu khá rõ nét. Thứ nhất, rủi ro đến từ giá năng lượng và nguyên, nhiên, vật liệu thế giới trong bối cảnh địa chính trị căng thẳng, chi phí logistics neo cao. Thứ hai, quy luật nhu cầu tiêu dùng, sản xuất tăng vọt dịp cuối năm sẽ tạo thêm sức ép lên hàng hóa, dịch vụ. Thứ ba, sự truyền dẫn từ biến động tỷ giá và chi phí vận chuyển vào giá thành sản xuất trong nước là điều không thể tránh khỏi.
Tuy nhiên, nền kinh tế vẫn có những nền tảng tốt để hạn chế áp lực tăng giá. Nguồn cung hàng hóa thiết yếu trong nước nhìn chung vẫn dồi dào; công tác điều hành giá xăng dầu, năng lượng tiếp tục được thực hiện chủ động. Việc phối hợp nhịp nhàng giữa chính sách tài khóa, tiền tệ sẽ đóng vai trò then chốt trong việc kiểm soát lạm phát. Do đó, cần tiếp tục bám sát diễn biến thị trường để điều hành giá linh hoạt, hạn chế tối đa tác động lan tỏa tiêu cực đến mặt bằng giá chung.
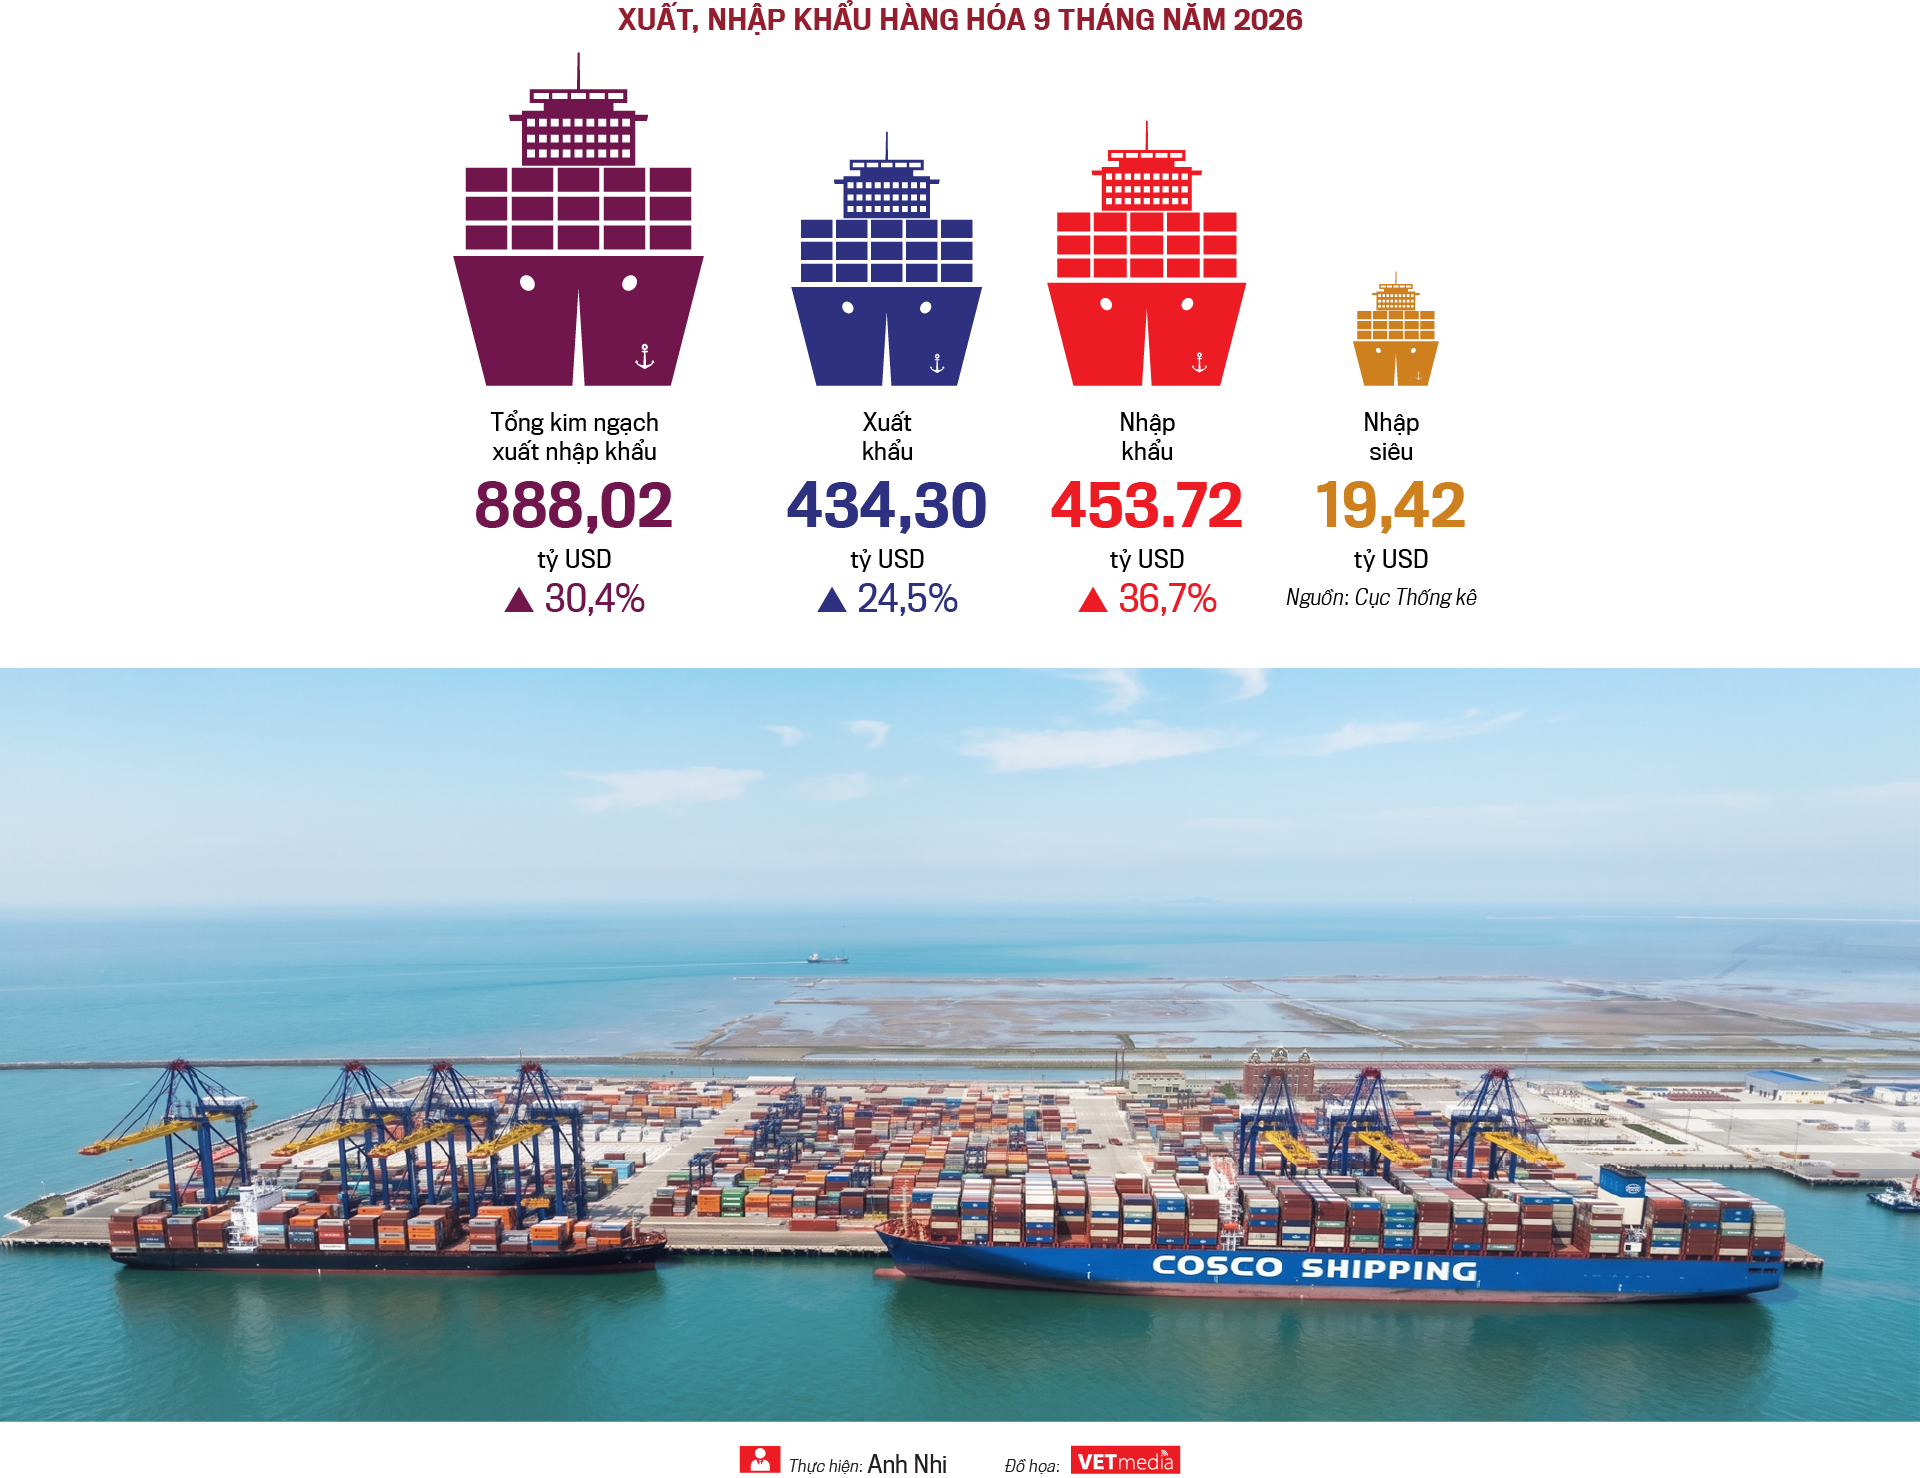
Xuất nhập khẩu 9 tháng tăng tới 30,4%, nhưng tốc độ tăng nhập khẩu (36,7%) lại vượt xa xuất khẩu (24,5%), dẫn đến mức nhập siêu 19,4 tỷ USD. Bà đánh giá thế nào về diễn biến này, liệu đây có phải là tín hiệu đáng lo ngại?
Trong 9 tháng năm 2026, kim ngạch xuất khẩu đạt 434,3 tỷ USD (tăng 24,5%), trong khi nhập khẩu đạt tới 453,7 tỷ USD (tăng 36,7%). Điều này khiến cán cân thương mại hàng hóa chuyển sang trạng thái nhập siêu 19,4 tỷ USD, trái ngược với vị thế xuất siêu của cùng kỳ năm trước.
Tuy nhiên, điểm tích cực là riêng trong tháng 9/2026, cán cân thương mại đã bất ngờ chuyển sang xuất siêu 1,3 tỷ USD sau nhiều tháng nhập siêu liên tiếp (xuất khẩu tháng 9 tăng 8,5% so với tháng trước, cao hơn mức tăng 6% của nhập khẩu). Tín hiệu này đã góp phần làm thu hẹp mức nhập siêu lũy kế của 9 tháng năm 2026.
Để đánh giá những ảnh hưởng của nhập siêu, chúng ta phải nhìn vào cơ cấu của dòng hàng nhập khẩu. Việc nhập khẩu tăng vọt thực chất phản ánh quy mô hoạt động sản xuất, gia công và thương mại đang tiếp tục mở rộng mạnh mẽ. Đà tăng của nhập khẩu tập trung hoàn toàn vào nhóm hàng phục vụ sản xuất và đầu tư, đặc biệt là máy vi tính, sản phẩm điện tử và linh kiện (đạt 188,9 tỷ USD, tăng 71,7% và chiếm 41,6% tổng kim ngạch nhập khẩu). Nhập khẩu máy móc, thiết bị, dụng cụ và phụ tùng cũng đạt 53,9 tỷ USD, tăng 21,9%.
Điều này có nghĩa là nhóm hàng tư liệu sản xuất chiếm tới 94,1% tổng kim ngạch nhập khẩu, trong khi hàng tiêu dùng chỉ chiếm 5,9%, cho thấy nhập siêu hiện nay chủ yếu gắn với nhu cầu mua sắm đầu vào, trang bị máy móc cho sản xuất kinh doanh, bao gồm cả xu hướng đầu tư mạnh mẽ vào các trung tâm dữ liệu, AI và bán dẫn, chứ không phải do người dân gia tăng tiêu thụ hàng ngoại nhập. Hệ quả tất yếu là ở chiều đầu ra, xuất khẩu nhóm máy vi tính, điện tử và linh kiện cũng tăng bứt phá 59,6% trong 9 tháng năm 2026, riêng tháng 9/2026 tăng vọt 42,3% so với tháng trước, trực tiếp đưa cán cân tháng 9 trở lại xuất siêu.
Do đó, không nên đánh giá nhập siêu chỉ dựa trên quy mô tuyệt đối mang tính thời điểm. Việc nhập khẩu máy móc, linh kiện quy mô lớn hiện tại chính là quá trình tích lũy, hỗ trợ mở rộng năng lực sản xuất và nâng tầm khả năng xuất khẩu trong thời gian tới.
Tuy vậy, mức nhập siêu 19,4 tỷ USD vẫn là một biến số vĩ mô cần được theo dõi sát sao. Nó bộc lộ điểm yếu khi một số ngành xuất khẩu chủ lực (đặc biệt là điện tử) vẫn đang phụ thuộc quá lớn vào nguồn nguyên liệu ngoại nhập. Thêm vào đó, đang có sự chênh lệch rõ rệt: khu vực FDI xuất siêu 14,9 tỷ USD, trong khi khu vực kinh tế trong nước lại gánh mức nhập siêu lên tới 34,3 tỷ USD. Sự tương phản này cho thấy năng lực cung ứng đầu vào, ngành công nghiệp hỗ trợ và tỷ lệ giá trị gia tăng nội địa của doanh nghiệp trong nước vẫn còn nhiều hạn chế.
Nhìn chung, việc cán cân tháng 9/2026 xuất siêu trở lại là tín hiệu rất tích cực, nhưng chưa đủ để khẳng định xu hướng nhập siêu đã hoàn toàn chấm dứt. Trọng tâm chiến lược trong thời gian tới vẫn phải là phát triển công nghiệp hỗ trợ, nâng cao tỷ lệ nội địa hóa và năng lực sản xuất cốt lõi trong nước để đảm bảo tính bền vững cho cán cân thương mại quốc gia.
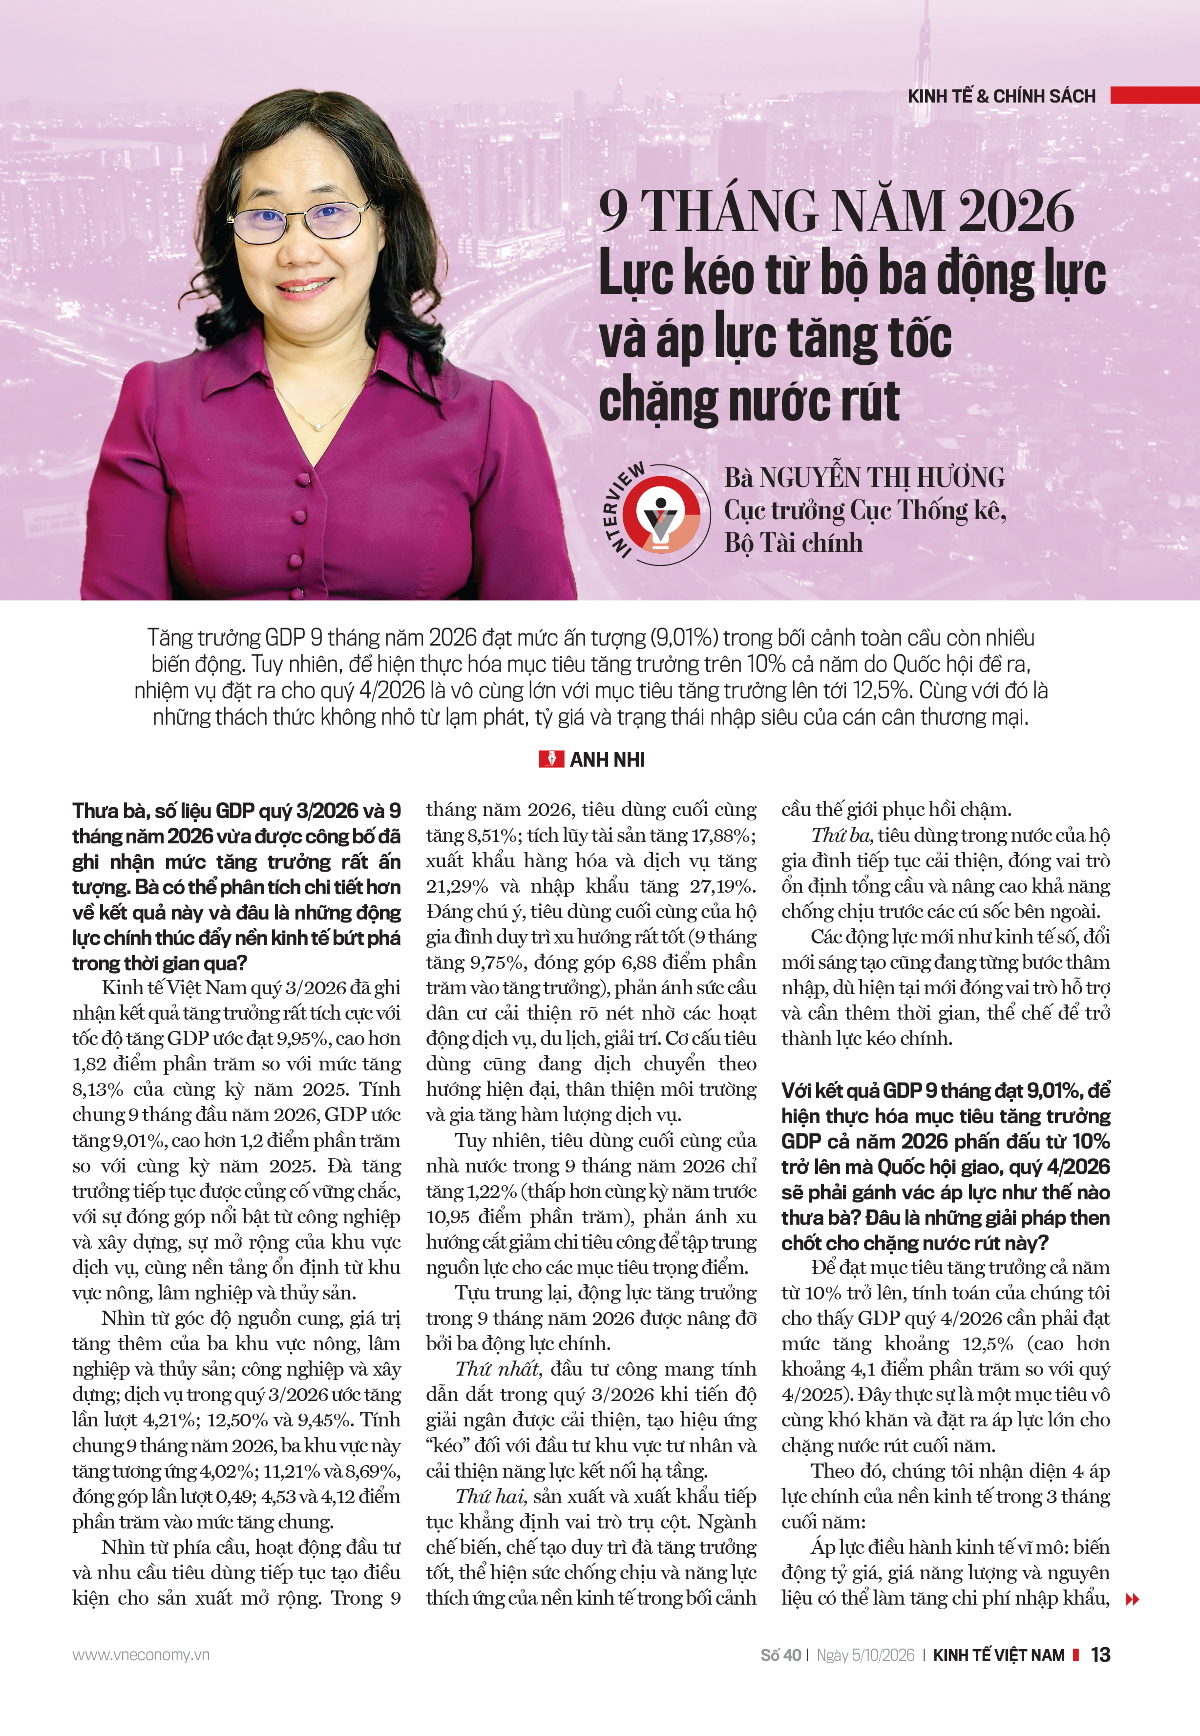
Nội dung đầy đủ bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 40-2026 phát hành ngày 05/10/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://premium.vneconomy.vn/doc-thu-an-pham/tap-chi-kinh-te-viet-nam-so-40-2026.html
Bài liên quan
Đọc bài theo từ khoá


Định vị thương hiệu Việt trên bản đồ giá trị toàn cầu
Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.
Ngành gỗ Việt Nam cần chuyển từ gia công sang làm chủ chuỗi giá trị
Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.
Hợp lực mở rộng, khai thác giá trị từ thanh toán xuyên biên giới qua mã QR
Để thanh toán QR xuyên biên giới phát triển theo chiều rộng và đi vào chiều sâu, kết nối hạ tầng mới chỉ là bước đầu; yêu cầu tiếp theo là mở rộng điểm chấp nhận, gia tăng giao dịch và tạo giá trị cho nền kinh tế. a/b lược ghi ý kiến của cơ quan quản lý và các thành viên thị trường tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” về định hướng và giải pháp thúc đẩy phương thức thanh toán này trong thời gian tới.
Tổng giám đốc Laurent Mouric: "Classic Fine Foods định hình chuẩn mực F&B cao cấp và giải bài toán vận hành cho các khách sạn, resort hàng đầu"
Năm 2026 đánh dấu bước chuyển mình mang tính bước ngoặt của ngành du lịch và nghỉ dưỡng cao cấp tại Việt Nam.
Định hình lợi thế cạnh tranh cho du lịch wellness Việt Nam
Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…





Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...