




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bảo hiểm Y tế bổ sung: "Tấm khiên" thứ hai bảo vệ tài chính người dân


Tỷ lệ bao phủ Bảo hiểm Y tế (BHYT) toàn dân đã đạt 95% nhưng người dân vẫn đang phải tự chi trả đến 40% chi phí khám chữa bệnh. Để giảm bớt gánh nặng tài chính từ chi phí khám chữa bệnh tự chi trả cho người dân, Bảo hiểm Y tế bổ sung sẽ là một giải pháp quan trọng….

Nghị quyết số 72-NQ/TW của Bộ Chính trị về công tác chăm sóc sức khỏe nhân dân đã chỉ rõ một số giải pháp, tăng cường bảo vệ, chăm sóc và nâng cao sức khỏe nhân dân. Để hiện thực hóa mục tiêu này, việc tìm kiếm một "mảnh ghép" tài chính mới nhằm giảm bớt gánh nặng chi phí cho người dân trở thành nhiệm vụ cấp thiết hiện nay.
MỤC TIÊU 95% BẢO HIỂM Y TẾ TOÀN DÂN: TỪ DIỆN BAO PHỦ RỘNG ĐẾN YÊU CẦU BẢO VỆ THỰC CHẤT
Đối diện với bệnh hiểm nghèo như ung bướu hay tim mạch, nỗi lo tài chính luôn thường trực. Nhiều người bệnh dù có tấm thẻ Bảo hiểm Y tế vẫn chịu áp lực lớn từ các khoản chi phí ngoài phạm vi chi trả.
Thực tế, quỹ Bảo hiểm Y tế quốc gia giúp chia sẻ rủi ro và ưu tiên chi trả cho danh mục thuốc thiết yếu. Tuy nhiên, sự gia tăng của các bệnh mạn tính phức tạp làm thay đổi nhu cầu điều trị của người dân. Người dân mong muốn được tiếp cận với các loại thuốc biệt dược hay kỹ thuật tiên tiến hoặc phương pháp điều trị mới. Thế nhưng, việc các danh mục này chưa kịp cập nhật vào khung chi trả, cộng với phần đồng chi trả lên đến 20%, vô tình trở thành mối bận tâm cho người bệnh trên hành trình tìm kiếm cơ hội điều trị và bảo vệ sức khỏe.
Theo các báo cáo tài chính y tế khu vực Đông Nam Á, trung bình người dân trong khu vực phải tự chi trả trung bình khoảng 31% tổng chi phí y tế từ nguồn tài chính cá nhân. Nhìn sang các quốc gia láng giềng, chúng ta càng chia sẻ hơn cho áp lực tài chính của người dân Việt Nam. Thái Lan đạt mức lý tưởng dưới 10% nhờ hệ thống bao phủ y tế toàn dân. Malaysia duy trì ở mức khoảng 14% nhờ hệ thống y tế công được chính phủ cấp ngân sách phần lớn. Trong khi đó, tỷ lệ gần 40% ở nước ta đang đặt ra một bài toán kinh tế thực tế cho người dân. Khi không may có người thân ngã bệnh, các khoản chi phí quá lớn này có thể làm thay đổi hoàn toàn sinh kế của một gia đình, biến những lo toan cuộc sống vốn bình thường trở thành nỗi lo lớn hơn.
Chính phần chi phí ngoài danh mục giữa chi phí thực tế tại bệnh viện và mức trần chi trả của Bảo hiểm Y tế là một trong những nguyên nhân khiến tỷ lệ tự chi trả từ nguồn tài chính của người dân hiện cao hơn đáng kể so với mức khuyến cáo của Tổ chức Y tế Thế giới (dưới 30%).
Người dân ngày nay không chỉ muốn "được điều trị", họ mong muốn được trải nghiệm dịch vụ khám chữa bệnh tốt hơn, thuốc tốt hơn. Khoảng trống tài chính này thực ra là một tín hiệu cho thấy nhu cầu cuộc sống đang phát triển, và hệ thống an sinh cần một giải pháp bổ sung để đồng hành cùng mong mỏi chính đáng của người dân.
CẦN NHỮNG “CÁNH TAY NỐI DÀI” TỪ KHU VỰC TƯ NHÂN
Để lấp đầy khoảng trống đó, xu hướng xây dựng mô hình tài chính y tế đa tầng đang được Bộ Y tế, Bộ Tài chính cùng Bảo hiểm xã hội Việt Nam chung tay nghiên cứu qua nhiều hội nghị, hội thảo chuyên đề. Trong bức tranh đa tầng này, Bảo hiểm Y tế tiếp tục giữ vai trò nền móng an sinh, còn Bảo hiểm Y tế bổ sung đóng vai trò là tầng bảo vệ nâng cao, hóa giải phần chi phí ngoài danh mục ngoài phạm vi Bảo hiểm Y tế.

Tuy nhiên, các chuyên gia tài chính y tế đều nhìn nhận: việc tạo ra một tấm lưới an sinh toàn diện không thể chỉ dựa vào một mình vai trò của Nhà nước. Để hiện thực hóa mục tiêu Bảo hiểm Y tế bổ sung cần có sự phối hợp liên ngành cùng sự tham gia của các công ty bảo hiểm tư nhân là cần thiết. Đó không chỉ là câu chuyện kinh tế, mà là sự chung tay để mọi người dân đều có cơ hội tiếp cận dịch vụ y tế tốt nhất với chi phí hợp lý.
Tại các quốc gia phát triển như Pháp, Singapore hay Hà Lan, bên cạnh nền tảng bảo hiểm công luôn có sự xuất hiện song hành của mô hình Bảo hiểm Y tế bổ sung. Không mang tính chất thay thế, giải pháp này đóng vai trò "bù đắp", giúp gánh vác phần chi phí nằm ngoài phạm vi chi trả của bảo hiểm nhà nước, từ đó mở rộng tối đa cơ hội tiếp cận các dịch vụ y tế tối ưu cho người dân.
Đặc biệt, Bảo hiểm Y tế bổ sung đóng vai trò quan trọng trong việc hỗ trợ người dân tự tin sử dụng các dịch vụ kỹ thuật cao, phác đồ tốt ngay tại các cơ sở y tế tuyến dưới. Việc người dân an tâm tiếp cận y tế chất lượng cao tại địa phương không chỉ nâng cao năng lực cho hệ thống y tế cơ sở mà còn giảm tải hiệu quả cho các bệnh viện tuyến trung ương.
TECHCOM INSURANCE ĐỒNG HÀNH CÙNG MỤC TIÊU QUỐC GIA, GIẢM GÁNH NẶNG TÀI CHÍNH Y TẾ CHO CỘNG ĐỒNG
Trước chủ trương lớn của quốc gia về chăm sóc sức khỏe nhân dân, khu vực tư nhân đã bắt đầu có những chuyển động rõ nét. Cụ thể, thành viên của hệ sinh thái Techcombank – Công ty Cổ phần Bảo hiểm Phi Nhân thọ Techcom - Techcom Insurance đi đầu và tiên phong bắt tay xây dựng giải pháp Bảo hiểm bù đắp chi phí y tế dựa trên công nghệ và trí tuệ nhân tạo AI. Sản phẩm được Bộ Tài chính phê duyệt vào tháng 5/2026 và sẽ ra mắt vào giữa tháng 7/2026.

Sự khác biệt của định hướng này nằm ở việc không chạy theo các sản phẩm bảo hiểm thương mại dành cho phân khúc thu nhập cao. Thay vào đó, Techcom Insurance tập trung phát triển dòng sản phẩm Bảo hiểm bù đắp chi phí y tế - giải pháp được thiết kế để đồng hành và lấp đầy khoảng trống cho Bảo hiểm Y tế công, hướng thẳng đến số đông người dân có thu nhập trung bình bằng mức phí hợp lý, dễ tiếp cận.
Để giảm con số tự chi trả 40% là cả một chặng đường dài đầy nỗ lực, nơi nguồn lực nhà nước rất cần những cánh tay nối dài từ doanh nghiệp bảo hiêm tư nhân và toàn xã hội. Khi cơ chế chính sách ngày càng hoàn thiện, kết hợp cùng với các giải pháp bảo hiểm sáng tạo từ những đơn vị như Techcom Insurance, người dân sẽ được bảo vệ toàn diện trong một hệ thống an sinh y tế trọn vẹn và bền vững.
Đọc bài theo từ khoá

Hơn 1.000 tỷ đồng bổ sung vào Quỹ Bình ổn giá xăng dầu trong quý II
Trong quý II/2026, các doanh nghiệp đầu mối trích lập hơn 1.886 tỷ đồng vào Quỹ Bình ổn giá xăng dầu, trong khi chi sử dụng hơn 873 tỷ đồng, tăng hơn 1.000 tỷ đồng so với đầu quý…
Ngân hàng thu phí thẻ: Đâu là căn cứ tính?
Một lần trừ vài trăm nghìn đồng cho phí thường niên có thể khiến không ít chủ thẻ “xót ví”. Nhưng trên thị trường, có thẻ miễn phí, có thẻ thu phí và cũng có thẻ chỉ miễn khi đạt điều kiện nhất định. Điều gì nằm sau những con số rất khác nhau này?
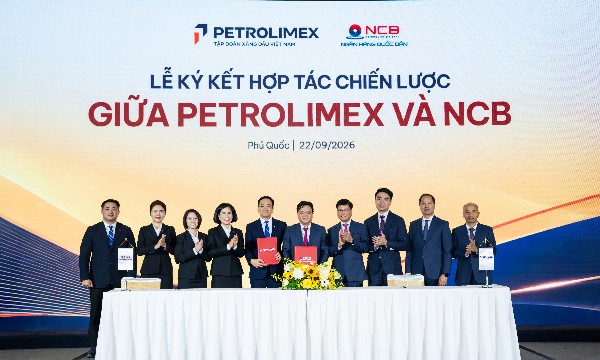
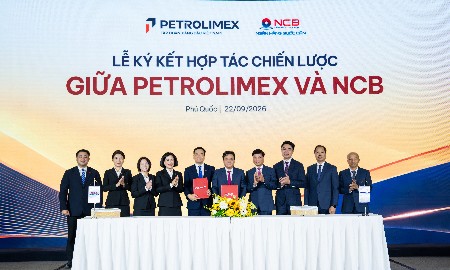
Ngân hàng NCB ký kết thỏa thuận hợp tác chiến lược toàn diện với Petrolimex
Ngày 22/9/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex) và Ngân hàng TMCP Quốc Dân (NCB) đã chính thức ký kết thỏa thuận hợp tác chiến lược toàn diện, mở ra cơ hội kết nối sâu rộng giữa 2 bên trong việc triển khai các giải pháp tài chính – ngân hàng vượt trội phục vụ nhu cầu phát triển mạnh mẽ trong giai đoạn mới.
Nửa đầu tháng 9, nhập khẩu tăng gần gấp ba xuất khẩu, nhập siêu 2,8 tỷ USD
Nửa đầu tháng 9/2026, cán cân thương mại chịu sức ép khi nhập khẩu tăng 7,16%, gần gấp ba tốc độ tăng 2,4% của xuất khẩu, đưa mức nhập siêu trong kỳ lên 2,82 tỷ USD. Khi nhập khẩu đầu vào tăng nhanh hơn xuất khẩu, vấn đề không chỉ nằm ở quy mô nhập siêu mà còn ở khả năng chuyển hóa thành sản phẩm xuất khẩu trong những tháng tiếp theo…
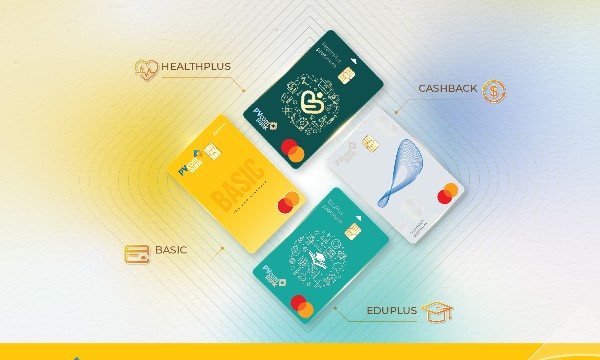
PVcomBank ra mắt bộ thẻ tín dụng mới, đa dạng lựa chọn cho khách hàng
Từ ngày 15/9/2026, Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) chính thức ra mắt 4 dòng thẻ tín dụng mới, bao gồm: PVcomBank Basic, PVcomBank Cashback, PVcomBank HealthPlus và PVcomBank EduPlus. Đây là bộ sản phẩm thẻ mang đến những lựa chọn phù hợp với nhu cầu chi tiêu hàng ngày, đồng thời bổ sung các quyền lợi chuyên biệt dành cho đội ngũ cán bộ, nhân viên trong lĩnh vực y tế và giáo dục.




Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…






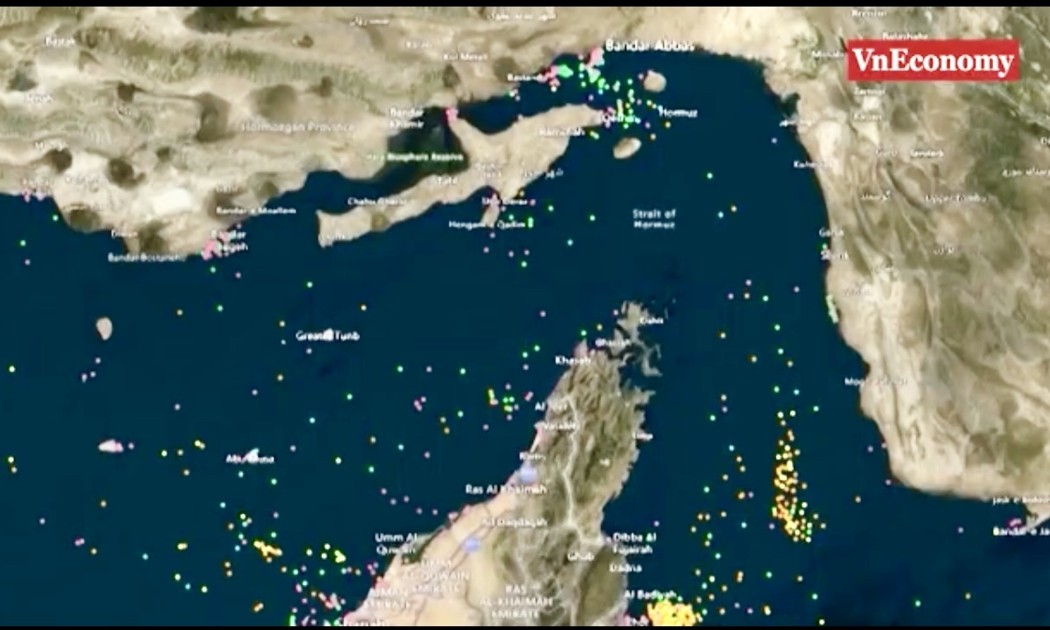
 Thị trường dầu mỏ đang bước vào trạng thái "bình thường mới"
Sau hơn nửa năm xung đột Mỹ - Iran, những kỳ vọng rằng căng thẳng sẽ sớm hạ nhiệt, eo biển Hormuz được khai thông và giá dầu trở lại vùng 70-80 USD/thùng đang gặp nhiều thách thức. Đầu tháng 9/2026, giá dầu Brent đã tiến sát 100 USD/thùng. Nhưng điều đáng chú ý không chỉ nằm ở con số này.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...