


Tại Việt Nam, việc đẩy nhanh tiến độ ban hành Danh mục xanh quốc gia và yêu cầu công khai minh bạch thông tin đối với các sản phẩm tài chính bán lẻ sẽ giúp nâng cao độ tin cậy và khả năng so sánh.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đánh thức tiềm năng tài chính bán lẻ xanh ở Việt Nam


Các lựa chọn tài chính cá nhân, từ vay thế chấp đến gửi tiết kiệm, đều có thể đóng vai trò quan trọng trong việc thúc đẩy phát triển bền vững nếu tài chính bán lẻ xanh được triển khai trên diện rộng...
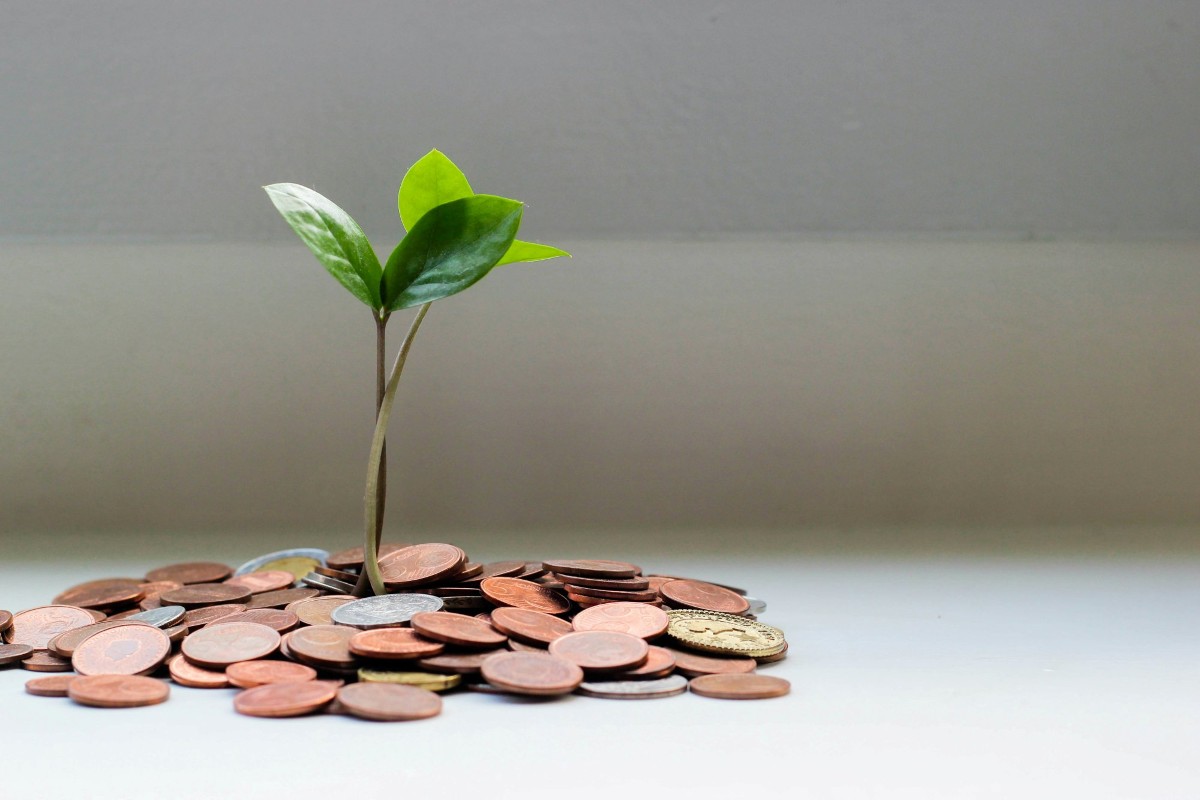
Một hộ kinh doanh nhỏ được vay với lãi suất thấp để lắp đặt điện mặt trời áp mái, hay một khách hàng cá nhân được hưởng lãi suất vay thế chấp ưu đãi khi mua nhà tiết kiệm năng lượng - là những ví dụ thực tế của tài chính bán lẻ xanh. Đây được xem là một phân khúc đang mở rộng trong ngành tài chính với khả năng gắn kết hành vi tài chính hộ gia đình với các mục tiêu lớn hơn về khí hậu và phát triển bền vững.
Theo Tiến sĩ Fiza Qureshi, Giảng viên cấp cao ngành Tài chính tại Đại học RMIT Việt Nam, tài chính bán lẻ xanh đang dần trở thành cơ chế quan trọng để thúc đẩy tài chính bền vững trên quy mô lớn. "Điều này xuất phát từ sự kết hợp giữa khung pháp lý ngày càng hoàn thiện, đổi mới công nghệ và thay đổi trong thị hiếu của người tiêu dùng," Tiến sĩ Fiza Qureshi cho biết.
MỘT PHÂN KHÚC CÒN NON TRẺ TẠI VIỆT NAM
Các công cụ tài chính bán lẻ xanh thường được chia thành ba nhóm. Nhóm thứ nhất, sản phẩm, dịch vụ ngân hàng như cho vay, vay thế chấp, vay mua ô tô, bảo hiểm và thẻ tín dụng;
Nhóm thứ hai, công cụ thị trường vốn dành cho nhà đầu tư cá nhân, bao gồm trái phiếu xanh và trái phiếu bền vững;
Nhóm thứ ba, giải pháp kỹ thuật số hoặc công nghệ tài chính (fintech), chẳng hạn như các ứng dụng tích hợp trò chơi hóa (gamification) và theo dõi lượng khí thải carbon.
Theo Tiến sĩ Đào Lê Trang Anh, giảng viên cấp cao ngành Tài chính tại RMIT Việt Nam, tài chính bán lẻ xanh tại Việt Nam là một phân khúc mới nổi trong bức tranh tài chính bền vững rộng lớn hơn.
Thống kê cho thấy, tín dụng xanh đã mở rộng nhanh chóng, đạt khoảng 780 nghìn tỷ đồng vào cuối năm 2025 và tăng trưởng hơn 20% mỗi năm kể từ năm 2017. Tuy nhiên, hiện nay tín dụng xanh mới chỉ tập trung vào cho vay doanh nghiệp, đặc biệt là trong lĩnh vực nông nghiệp xanh, năng lượng tái tạo, công trình xanh và giao thông vận tải xanh. Trong khi đó, sự tham gia của các cá nhân vẫn còn hạn chế.

Điều này phản ánh sự mất cân bằng cấu trúc, trong đó nguồn vốn xanh chủ yếu gắn liền với các dự án và chưa thâm nhập sâu vào các hộ gia đình.
Ở cấp độ bán lẻ, các tổ chức tài chính đã bắt đầu giới thiệu những sản phẩm hướng đến môi trường xanh. Chẳng hạn, HSBC từng cung cấp khoản vay xanh cho các cá nhân muốn đầu tư vào hệ thống điện mặt trời áp mái, hay Standard Chartered đưa ra các sản phẩm vay mua nhà ở xanh.
Tuy nhiên, các sản phẩm ra mắt ở Việt Nam chưa đa dạng bằng các thị trường phát triển hơn. “Hiểu biết của người tiêu dùng về các sản phẩm này cũng còn thấp và hệ sinh thái hỗ trợ chưa phát triển đầy đủ”, Tiến sĩ Đào Lê Trang Anh cho biết.
Song song với đó, môi trường chính sách tại Việt Nam đang ngày càng thuận lợi hơn, tạo nền tảng quan trọng cho việc mở rộng thị trường. Trong số các sáng kiến chính sách có thể kể đến việc xây dựng Danh mục xanh quốc gia và việc Ngân hàng Nhà nước ban hành các văn bản hướng dẫn tín dụng xanh.
Bên cạnh đó, vào năm 2025, Ngân hàng Nhà nước đã trình dự thảo nghị định hướng dẫn chính sách hỗ trợ lãi suất 2% hàng năm cho các doanh nghiệp tư nhân, hộ kinh doanh và cá nhân kinh doanh vay vốn để thực hiện các dự án xanh, tuần hoàn và áp dụng khung tiêu chuẩn ESG.
BÀI HỌC QUỐC TẾ CHO VIỆT NAM
Theo phân tích từ RMIT, tại các thị trường phát triển như Liên minh châu Âu và Vương quốc Anh, khuôn khổ pháp lý và tiêu chuẩn công bố thông tin toàn diện đã hỗ trợ triển khai rộng rãi trái phiếu xanh phục vụ các dự án năng lượng tái tạo. Còn tại Ireland, các sản phẩm vay thế chấp xanh thâm nhập được thị trường một cách đáng kể trong thời gian ngắn, đặc biệt là nhờ nhóm khách hàng vay lần đầu, có thu nhập cao.
Trong khi đó, các nền kinh tế đang phát triển cho thấy vai trò then chốt của sự can thiệp chính sách và hỗ trợ thể chế trong việc thúc đẩy tài chính bán lẻ xanh. Ví dụ, Bangladesh đã phát triển hệ sinh thái bài bản, bao gồm thị trường chứng khoán, bảo hiểm, tín dụng và trái phiếu xanh, chủ yếu được hỗ trợ bởi các khung pháp lý chủ động và sáng kiến của ngân hàng trung ương.
Thực tế tại các thị trường, hành vi của người tiêu dùng cũng đóng vai trò quan trọng không kém. Kinh nghiệm từ Nhật Bản và Ấn Độ cho thấy nhà đầu tư cá nhân không chỉ nhạy cảm với tác động môi trường mà còn với lợi nhuận tài chính, tính minh bạch và mức độ tin cậy. Những lo ngại về hành vi “tẩy xanh” vẫn là rào cản đáng kể.
Bên cạnh cách tiếp cận từ phía thể chế và thị trường, fintech đang khẳng định vai trò xúc tác mạnh mẽ. Các nền tảng số như Ant Forest của Alipay tại Trung Quốc cho thấy các cơ chế khuyến khích hành vi, trò chơi hóa và phản hồi theo thời gian thực có thể thu hút người tiêu dùng hiệu quả.
Tiến sĩ Qureshi nhấn mạnh rằng tài chính bán lẻ xanh chưa phải là một xu hướng phát triển hoàn thiện trên toàn cầu mà vẫn là một lĩnh vực phân mảnh, chưa đồng đều. "Thành công mới chỉ xuất hiện ở những thị trường nơi quy định, thiết kế sản phẩm và kênh phân phối được kết hợp hiệu quả," bà nói.
Nhìn chung, kinh nghiệm quốc tế cho thấy sự thành công của tài chính bán lẻ xanh phụ thuộc vào độ hài hòa giữa khung pháp lý, đổi mới tài chính và cơ chế tương tác với người tiêu dùng.
Để thúc đẩy lĩnh vực này tại Việt Nam, Tiến sĩ Đào Lê Trang Anh đề xuất cách tiếp cận đồng bộ từ phía chính phủ để đảm bảo quy định minh bạch, ưu đãi tài chính, đổi mới sản phẩm và sự tham gia của người tiêu dùng đều được chú trọng.
Thứ nhất, việc chuẩn hóa quy định là rất cần thiết. Một danh mục phân loại xanh rõ ràng và đáng tin cậy, phù hợp với các thông lệ quốc tế như khung pháp lý của EU, là rất quan trọng. Kinh nghiệm cho thấy định nghĩa không rõ ràng về các sản phẩm “xanh” có thể khiến cả ngân hàng và hộ gia đình ngần ngại tham gia vào thị trường.
Thứ hai, ưu đãi tài chính được thiết kế cho các đối tượng và mục tiêu cụ thể sẽ là động lực quan trọng thúc đẩy các hộ gia đình tham gia. Các công cụ như hỗ trợ lãi suất, hoàn thuế và khoản vay xanh có ưu đãi đã phát huy hiệu quả trong việc đẩy mạnh đầu tư vào nhà ở tiết kiệm năng lượng và năng lượng tái tạo.
Đối với Việt Nam, việc mở rộng các ưu đãi này, đặc biệt là đối với điện mặt trời áp mái, nhà ở xanh và thiết bị tiết kiệm năng lượng, sẽ kích thích đáng kể nhu cầu ở cấp độ bán lẻ.
Thứ ba, chính sách cần chủ động khuyến khích đổi mới sản phẩm. Tại các thị trường phát triển hơn, tài chính bán lẻ xanh đã vượt ra ngoài khuôn khổ các khoản vay cơ bản để bao gồm vay thế chấp xanh, tài chính tiêu dùng liên kết ESG và các sản phẩm đầu tư bền vững.
Thứ tư, việc nâng cao nhận thức của người tiêu dùng là điều thiết yếu. Ngay cả khi nhu cầu tồn tại thì mức độ đón nhận vẫn hạn chế nếu như người dân chưa có nhận thức đầy đủ hoặc cho rằng tác động của tài chính xanh chưa lớn. Việc tích hợp tài chính xanh vào các chương trình giáo dục tài chính, kết hợp với các biện pháp khuyến khích hành vi như phần thưởng và định vị sản phẩm rõ ràng, có thể giúp biến nhận thức thành hành động.
“Thu hẹp khoảng cách cung-cầu sẽ rất quan trọng để mở rộng tài chính xanh đến người tiêu dùng”, Tiến sĩ Đào Lê Trang Anh kết luận.
Bài liên quan



Tây Ban Nha hợp tác với Trung Quốc, tìm cách giữ vị thế trong chuỗi giá trị xe điện
Hợp tác với các doanh nghiệp Trung Quốc trong lĩnh vực pin và xe điện đang mở ra cơ hội để Tây Ban Nha củng cố vị thế trong chuỗi giá trị ô tô châu Âu, trong bối cảnh ngành công nghiệp chuyển dịch sang xe điện…
Cập nhật kịch bản biến đổi khí hậu và nước biển dâng cho Việt Nam
Các kết quả từ kịch bản cung cấp cơ sở khoa học quan trọng hỗ trợ các bộ ngành, địa phương, tổ chức, doanh nghiệp và các bên liên quan nghiên cứu, tham khảo khai thác và sử dụng trong quá trình xây dựng chiến lược..., góp phần nâng cao năng lực chủ động thích ứng với biến đổi khí hậu; đảm bảo an toàn cho người dân, nền kinh tế và phục vụ phát triển đất nước bền vững trong thời kỳ mới...
Sửa Luật Khí tượng Thủy văn: Đáp ứng yêu cầu dự báo, cảnh báo, quản trị rủi ro trước bối cảnh mới
Luật Khí tượng Thủy văn là khung pháp lý để quản lý hoạt động khí tượng thủy văn và xác lập rõ vai trò của thông tin khí tượng thủy văn trong hỗ trợ quản trị rủi ro thiên tai. Do đó, Luật cần được thiết kế trên toàn bộ chuỗi từ quan trắc, truyền nhận và quản trị dữ liệu, phân tích, giám sát biến đổi khí hậu đến dự báo, cảnh báo...
ESG là yếu tố sống còn với các doanh nghiệp trong chuỗi cung ứng
Các yêu cầu về chuyển đổi xanh, chuyển đổi số, thực hành ESG đang được các thị trường, đối tác đặt ra ngày càng khắt khe. ESG không còn là lựa chọn, mà là yếu tố quan trọng quyết định sự sống còn của các doanh nghiệp, đặc biệt là các doanh nghiệp nhỏ và vừa tham gia chuỗi cung ứng...
Trung Quốc lập bản đồ 3D toàn bộ vòng đời cây lúa, mở hướng lai tạo nhằm nâng cao năng suất
Các nhà khoa học Trung Quốc lần đầu tiên xây dựng bản đồ tế bào ba chiều theo không gian và thời gian, bao phủ toàn bộ vòng đời cây lúa từ khi hạt nảy mầm đến trổ hoa và hình thành hạt, tạo thêm công cụ cho nghiên cứu gene và phát triển giống mới…




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






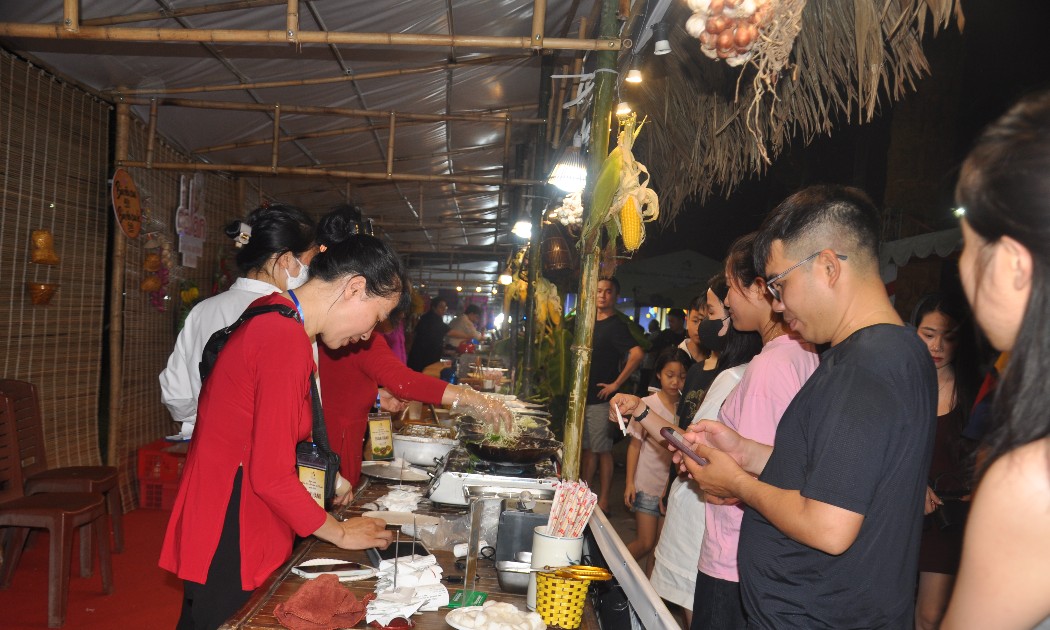
 Xứ Thanh mở hội ẩm thực, du khách “đi một vòng” thưởng thức đặc sản cả nước
Liên hoan Văn hóa Ẩm thực Xứ Thanh năm 2026 quy tụ gần 200 gian hàng, giới thiệu hơn 600 món ăn, đồ uống và đặc sản OCOP từ nhiều vùng miền, mang đến không gian trải nghiệm ẩm thực đa sắc màu cho người dân và du khách.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

