


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi suất vay mua nhà trả góp ở châu Âu


Có một khoảng cách lên tới hơn 2 điểm phần trăm về lãi suất vay thế chấp nhà giữa thị trường có mức lãi suất thấp nhất và cao nhất trong eurozone...
Lãi suất khoản vay thế chấp nhà có ảnh hưởng không nhỏ đến cơ hội sở hữu nhà của người dân ở các quốc gia. Tại châu Âu, lãi suất của các khoản vay này có sự chênh lệch đáng kể giữa các nước, do tác động từ nhiều yếu tố như mức độ cạnh tranh giữa các ngân hàng và cấu trúc nguồn vốn.
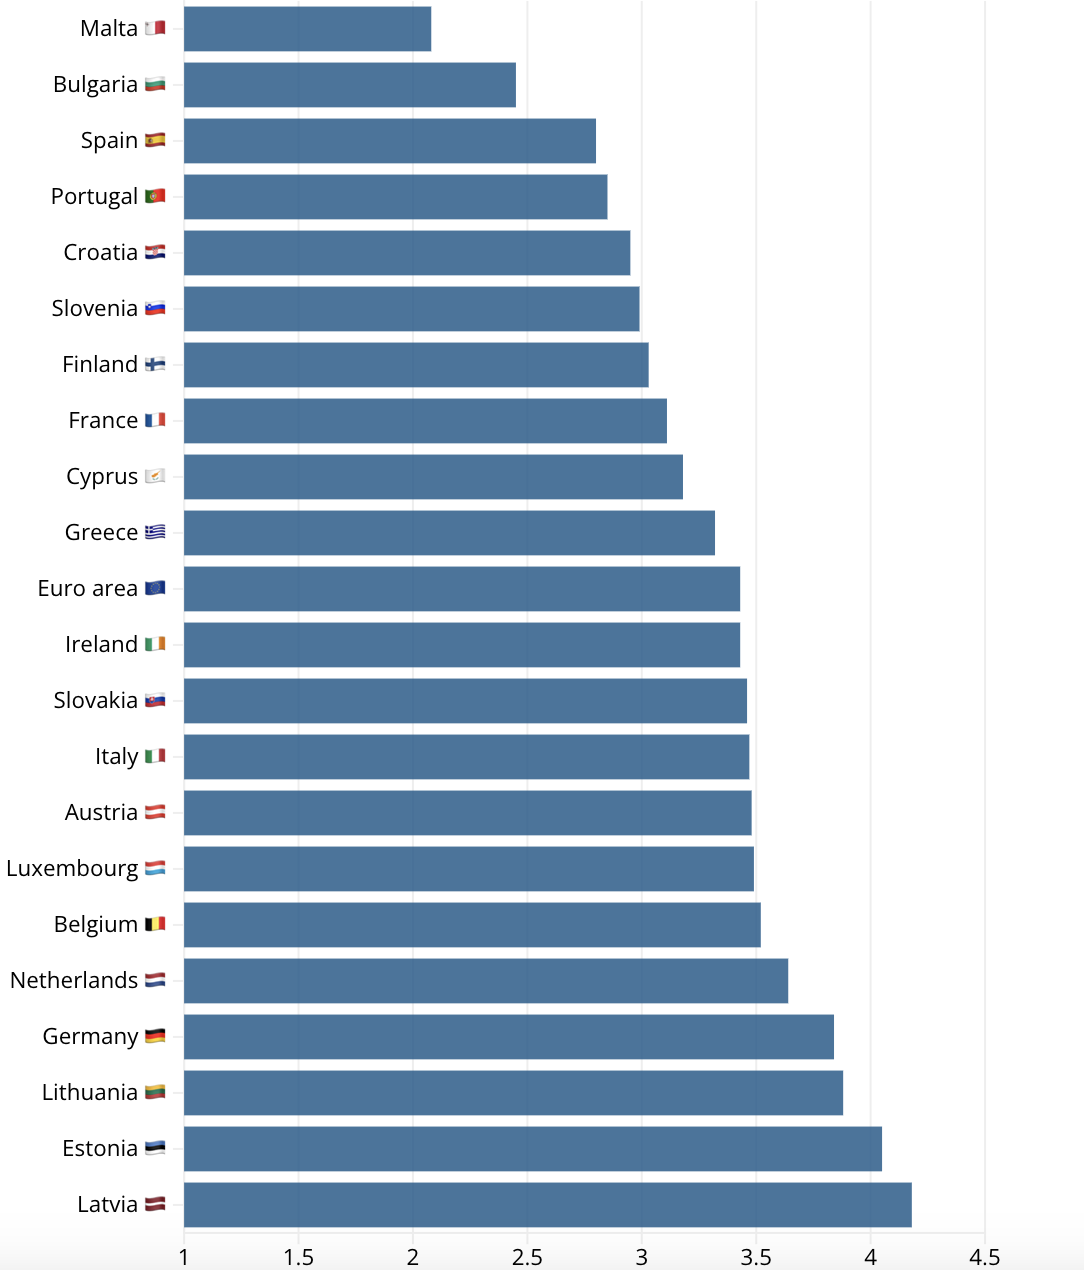
Trang Euronews dẫn dữ liệu mới nhất từ Ngân hàng Trung ương châu Âu (ECB) tính đến tháng 4/2026 cho thấy có một khoảng cách lên tới hơn 2 điểm phần trăm về lãi suất vay thế chấp nhà giữa thị trường có mức lãi suất thấp nhất và cao nhất trong khối sử dụng đồng tiền chung eurozone. Cụ thể, người vay mua nhà ở Latvia phải trả lãi suất 4,18%, trong khi ở Malta, con số này chỉ là 2,08%.
Mặc dù cả hai quốc gia đều sử dụng cùng một đồng tiền và chịu sự điều hành chính sách tiền tệ của cùng một ngân hàng trung ương là ECB, nhưng chi phí vay thế chấp nhà lại khác biệt rõ rệt giữa hai nước.
Trung bình, lãi suất vay thế chấp nhà trong khu vực đồng euro là 3,43%, bao gồm cả các khoản vay có lãi suất cố định và biến đổi. Các quốc gia Nam Âu như Malta, Bulgaria, Tây Ban Nha, Bồ Đào Nha, Croatia và Slovenia có lãi suất thấp hơn mức trung bình này.
Malta có lãi suất vay thế chấp nhà thấp nhất ở mức 2,08%, tiếp theo là Bulgaria (2,45%), Tây Ban Nha (2,80%), Bồ Đào Nha (2,85%), Croatia (2,95%) và Slovenia (2,99%).
Ngược lại, các quốc gia vùng Baltic như Latvia, Estonia và Lithuania có lãi suất vay thế chấp nhà cao nhất trong khu vực đồng euro. Latvia ghi nhận mức lãi suất cao nhất là 4,18%, tiếp theo là Estonia (4,05%) và Lithuania (3,88%). Các quốc gia lớn như Đức, Bỉ và Hà Lan cũng có lãi suất vay thế chấp nhà cao hơn mức trung bình của khu vực.
Sự khác biệt về lãi suất này dẫn đến sự chênh lệch đáng kể trong khoản thanh toán hàng tháng của các hộ gia đình có khoản vay thế chấp nhà ở các quốc gia khác nhau.
Ví dụ, với khoản vay 200.000 euro trong 20 năm, người vay ở Malta sẽ phải trả khoảng 1.019 euro mỗi tháng, trong khi ở Latvia, con số này là khoảng 1.231 euro, tức là nhiều hơn 200 euro mỗi tháng. Trong suốt thời gian vay, người vay ở Latvia sẽ phải trả thêm khoảng 50.800 euro tiền lãi so với người vay ở Malta.
Một câu hỏi được đặt ra: Tại sao lại có sự khác biệt lớn như vậy trong lãi suất vay thế chấp giữa các quốc gia trong khu vực đồng euro?
Mặc dù ECB đặt ra một mức lãi suất chuẩn cho toàn bộ khu vực, nhưng lãi suất vay thế chấp nhà chủ yếu vẫn do các hệ thống ngân hàng quốc gia quyết định. Một yếu tố quan trọng là cấu trúc của từng thị trường, đặc biệt là việc người vay chọn lãi suất cố định hay thả nổi.
Ở các nước Baltic và Phần Lan, các khoản vay có lãi suất thả nổi chiếm ưu thế, trong khi ở Pháp, Tây Ban Nha và Bồ Đào Nha, lãi suất cố định lại phổ biến hơn. Điều này có nghĩa là khi lãi suất tăng, những người vay ở các nước mà lãi suất thả nổi phổ biến hơn sẽ cảm nhận được tác động ngay lập tức.
Cạnh tranh giữa các ngân hàng trong nước cũng đóng vai trò quan trọng. Các thị trường ngân hàng nhỏ hơn với ít nhà cho vay thường có biên lãi suất cho vay rộng. Các thị trường Baltic tương đối tập trung, do đó có thể hạn chế áp lực cạnh tranh về lãi suất cho vay thế chấp nhà, dẫn tới mức lãi suất cao hơn.
Cấu trúc nguồn vốn cũng đóng vai trò quan trọng. Các ngân hàng ở một số quốc gia dựa nhiều hơn vào thị trường vốn bán buôn, trong khi những ngân hàng ở các nước khác lại có lợi thế từ nguồn tiền gửi trong nước lớn, giúp hỗ trợ việc cho vay với chi phí thấp hơn.
Lãi suất thấp hơn ở Malta được cho nhờ vào sự cạnh tranh mạnh mẽ giữa các ngân hàng, nguồn tiền gửi trong nước dồi dào và thị trường bất động sản ổn định. Quốc gia này cũng có tỷ lệ vay thế chấp nhà với lãi suất thả nổi thấp hơn nhiều so với các nước Baltic, giúp người vay tránh được những thay đổi nhanh chóng trong chính sách lãi suất của ECB.
Dữ liệu của ECB đã làm nổi bật một nghịch lý trong dự án đồng euro. Mặc dù chính sách tiền tệ được tập trung hóa tại Frankfurt, nhưng việc truyền tải chính sách đó vẫn còn rất phân mảnh. Đối với người mua nhà, điều đó có nghĩa là vị trí địa lý vẫn đóng vai trò quan trọng.
Một gia đình mua nhà ở Riga có thể phải trả lãi suất cao gấp đôi so với một hộ gia đình ở Valletta, mặc dù vay cùng một loại tiền tệ dưới sự điều hành của cùng một ngân hàng trung ương. Ba thập kỷ sau khi đồng euro ra đời, lãi suất vay mua nhà vẫn là một trong những ví dụ rõ ràng nhất về cách mà biên giới tài chính quốc gia vẫn tồn tại trong liên minh tiền tệ này.
Bài liên quan


Đọc bài theo từ khoá


Các ngân hàng trung ương có thể đã bước vào một chu kỳ thắt chặt mới
Trong bối cảnh áp lực lạm phát gia tăng trên toàn cầu do cuộc chiến tranh giữa Mỹ và Iran, các ngân hàng trung ương hàng đầu thế giới dường như đã khởi động một chu kỳ thắt chặt chính sách tiền tệ mới...
Các quỹ đầu tư quốc gia vẫn thận trọng với Trung Quốc vì khủng hoảng bất động sản dai dẳng
Trung Quốc mất dần sức hút với các quỹ đầu tư quốc gia do thị trường bất động sản trì trệ và các quy định giám sát vốn nước ngoài chặt chẽ, trong khi dòng tiền ngày càng đổ mạnh vào Mỹ…
EU mở rộng từ 6 lên 27 thành viên như thế nào?
Liên minh châu Âu (EU) đã mở rộng từ 6 lên 27 thành viên trong hơn 7 thập kỷ. Năm 2026, khối này có thể chứng kiến sự ra đời của một hình thức liên kết hoàn toàn mới…
Đạo luật trừng phạt Nga tăng mạnh thẩm quyền thuế quan của Tổng thống Trump
Với đạo luật trừng phạt Nga, ông Trump được trao thẩm quyền áp thuế quan mới một cách dễ dàng, và cả quyền miễn trừ thuế quan...
Thiếu siêu tàu chở dầu đe dọa dòng chảy dầu toàn cầu
Tình trạng thiếu siêu tàu chở dầu đang đẩy giá cước tăng vọt, khiến nhiều tuyến vận chuyển đường dài không còn sinh lời và đe dọa dòng chảy dầu toàn cầu…


Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Việt Nam hướng tới làm mát bền vững vì một hành tinh mát lành hơn
Nhu cầu làm mát đang gia tăng mạnh mẽ trong bối cảnh biến đổi khí hậu diễn biến phức tạp. Để giải bài toán bảo vệ tầng ô-dôn và giảm phát thải, Việt Nam đang thúc đẩy các chiến lược làm mát bền vững nhân kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

