




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lại xả cuối phiên, hiệu ứng T+2 có thể còn mạnh nữa


Phiên hôm nay là đủ vòng quay cuối cùng T+3 cho lượng hàng bắt đáy tuần này chốt được giá tốt. Từ tuần tới nhà đầu tư đã có thể bán ngay T+2, nghĩa là buổi chiều sẽ có một lượng hàng lớn về. Hiệu ứng tăng bán có thể sẽ đậm nét hơn...
Phiên hôm nay là đủ vòng quay cuối cùng T 3 cho lượng hàng bắt đáy tuần này chốt được giá tốt. Từ tuần tới nhà đầu tư đã có thể bán ngay T 2, nghĩa là buổi chiều sẽ có một lượng hàng lớn về. Hiệu ứng tăng bán có thể sẽ đậm nét hơn.
Với giao dịch T 3, lượng hàng trong một vòng quay về sẽ phải giữ lại đến sáng hôm sau. Nhà đầu tư có một quãng thời gian nghỉ qua đêm để suy nghĩ, thậm chí là có thể chờ chứng khoán thế giới diễn biến thế nào trong đêm để có kế hoạch hành động.
Khi áp dụng T 2, lượng hàng sẽ về trước 1h chiều, nghĩa là phiên chiều sẽ phải đón một lượng hàng mới. Do đó xu hướng của phiên sáng sẽ có ảnh hưởng rất nhiều đến quyết định của nhà đầu tư. Áp lực tâm lý có thể lớn hơn trong xu hướng giảm.
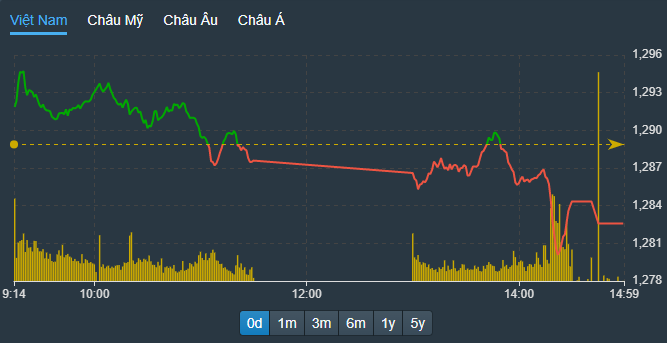
Hôm nay thị trường chịu áp lực bán nhất định từ lượng hàng ngắn hạn bắt đáy thành công ở nhịp điều chỉnh tuần trước. Hôm qua và hôm nay chốt lời đạt lợi nhuận tốt hơn cả vì ít nhất lực cầu vẫn còn ở vùng giá cao trong buổi sáng. Chỉ đến chiều lực bán hạ giá mới rõ hơn. VN-Index không thể duy trì sắc xanh, đảo chiều giảm 6,31 điểm, tương đương 0,49% so với tham chiếu.
Thực ra tín hiệu rõ hơn so với chỉ số là độ rộng: Ngay từ sau 10h sáng, số cổ phiếu giảm giá đã bắt đầu nhỉnh hơn số tăng. Chốt phiên sáng HoSE ghi nhận 153 mã tăng/271 mã giảm và kết phiên còn 131 mã tăng/321 mã giảm. Số mã giảm giá nhiều hơn đã xác nhận VN-Index chịu áp lực giảm từ số lớn cổ phiếu, không chỉ đơn thuần là ép trụ.
Dĩ nhiên VN30 vẫn là nhóm gây ảnh hưởng nhất. VIC giảm 1,37%, VHM giảm 1,15%, GAS giảm 1,12%, VNM giảm 1,28%, HPG giảm 1,47%, VPB giảm 1,1%... Toàn các cổ phiếu nằm trong Top 10 vốn hóa của chỉ số giảm nhiều nhất, sức ép gần như chắc chắn đảm bảo VN-Index sẽ đỏ. Cả rổ Vn30 chỉ có 7 mã tăng/22 mã giảm, trong đó 11 mã giảm hơn 1%.
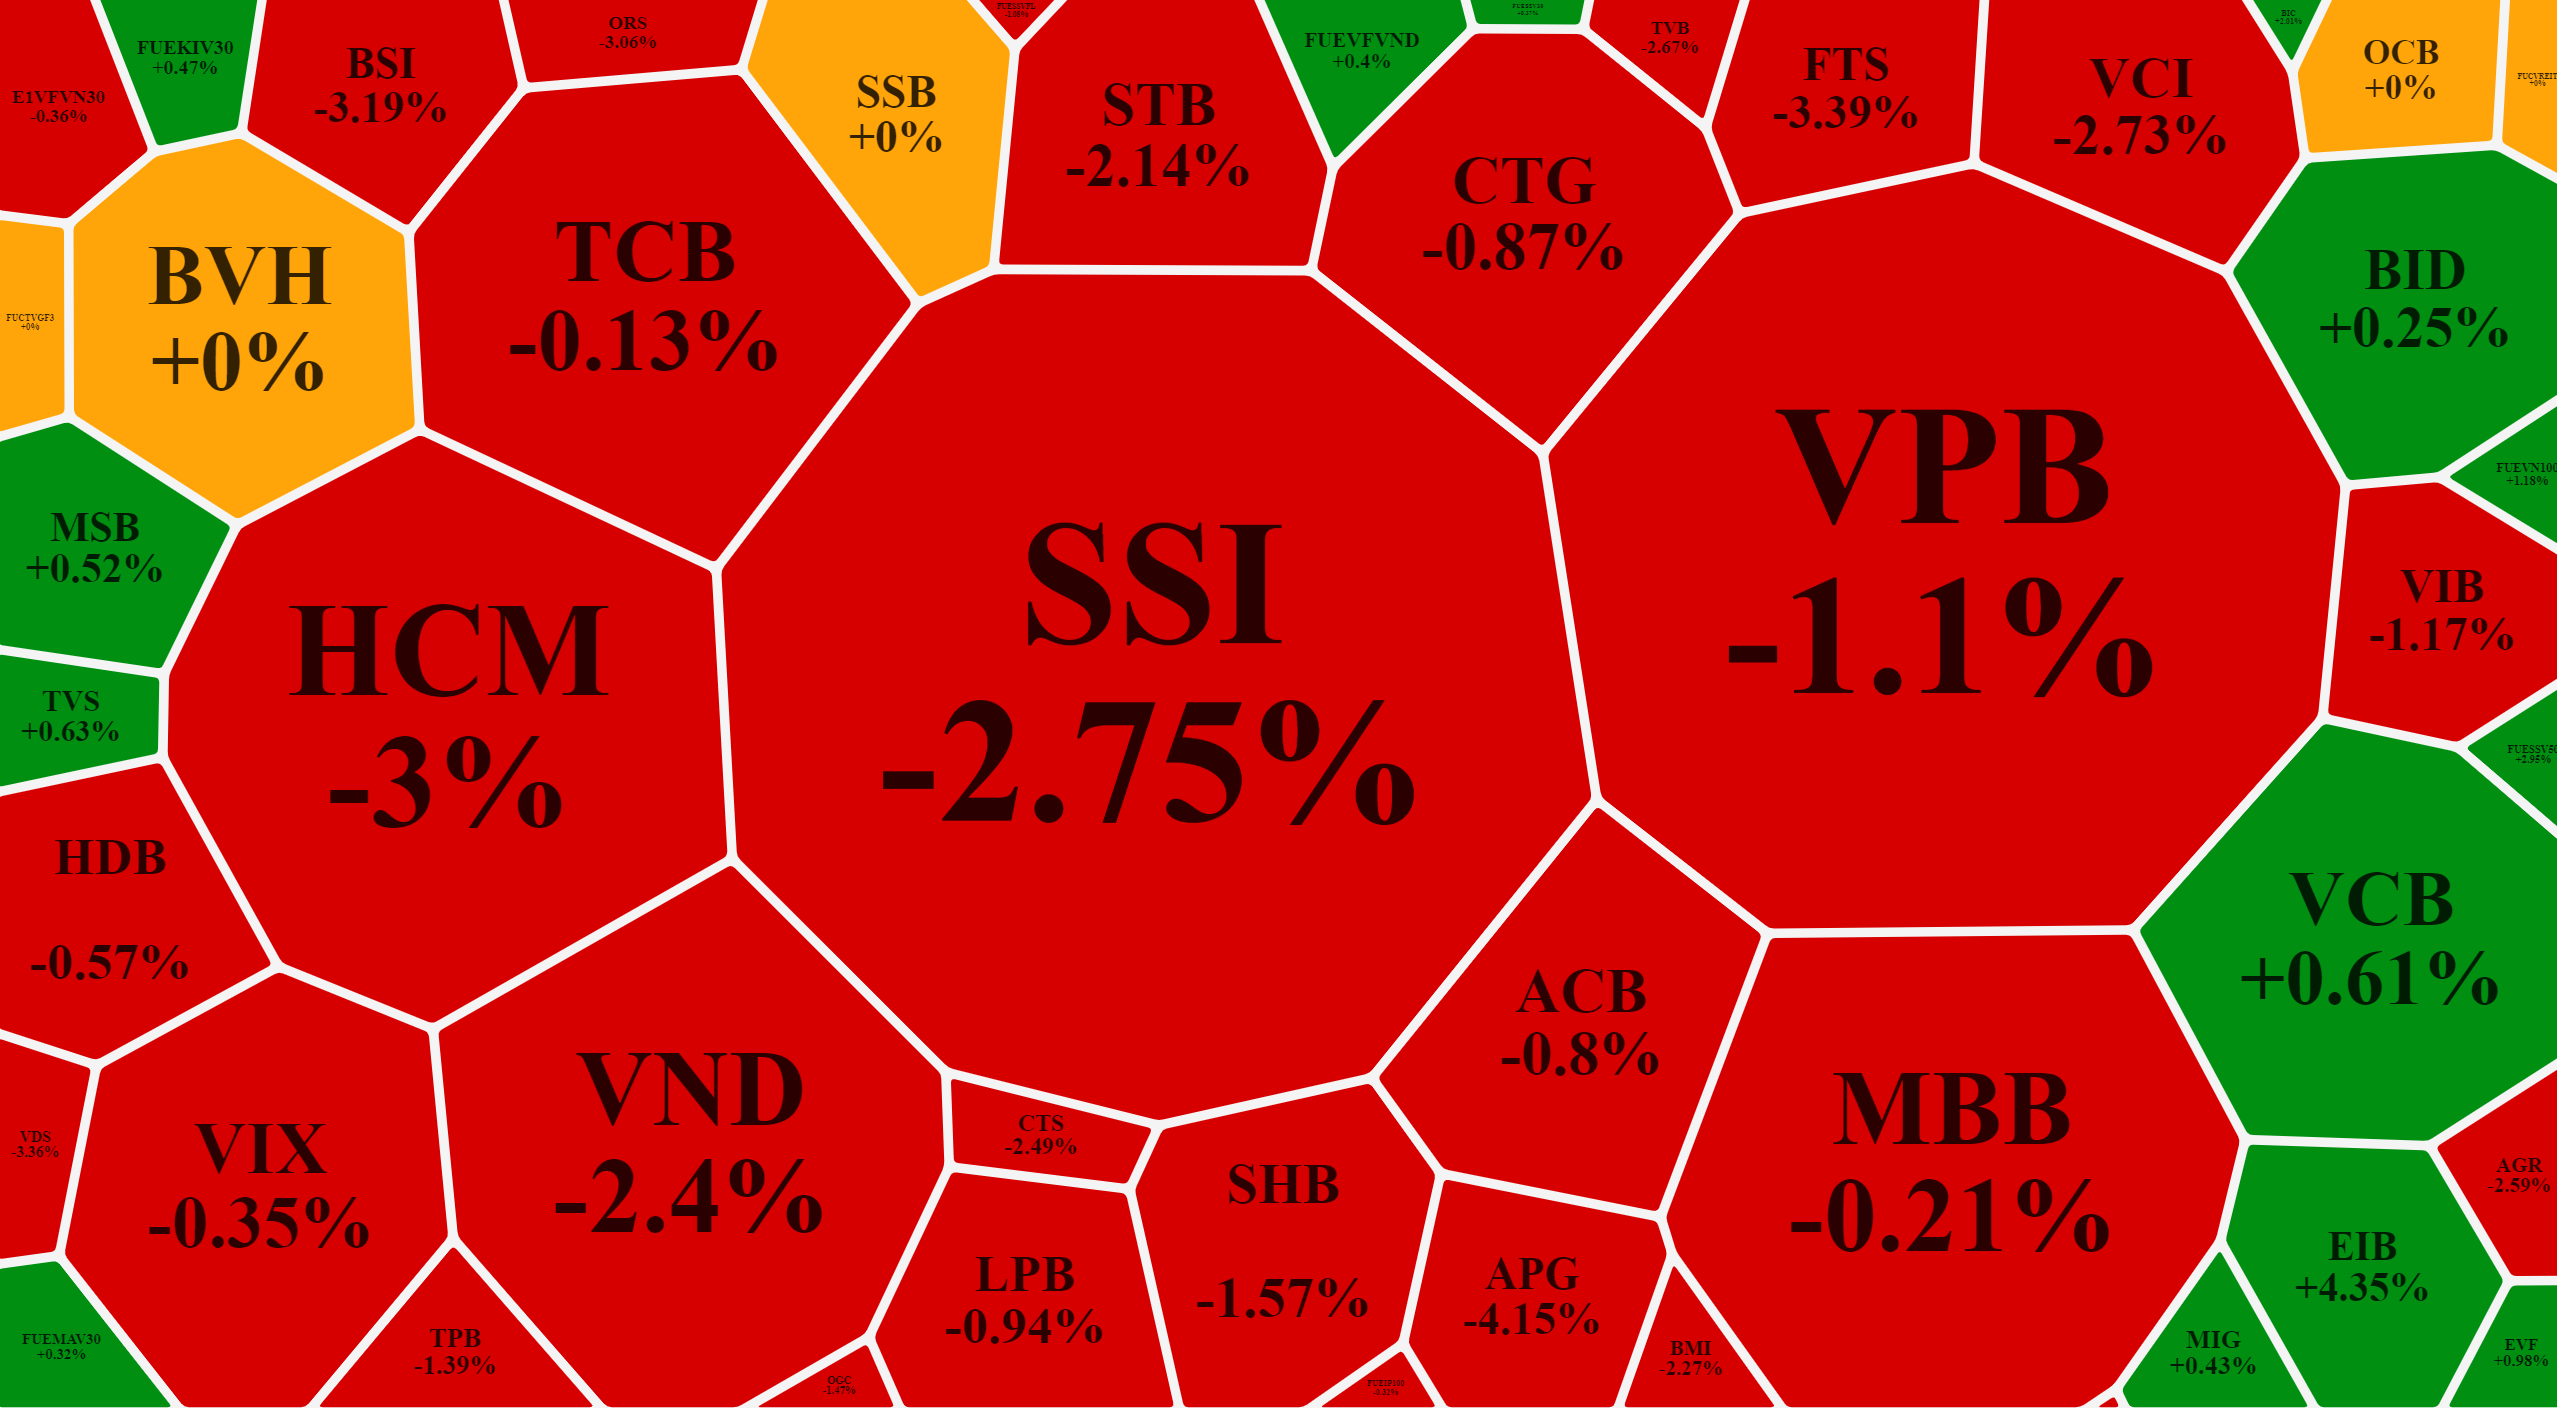
Lực bán xuất hiện rõ nhất trong nhóm blue-chips khi hầu hết cổ phiếu trong rổ VN30 đều có đỉnh sớm đầu phiên sáng và đóng cửa gần đáy hoặc tại đáy của phiên. Thống kê cho thấy tới 24/30 mã lao dốc trên 1% trong phiên, một số trượt giảm rất mạnh như VPB rớt tới 3,07% so với giá đỉnh đầu phiên; BVH rơi 2,4%, HPG giảm 2,08%, STB giảm 2,71%, SSI giảm 3,31%. Mạnh như POW, MWG hay vẫn còn “xanh” như FPT, VCB cũng vẫn bị lực xả ép giá xuống. MWG là trụ mạnh nhất của VN-Index khi tăng 5,56% lúc đóng cửa, nhưng lúc đỉnh điểm, cổ phiếu này còn tăng kịch trần 6,87%. Thanh khoản của MWG thậm chí lập kỷ lục lịch sử với 10,85 triệu cổ tương ứng 778,2 tỷ đồng. Kể từ đầu tháng 8 tới nay 1,8,4%.
Nhìn chung với hơn 130 mã còn xanh ở HoSE, cơ hội vẫn xuất hiện. Tuy nhiên số tăng có sự đảm bảo về thanh khoản thì không nhiều. Ngoài MWG, có thể kể tới EIB, SKG, TLG, CKG, BAF, SCR, NLG tăng từ 2% trở lên với thanh khoản tối thiểu 20 tỷ đồng.
Nhóm cổ phiếu hấp dẫn hôm qua như phân bón cũng thoái trào khá nhanh. DPM từ tăng 3,72% đầu phiên co lại nhanh chóng, còn 0,78%. DCM hết ngày mất sạch mức tăng 3,95%, BFC cũng mất hết mức tăng 3,48%. Nhóm này thể hiện khá rõ áp lực chốt lời tranh thủ, vì biên độ tăng T 3 hay T 4 ở các mã này cũng đủ tốt.
Tổng thanh khoản khớp lệnh sàn HoSE hôm nay tăng nhẹ 7% so với hôm qua, đạt 14.681 tỷ đồng. Tính cả thỏa thuận, tổng giao dịch tăng 4% với 16.075 tỷ đồng. Thanh khoản không đột biến nhưng cổ phiếu diễn biến kiểu tăng trước giảm sau trên diện rộng tại HoSE, cho thấy lực cầu bắt đầu suy yếu ở vùng giá cao. Trong khi đó tâm lý chốt lời T lại lớn hơn, ngay cả ở những cổ phiếu mạnh nhất.
Đọc bài theo từ khoá

Một công ty chứng khoán hạ dự báo VN-Index về mức 1800 điểm chốt năm 2026
Một công ty chứng khoán dự báo vùng điểm hợp lý của chỉ số VN-Index thời điểm cuối năm ở mức 1.800 điểm, tương đương mức tăng gần 2% so với đóng cửa quý 3.
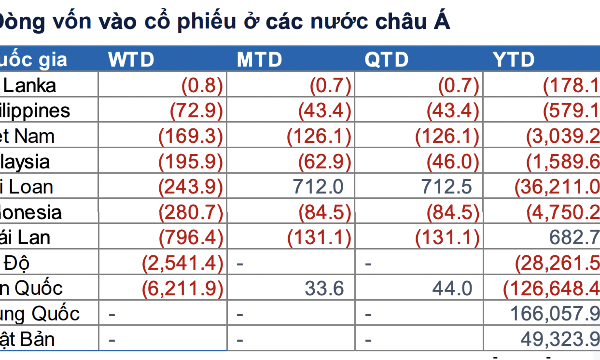
Dòng tiền ETF rút khỏi châu Á, đổ mạnh vào cổ phiếu và trái phiếu Mỹ
Tại châu Á, xu hướng rút vốn của dòng vốn ngoại gia tăng, với hơn 6,2 tỷ USD tại Hàn Quốc và 2,5 tỷ USD tại Ấn Độ. Thái Lan và Indonesia lần lượt đứng sau với giá trị bán ròng 796 triệu USD và 281 triệu USD.
Blog chứng khoán: Dòng tiền chọn lọc
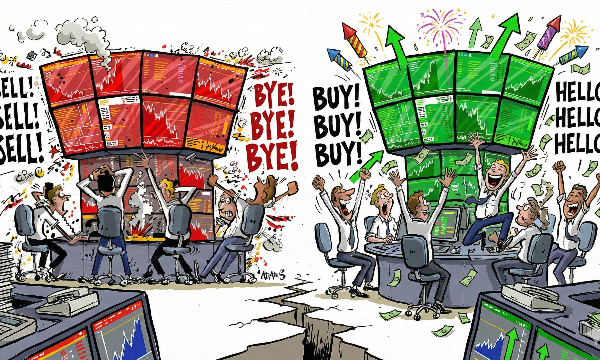
Nhịp điều chỉnh intraday hôm nay cho thấy dòng tiền hành động khá tích cực. Thanh khoản phiên chiều tốt hơn, giá phục hồi rõ nét. Chỉ có điều tổng thể thanh khoản vẫn còn kém.
Giằng co phân hóa, dòng tiền vẫn rất thận trọng
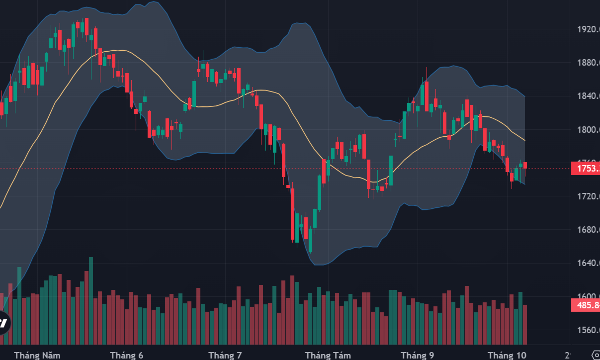
Mặc dù thanh khoản sàn HoSE chiều nay tăng mạnh gần 58% so với buổi sáng, nhưng tổng thể hôm nay vẫn là một ngày giao dịch chậm. Giá trị khớp lệnh sàn này giảm 14% so với phiên trước, cổ phiếu phân hóa cân bằng.
Chứng khoán tháng 10: Kết quả kinh doanh quý 3 sẽ "cân" yếu tố lãi suất và khối ngoại bán ròng
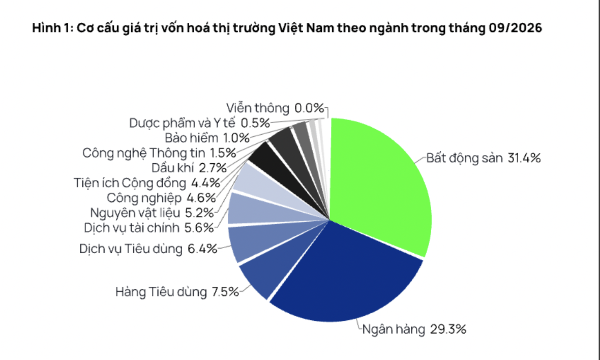
VN-Index có thể được hỗ trợ trong tháng 10 nhờ mùa công bố kết quả kinh doanh quý 3 đang đến gần, kết quả kinh tế tích cực trong quý 3 và 9 tháng đầu năm 2026, cùng mặt bằng định giá hấp dẫn hơn sau nhịp điều chỉnh trong tháng 9.





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.






 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...