


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Sức khỏe” của BIDV qua đánh giá của Standard & Poor’s


S&P đánh giá “tầm quan trọng cao đối với hệ thống” của BIDV trong ngành ngân hàng Việt Nam
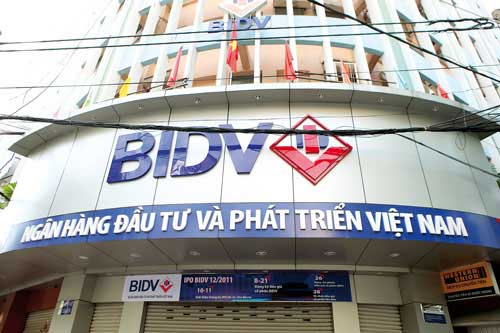
Hãng định mức tín nhiệm Standard & Poor’s (S&P) vừa công bố báo cáo đánh giá tín nhiệm mới nhất đối với Ngân hàng Đầu tư và Phát triển Việt Nam (BIDV). Trong đó, triển vọng tín nhiệm mà S&P dành cho ngân hàng này ở mức ‘ổn định’.
Thông báo ngày 30/8 của S&P cho biết, đánh giá tín nhiệm nhà phát hành nợ nội tệ/ngoại tệ dành cho BIDV trong lần đánh giá này là B /B, không thay đổi so với lần đánh giá gần nhất diễn ra vào ngày 8/12/2011. Đánh giá sức mạnh tín dụng độc lập (SACP) của BIDV được S&P dành cho mức điểm ‘b’.
Theo S&P, triển vọng ‘ổn định’ đối với mức đánh giá tín nhiệm của BIDV phản ánh kỳ vọng của tổ chức này rằng, BIDV sẽ duy trì năng lực tài chính hiện tại trong bối cảnh môi trường hoạt động kinh doanh nhiều thách thức ở Việt Nam, và BIDV sẽ cải thiện được hệ thống quản trị rủi ro.
S&P có thể cắt giảm điểm tín nhiệm của BIDV nếu xảy ra một trong ba trường hợp: (1) S&P hạ điểm tín nhiệm quốc gia của Việt Nam; (2) chất lượng tài sản của BIDV giảm mạnh; hoặc (3) tỷ lệ vốn đã điều chỉnh theo rủi ro (RAC) của ngân hàng này giảm dưới mức 2%.
Ngược lại, S&P có thể nâng hạng tín nhiệm đối với BIDV nếu Việt Nam được tổ chức này tăng điểm tín nhiệm hoặc năng lực tín dụng độc lập của BIDV được cải thiện. Ngoài ra, một đợt tăng vốn lớn nào của BIDV, bao gồm việc bán cổ phần chiến lược nâng RAC của ngân hàng lên trên 3% cũng có thể nâng mức đánh giá sức mạnh tín dụng độc lập (SACP) của BIDV lên ‘b ’ từ ‘b’ hiện tại.
S&P cho biết, mức đánh giá tín nhiệm ‘B /B’ đối với BIDV phản ánh vị thế kinh doanh ‘mạnh’, vị thế rủi ro ‘vừa phải’, tình hình nguồn vốn ‘trung bình’, mức thanh khoản ‘vừa đủ’... của BIDV theo các tiêu chuẩn đánh giá của tổ chức xếp hạng tín nhiệm này.
Việc đánh giá tín nhiệm của BIDV cao hơn một bậc so với đánh giá năng lực tín dụng độc lập của ngân hàng này, theo S&P, phản ánh “tầm quan trọng cao đối với hệ thống” của BIDV trong ngành ngân hàng Việt Nam, cũng như khả năng hỗ trợ ở mức cao của Chính phủ Việt Nam đối với BIDV trong trường hợp cần thiết.
S&P đánh giá, vị thế kinh doanh của BIDV phản ánh mạng lưới chi nhánh mạnh và tầm phủ sóng rộng lớn của ngân hàng này tại thị trường trong nước.
“BIDV là ngân hàng lớn thứ ba của Việt Nam về giá trị tài sản, chiếm khoản 10% tổng dư nợ và 9% tiền gửi của toàn hệ thống. BIDV có mạng lưới chi nhánh lớn thứ ba ở Việt Nam, hiện diện ở 63 tỉnh thành. Ngân hàng này cũng hưởng lợi từ địa vị là một trong 4 ngân hàng thương mại quốc doanh lớn nhất… Tuy nhiên, chúng tôi cho rằng, BIDV sẽ được lợi từ quá trình cổ phần hóa…”, S&P nhận định.
Về tình hình vốn và lợi nhuận của BIDV, S&P cho biết, đánh giá phản ánh kỳ vọng rằng, tỷ lệ vốn đã điều chỉnh theo rủi ro (RAC) của BIDV sẽ còn yếu trong vòng 12-18 tháng tới. Lợi nhuận của BIDV, theo S&P, sẽ duy trì ở mức vừa phải do tỷ suất lợi nhuận giảm và áp lực về chi phí tín dụng, trong khi số vốn giữ lại được sẽ giảm do phải trả cổ tức.
S&P cũng đánh giá rằng, vị thế rủi ro của BIDV cho thấy một mô hình kinh doanh đơn giản, với phần lớn doanh thu đến từ các sản phẩm cho vay thương mại truyền thống. Tỷ lệ nợ xấu của BIDV, theo số liệu mà S&P đưa ra đã tăng lên mức 2,8% trong năm ngoái, từ mức 2,6% vào năm 2010. Theo S&P, chất lượng tài sản của BIDV sẽ còn chịu áp lực suy giảm trong vòng 12 tháng tới.
“Ngân hàng này đã có những bước đi nhằm tăng cường hoạt động ở khu vực kinh tế tư nhân và khách hàng bán lẻ, giảm sự phụ thuộc vào những khu vực kinh tế nhiều biến động như xây dựng, đồng thời tăng cường hệ thống quản trị rủi ro. Tuy nhiên, lợi ích của những nỗ lực này sẽ chỉ trở nên rõ ràng trong trung hạn, chúng tôi cho là vậy”, S&P nhận định.
Theo số liệu mà S&P đưa ra, cho dù có một mạng lưới chi nhánh rộng, BIDV có tỷ lệ dư nợ/tiền gửi của khách hàng trên 100%. BIDV được tiếp cận với nguồn vốn từ Chính phủ và các tổ chức quốc tế dành cho các dự án phát triển. “Mối quan hệ giữa BIDV và Chính phủ Việt Nam đóng vai trò quan trọng cho sự tăng trưởng tiền gửi của ngân hàng này trong thời gian xảy ra căng thẳng thanh khoản vào năm 2008. Khi đó, nhiều ngân hàng thương mại cổ phần nhỏ hơn đã bị suy giảm thị phần tiền gửi. Các tài sản có mức thanh khoản cao của BIDV, bao gồm tiền mặt, các khoản vay liên ngân hàng và trái phiếu chính phủ đủ để trang trải các khoản nợ ngắn hạn lớn”, S&P nhận xét.

Fed giữ nguyên lãi suất dù thừa nhận lạm phát đang cao
Kết thúc cuộc họp ngày 27-28/10, Cục Dự trữ Liên bang Mỹ (Fed) quyết định giữ nguyên lãi suất, đồng nghĩa chọn cách tiếp cận kiên nhẫn trong cuộc chiến chống lạm phát..
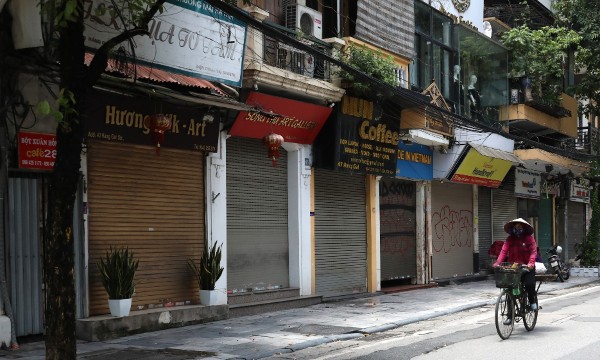
Doanh nghiệp “đắp chiếu” thở phào trút gánh nặng lệ phí môn bài
Bộ Tài chính đề xuất giảm từ 30–70% mức phạt chậm nộp hồ sơ khai thuế, đồng thời xóa tiền chậm nộp và xử lý một số nghĩa vụ lệ phí môn bài đối với người nộp thuế thuộc diện ngừng hoạt động với thời gian dự kiến áp dụng đến hết ngày 30/6/2028…
Vietcombank và BIDV sẽ giảm tỷ lệ sở hữu Nhà nước xuống còn 65%
Phó Thủ tướng Nguyễn Văn Thắng vừa phê duyệt kế hoạch cơ cấu lại vốn nhà nước giai đoạn 2026–2030 tại 21 doanh nghiệp giai đoạn 2026–2030. Trong đó, Vietcombank và BIDV sẽ giảm tỷ lệ sở hữu Nhà nước từ mức 74,85 và 76,73% xuống còn 65% từ nay đến 2030...
Rủi ro lớn đối với đồng USD từ cơn sốt AI
Giới đầu tư trên toàn cầu tư lâu vẫn coi đồng USD là một “hầm trú ẩn” mỗi khi thị trường sụt giảm. Tuy nhiên, nếu dòng vốn nước ngoài đổ vào Mỹ để tìm kiếm lợi nhuận từ cơn sốt trí tuệ nhân tạo (AI) đảo chiều, vai trò này của đồng bạc xanh có thể suy yếu...
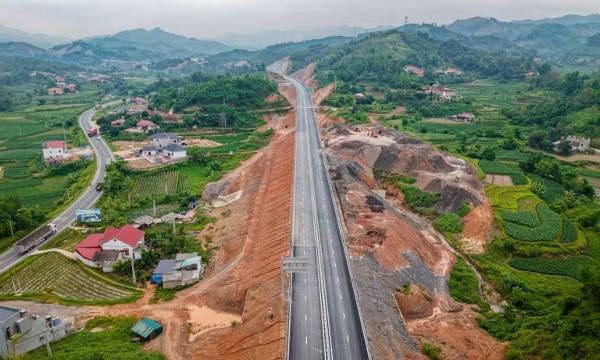
Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
Bộ Xây dựng trình Quốc hội chủ trương đầu tư hai tuyến cao tốc Bảo Hà - Tân Phong và Mộc Châu - Sơn La - Điện Biên qua tỉnh Sơn La, với tổng vốn sơ bộ hơn 114.000 tỷ đồng, dự kiến khởi công năm 2027 và cơ bản hoàn thành năm 2030...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...