


Nguyên tắc “một trung tâm, hai địa điểm” phải được thể hiện nhất quán trong hệ thống quy định. Việc Trung tâm được tổ chức tại hai địa điểm không đồng nghĩa với việc áp dụng các chuẩn mực khác nhau về tổ chức, quản lý, giám sát và vận hành.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Không để phát sinh hai cơ chế tại Trung tâm Tài chính quốc tế


Việc hoàn thiện cơ chế cho Trung tâm Tài chính quốc tế được đặt ra với yêu cầu không để hai địa điểm hình thành hai cách quản lý khác nhau, đồng thời phân định rõ phạm vi giữa Luật Phát triển đô thị và nghị quyết hiện hành để bảo đảm Trung tâm vận hành thống nhất, ổn định….

Tại phiên họp ngày 17/8, Ủy ban Thường vụ Quốc hội tiếp tục cho ý kiến về dự thảo Luật Phát triển đô thị. Trong các nội dung được đặt ra, việc thiết kế cơ chế pháp lý cho Trung tâm Tài chính quốc tế nhận được sự quan tâm, đặc biệt là yêu cầu bảo đảm một mặt bằng quản lý thống nhất giữa hai địa điểm của Trung tâm.
Theo phương án đang được chỉnh lý, cơ quan điều hành tại thành phố khi thực hiện một số thẩm quyền liên quan đến Trung tâm Tài chính quốc tế phải có ý kiến của Bộ Tài chính và Ngân hàng Nhà nước Việt Nam. Các thành viên Trung tâm được phép cung cấp dịch vụ tài chính và các dịch vụ hỗ trợ theo giấy phép thành lập, hoạt động cho tổ chức trong nước nhằm thực hiện giao dịch và thu hút nguồn vốn quốc tế theo quy định.
Tuy nhiên, qua thảo luận, vấn đề đặt ra cách thiết kế một cơ chế quản lý thống nhất cho toàn bộ Trung tâm Tài chính quốc tế.
Báo cáo trước Ủy ban Thường vụ Quốc hội, Chủ nhiệm Ủy ban Pháp luật và Tư pháp Phan Chí Hiếu cho biết cơ quan soạn thảo cơ bản đồng thuận với hướng chỉnh lý, song đề nghị tiếp tục hoàn thiện một số nội dung, trong đó có cơ chế phát triển Trung tâm Tài chính quốc tế.

Thảo luận tại phiên họp, các thành viên Ủy ban Thường vụ Quốc hội cơ bản đồng tình với nội dung giải trình của Chính phủ, nhất là việc làm rõ phạm vi điều chỉnh giữa dự thảo Luật Phát triển đô thị và nghị quyết hiện hành về Trung tâm Tài chính quốc tế.
Tuy nhiên, các thành viên Ủy ban Thường vụ Quốc hội đề nghị tiếp tục rà soát khoản 3 Điều 23. Theo quy định đề xuất, chỉ cơ quan điều hành tại TP.Hồ Chí Minh cấp phép sau khi có ý kiến của Bộ Tài chính và Ngân hàng Nhà nước Việt Nam.
Các ý kiến cho rằng quy định này mới thể hiện cơ chế phối hợp giữa các cơ quan, chưa làm rõ nguyên tắc thống nhất trong toàn bộ Trung tâm Tài chính quốc tế. Trong đó, các tiêu chuẩn, điều kiện cấp phép, quản lý rủi ro, giám sát an toàn và những quy tắc cốt lõi của thị trường cần được áp dụng thống nhất tại cả hai địa điểm.
Liên quan đến việc thành phố chưa được công nhận là đô thị đặc biệt có thể áp dụng một số cơ chế, chính sách khi được cấp có thẩm quyền cho phép, các thành viên Ủy ban Thường vụ Quốc hội cho rằng nội dung này đã giải đáp những băn khoăn về khả năng áp dụng cơ chế đối với Đà Nẵng.
Bên cạnh đó, Ủy ban Thường vụ Quốc hội cũng đề nghị làm rõ hơn ranh giới giữa cơ chế tổ chức, vận hành Trung tâm Tài chính quốc tế với các chính sách phát triển không gian, hạ tầng và kết nối Trung tâm với các khu chức năng đô thị.
Theo hướng này, nghị quyết hiện hành tập trung điều chỉnh về tổ chức, vận hành và các chính sách đặc thù của Trung tâm Tài chính quốc tế; còn Luật Phát triển đô thị tập trung vào không gian, hạ tầng và các điều kiện phát triển đô thị gắn với Trung tâm.
Việc phân định rõ phạm vi điều chỉnh được cho là cần thiết nhằm tránh hình thành hai cơ chế pháp lý chồng chéo cùng điều chỉnh một Trung tâm Tài chính quốc tế. Đồng thời, các quy định mới phải vừa bảo đảm ổn định chính sách, vừa tạo thêm không gian phát triển để Trung tâm có thể trở thành một cực tăng trưởng mới.
Kết luận phiên thảo luận, Phó Chủ tịch Quốc hội Nguyễn Khắc Định yêu cầu tiếp tục chỉnh lý Điều 23, cả về tên gọi và nội dung, bảo đảm thống nhất với nghị quyết hiện hành về Trung tâm Tài chính quốc tế, tránh hình thành hai cơ chế khác nhau.
Yêu cầu đặt ra là xây dựng được khung pháp lý vừa thống nhất trong quản lý, vừa đủ linh hoạt để trung tâm vận hành hiệu quả, qua đó tạo nền tảng thu hút dòng vốn và các hoạt động tài chính quốc tế vào Việt Nam.
Trong khi đó, các quy định của Luật Phát triển đô thị cần có tính khái quát, ổn định và sử dụng được trong dài hạn, không nên thiết kế chỉ để giải quyết yêu cầu của một địa phương hoặc một thời điểm cụ thể, Phó Chủ tịch Quốc hội nêu rõ.
Bài liên quan



Giá vàng miếng lao dốc, chỉ còn cao hơn vàng thế giới 5 triệu đồng/lượng
Tính đến 13 giờ ngày 9/9, giá mua, bán vàng miếng SJC và vàng nhẫn “4 số 9” giảm phổ biến 1,2 triệu đồng/lượng. Quy đổi theo tỷ giá Vietcombank (đã bao gồm thuế, phí), chênh lệch giá vàng trong nước và thế giới thu hẹp còn khoảng 5,21 triệu đồng/lượng, mức thấp nhất kể từ đầu tháng 9...
Giới “carry trade” lung lay vì cú tăng giá mạnh bất ngờ của đồng yên
"Nếu đồng yên tiếp tục mạnh lên, quá trình giảm đòn bẩy từ từ có thể biến thành một đợt tháo chạy nhanh chóng và tự khuếch đại", một. chiến lược gia nhận định....
Thẻ VIB - Từ dẫn đầu xu thế đến chiếc thẻ phát triển cùng khách hàng
Hơn một triệu thẻ tín dụng, top 3 toàn thị trường về chi tiêu và quy mô giao dịch vượt 5 tỷ USD tiếp tục khẳng định vị thế top đầu của VIB trên thị trường thẻ Việt Nam.
Các nước giàu chi 2 nghìn tỷ USD trả lãi nợ công trong một năm
Các chính phủ trên thế giới đang đối mặt với áp lực tài khóa ngày càng lớn khi tiền lãi nợ công tăng cao, cạnh tranh trực tiếp với các hạng mục chi tiêu thiết yếu khác trong ngân sách...
Đề xuất hạ mạnh ngưỡng miễn thuế với hàng nhập khẩu giá trị nhỏ
Từ mức 500.000 đồng và 1 triệu đồng tùy phương thức nhập khẩu, ngưỡng miễn thuế đối với hàng hóa giá trị nhỏ được đề xuất thống nhất xuống 100.000 đồng. Thay đổi này đặt ra yêu cầu mới đối với hoạt động nhập khẩu qua thương mại điện tử, đồng thời nhằm hạn chế tình trạng chia nhỏ đơn hàng, khai thấp giá trị để hưởng ưu đãi thuế…



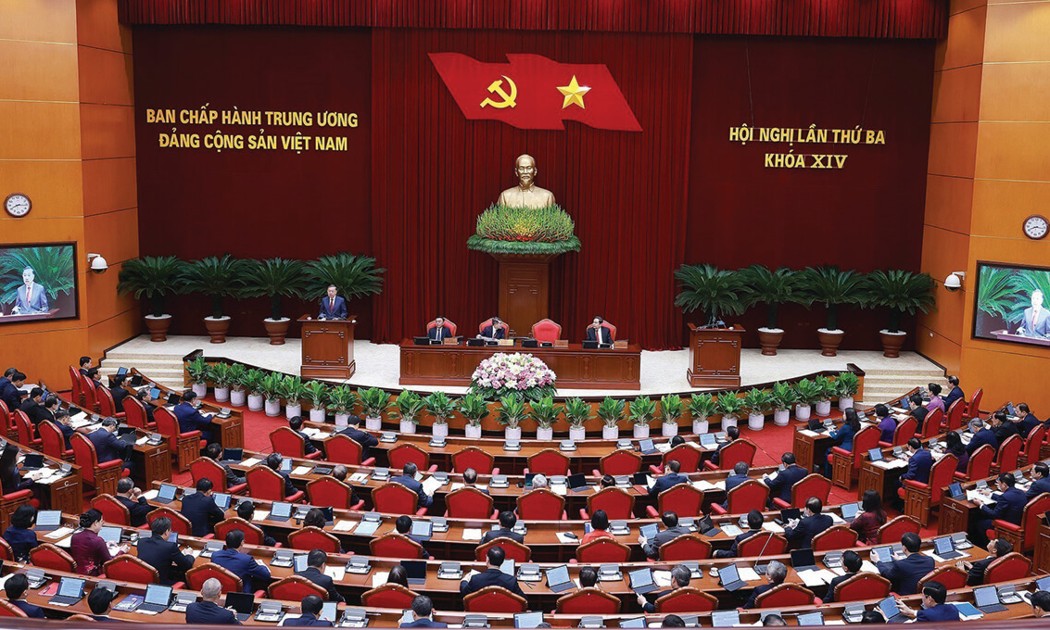

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.






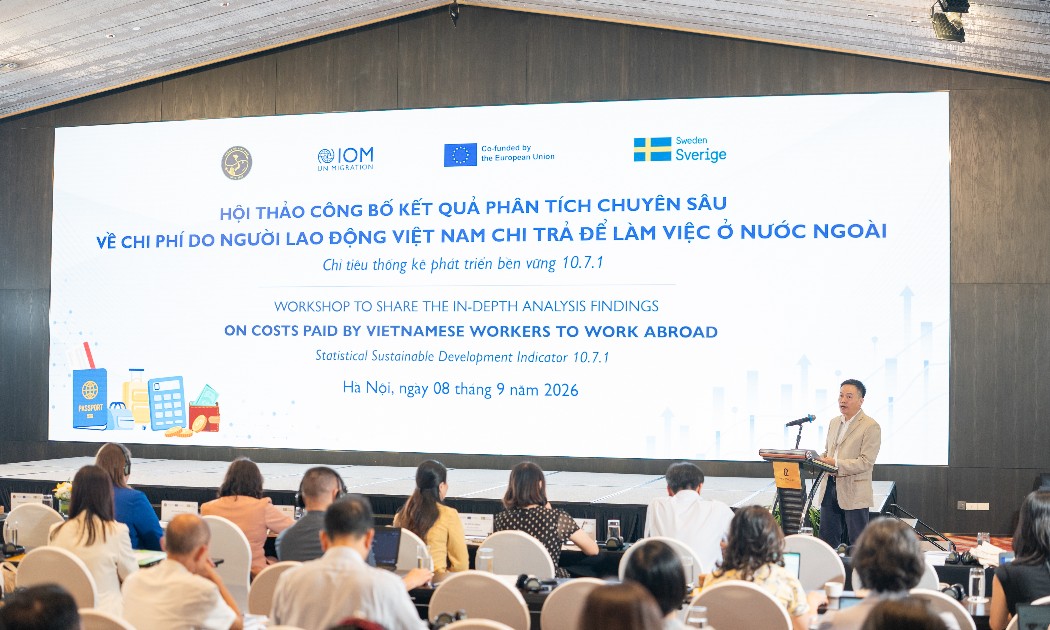
 Chi phí đi làm việc ở nước ngoài: Từ dữ liệu đến chính sách
Chi phí bình quân người lao động Việt Nam phải chi trả để có việc làm ở nước ngoài giảm 23,8% trong giai đoạn 2021-2025, trong khi thu nhập bình quân ngay trong tháng làm việc đầu tiên tăng 25,4%.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...