


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tăng trưởng kinh tế 6 tháng đầu năm 2026: Điểm sáng vĩ mô và 5 nhóm thách thức cốt lõi


Tăng trưởng kinh tế 6 tháng đầu năm 2026 ghi nhận mức tăng GDP ấn tượng 8,18%, cao nhất kể từ năm 2000. Tuy nhiên, đằng sau sự bứt phá mạnh mẽ của khu vực công nghiệp và dịch vụ, nền kinh tế đang bộc lộ hàng loạt thách thức cốt lõi như áp lực lạm phát gia tăng, mức nhập siêu kỷ lục 16,65 tỷ USD, rủi ro hệ thống tín dụng và “sức khỏe” của khu vực doanh nghiệp...

Sáng ngày 9/7/2026, tại Hà Nội, Viện Kinh tế Việt Nam và Thế giới (thuộc Viện Hàn lâm Khoa học xã hội Việt Nam) đã tổ chức hội thảo khoa học với chủ đề “Kinh tế Việt Nam 6 tháng đầu năm 2026: Thách thức, động lực và triển vọng phát triển”.
Sự kiện diễn ra trong bối cảnh nền kinh tế toàn cầu vẫn đang đối diện với hàng loạt biến diễn phức tạp và khó lường, từ hậu quả của dịch bệnh, đứt gãy chuỗi cung ứng, cho đến những xung đột địa chính trị tại Trung Đông và Nga - Ukraine.
Dù phải thích ứng với môi trường quốc tế đầy rủi ro, nền kinh tế Việt Nam trong 6 tháng đầu năm 2026 vẫn ghi nhận những thành tựu vô cùng ấn tượng. Nổi bật nhất là mức tăng trưởng GDP đạt 8,18%, mức cao nhất kể từ năm 2000 – thời điểm nước ta bắt đầu có thống kê tăng trưởng bán niên.
Tuy nhiên, các chuyên gia nhận định rằng ở chính thời điểm các chỉ số vĩ mô thuận lợi nhất, nền kinh tế lại càng cần nhìn nhận thẳng thắn vào những vấn đề cơ cấu phía sau bức tranh tăng trưởng.
ĐỘNG LỰC TĂNG TRƯỞNG MẠNH MẼ TỪ DỊCH VỤ VÀ CÔNG NGHIỆP
Bức tranh kinh tế nửa đầu năm 2026 cho thấy nền kinh tế tiếp tục duy trì đà phục hồi tích cực, được dẫn dắt chủ yếu bởi khu vực dịch vụ và công nghiệp chế biến, chế tạo.

Theo số liệu của Cục Thống kê, GDP quý 2/2026 ước tính tăng 8,39% so với cùng kỳ năm trước. Tính chung trong 6 tháng đầu năm, tốc độ tăng trưởng GDP đạt 8,18%, vượt trội đáng kể so với mức tăng 7,63% của cùng kỳ năm 2025.
Đóng góp vào thành tựu chung này, các khu vực kinh tế đều cho thấy sự khởi sắc và tăng trưởng vững chắc. Trong đó, khu vực công nghiệp và xây dựng ghi nhận mức tăng 9,81%, đóng góp tới 47,20% vào mức tăng tổng giá trị tăng thêm của toàn nền kinh tế.
Khu vực dịch vụ cũng tăng trưởng mạnh mẽ ở mức 8,09%, đóng góp 47,14% vào mức tăng chung. Khu vực nông, lâm nghiệp và thủy sản duy trì sự ổn định với mức tăng 3,87%, đóng góp 5,66%.
Về phương diện sử dụng GDP, các chỉ số đo lường tổng cầu đều mang lại những tín hiệu khả quan: Tiêu dùng cuối cùng của nền kinh tế tăng 8,15%; tích lũy tài sản tăng 15,20% và đặc biệt, xuất khẩu hàng hóa và dịch vụ tăng mạnh 20,18%, trong khi nhập khẩu hàng hóa và dịch vụ cũng tăng 26,44%.

Thương mại quốc tế tiếp tục chứng minh vai trò là động lực then chốt của nền kinh tế. Tổng kim ngạch xuất nhập khẩu của Việt Nam tăng tới 27,1% so với cùng kỳ năm trước. Xuất khẩu trong quý 2/2026 bứt phá với mức tăng 22,7%, đi kèm với việc chỉ số quản trị mua hàng (PMI) liên tục duy trì trên ngưỡng 50 điểm trong suốt 12 tháng liền. Đây là minh chứng rõ nét cho thấy năng lực sản xuất và xuất khẩu của Việt Nam không hề suy giảm mà đang trên đà mở rộng mạnh mẽ.
5 THÁCH THỨC LỚN ĐẰNG SAU BỨC TRANH TĂNG TRƯỞNG 6 THÁNG
Mặc dù đạt được những chỉ số vĩ mô rất đáng khích lệ, nền kinh tế Việt Nam 6 tháng cuối năm 2026 và giai đoạn sắp tới đang phải đối mặt với hàng loạt rủi ro tiềm ẩn. Theo TS. Đặng Xuân Thanh, Phó Chủ tịch Viện Hàn lâm Khoa học – xã hội Việt Nam, nền kinh tế đang tồn tại 5 nhóm vấn đề cơ cấu lớn cần được nhận diện và xử lý kịp thời.
Thứ nhất, áp lực từ cán cân thương mại và lạm phát.
Lạm phát đang có dấu hiệu chịu sức ép lớn hơn khi chỉ số CPI bình quân 6 tháng đầu năm tăng 4,38% so với cùng kỳ, trong khi lạm phát cơ bản cũng tăng 4,12%. Các nhóm hàng thiết yếu như nhà ở, điện nước, chất đốt, vật liệu xây dựng và thực phẩm liên tục tạo áp lực lên mặt bằng giá cả. Đáng chú ý, Việt Nam ghi nhận mức nhập siêu lên tới 16,65 tỷ USD trong nửa đầu năm, một mức thâm hụt kỷ lục so với xu hướng thặng dư bình quân 24 tỷ USD/năm của giai đoạn 2023-2025.
“Dù 94,1% giá trị nhập khẩu là tư liệu sản xuất, tình trạng nhập siêu này đang gây sức ép trực tiếp lên tỷ giá và làm dự trữ ngoại hối giảm xuống chỉ còn tương đương 2 tháng nhập khẩu. Bên cạnh đó, khu vực FDI đang chiếm tới gần 80% giá trị xuất khẩu, trong khi giá trị gia tăng nội địa suy giảm, đặt ra dấu hỏi về việc liệu chúng ta có đang đánh đổi quy mô thương mại lấy giá trị gia tăng thực sự hay không”, ông Thanh đặt câu hỏi.
Thứ hai, rủi ro từ hệ thống tiền tệ - tín dụng.
Để phục vụ mục tiêu tăng trưởng hai con số, hệ thống ngân hàng đang phải gánh vác vai trò cấp vốn chủ lực. Tỷ lệ dư nợ tín dụng trên huy động (LDR) đã chạm mức 115%, vượt qua ngưỡng an toàn được khuyến nghị. Các chính sách nới lỏng gần đây như miễn room tín dụng cho dự án trọng điểm hay nâng trần vốn ngắn hạn cho vay trung dài hạn lên 40% tuy tháo gỡ thanh khoản trước mắt, nhưng lại tiềm ẩn rủi ro lệch pha kỳ hạn và nguy cơ nợ xấu. Trong khi đó, các kênh dẫn vốn trung và dài hạn phi ngân hàng như thị trường cổ phiếu, trái phiếu doanh nghiệp lại vẫn còn rất mỏng.
Thứ ba, mất cân đối tiết kiệm - đầu tư.
Việc tổng tiết kiệm lớn hơn đầu tư dễ tạo cảm giác nguồn lực trong nước đang dồi dào, nhưng thực chất thặng dư này chủ yếu do khu vực FDI tạo ra. Khu vực kinh tế trong nước vẫn đang trong trạng thái thâm hụt tiết kiệm - đầu tư.
“Đây chính là gốc rễ khiến mặt bằng lãi suất khó giảm và gia tăng áp lực lên hệ thống ngân hàng”, ông Thanh nhấn mạnh.

Thứ tư, thách thức trong chính sách tài khóa.
Điểm sáng hiện tại là nợ công chỉ chiếm khoảng 32% GDP, thấp hơn nhiều so với trần 60%, tạo dư địa tài khóa quý giá cho đầu tư công. Tuy nhiên, quy mô thu ngân sách trên GDP vẫn thấp hơn đáng kể so với mặt bằng khu vực, trong khi các nguồn thu truyền thống từ dầu thô hay đất đai đang sụt giảm. Cơ cấu chi ngân sách còn nghiêng nặng về chi thường xuyên, đồng thời các nút thắt về giải ngân đầu tư công vẫn chưa được xử lý căn cơ.
Thứ năm, sức khỏe khu vực doanh nghiệp.
Doanh nghiệp đang phải chịu tác động cộng hưởng từ chi phí vốn, áp lực tỷ giá và dư địa chính sách hỗ trợ. Đặc biệt, trong bối cảnh thuế tối thiểu toàn cầu đang được áp dụng, bài toán giữ chân các tập đoàn lớn đồng thời tạo dư địa thực chất cho doanh nghiệp nội địa lớn mạnh trở nên cấp bách hơn bao giờ hết.
Chính phủ đã đặt ra mục tiêu đầy tham vọng cho năm 2026: tăng trưởng GDP trên 10%, xuất khẩu tăng 15-16% so với năm 2025 và kiểm soát CPI ở mức 4-4,5%. Xa hơn, để đạt tốc độ tăng trưởng hai con số trong giai đoạn 2026-2030, nền kinh tế sẽ cần quy mô vốn đầu tư bình quân từ 250-260 tỷ USD mỗi năm.
Theo các chuyên gia, những mục tiêu này là hoàn toàn khả thi nếu chúng ta giải quyết được đồng bộ 5 bài toán cân đối vĩ mô nêu trên. Quan điểm chỉ đạo xuyên suốt là các giải pháp điều hành trong 6 tháng cuối năm phải theo hướng vừa hỗ trợ tăng trưởng, vừa kiểm soát các mất cân đối vĩ mô, kiên quyết không đánh đổi sự ổn định dài hạn để lấy tăng trưởng trong ngắn hạn
Bài liên quan


Đọc bài theo từ khoá


Xu hướng phát triển các khu công nghiệp trong giai đoạn mới
Tỷ lệ lấp đầy, sự phân hóa vùng miền, áp lực khan hiếm quỹ đất chất lượng cao tại các cực tăng trưởng và đặc biệt là sự chuyển dịch trong làn sóng đầu tư trực tiếp nước ngoài (FDI) thế hệ mới đang đặt ra yêu cầu chuyển đổi mô hình khu công nghiệp 1.0 vốn dựa vào hạ tầng thô và chi phí nhân công sang mô hình khu công nghiệp 2.0 với hệ sinh thái sản xuất thông minh, xanh, tích hợp chuỗi giá trị và kiến tạo năng lực nội tại cho nền kinh tế...
Kinh tế Huế 9 tháng: Áp lực hoàn thành nhiệm vụ tăng trưởng những tháng cuối năm
Kinh tế thành phố Huế đang ghi nhận nhiều tín hiệu tích cực sau 9 tháng năm 2026, với các động lực chính đến từ dịch vụ, công nghiệp, xuất khẩu và đầu tư. Tuy nhiên, áp lực hoàn thành mục tiêu tăng trưởng trong những tháng cuối năm vẫn lớn khi tiến độ một số dự án, giải ngân đầu tư công và hoạt động sản xuất, kinh doanh còn gặp khó khăn.
TP. Hồ Chí Minh dự kiến phê duyệt loạt quy hoạch TOD trong năm 2027
TP. Hồ Chí Minh đang triển khai quy hoạch TOD gắn với metro số 1, metro số 2, ga Thủ Thiêm, ga Bình Khánh và tuyến Bến Thành - Cần Giờ; trong đó nhiều khu vực dự kiến hoàn thành phê duyệt quy hoạch trong năm 2027...
SCIC: Hành trình 20 năm phát triển và khát vọng vươn tầm thành Quỹ Đầu tư toàn cầu
Sau hai thập kỷ hoạt động, Tổng công ty Đầu tư và Kinh doanh vốn nhà nước (SCIC) đang chuẩn bị cho một giai đoạn chuyển mình mạnh mẽ tiến tới hình thành Quỹ Đầu tư quốc gia...
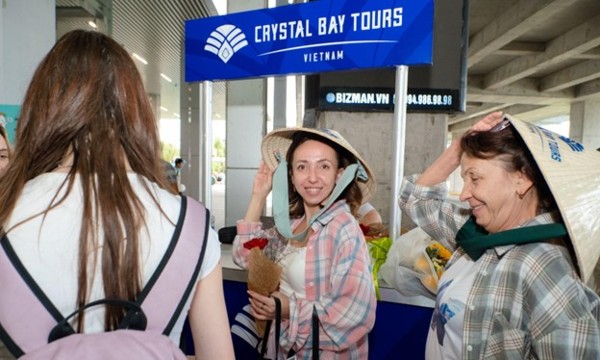
Crystal Bay Vietnam mở sớm mùa du lịch Phú Quốc cho khách Nga và khối CIS
Chuyến bay từ Tashkent đến Phú Quốc ngày 23/9/2026 đánh dấu lần đầu tiên Crystal Bay Vietnam mở mùa du lịch đảo Ngọc cho các thị trường truyền thống Nga và khối CIS ngay từ tháng 9, sớm hơn khoảng hai tháng so với thông lệ.





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...