




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thị trường bất động sản hồi mạnh vào cuối năm, giá cổ phiếu đã chạy trước, còn mã nào tiềm năng?


Giá cổ phiếu bất động sản tăng thời gian qua đã phần nào phản ánh những triển vọng thị trường hồi phục vào cuối năm nay, tuy nhiên vẫn có những cổ phiếu đang giao dịch với giá chiết khấu so với quỹ đất tiềm năng của họ.

Chứng khoán Rồng Việt vừa có báo cáo cập nhật triển vọng cổ phiếu bất động sản với kỳ vọng thị trường sẽ ấm lên vào cuối năm 2023.
SỐ DƯ TỒN KHO GẤP 7 LẦN TIỀN KHÁCH HÀNG TRẢ TRƯỚC
Trên thị trường sơ cấp, thanh khoản giảm mạnh khi thị trường đối mặt với các khó khăn, bao gồm: Lãi suất tăng, Vướng mắc thủ tục pháp lý, Rủi ro thanh khoản của chủ đầu tư do đáo hạn trái phiếu. Trên thị trường thứ cấp, áp lực từ việc tăng chi phí lãi vay đã gây ra hiện tượng bán tháo và giá bất động sản giảm mạnh. Tuy nhiên, mức giá hiện tại đã trở về mặt bằng giá thời điểm 2020-2021; qua đó sẽ hấp dẫn nhà đầu tư trong các quý tới, đặc biệt tại các đô thị loại I.
Kể từ quý 4 năm 2022, các công ty bất động sản ghi nhận kết quả kinh doanh sụt giảm đáng kể do: Chủ đầu tư gặp rủi ro thanh khoản, rủi ro pháp lý và không thể triển khai dự án hiện tại; Chi phí lãi vay cao hơn dự kiến khiến người mua chưa sẵn sàng nhận bàn giao sản phẩm.
Tuy nhiên, có dấu hiệu phục hồi trong quý 2 khi các khó khăn về tài chính đang được giải quyết và các dự án có thể được bàn giao. Các công ty phát triển bất động sản ghi nhận tăng trưởng so với quý trước (doanh thu và lợi nhuận) hầu hết đều từ đẩy mạnh bàn giao các dự án tại TP.HCM và vùng phụ cận (NLG, KDH, AGG) cho thấy vẫn có nhu cầu ở thực tại các đô thị loại I.
Số dư khách hàng trả trước không thay đổi quá nhiều từ 3Q22 cho thấy sự hấp thụ thị trường thấp và rào cản pháp lý khiến các đợt mở bán mới bị trì hoãn; đồng thời nhà phát phát triển bất động sản thiếu nguồn tài chính từ khách hàng để tiếp tục phát triển các dự án. Tuy nhiên, đáng chú ý trong quý 2 thì KDH vẫn ghi nhận số dư khách hàng trả trước tăng 62% QoQ (ở dự án thấp tầng Classia) cho thấy tập khách hàng ở phân khúc cao cấp sẵn sàng chi trả đúng thời hạn cho các sản phẩm có pháp lý tốt.
Quy mô tồn kho vẫn đang ở mức cao (số dư tồn kho gấp ~7 lần so với khách hàng trả trước) sẽ tạo áp lực nguồn cung cho thị trường trong trụng hạn.

Các chủ đầu tư đang giảm nợ vay, với tỷ lệ nợ trên vốn chủ sở hữu giảm xuống mức 83% trong quý 2/23, cho thấy các công ty cũng đang gặp khó khăn trong việc huy động vốn nợ để tiếp tục phát triển dự án.
THỊ TRƯỜNG SẼ HỒI MẠNH VÀO CUỐI NĂM 2023
Sau giai đoạn khó khăn với sự hấp thụ của thị trường và giá bất động sản đã về mức thấp nhất, VDSC kỳ vọng thị trường sẽ ấm lên trong nửa cuối năm nhờ: Lãi suất vay giảm, Các chương trình khuyến mãi từ chủ đầu tư và 3/ Sự phát triển cơ sở hạ tầng.
Theo Viện nghiên cứu thị trường của Dat Xanh Services, có 12 dự án (với ~20.000 căn hộ) có vị trí đắc địa dự kiến mở bán trong 2H2023 tại TP.HCM. Các dự án này tập trung vào việc đáp ứng nhu cầu nhà ở của người dân tại các thành phố lớn và đón đầu sự phục hồi của thị trường.
Nhờ lãi suất huy động giảm mạnh, lãi suất cho vay dự kiến sẽ giảm xuống mức 9-10%, là mức mà người mua nhà có thể chi trả với mức thu nhập hiện tại. Chính sách thanh toán linh hoạt của các chủ đầu tư (trả trước ~40% giá trị sản phẩm cho đến khi bàn giao) cũng sẽ là yếu tố hỗ trợ để đẩy giá trị bán hàng trong nửa cuối năm.

Kể từ nửa đầu năm 2023, các đô thị loại đặc biệt (Hà Nội, TP.HCM) đã khởi động lại việc xây dựng hệ thống đường vành đai và đường cao tốc, như một phần của chính sách tài khóa để hỗ trợ tăng trưởng kinh tế. Việc khởi động các dự án này có thể làm tăng sự quan tâm đến các dự án khu đô thị, đặc biệt là những dự án nằm gần hệ thống đường vành đai/đường cao tốc, do: Quỹ đất cho các dự án trong thành phố giảm đáng kể, Người thu nhập trung bình có xu hướng sống ở ngoại thành, với chi phí sinh hoạt phải chăng, trong khi đó họ vẫn có thể làm việc ở trung tâm thành phố nhờ hệ thống đường vành đai.
Các chủ đầu tư có quỹ đất sạch và tuân thủ đầy đủ quy định (gồm NLG và KDH) sẽ tận dụng để mở bán khi thị trường hồi phục rõ rệt vào cuối quý 4/2023.
Các lưu ý chính của các dự luật mới sửa đổi bao gồm: Quy định cụ thể hơn về phương pháp định giá đất và xác định nghĩa vụ tài chính của chủ đầu tư, Thúc đẩy phát triển các dự án nhà ở xã hội độc lập, Minh bạch hóa thị trường, đồng thời tạo hành lang pháp lý cho giao dịch các loại hình bất động sản mới (condotel, office…).
Theo VDSC, giá cổ phiếu đã phần nào phản ánh những triển vọng này, tuy nhiên vẫn có những cổ phiếu đang giao dịch với giá chiết khấu so với quỹ đất tiềm năng của họ. KDH là cổ phiếu triển vọng với quỹ đất lớn tại TP.HCM.
Đọc bài theo từ khoá

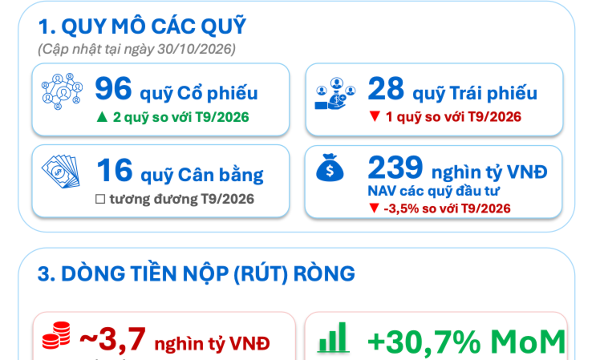
Các quỹ đầu tư rút tiền khỏi chứng khoán Việt Nam, tài sản ròng giảm 8.600 tỷ đồng
Việc phần lớn dòng tiền rút ròng tập trung ở các quỹ ngoại cho thấy áp lực rút vốn không chỉ xuất phát từ biến động ngắn hạn của thị trường trong nước mà còn phản ánh xu hướng điều chỉnh danh mục của các nhà đầu tư nước ngoài.
Nasdaq giảm điểm vì cổ phiếu Nvidia vẫn bị xả, giá dầu hoàn tất tuần giảm do dấu hiệu thừa cung
Dù vậy, chứng khoán Mỹ vẫn tăng điểm mạnh trong tuần này, còn giá dầu có tuần giảm thứ hai liên tiếp...
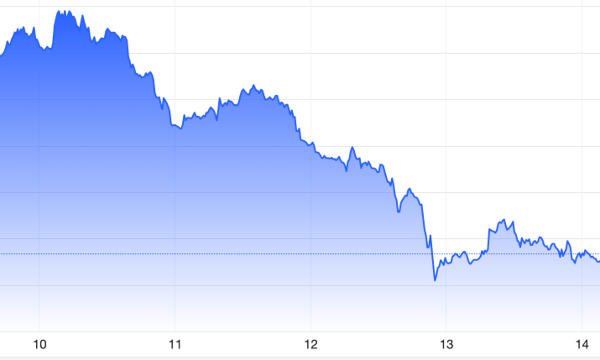
Giá vàng hoàn tất tuần giảm mạnh nhất 4 tháng, USD giữ đà tăng
Đương đầu sức ép từ nhiều phía, giá vàng giảm khoảng 4,5% trong tuần này, đánh dấu tuần giảm mạnh nhất kể từ đầu tháng 6...
Trung Quốc cảnh báo xử lý nghiêm các trường hợp nhà giàu trốn thuế
Chiến dịch siết thuế đối với các nhà đầu tư giàu có đã giúp thu ngân sách từ thuế thu nhập cá nhân của Trung Quốc tăng gần gấp đôi...
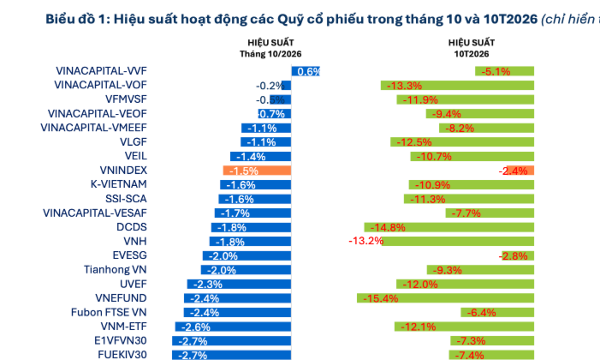
Có tới 88 quỹ cổ phiếu báo lỗ nặng trong tháng 10
Có tới 88/96 quỹ cổ phiếu ghi nhận hiệu suất âm trong tháng 10. Phần lớn các quỹ có mức giảm nhẹ hơn tháng trước, cho thấy áp lực lên danh mục đầu tư đã phần nào hạ nhiệt, nhưng sự phục hồi chưa thực sự đồng đều.

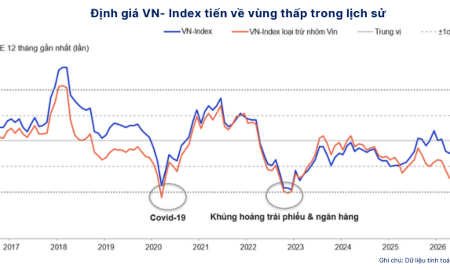
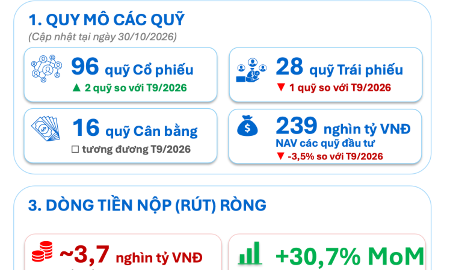
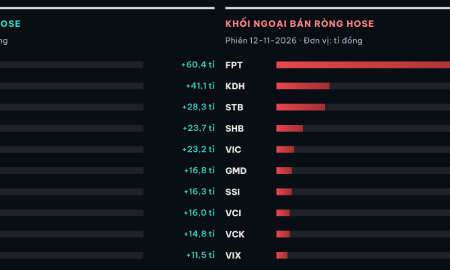
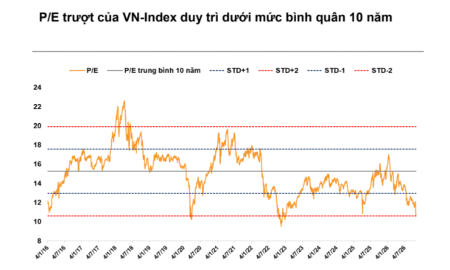




Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







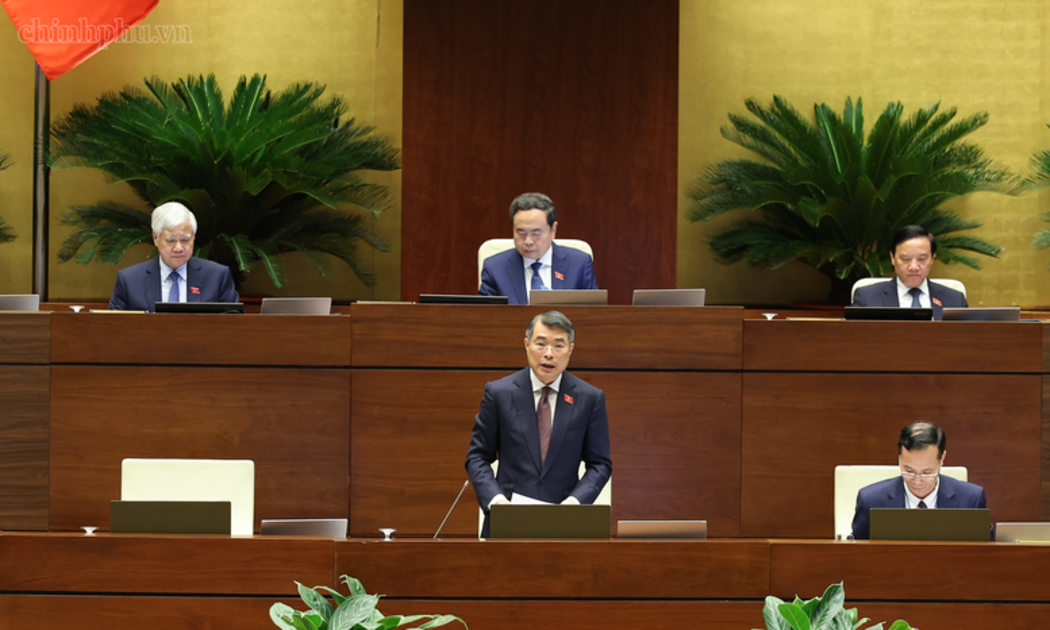
 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...