




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VDSC: Dòng tiền sẽ quay trở lại thị trường sau Tết, VN-Index sẽ sôi động hơn


VDSC tin rằng dòng tiền lựa chọn tạm thời “đứng ngoài” thời gian sẽ quay trở lại sau kỳ nghỉ Tết nguyên đán, và đặc biệt là khi có sự vận động tích cực hơn của dòng tiền lớn...
VN-Index đã có một khởi đầu đầy tích cực cho năm 2024 với mức tăng 3% trong tháng 1 khi mà dòng tiền bắt đầu có sự tập trung ở ngành Ngân hàng, hỗ trợ đáng kể bởi sự quay trở lại của nhóm nhà đầu tư nước ngoài cùng với sự tăng trưởng 22% của lợi nhuận Q4/2023.
Trong báo cáo chiến lược thị trường chứng khoán tháng 2, Công ty chứng khoán Rồng Việt (VDSC) nhấn mạnh một điểm dữ liệu quan trọng về đặc tính của thị trường chứng khoán là dư nợ cho vay ký quỹ và mức tiền gửi nhà đầu tư tại các công ty chứng khoán cũng đã được hé lộ.
Dư nợ margin toàn thị trường tại thời điểm cuối Q4/2023 ước đạt 169 nghìn tỷ đồng, tăng 13 nghìn tỷ đồng so với quý trước ( 8% QoQ) và tăng 50% từ đầu năm 2023. Hoạt động cho vay margin có diễn biến tăng cục bộ ở các công ty chứng khoán như TCBS, VPBS, MBS, VCI với tổng mức tăng là hơn 10 nghìn tỷ đồng. Loại trừ nhóm này, dư nợ margin của các công ty chứng khoán còn lại tăng khoảng 2,3% so với quý trước đó. Tỷ lệ dư nợ margin/Tổng vốn chủ sở hữu toàn thị trường khá lành mạnh, đạt khoảng 74% so với mức đỉnh của giai đoạn các năm Covid (~110%).
Mặt khác, xu hướng này được hỗ trợ bởi mức tăng 6% của số dư tiền gửi nhà đầu tư tại thời điểm cuối Q4/2023 ước đạt 82 nghìn tỷ đồng. Con số này cũng đã tăng 30% kể từ đầu năm 2023, vượt trội đáng kể so với tăng trưởng huy động của hệ thống Ngân hàng ( 13,2%).
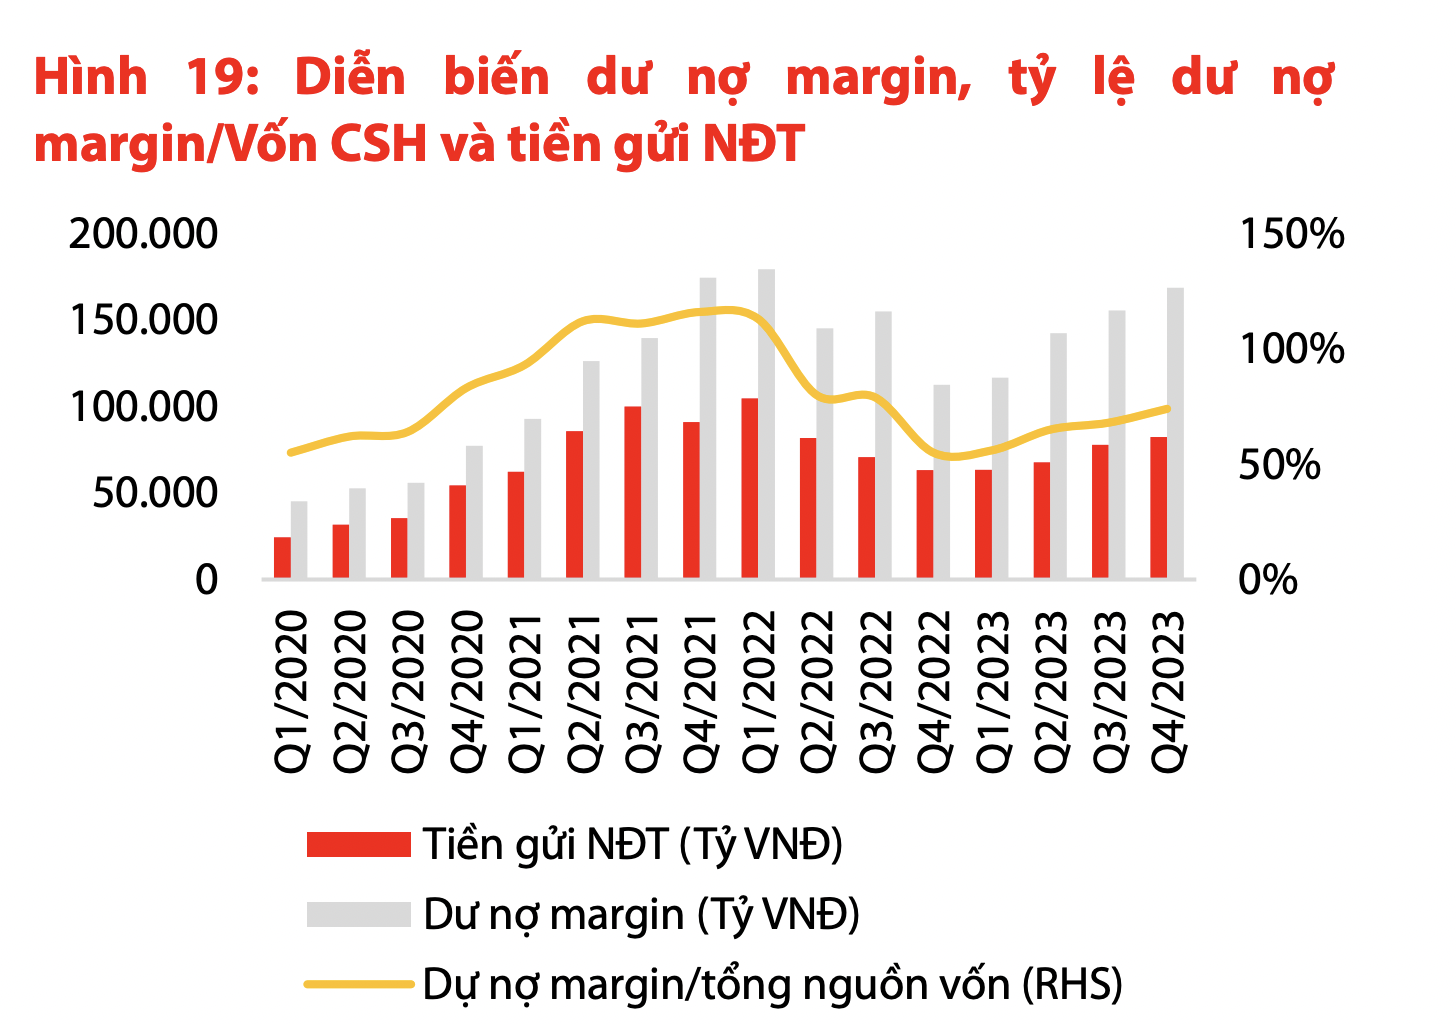
VDSC đánh giá quy mô dư nợ cho vay ký quý tại cuối năm 2023 vẫn tương đối lành mạnh xét trên tỷ lệ cho vay margin / vốn chủ sở hữu và tốc độ tăng nhẹ so với quý trước (sau khi loại trừ một số trường hợp đột biến ở nhóm công ty chứng khoán như TCBS, VPBS, MBS, VCI).
Điều quan trọng là xu hướng gia tăng đầu tư tại kênh thị trường chứng khoán tiếp tục được củng cố khi lượng tiền gửi của nhà đầu tư tại công ty chứng khoán tăng thêm 5 nghìn tỷ so với quý trước ( 6%), trong bối cảnh lãi suất tiết kiệm vẫn đang duy trì ở vùng đáy, và niềm tin đầu tư tại các kênh đầu tư lớn khác chưa thể sớm phục hồi.
Điều đáng nói là diễn biến tăng so với quý trước của lượng tiền gửi của nhà đầu tư cũng như dư nợ cho vay ký quỹ có phần trái ngược với diễn biến thanh khoản của ba sàn đã giảm trong quý 4 giảm 25%. Điều này nói lên rằng mặc dù các nhà đầu tư đã có tâm lý thận trọng hơn trong giai đoạn cuối năm 2023, đa phần trong số họ tiếp tục lựa chọn “ở lại thị trường” nhất là khi lãi suất tiết kiệm vẫn đang duy trì ở vùng đáy, và niềm tin đầu tư tại các kênh đầu tư lớn khác chưa thể sớm phục hồi.
VDSC tin rằng dòng tiền lựa chọn tạm thời “đứng ngoài” thời gian sẽ quay trở lại sau kỳ nghỉ Tết nguyên đán, và đặc biệt là khi có sự vận động tích cực hơn của dòng tiền lớn, vốn mang tính định hướng thị trường cao thông qua tác động lên nhóm cổ phiếu Bluechip, trong thời gian tới với các luồng tin tức của mùa Đại hội cổ đông năm 2024.
Mặt khác, đợt sụt giảm mạnh bất ngờ với những cơ hội đâu tư hấp dẫn hơn trên thị trường có thể cũng sẽ kích hoạt trở lại lượng tiền đang chờ đợi này.
Thị trường sẽ tạm bước vào giai đoạn trống thông tin sau mùa báo cáo kết quả kinh doanh Q4/2023. Cùng với hiệu ứng của kỳ nghỉ Tết nguyên đán, VDSC không kỳ vọng thị trường có biến đông mạnh trong tháng 2. Tuy nhiên, luồng thông tin về mùa ĐHĐCĐ với các kế hoạch kinh doanh mới cho năm 2024 nhiều khả năng sẽ giúp thị trường sôi động hơn trong nửa cuối tháng 2.
Ở chiều ngược lại, rủi ro giảm sâu của thị trường là hạn chế, nhờ định giá các ngành vốn hóa lớn là tương đối rẻ, xu hướng bán ròng của khối ngoại có thể tạm thời chấm dứt, lượng tiền gửi nhà đầu tư đang chờ để tham gia lại thị trường. Cho tháng 2, vùng dao động kỳ vọng của VN-Index là 1.160-1.200.
Đọc bài theo từ khoá

Fed có thể không tăng lãi suất trong cuộc họp tháng 10
Tuy nhiên, các dữ liệu kinh tế Mỹ quan trọng trong tháng này, đặc biệt là chỉ số giá tiêu dùng (CPI) - thước đo lạm phát được theo dõi sát sao và sẽ được công bố trước cuộc họp chính sách ngày 27-28/10 của Fed - vẫn có thể làm thay đổi đường đi của lãi suất...
65 cổ phiếu bị cắt margin trong quý 4/2026
HOSE cho biết số mã bị cắt margin trong quý 4 là 65 mã giảm 8 mã so với 73 mã mà HOSE công bố ngày 11/9 vừa qua - trong đó nhiều nhất là các mã thuộc diện cảnh báo và thời gian niêm yết dưới 6 tháng.
KIS tiếp tục chương trình “Happy Monday” trong quý 4/2026
Chứng khoán KIS tiếp tục triển khai Happy Monday trong quý 4/2026 nhằm hỗ trợ nhà đầu tư tối ưu chi phí giao dịch trên nền tảng số.
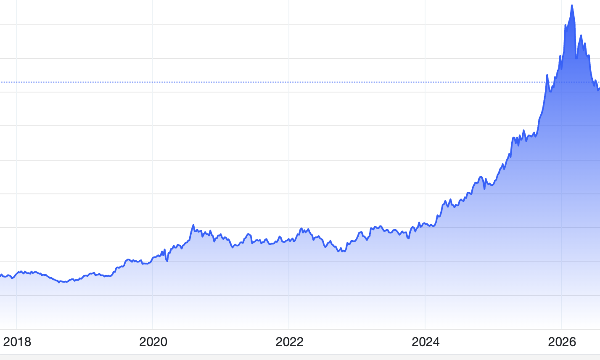
Giới phân tích: Áp lực lạm phát và lãi suất vẫn đè nặng giá vàng
Giá vàng đã giảm tuần thứ hai liên tiếp trong tuần vừa rồi, dưới áp lực từ mối lo lạm phát tăng, triển vọng lãi suất cao hơn lâu hơn và lợi suất trái phiếu leo thang...
Dòng tiền bắt đáy xuất hiện, VN-Index vẫn chịu áp lực giảm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 5-9/10/2026.



Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






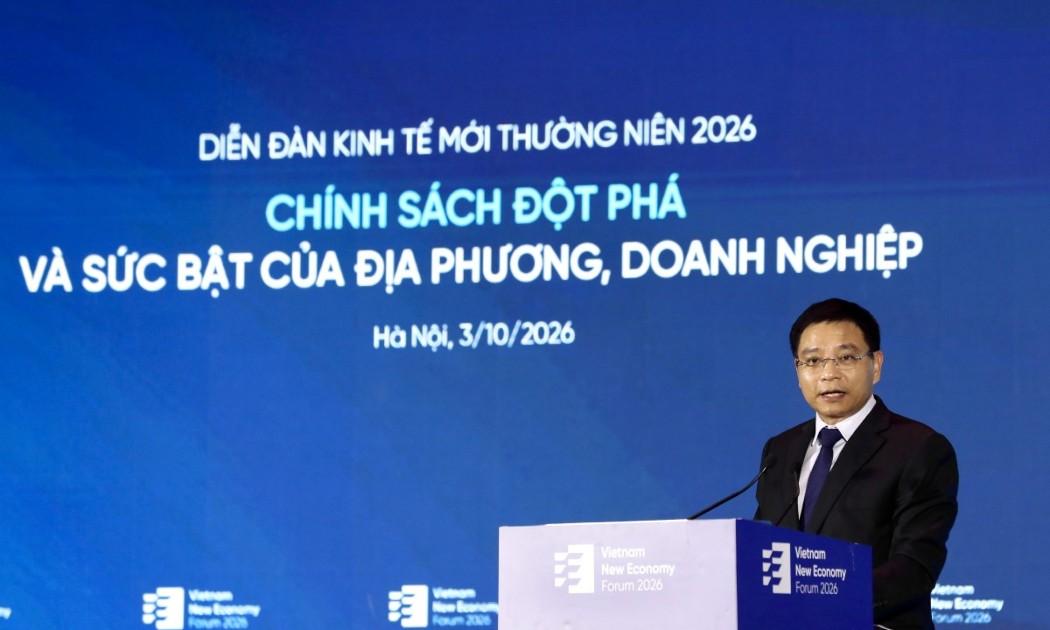
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

