




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Áp lực “giải” bài toán huy động 450 tỷ USD cho phát triển hạ tầng


Trong giai đoạn 2026 - 2030, nền kinh tế cần khoảng 38,5 triệu tỷ đồng để đáp ứng mục tiêu tăng trưởng 10%/năm. Tuy nhiên, ngân sách nhà nước và đầu tư công chỉ có thể gánh vác khoảng 21% số vốn khổng lồ này, phần còn lại phải huy động từ khối tư nhân và khối FDI. Thực trạng này đang đặt ra áp lực chưa từng có lên thị trường tài chính, đặc biệt là thị trường trái phiếu doanh nghiệp…
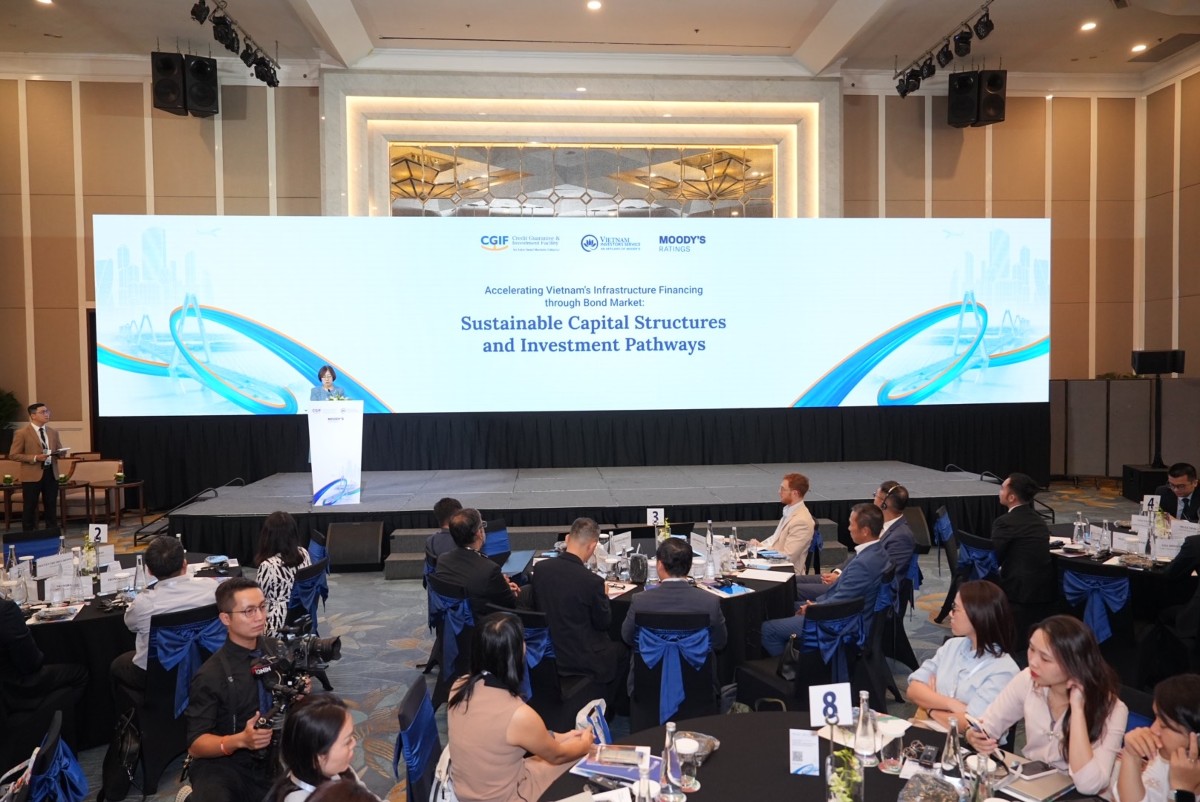
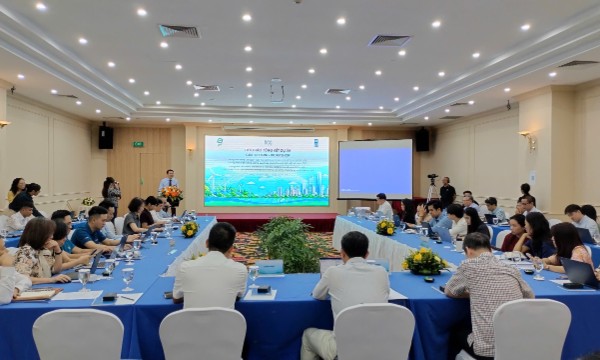
Chia sẻ tại hội thảo “Thúc đẩy huy động vốn phát triển hạ tầng Việt Nam qua Thị trường Trái phiếu: Các cấu trúc vốn và xu hướng đầu tư bền vững” do VIS Rating, Quỹ Bảo lãnh Tín dụng và Đầu tư (CGIF) và Moody's Ratings đồng tổ chức ngày 20/8, các chuyên gia đều cho rằng Việt Nam đang đối mặt với một áp lực lớn về thời gian khi khối lượng đầu tư cơ sở hạ tầng khổng lồ bị nén lại chỉ trong vòng 5 năm tới.
KHOẢNG TRỐNG TỶ USD VÀ GIỚI HẠN CỦA TÍN DỤNG NGÂN HÀNG
Từ năm 2026 đến 2030, Việt Nam cần khoảng 450 tỷ USD cho hạ tầng, trong đó dự kiến 150 tỷ USD đến từ khu vực tư nhân. Đặc biệt, thị trường vốn sẽ phải gánh vác trọng trách huy động từ 20 đến 25 tỷ USD. Đây là một thách thức rất lớn nếu so với 5 năm trước đó (2021 - 2025), tổng nguồn vốn huy động cho hạ tầng qua phát hành trái phiếu và vốn cổ phần chỉ vỏn vẹn 3,9 tỷ USD.
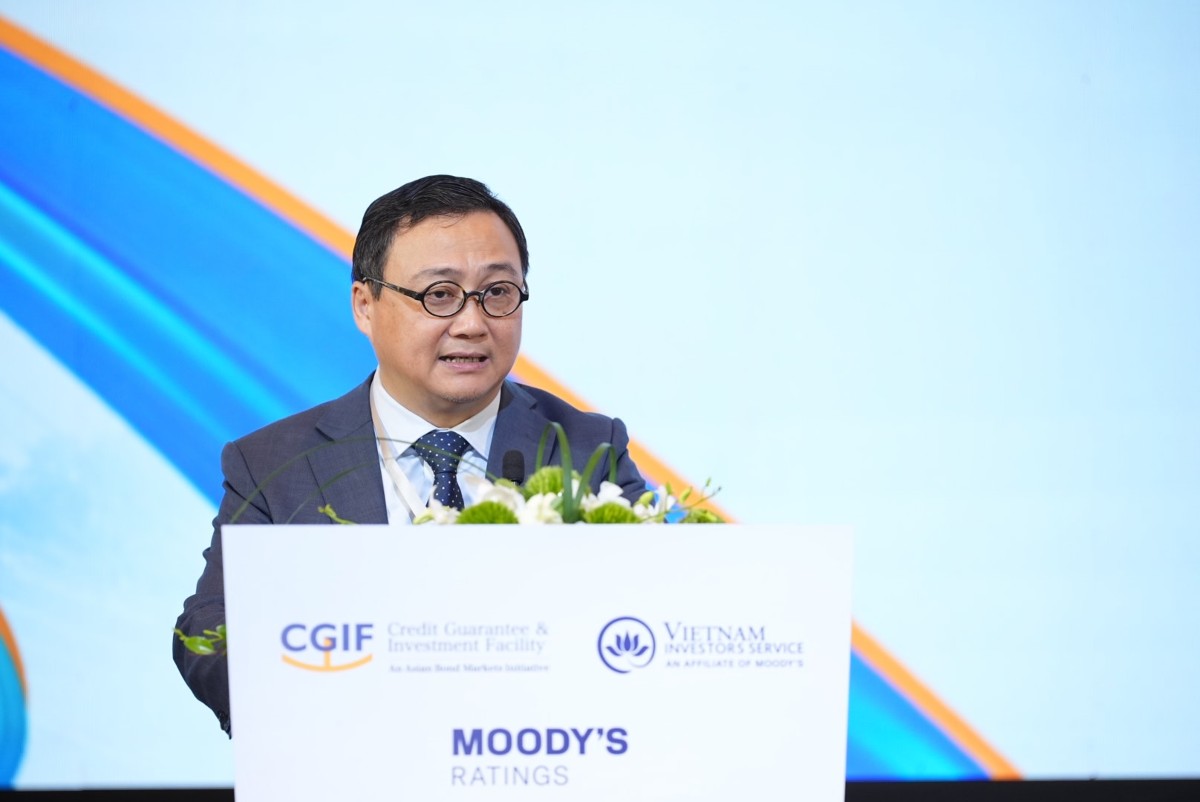
Theo ông Trần Lê Minh, Tổng Giám đốc VIS Rating, gánh nặng huy động vốn sắp tới sẽ đặt lên vai thị trường trái phiếu doanh nghiệp khi mà tín dụng ngân hàng đã chạm sát mức trần. Do vậy, việc tiếp tục đẩy mạnh tín dụng qua kênh này sẽ ảnh hưởng đến an toàn hệ thống.
Áp lực này cũng được ông Đỗ Lê Thành Đạt, Phó Giám đốc - Chuyên gia Phân tích Cấp cao tại VIS Rating, nhấn mạnh. Bởi khác với Hàn Quốc, Trung Quốc, Malaysia hay Indonesia vốn có từ 10 đến 15 năm để xây dựng hạ tầng dựa vào hệ thống ngân hàng, Việt Nam phải triển khai mọi thứ đồng thời và ở khắp mọi nơi.
Trong khi đó, hệ thống tín dụng Việt Nam đang có sự bất cân đối. Các dự án hạ tầng thường kéo dài từ 20 đến 30 năm, trong khi nguồn vốn dài hạn của ngân hàng chỉ chiếm tỷ trọng nhỏ. Việc huy động vốn ngắn hạn để cho vay dài hạn tiềm ẩn rủi ro rất lớn. Hơn nữa, thị trường còn đối mặt với rủi ro tập trung khi chỉ quanh quẩn với một nhóm ngân hàng, nhà tài trợ và nhà thầu quen thuộc.
ĐIỂM NGHẼN CỦA DỰ ÁN HẠ TẦNG
Nguồn vốn trong nước cũng như quốc tế luôn hiện hữu, nhưng trong suốt thời gian qua, các dự án hạ tầng dường như chưa có cách nào để huy động vốn một cách hợp lý.
Thông qua nghiên cứu các dự án trong quá khứ, đại diện VIS Rating đã chỉ ra 4 rủi ro cơ cấu khiến các nhà đầu tư phải định giá hạ tầng Việt Nam là tài sản rủi ro thay vì tài sản an toàn.
Một là rủi ro giải phóng mặt bằng. Có tới 56% các dự án công bị chậm tiến độ xuất phát từ vấn đề giải phóng mặt bằng, buộc các nhà đầu tư phải tự khấu trừ thời gian và tiến độ khi rót vốn.
Hai là rủi ro đội vốn. Nhiều dự án ghi nhận mức đội vốn lên gấp đôi, điển hình như các tuyến metro sử dụng trái phiếu đã phải tiến hành đảo nợ để tiếp tục thi công.
Ba là rủi ro bao tiêu. Các dự án tại Việt Nam gặp nhiều khó khăn trong việc chốt giá, ví dụ như các thỏa thuận mua bán điện (PPA).
Bốn là rủi ro về nhu cầu. Thực tế cho thấy 40% các dự án BOT thu phí đường bộ bị hụt thu lên đến 40% do các dự báo ban đầu được đặt ra quá cao.
Hệ quả của những rủi ro này phản ánh ngay lập tức trên thị trường. Sau sự bùng nổ của ngành năng lượng tái tạo vào năm 2021, những rủi ro kể trên đã ập đến khiến thị phần phát hành trái phiếu ngành điện sụt giảm mạnh, chỉ còn 24% vào năm 2022 và dự kiến chỉ còn 11% vào cuối năm 2025 so với thị trường chung.
Bên cạnh rủi ro dự án, khung pháp lý hiện tại cũng chưa thực sự tạo động lực cho các nhà phát hành. Khi phát hành trái phiếu, doanh nghiệp dự án phải liên tục trả lãi trong suốt 5 đến 11 năm xây dựng dù chưa hề có nguồn thu. Chính những rào cản này khiến các công ty dự án cuối cùng vẫn phải quay lại sử dụng vốn vay ngân hàng.
NGHỊCH LÝ VỐN DÀI HẠN VÀ TIỀM NĂNG TỪ CÁC QUỸ BẢO HIỂM VÀ HƯU TRÍ TỰ NGUYỆN
Thị trường vốn Việt Nam đang tồn tại một nghịch lý lớn. Đó là Việt Nam có nguồn tiền dài hạn từ các quỹ bảo hiểm xã hội, quỹ hưu trí tự nguyện hoặc các công ty bảo hiểm. Tuy nhiên, nhóm đầu tư này lại không được phép mua trái phiếu hạ tầng với quy mô lớn do những ràng buộc pháp lý và tính chất bảo thủ, ngưỡng chấp nhận rủi ro cực kỳ thấp của nguồn vốn hưu trí.
Để khai thông bế tắc, ông Đạt cho rằng cần phải thay đổi rủi ro để dòng tiền này tới được nơi cần tới. Theo đó, công cụ then chốt để thực hiện điều này chính là các cơ chế bảo lãnh. Mục đích của bảo lãnh không nhất thiết là để đạt định mức tín nhiệm cao nhất, mà là để giảm thiểu rủi ro, biến trái phiếu hạ tầng thành một sản phẩm có thể đầu tư được đối với các quỹ hưu trí và bảo hiểm.
Ông Đạt cũng gợi ý việc sử dụng bảo lãnh một phần thay vì bảo lãnh toàn phần để không làm “phình to” bảng cân đối kế toán của bên bảo lãnh, từ đó giúp mở rộng quy mô thị trường.
Ngoài ra, các công cụ như bảo hiểm rủi ro một phần cũng có thể áp dụng để bảo vệ bên phát hành trước những rủi ro liên quan đến chính sách của nhà nước, đặc biệt hữu ích trong giai đoạn thỏa thuận mua bán điện của các dự án năng lượng tái tạo.
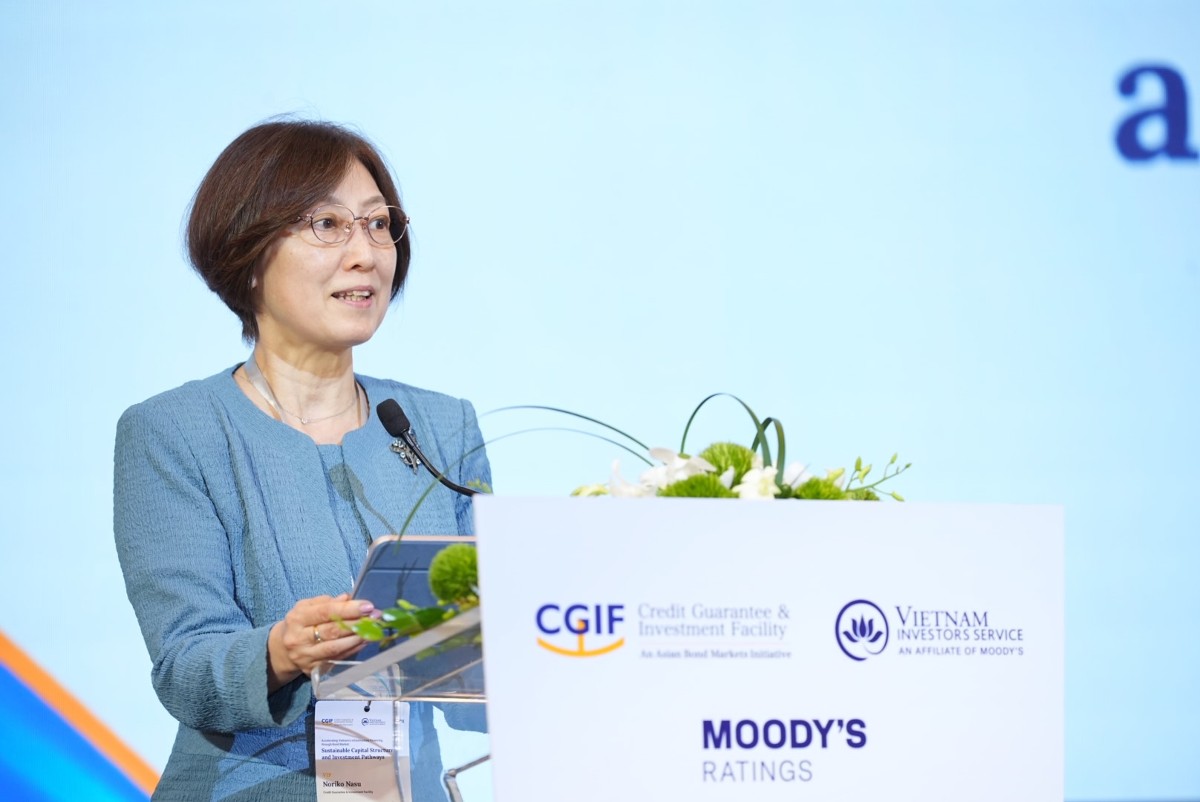
Đồng quan điểm về vấn đề này, bà Noriko Nasu, Giám đốc điều hành của CGIF, nhấn mạnh tầm quan trọng của các định chế tài trợ. Bà chia sẻ, trong cơ chế tăng cường chất lượng tín dụng do CGIF bảo lãnh, chúng ta có thể giảm thiểu rủi ro, mở đường cho các quỹ đầu tư và quỹ hưu trí tham gia cung ứng vốn dài hạn. Tại Việt Nam, CGIF đã bước đầu thành công trong việc bảo lãnh các đợt phát hành trái phiếu nội tệ cho các dự án hạ tầng số và y tế.
Bên cạnh đó, việc xếp hạng tín nhiệm cho các dự án hạ tầng cũng đòi hỏi sự linh hoạt. Do dự án PPP thường chỉ có một tài sản và một dòng tiền duy nhất, nên cần kết hợp phương pháp đánh giá huy động vốn dự án (trong giai đoạn xây dựng và vận hành) với phương pháp đánh giá tổ chức tài chính đối với bên chủ trì và bảo trợ dự án để đưa ra một định mức tín nhiệm phản ánh đúng mức độ rủi ro cho thị trường.
Bài liên quan


Sân bay Gia Bình tham gia Routes World 2026, hướng tới mạng lưới kết nối hàng không toàn cầu
Diễn ra từ ngày 21–23/10/2026 tại Frankfurt (Đức), Routes World 2026 là diễn đàn hàng đầu thế giới về phát triển mạng đường bay, dự kiến quy tụ hơn 230 hãng hàng không và đại diện từ hơn 110 quốc gia.
Vietnam Airlines ký kết hợp tác với các đối tác Bắc Âu, thúc đẩy kết nối hàng không
Ngày 20/10 tại Copenhagen, Vietnam Airlines ký biên bản ghi nhớ với Copenhagen Airport, Scandinavian Airlines Systems (SAS) và Danish Industry (DI), tập trung vào phát triển đường bay, mở rộng hợp tác hàng không và kết nối với cộng đồng doanh nghiệp Đan Mạch...
Hateco và APM Terminals dự kiến đầu tư 3,5 tỷ USD phát triển ga hàng hóa đường sắt
Hateco và APM Terminals ký biên bản ghi nhớ hợp tác nghiên cứu đầu tư, phát triển và vận hành mạng lưới ga hàng hóa đường sắt tại Việt Nam, với tổng mức đầu tư sơ bộ dự kiến khoảng 3,5 tỷ USD...
NB-IAF 2026 tạo cơ hội tiếp cận công nghệ cho người khiếm thị
Diễn đàn Đổi mới sáng tạo vì mọi người 2026 – Ninh Binh Innovation for All Forum (NB-IAF 2026) đã đặt cơ sở cho cơ chế hợp tác thường xuyên giữa tổ chức của người khuyết tật, cơ quan nhà nước, viện nghiên cứu và các công ty công nghệ...
TP.HCM dự kiến công bố 12 dự án FDI mới với tổng vốn hơn 13 tỷ USD
Tại Diễn đàn Kinh tế Mùa thu 2026 (AEF 2026) diễn ra từ ngày 26-29/10, thành phố dự kiến công bố 12 dự án đầu tư mới với tổng vốn đăng ký hơn 13 tỷ USD...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







 Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...