




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bán tháo trên thị trường trái phiếu châu Âu gợi ký ức khủng hoảng nợ 15 năm trước


Giới đầu tư đang cảnh giác trước những dấu hiệu lây lan rủi ro trên thị trường trái phiếu chính phủ châu Âu, trong bối cảnh đợt bán tháo gần đây khơi dậy ký ức về cuộc khủng hoảng nợ tại khu vực này cách đây 15 năm.
Theo hãng tin Bloomberg, trong phần lớn thời gian từ đầu năm cho tới tuần vừa rồi, trái phiếu chính phủ của đa số các quốc gia thuộc khu vực đồng euro nhìn chung giảm giá cùng nhịp. Đây là hệ quả của việc cú sốc năng lượng làm gia tăng mối lo ngại về lạm phát và buộc Ngân hàng Trung ương châu Âu (ECB) phải tăng lãi suất. Riêng trái phiếu chính phủ Pháp chịu áp lực bán mạnh hơn cả, khi những tranh cãi về ngân sách và một cuộc bầu cử đầy căng thẳng cộng hưởng với những khó khăn chung của kinh tế toàn cầu.
XUẤT HIỆN DẤU HIỆU LÂY LAN RỦI RO
Nhưng trong phiên giao dịch ngày thứ Năm (1/10), tình hình có sự đổi đột ngột: trái phiếu chính phủ Pháp sụt giá mạnh cùng với trái phiếu của Italy, Bỉ và Hy Lạp, dẫn tới mức độ biến động lớn nhất trong nhiều năm trở lại đây về chênh lệch lợi suất (spread) giữa các trái phiếu này với trái phiếu chính phủ Đức. Trong số các nền kinh tế lớn, Đức đứng vững trước biến động trong phiên này, khi các nhà đầu tư mua mạnh trái phiếu chính phủ Đức như một “hầm trú ẩn” an toàn.
Kịch bản căng thẳng tài chính tại thị trường trái phiếu chính phủ của một quốc gia lan sang các thị trường khác - ngay cả khi không có một nguyên nhân hoàn toàn thuyết phục nào - thường tạo ra những biến động giá hỗn loạn, khiến các nhà hoạch định chính sách tiền tệ lo ngại và buộc họ phải can thiệp trong những tình huống nghiêm trọng. Đây chính là đặc điểm từng xuất hiện trong cuộc khủng hoảng nợ tại khu vực đồng euro giai đoạn 2011-2012.
"Chúng tôi bắt đầu thấy xuất hiện những dấu hiệu đầu tiên của sự lây lan rủi ro. Nếu những biến động giá bất thường ghi nhận vào ngày 1/10 tiếp diễn trong thời gian tới, điều này có thể thu hút sự chú ý của các nhà hoạch định chính sách”, ông Jeff Mueller, đồng Giám đốc bộ phận trái phiếu tại công ty Morgan Stanley Investment Management, nhận định với Bloomberg.
Tại khu vực đồng euro, Pháp không phải là quốc gia duy nhất đối mặt với tình trạng vay nợ quá mức, thâm hụt ngân sách lớn và sự phản đối gay gắt về mặt chính trị đối với các cải cách kinh tế. Gánh nặng nợ nần lớn của các quốc gia như Italy và Bỉ khiến các nước này đặc biệt dễ bị tổn thương trong bối cảnh lãi suất tăng cao.
Tất nhiên, mức chênh lệch lợi suất trái phiếu chính phủ trên toàn châu Âu vẫn ở mức tương đối thấp và thị trường đã ổn định trở lại vào thứ Sáu, với sự phục hồi đáng kể của trái phiếu dài hạn. Dù vậy, tốc độ và biên độ của những biến động này vẫn khiến các nhà đầu tư lo lắng và tiếp tục theo dõi sát sao các dấu hiệu bất ổn tiếp theo.
Trước khi đóng cửa nghỉ cuối tuần, thị trường đã xôn xao bàn tán về khả năng ECB sẽ đưa ra phản ứng.
ECB CÓ THỂ LÀM GÌ?
Một phương án trong số đó là giới chức ECB phát đi tín hiệu mạnh mẽ hơn rằng họ sẽ thận trọng hơn trong việc tiếp tục tăng lãi suất. Các nhà giao dịch đã bắt đầu giảm bớt kỳ vọng về các đợt tăng lãi suất tiếp theo. Dữ liệu từ thị trường hoán đổi (swaps) cho thấy dự báo rằng ECB sẽ có 3 đợt tăng lãi suất trong thời gian từ nay đến cuối năm 2027, thay vì 4 đợt như dự báo vào đầu tuần trước.
"Biến động thị trường trái phiếu chính phủ Pháp có thể là yếu tố kìm hãm các đợt tăng lãi suất tiếp theo của ECB và là lý do để phản đối việc ECB tiếp tục tăng lãi suất trong tháng này. Lãi suất cao hơn đồng nghĩa với chi phí trả nợ lớn hơn, từ đó gia tăng áp lực tài khóa lên nước Pháp”, ông Anthony O’Brien, Giám đốc chiến lược thị trường tại công ty Standard Life, nhận định với Bloomberg.
Theo ông Jamie Searle, chiến lược gia lãi suất tại tập đoàn tài chính Citigroup, nếu các dấu hiệu lây lan rủi ro trở nên nghiêm trọng hơn, ECB có thể cân nhắc tạm dừng chương trình thắt chặt định lượng (QT). Đây là chương trình ngừng tái đầu tư số tiền thu được khi các trái phiếu mà ECB nắm giữ đáo hạn. Việc tạm dừng QT sẽ giúp giảm nguồn cung trái phiếu cần được hấp thụ bởi các nhà đầu tư nhạy cảm với giá.
Tuy nhiên, phần lớn sự chú ý của thị trường đang đổ dồn vào Công cụ bảo vệ cơ chế truyền dẫn (TPI) của ECB, một chương trình mua trái phiếu không giới hạn được thiết lập vào năm 2022 nhằm "ứng phó với những biến động thị trường bất thường và thiếu trật tự”. TPI chưa từng được sử dụng, nhưng sự tồn tại của công cụ này được xem là yếu tố quan trọng nhất khiến cho nguy cơ xảy ra một cuộc khủng hoảng trái phiếu toàn diện hiện nay thấp hơn nhiều so với 15 năm trước.
Đối với Pháp, TPI gần như là giải pháp nằm ngoài tầm với do các vấn đề của nước này phần lớn xuất phát từ nội tại. Thống đốc Ngân hàng Trung ương Pháp, ông Emmanuel Moulin, đã cảnh báo người dân không nên kỳ vọng vào một "giải pháp thần kỳ" từ ECB. Tuy nhiên, công cụ này vẫn có thể được kích hoạt nếu làn sóng bán tháo bắt đầu trở nên mất kiểm soát ở các bộ phận khác của thị trường.
"Nếu kết quả bầu cử tại Pháp gây ra hiệu ứng lây lan sang các thị trường khác, ECB có thể cân nhắc hỗ trợ những thị trường đó, nhưng không phải là trái phiếu chính phủ Pháp. ECB không có lựa chọn nào dễ dàng cả”, ông Rohan Khanna, Giám đốc chiến lược lãi suất châu Âu tại ngân hàng Barclays, nhận xét.
Những biến động mạnh trong tuần qua được cho là một phần có liên quan đến sự hiện diện ngày càng lớn của các quỹ phòng hộ (hedge fund) trên thị trường trái phiếu chính phủ. Cụ thể, các giao dịch chênh lệch lãi suất (carry trade) - trong đó nhà đầu tư tận dụng mức lợi suất cao hơn của trái phiếu chính phủ Italy, Tây Ban Nha hoặc Pháp - đã trở nên phổ biến, đặc biệt là đối với các loại trái phiếu ngắn hạn.
Các giao dịch kiểu này có thể mang lại lợi nhuận khi biến động thị trường ở mức thấp, nhưng giới quan sát cho rằng những biến động dữ dội trong tuần qua đã dẫn đến tình trạng thanh lý hàng loạt các vị thế sử dụng đòn bẩy, qua đó làm trầm trọng thêm mức độ bán tháo.
"Hãy tin tôi: ECB đang kiểm soát chặt chẽ tình hình. Họ liên tục trao đổi với các nhà tham gia thị trường, bao gồm cả các quỹ phòng hộ. Họ thực sự muốn nắm bắt diễn biến thị trường và sẵn sàng thực hiện mọi biện pháp cần thiết để ngăn chặn những sự cố đổ vỡ nghiêm trọng”, bà Marion Le Morhedec, Giám đốc đầu tư trái phiếu toàn cầu tại công ty Fidelity International, cho biết.
Bài liên quan
Đọc bài theo từ khoá


Nếu đảo ngược Brexit, nước Anh được và mất gì?
Tái gia nhập Liên minh châu Âu (EU) có thể mang lại lợi ích kinh tế cho Anh, nhưng cũng đi kèm nhiều thách thức và đánh đổi…
Giá vàng cầm cự khi lợi suất trái phiếu vẫn tăng, SPDR Gold Trust mua ròng
Dù được hỗ trợ bởi khả năng cao Cục Dự trữ Liên bang Mỹ (Fed) không tăng lãi suất trong cuộc họp tháng 10, giá vàng vẫn chịu áp lực giảm khi tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ duy trì xu hướng tăng...
Những nước nào có giá nhà tăng mạnh nhất ở châu Âu?
Giá nhà tại châu Âu đang trong xu hướng tăng mạnh, vượt xa tốc độ lạm phát ở nhiều quốc gia, với mức tăng hàng năm dao động từ 0,6% tại Đức đến 16,5% tại Bồ Đào Nha trong quý 2 năm nay...
Argentina cấp “hộ chiếu vàng” cho người nước ngoài với mức đầu tư 350.000 USD
Chính phủ Argentina vừa công bố chương trình cấp quốc tịch thông qua đầu tư, thường được gọi là chương trình “hộ chiếu vàng”...
Giữa khủng hoảng nhiên liệu, xe điện Trung Quốc đắt hàng ở Nga
Tình trạng thiếu nhiên liệu sau các cuộc tấn công của Ukraine vào nhiều nhà máy lọc dầu Nga đang thúc đẩy người Nga chuyển sang xe điện, chủ yếu là xe Trung Quốc…




Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





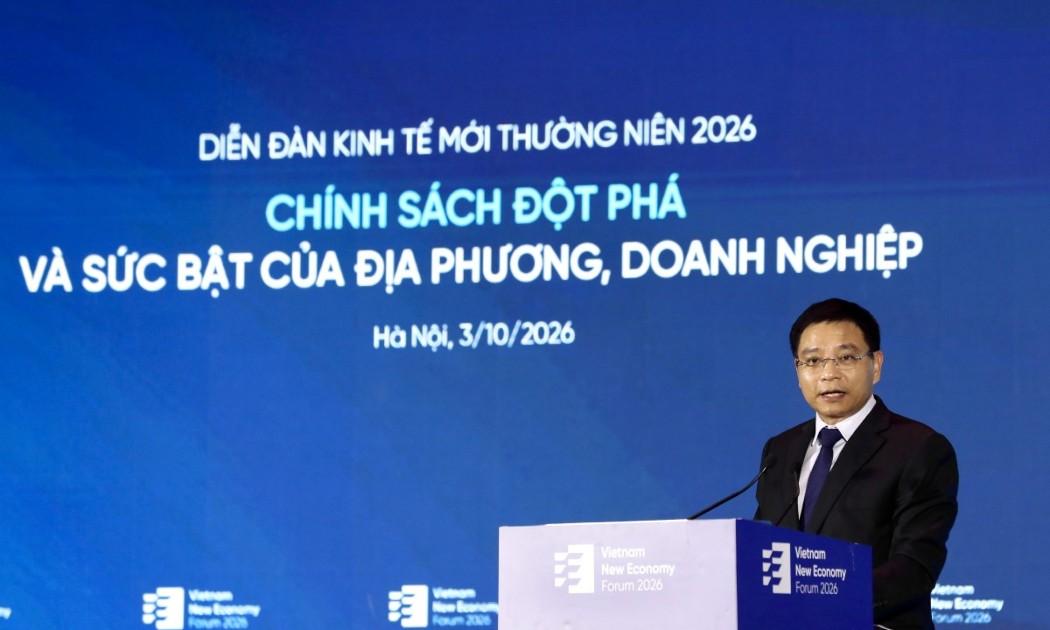
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

